🎙Periodista y MSc Comunicación. Conductora de PLAZA: el espacio sostenible, y POLIS: Relaciones Internacionales y Filosofía en @adnradiochile. @climaterealityc
“Piketty, the man who documented American decline not only through macroeconomic figures but also through actual cuts to education — begun under Nixon, intensified under Reagan, becoming systematic and irreversible — explains in Le Monde that under Macron, education spending has fallen by 20%. Easy to say.”
“This amounts to the end of public education, its effective collapse in France, the United States or Lima. Which leads to the destruction of the social mobility ladder. And which, in turn, makes inheritance the principal mechanism for gaining access not only to wealth, but also to ownership of things that until recently were within reach, such as a crappy apartment, or even a longer life expectancy.”
https://t.co/AILArBXzKm
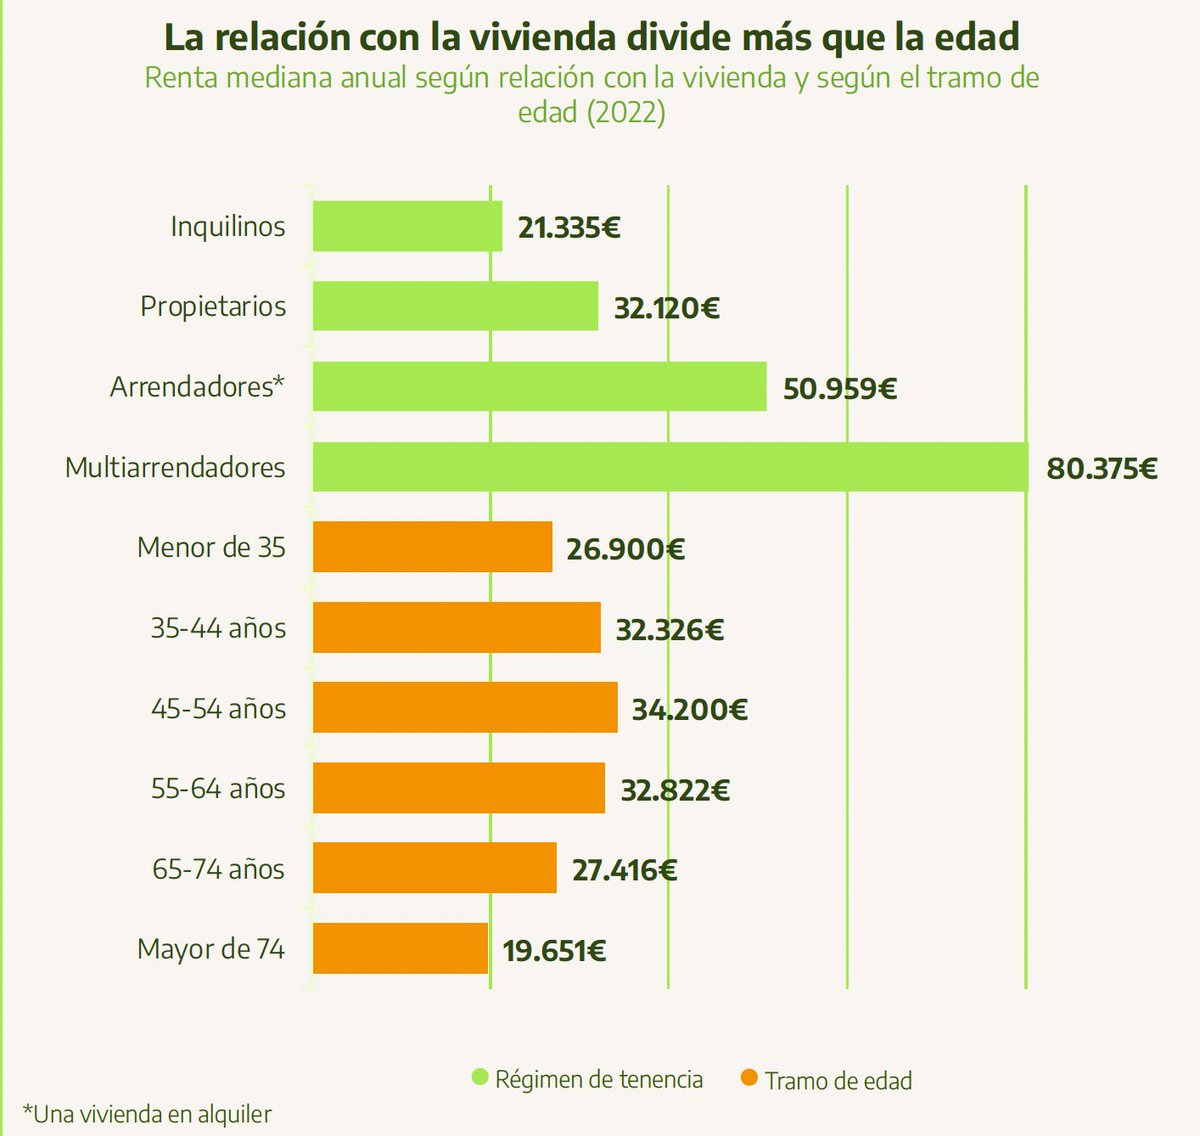
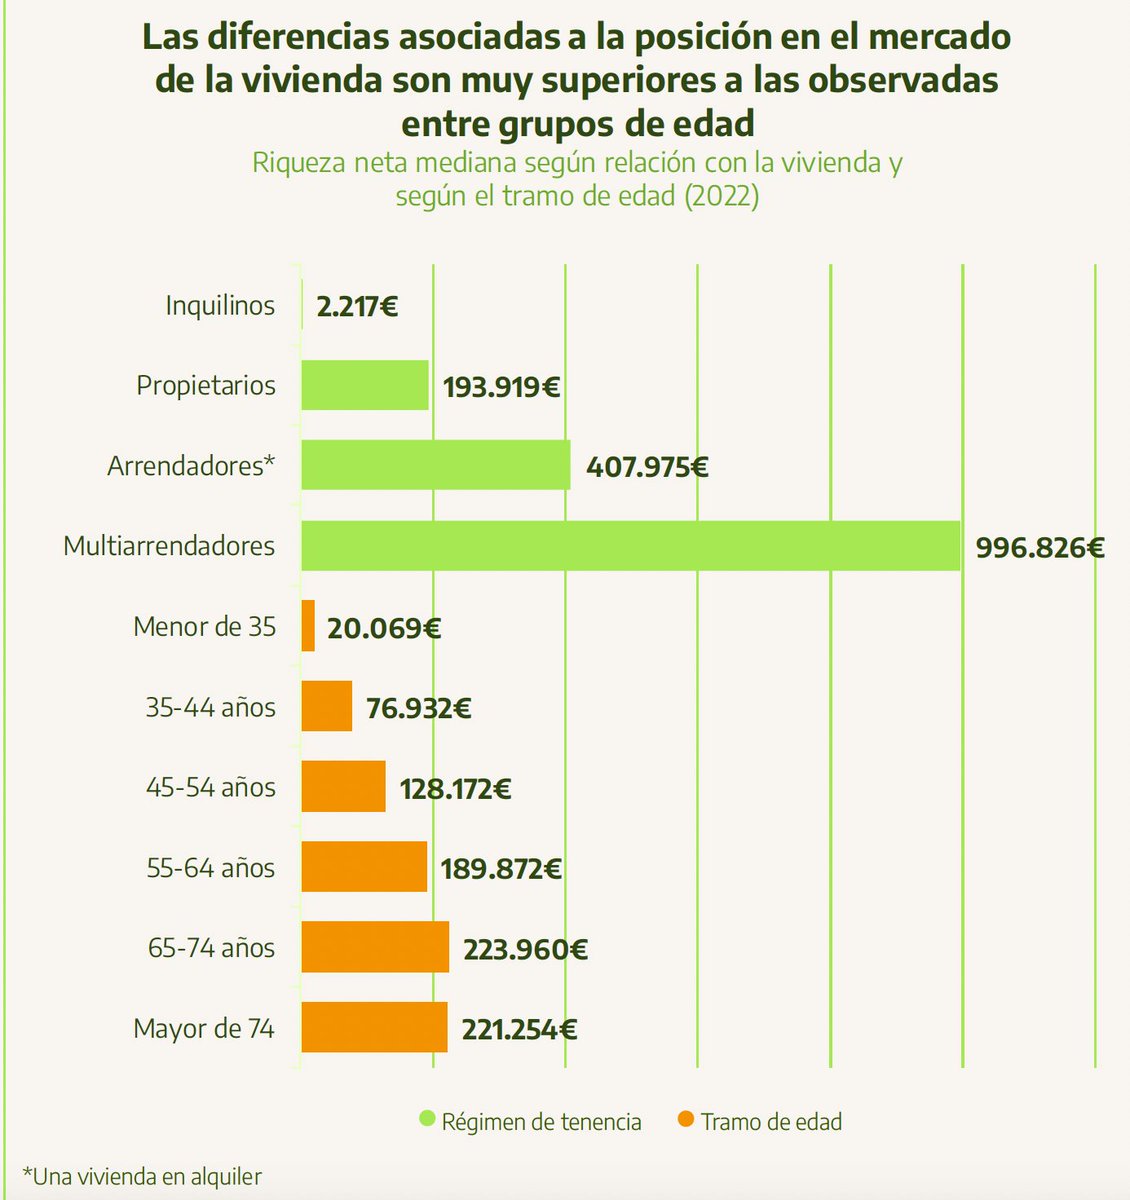
Quieren vendernos una guerra generacional, enfrentar a pobres contra pobres.
Pero el conflicto es de clase.
Mirad estos gráficos: el problema de los jóvenes no son los jubilados. Es el rentismo, que concentra la riqueza y empobrece a quienes viven de su trabajo.
@daniloherrerad Es que de Pedro Araya no se puede esperar nada. Una lástima. No puedo entender la cantidad de años siendo parlamentario y no recuerdo ni un aporte... solo recuerdo algunas conflictos de interés.
Porque esas políticas -reducir impuestos y recortar inversión social- no funcionaron antes, tampoco funcionarán ahora. La justificacion era disminuir el deficir fiscal y la deuda, y hoy se proyecta lo contrario; tal como lo muestra la evidencia. Dejo buen artículo en 🧵
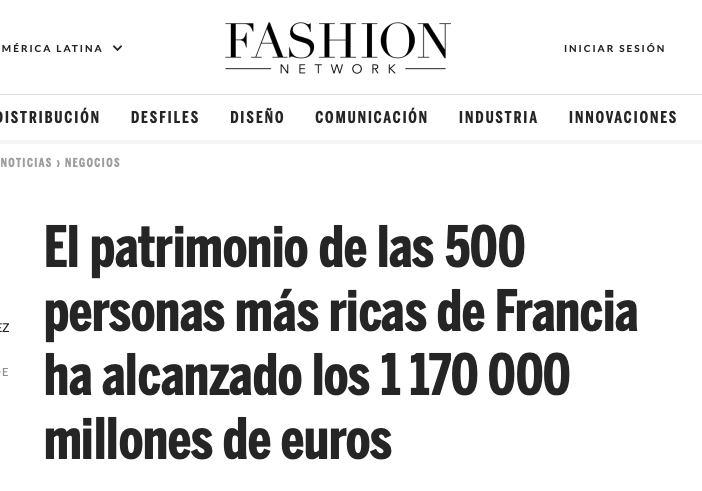
El patrimonio de las 500 personas más ricas de Francia en 2009 era de 194 000 millones, lo que representaba entonces el 10 % del PIB.
Hoy es suyo el 45 % del PIB.
Casi la mitad de toda la riqueza de un país de 70M de personas la acaparan 500.
Pero lo "insostenible" es lo tuyo.
El sistema genera incentivos para que esto no vuelva a pasar? Hay despidos, sanciones, retribuciones con dinero de las empresas? Tenfo la impresión de que esto debiera ser un escándalo mayor a lo que estamos viendo.
La noticia de la semana narrada por @DMatamala "¿Los ejecutivos de la manada de Sanhattan, ganaron bonos por las altas rentabilidades? ¿Tienen incentivos económicos para apostar, incluso en los fondos en que no deben hacerlo? ¿Por qué la Superintendencia no paró en seco esas apuestas?"
https://t.co/vvVE7WkPpq
El problema que tiene en crisis a las sociedades de occidente: nunca hubo tanta riqueza pero las posibilidades reales de la mayoría han decaído. Como le he escuchado a varios intelectuales ya: es incompatible tener superricos con sociedades en crisis por la pérdida de bienestar.
France, Education, Thomas Piketty ecrit:
“des centaines de milliers de jeunes ont travaillé dur pour obtenir leur baccalauréat, mais que rien n’a été prévu pour les accueillir dans le supérieur. En particulier, le nombre de bacheliers technologiques et professionnels a fortement progressé, mais les places en IUT et BTS n’ont pas suivi, si bien que beaucoup se retrouvent affectés dans des filières universitaires surpeuplées et moins coûteuses, et souvent totalement inadaptées à leurs besoins et aspirations. Le gâchis humain et économique est gigantesque,…”
Pas d’argent pour l’Education?
“le pouvoir en place et ses soutiens expliquent que la France n’a pas les moyens d’investir davantage. Ils commettent une double erreur de raisonnement. La dette publique est certes passée de 20 % du PIB en 1970 à 120 % aujourd’hui. Mais dans le même temps, les patrimoines privés ont augmenté beaucoup plus fortement : ils sont passés de 300 % à 600 % du PIB, avec une concentration extrême au sein des plus grandes fortunes financières. Autrement dit, le patrimoine national de la France – somme du patrimoine privé et public, après déduction des dettes privées et publiques – n’a jamais été aussi élevé, non seulement en montant absolu, mais aussi en pourcentage du PIB (qui lui-même n’a jamais été aussi élevé).”
“Autrement dit, la France n’a jamais été aussi riche : le problème que nous avons à régler est uniquement une question de répartition…”
C’est pourquoi @Amnesty considere que les impots equitables constituent un enjeu de protection des droits humains. C’est pourquoi nous plaidons pour l’adoption d’une Convention sur la coopération internationale en matière fiscale.
https://t.co/CbqXXXVpd3
Milei llegará entre récords a su 4to año en la presidencia.
Uno de ellos es en materia laboral. Nunca se había destruido tanto empleo privado en la historia reciente de Argentina. Un récord.
Regulación china IA
Restringe chatbots con rasgos antropomórficos para evitar dependencia emocional y proteger relaciones humanas
Prohíbe sistemas que reemplacen interacciones sociales, manipulen emociones o generen adicción https://t.co/ov2iiXAntB
@jrurruti@pablosimonetti No sé. Tengo la misma duda sobre el hecho que varios ejecutivos se hubieran reunido y pedido a puertas cerradas que les pusieran un límite, evitando la competencia entre ellos, arriesgando fondos pero no tener que poner de su bolsillo si es que alguno ganaba menos que el resto.
Las noticias sobre el fiasco de los fondos de pensiones chilenos se vuelven cada vez más extrañas. Según Bloomberg, algunos ejecutivos de las propias Administradoras de Fondos de Pensiones chilenas (AFP) pidieron al regulador que les pusiera límites, más de un año antes de que llegaran las pérdidas.
Para contexto, las siete AFP chilenas, que administran los ahorros de jubilación de la mayoría de los chilenos, usaron contratos llamados swaps que les daban ganancias si las tasas de interés de EE.UU. bajaban, y pérdidas si subían. La apuesta salió mal, y las tasas subieron. Según Bloomberg, el valor de esas posiciones pasó de una ganancia de US$1,400 millones a una pérdida de unos US$7,700 millones, y el Fondo E, el más conservador, cayó 10.4% entre enero y septiembre. Los detalles están en mi publicación original, abajo.
La petición fue en privado, y su argumento era que reducir sus posiciones por cuenta propia significaba renunciar a una rentabilidad que sus competidores seguirían obteniendo. Querían que el freno fuera para todos.
Mi primera reacción fue pensar que era una excusa bastante pobre. Si administras ahorros para la jubilación y una posición te parece demasiado riesgosa, tu responsabilidad es actuar con prudencia, aunque el competidor siga ganando. Pero al revisar las reglas aparece un problema más preocupante, y es que había incentivos para mantenerse cerca de los demás, aunque eso no significara mantener un riesgo apropiado para los afiliados.
La ley chilena exige que la rentabilidad de cada fondo, medida cada mes sobre los últimos 36 meses, no quede por debajo de un umbral ligado al promedio de los fondos del mismo tipo. Si queda por debajo, la AFP debe poner la diferencia de su propio bolsillo en el fondo de los afiliados, en un plazo de cinco días.
No cualquier rezago activa la obligación, porque hay un margen. En la práctica, esto significa que una AFP puede tener que poner dinero en el fondo aunque este haya ganado, si ganó claramente menos que el promedio de las otras AFPs. En cambio, si todas pierden por igual, ninguna queda por debajo del promedio y la garantía no se activa. Es decir, el incentivo de las AFPs es copiar la estrategia de los demás.
Por ejemplo, si un fondo de pensiones considera excesiva su exposición a las tasas y decide reducirla, pero las tasas siguen bajando, sus homólogos ganarán más y el fondo se acercará al mínimo exigido. Si en cambio conserva una exposición parecida a la de los demás, reduce el riesgo de quedarse atrás, aunque todos estén más vulnerables a una subida de tasas.
Esa lógica también aparece en la política de inversión pública de al menos una AFP, que da seguimiento al desempeño relativo y a la rentabilidad mínima. Eso no significa que solo miraran a sus homólogos, porque también miden riesgo absoluto, pero sí que la comparación con los demás formaba parte de sus criterios de gestión.
Pero no nos confundamos. El riesgo de perder dinero y el riesgo de rendir menos que tus competidores son cosas distintas. Puedes reducir el segundo copiando sus posiciones mientras aumentas el primero.
Igual, esto no explica toda la historia. Una regla que incentiva a parecerse al promedio también podría mantener a todos cerca de una cartera prudente. Para entender por qué terminaron con tanta exposición, hay que mirar qué hacían exactamente las AFP con los swaps de tasas.
El Banco Central describe posiciones en las que los fondos recibían tasa fija a largo plazo en dólares y mantenían posiciones contrarias a plazos más cortos, y advirtió que esa combinación los exponía a subidas de las tasas a largo plazo. Recordemos que un contrato a diez años es mucho más volátil a los cambios en las tasas de interés que uno a un año.
La hipótesis que me parece más plausible combina tres cosas. La expectativa, que resultó errónea, de que las tasas de interés de EE.UU. iban a bajar; la posibilidad de añadir exposición con derivados sin comprar bonos equivalentes; y la presión de competir contra AFP homólogas que estaban siendo más rentables. No hay una cronología comprobada de quién inició la estrategia, con qué análisis, ni cuánto pesó la rentabilidad mínima en cada decisión. Varias AFP pudieron llegar a la misma conclusión al mismo tiempo, y que sus resultados se parezcan no demuestra que se copiaran.
Tampoco aceptaría sin más el argumento de que no podían reducir sus posiciones. Para evaluarlo, habría que responder tres preguntas sencillas. Primero, qué tan cerca estaba cada AFP del mínimo legal en ese momento, es decir, cuánto rezago podía soportar. Segundo, qué habría pasado con su rentabilidad frente a la de sus homólogos si hubiera reducido el riesgo y las tasas hubieran seguido bajando. Y tercero, qué escenarios negativos evaluó antes de decidir, por ejemplo, qué le pasaba al fondo si las tasas subían en lugar de bajar. Con esas respuestas se sabría si no podían reducir o si no quisieron.
El regulador también tiene preguntas que responder. En abril incorporó límites de pérdida estimada bajo estrés y exigencias de liquidez. Las AFP, por su parte, deben explicar cómo funcionaron sus propios límites y comités mientras la exposición crecía.
Lo que todavía no logro explicar, ni entender, es qué hicieron con sus propias posiciones las AFP que pedían al regulador que frenara la estrategia. ¿Las redujeron, las mantuvieron o siguieron aumentándolas mientras esperaban?
Mi tesis es que un sistema puede incentivar a cada administrador a protegerse del riesgo de quedar rezagado sin proteger a los afiliados del riesgo que todos toman juntos. Habría que revisar las reglas, pero también las decisiones de quienes administran el dinero.
Perder en compañía no devuelve el dinero. Para quien está cerca de jubilarse, da igual que todas las AFP hayan perdido lo mismo, porque es su ahorro el que se redujo.
Y ver un riesgo no sirve de nada si nadie actúa mientras todavía se gana. La Administración de Riesgos se prueba justo ahí, cuando frenar significa ganar menos que los demás.
Y cómo dice Bill Gates, tenemos que decidirlo politicamente, en sociedades democráticas, democráticamente y pensando en la mejor para la mayoría. Hoy hasta Gates habla de la necesidad de regularla, solo unos extremos se niegan.
Bill Gates en CNN: la IA avanza tan rápido que pronto tendremos que decidir políticamente qué trabajos reservamos solo para humanos y cómo gravar el uso de IA y robots.
Es el debate que nos toca ahora.
El futuro del trabajo se diseña, no se sufre