⚠️𝐂𝐨𝐮̂𝐭 𝐝𝐞 𝐥´𝐞𝐮𝐫𝐨 𝐩𝐨𝐮𝐫 𝐥𝐚 𝐅𝐫𝐚𝐧𝐜𝐞 (𝟐/𝟐) : C'est @NicolasQuiPaie ?
- Avant toute chose, je précise que nos deux études n'ont pas été concertées : chacun de notre côté avons construit nos prédicteurs, mené nos recherches, adopté une approche différente.
- La méthodologie est grosso modo la même (contrôles synthétiques) mais son implémentation est différente : @AlexandreLohma1 utilise la méthode originale d'Abadie et al., tandis que j'utilise la version "augmentée" qui permet des poids négatifs dans de rares cas et augmente la méthode de divers outils* (voir *) pour améliorer sa précision.
Assez de bla bla, place aux résultats !
J’ai reconstruit une "France sans euro" grâce à cette méthode contre-factuelle.
👉 L’idée est simple : créer un jumeau statistique de la France en combinant plusieurs pays comparables (les “donneurs”), avec des poids choisis pour que ce jumeau colle au mieux à la trajectoire française avant l’euro.
➡️ Le calage se fait sur 1975–1993 (période sans euro), le "traitement" (et quel traitement!!!) commence en 1994 (arrimage UEM), l’euro scriptural arrive en 1999, et j’évalue les écarts jusqu’en 2020.
[🛠️ *Techniquement, j’utilise une version robuste (régularisation + validation croisée temporelle) qui améliore la stabilité et fournit des bandes d’incertitude autour de la trajectoire synthétique. ]
🧭 Pour les non-spécialistes : imaginez qu’on assemble une combinaison de pays pour mimer "l’ancienne" France pré-€ ; si, avant l’euro, la courbe de cette combinaison colle à la vraie France, alors après l’euro l’écart observé a du sens causal sous hypothèses classiques (les donneurs ne sont pas eux-mêmes affectés par le traitement, pas de rupture structurelle géante côté donneurs).
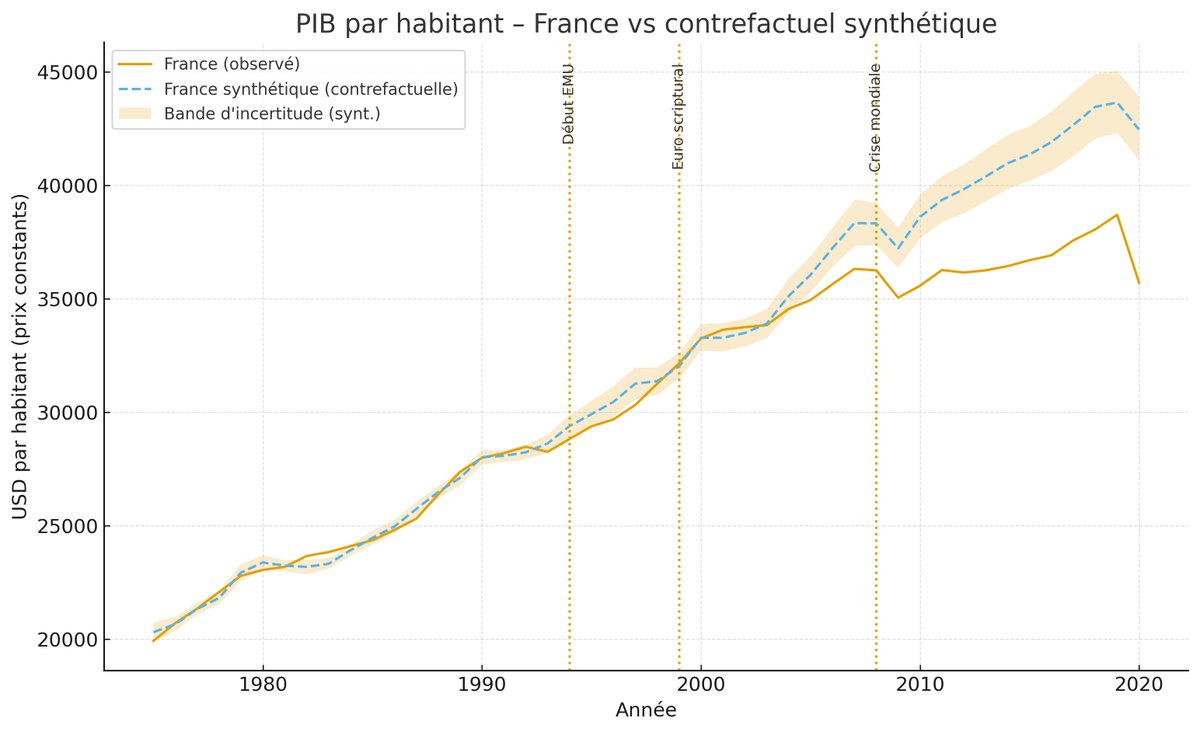
✅ Ici, le test de crédibilité est très bon : R² ≈ 0,989, corrélation ≈ 0,995, RMSE ≈ 271 $/hab sur 1975–1993. On colle très bien.
(NB : pas "d'overfitting", voir *)
Courbes PIB/hab en $ constants, 1975–2020 ; avant 1994, les deux lignes se superposent quasi parfaitement ; après 1994, la ligne synthétique passe au-dessus de la ligne France ; jalons verticaux 1994/1999/2008.
Après 1994, l’écart s’ouvre durablement et s’amplifie à chaque crise.
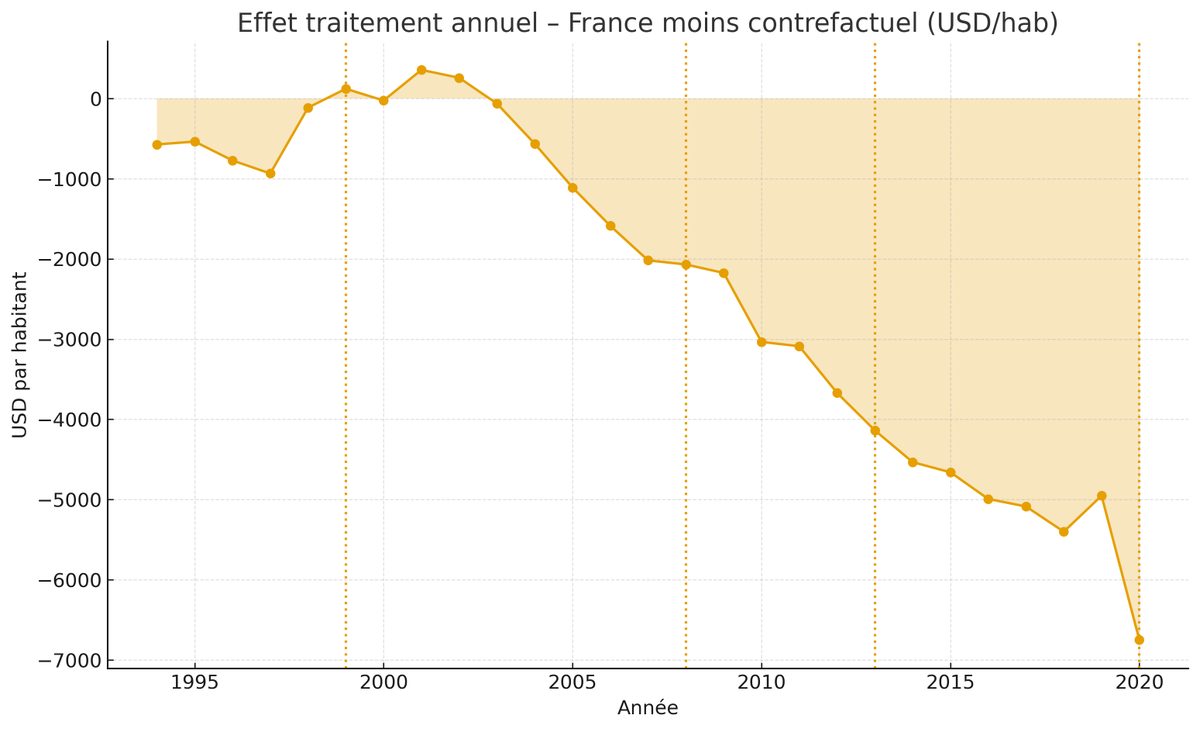
📉 L’effet moyen sur 1994–2020 est de −2 301 $ par habitant et par an (≈ −6,35 %).
🧮 Au total, cela représente −62 123 $/hab cumulés ($ constant PPP).
🟢 L’année la moins défavorable est 2001 (+356 $/hab), 🔴 la plus défavorable est 2020 (−6 750 $/hab).
Série annuelle des écarts France − synthétique en $/hab ; légère zone positive autour de 2000, puis glissade profonde et continue jusqu’à ~−6 750 en 2020.
Pour rendre la lecture plus digeste, je décompose par grandes phases. 1994–1998 (avant euro) : −1,98 %. 1999–2007 (début euro) : −1,43 %. 2008–2012 (crise financière/zone euro) : −7,82 %. 2013–2020 (reprise inachevée) : −13,69 %.
➡️ à chaque choc, l’écart s’élargit et ne se referme pas totalement ensuite, ce qui laisse une "cicatrice" sur le niveau de PIB/habitant (le rattrapage est mou, voire inexistant...).
La France synthétique est un panier d’économies avancées ouvertes (hors zone euro) qui capturaient au mieux la dynamique française d’avant-euro.
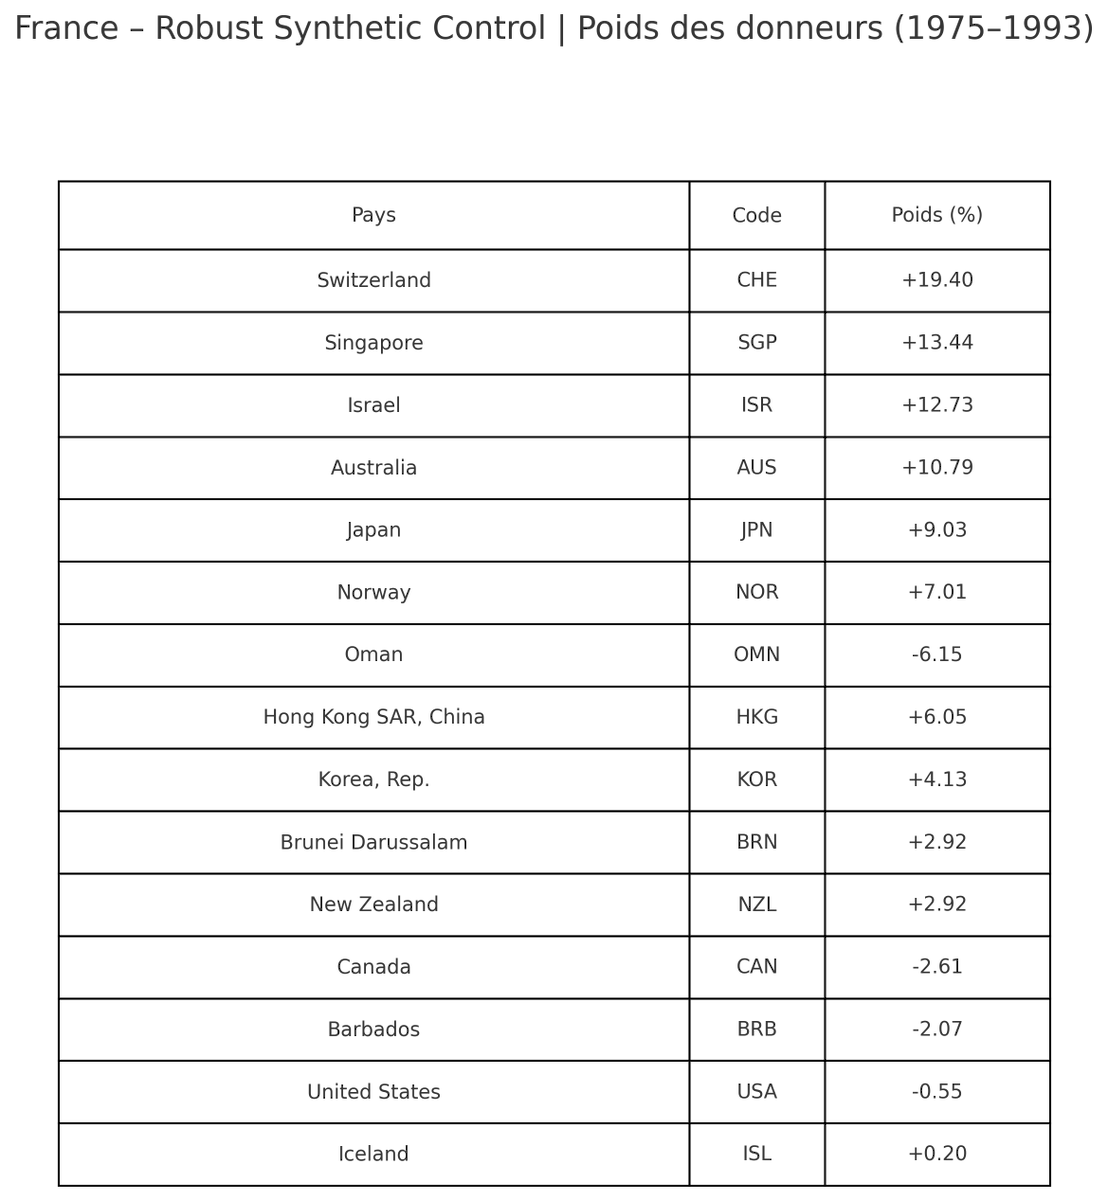
🧪 Les poids signés (statistiques) servent à aligner les tendances pré-1994 ; ils ne sont pas des "parts de marché" mais des coefficients de pondération. Principaux poids positifs : Suisse (19,40 %), Singapour (13,44 %), Israël (12,73 %), Australie (10,79 %), Japon (9,03 %), Norvège (7,01 %), Hong Kong (6,05 %), Corée (4,13 %), Brunei (2,92 %), Nouvelle-Zélande (2,92 %), Islande (0,20 %).
Côté poids négatifs (équilibrage) : Oman (−6,15 %), Canada (−2,61 %), Barbade (−2,07 %), États-Unis (−0,55 %).
Tableau : Poids des donneurs (1975–1993)
si, dans le monde réel, la France a performé en dessous de sa jumelle statistique depuis l’arrimage à l’euro, c’est que quelque chose lié à l’union monétaire a freiné sa trajectoire.
La méthode ne raconte pas toute la mécanique, mais elle mesure proprement l’écart de niveau de vie par habitant par rapport à une trajectoire plausible sans euro.
🔍 Les contrôles de robustesse (régularisation, réduction dimensionnelle, validation croisée, intervalles d’incertitude) indiquent que le résultat n’est pas porté par un seul donneur ni par un mauvais appariement pré-1994.
Comme pour toute méthode quasi-expérimentale, on garde des pincettes : l’interprétation causale suppose des effets de débordement limités vers les donneurs et l’absence de rupture structurelle majeure propre aux donneurs pile au moment du traitement.
Last but not least, je vais tenter une ébauche d'explication : pourquoi l’impact est négatif et pourquoi il s’amplifie en crise. C'est une ébauche, pas une parole d'évangile, et mérite évidemment des travaux complémentaires qui seront faits plus tard!
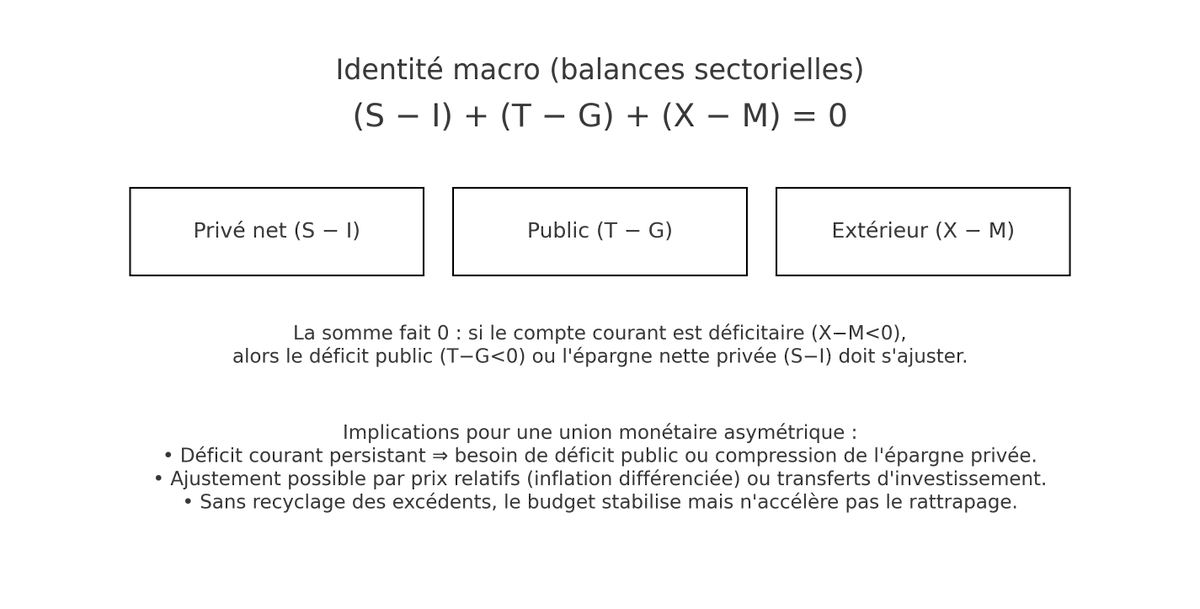
💡 D’abord, la compression des spreads n’implique pas, en soi, un gain de compétitivité-prix : ce qui compte pour les parts de marché à l'export, c’est le taux de change effectif réel (TCER), donc les prix relatifs. Sans outil de change national, l’ajustement des prix relatifs passe par des différentiels d’inflation/salaires entre membres : si l’Allemagne reste en dessous et la France au-dessus, le TCER français se retrouve surévalué vis à vis du voisin Allemand, d’où marges comprimées, exportations pénalisées et déficit commercial plus fréquent. Ensuite, la mécanique comptable des balances sectorielles impose l’identité (S − I) + (T − G) + (X − M) = 0 : quand (X − M) < 0 (déficit courant), il faut compenser soit par (T − G) < 0 (déficit public plus élevé), soit par baisse de (S − I) (compression de l’épargne nette privée). Keskécé ? Par analogie, c'est la "tuyauterie" macro-économique. Lorsque qu'on regarde toute les épargne nettes (du secteur privé càd vous et moi, de l'Etat càd le déficit public, du reste du monde càd le compte courant), elles se compensent toutes. Tout ça pour dire qu'agir sur un élément, a des effets sur l'autre.
Petite illustration (que j'espère claire!) ci dessous :
En France, l’ajustement s’est fait surtout par le budget : le déficit public stabilise la demande mais n’investit pas assez pour rehausser la productivité potentielle, faute d’un recyclage systématique des excédents du Nord en projets d’investissement au Sud.
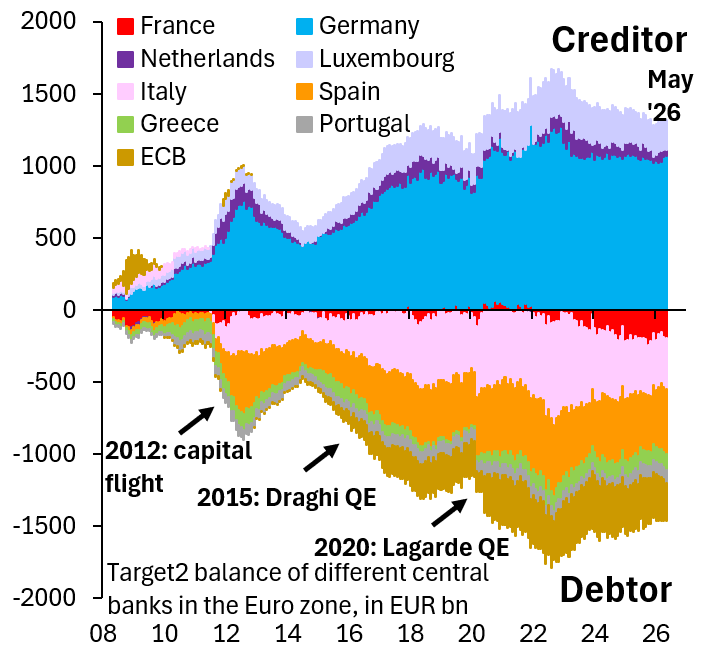
Or TARGET2 (le système de paiement intra-€) n’est pas une réserve de change : ces créances intra-Eurosystème ne se transforment pas en financement d’infrastructures/technologies au Sud comme le ferait, dans un système de changes nationaux, l’achat de titres publics (pensez aux réserves en Treasuries : le déficit commercial américain vis à vis de la Chine est recyclé par cette dernière par l'achat d'obligations américaine).
🔁 Dans une union monétaire asymétrique, deux piliers sont nécessaires : soit une inflation différenciée (inflation du Nord excédentaire > celle du Sud déficitaire) qui corrige le TCER sans dévaluation interne ; soit un recyclage ordonné des excédents (Allemagne, Pays-Bas, Irlande, etc.) vers des déficits publics ciblés au Sud pour financer du capex à rendement social élevé (productivité, rattrapage techno, capital humain). Faute de ces piliers, chaque crise force soit la déflation salariale (lente et coûteuse), soit la compression de l’augmentation de l'épargne nette privée ("austérité"), ou que le budget éponge sans "casser la baraque" (il compense partiellement en évitant que l'épargne nette privée s'effondre, mais celà se fait au prix d'inégalités inter-générationelle que l'on connait...et c'est insuffisant pour compenser l'inflexibilité de l'euro vu la règle des 3%, d'ailleurs l'Europe et en particulier l'Allemagne, vit assez largement en dessous ses moyens) ce qui explique pourquoi l’écart avec la France sans euro s’accroît sur la durée.
🔄 En contrefactuel sans euro, un franc flottant se serait naturellement déprécié, ré-équilibrant le compte courant et réduisant le besoin de déficit public (les trois soldes se compensant, voir illustration). Aussi, sans PSC, on aurait pu au moins temporairement et de manière ciblée jouer la domination fiscale (c'est à dire peu ou prou ce que fait Trump : déficit très élevé, coordination avec la politique monétaire, distribution de revenus sous forme d'intérêts pour soutenir la demande, repeat...)
✅ Moralité : l’euro peut très bien fonctionner pour la France si l’on accepte, de fait, une inflation différenciée et/ou un recyclage des excédents du Nord pour financer des déficits d’investissement ciblés au Sud ; sinon, chaque choc élargit l’écart avec la trajectoire contrefactuelle.
*méthode (pour les plus accrochés qui veulent contr^^oler la robustesse!!) :
notre "jumeau statistique" est construit en deux temps, pour rester explicatif et éviter le sur-ajustement. D’abord, je nettoie tout le panel pays-années de PIB/habitant et de prédicteurs (il y a quelques trous ici et là sur certains predicteurs, ce qui rendait difficile de mixer les donnés de la BM et celles du FMI) avec une complétion de matrice à faible rang : concrètement, on suppose que les trajectoires partagent des facteurs communs (chocs globaux, tendances) et l’on reconstruit une version lissée via une pénalisation qui réduit la complexité (norme nucléaire, voir papier de 2018 en référence que j'ai scrupuleusement appliqué). Pourquoi faire ça ? Parce que ça extrait le signal commun et filtre le bruit idiosyncratique et les manques de données : au lieu de forcer un mélange de pays à épouser chaque zigzag français, on apprend une structure parcimonieuse qui ne peut pas mimer le hasard. Ensuite, plutôt que d’estimer des poids directement sur des dizaines de pays (risque d’overfitting), je projette les donneurs sur quelques composantes principales (les facteurs appris), puis j’estime la France synthétique par régression ridge dans cet espace : la réduction de dimension + la pénalisation imposent une forme d’Occam (petits coefficients, variance contrôlée), et j’autorise des poids signés uniquement comme outil d’approximation des tendances. Le choix des hyperparamètres (nombre de facteurs, intensité de la pénalisation) est fait par validation croisée sur la période pré-traitement : on n’utilise que le passé pour prédire un futur proche, ce qui teste la capacité de généralisation et évite de regarder la période post. On obtient alors une trajectoire contrefactuelle Ŷ_FR,t et un écart τ_t = Y_FR,t − Ŷ_FR,t ; l’incertitude est quantifiée par un "gaussian posterior" autour de la reconstruction (tirages Monte Carlo → bandes d'incertitudes crédibles). Au total : complétion (shrinkage global) + facteurs (faible dimension) + ridge (shrinkage local) + CV temporelle (généralisation) = une estimation robuste, lisible et moins sujette au sur-ajustement que des pondérations libres sur un grand panier de donneurs.
ZE END !! Etant à l'étranger (il est tard ici!) je répondrai d'ici quelques heures sûrement.
REFERENCES PRINCIPALES :
- Abadie, A., Diamond, A., Hainmueller, J. (2010). Synthetic Control Methods for Comparative Case Studies. JASA 105(490).
- Ben-Michael, E., Feller, A., Rothstein, J. (2021). The Augmented Synthetic Control Method. JASA.
- Amjad, M., Shah, D., Shen, D. (2018). Robust Synthetic Control. JMLR 19.
- Xu, Y. (2017). Generalized Synthetic Control Method: Causal Inference with Interactive Fixed Effects. Political Analysis 25(1).
The claim "China's banks are desperate need of USD" needs a tad bit of justification.
There are three offsetting bits of evidence that I an least would think need to be factored into any assessment
1/
Incredibly dated view
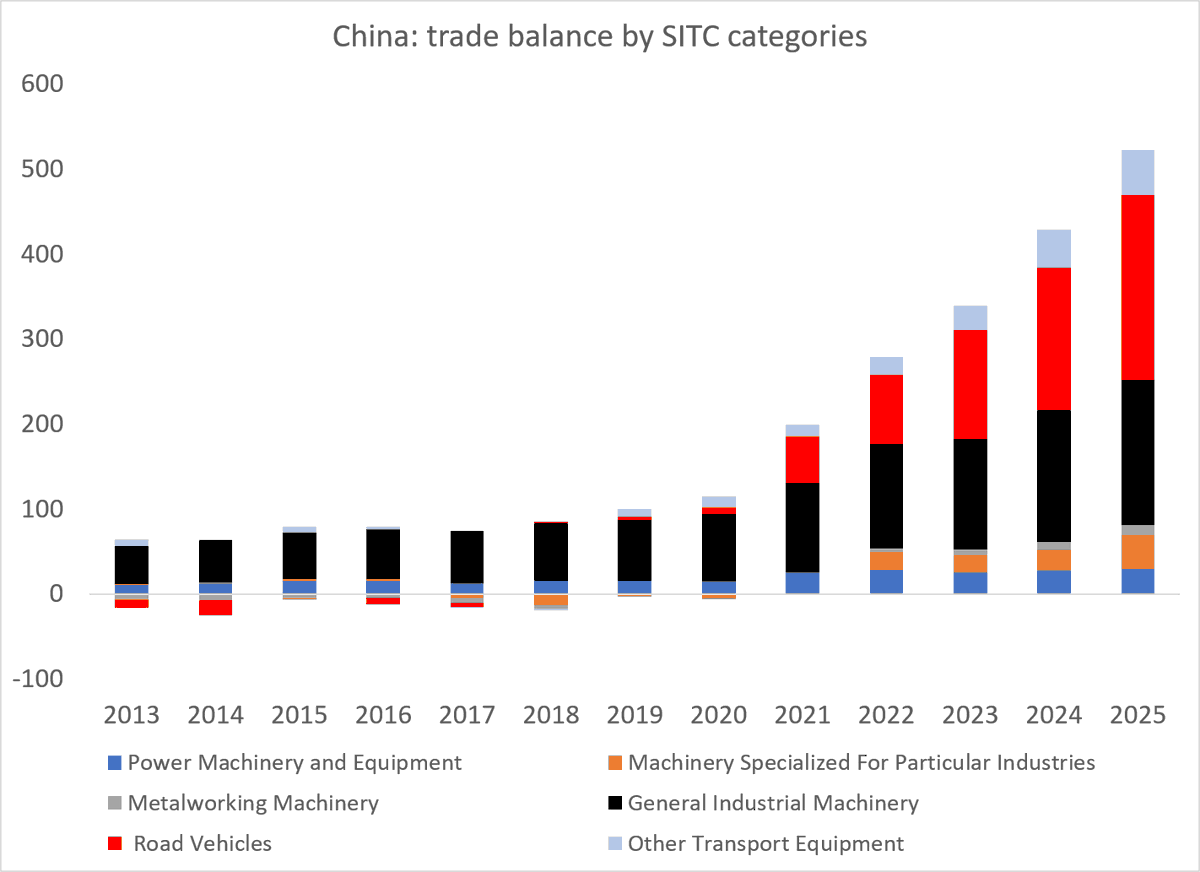
China is exporting high end intermediate inputs (magnets, legacy chips, precursor chems etc) and clearly at the forefront of sectors like EVs and batteries
Much of its recent export growth has been in high end machinery, where it competes more with Germany
1/
A slide from a talk I'm giving on wealth inequality next month.
The UK has massively overweighted its wealth in terms of housing ownership (which is less productive) compared to Americans.
This is a primary driver for our lower standard of living.
Graduate premium has grown in most other countries as numbers going to uni have increased. UK declining graduate premium is unique, and likely linked to poor economic performance rather than "too many kids going to university". Critical piece of info as we think about HE policy, and says to me we need to focus on economic growth to provide valuable opportunities for grads, not knock the value of uni.
Brilliant report from @jburnmurdoch in the @FT last week.
@suttontrust
Good rebuttal to Rey, Gourinchas and Gopinath in the Economist.
Like many of us in Europe, Indian economists Nageswaran and Srinivas argue the undervalued yuan is not merely a reflection of domestic policy choices. Nor that China should get to adjust in its own good time.
1/
Bang on here:
“In the short run, the exchange rate is also a policy lever in its own right. If it were not, the imf would not have long made currency devaluation a standard part of its structural-adjustment conditionality”
2/
@DembskiT Oui je pense que c’est juste pour faire baisser la ratio « headline » rien de plus (et flatter les milieux militants d’ext gauche qui adorent ce genre de bullshit, ça fait révolutionnaire)
For years while economists both inside and outside China have called on Beijing to fight off delation and raise the consumption share of GDP by lowering interest rates and expanding credit, I have argued that this is the wrong solution, based on mistakenly assuming that China's financial system works like that of the US.
In fact it works in a very different way. Chinese banks mostly borrow from households to lend to businesses and government. Households are overwhelmingly net creditors to the banks while businesses and government net borrowers.
Lowering interest rates, in other words, rather mechanically reduces the household income share of GDP and expand the business and government shares, which means it tends to expand production faster than consumption.
We saw this most obviously in the 2000s, when Beijing engineered highly negative real interest rates to help clean up bad debt, and saw a near-collapse of the household share of GDP (and with it, the consumption share).
That's why, I argued, credit expansion and lower interest rates in China actually reduce consumption and are likely to be deflationary. This, by the way, was a similar story in Japan in the 1980s and 1990s.
Jinfan Zhang and Wei Xiong have just published an NBER paper that makes a very similar point. They write: "This paper investigates why China’s recurrent credit expansions have coincided with persistently weak inflation. We argue that this pattern reflects the country’s production-oriented monetary regime."
"Credit expansion in China," they continue, "tends to sustain production and balance sheets rather than stimulate final demand. As a result, monetary policy operates less as a conventional tool for demand management and durable reflation, and more as a mechanism for preserving production capacity and supporting growth."
If they are right (and I think they clearly are right), this has the seemingly counter-intuitive implication that rebalancing the economy towards a greater reliance on domestic consumption requires higher, not lower interest rates.
Of course given how heavily indebted government and businesses are, raising interest rates will be extremely painful for the production side of the economy, but this simply reinforces what we already know from the historical precedents – that it is necessary, but extremely painful, to rebalance an economy with very low consumption.
That's because the income transfers needed to rebalance an economy towards consumption must come from a production side that had previously benefitted from the reverse transfers. This almost always results in a growth contraction on the production side. That is probably why rebalancing is always put off for so long.
https://t.co/X7NY4Pfeo8
Brussels is once again calling for scrapping the veto in EU foreign policy. Yet when national interests are truly at stake, capitals still reach for it—Germany included.
Abolishing the veto would not create common interests where none exist, Michael Thoma writes—it would only let the majority force decisions others see as threats to their security.
https://t.co/YVA9ZbvmFg
This is nuts. Very real of course. But still beyond any reasonable expectation of what a memory chip cycle looks like. Korea's exports are on track to basically double in a year.
Korea! not a small economy.
Ending the Euro isn't anti-European or a step back. You can still do joint foreign and defense policy. You can still have free trade and banking union. An end to the Euro means greater transparency, accountability and thus - ultimately - a stronger Europe.
https://t.co/HOQIaIstJ3
@robin_j_brooks@pietercleppe And the possibility for each country to adopt measures to adjust its current account, to have its own fiscal policy (wether good or not but that’s what responsibility is about!), and to fix once and for all those intra EZ imbalances and deliver the growth needed!
@1867ben@AllieRenison I think it would mean some sort of mix between : common standards in JIT supply chain, and MRA for the rest of sectors with no alignment but MRA of CAB results and tests
Inflation has long beleaguered Argentina. Javier Milei hopes to change that by trying to bind his—and future—governments from indulging in money printing. The plan is laudable. But it has wrinkles https://t.co/yagQKmfblS
@michaelxpettis At last someone says it ! We need a grand bargain on macro imbalances (including intra EZ one) that also make surplus countries bear their share of the adjustment burden, ie by penalising excess surplus and adjusting nominal fx rates.
Korea Times: "The South Korean surplus totaled $49.73 billion in June, up from the previous record of $38.61 billion in May."
These are incredibly large surpluses. This is why I have long argued that the problem isn't China. It is a global trading system that allows, and even rewards, countries that choose to suppress domestic demand in order to make their manufacturing sectors more competitive than those of their trading partners.
It does this by allowing them with no penalty to run the trade surpluses that force their trade partners to absorb the costs of their domestic policies. This is precisely what Keynes argued against at Bretton Woods.
https://t.co/OOej62gK1K