كثير استفسارات تجي في الجروبات و على الخاص تستفسر عن الفرق بين الاحتساب العكسي و ضريبة الاستقطاع
اول شي لازم تفصل بين ضريبة الاستقطاع و الاحتساب العكسي
الاحتساب العكسي عن الخدمات المستوردة او السلع المستوردة لكن ضريبتها كانت مؤجلة في الجمارك وتفصح عنها في الاحتساب العكسي بتاريخ الفاتورة او البيان الجمركي
ضريبة الاستقطاع عن الخدمات المستوردة او الأرباح الموزعة لغير المقيمين و هذي تفصح عنها في اقرار ضريبة الاستقطاع في وقت السداد
يعني مثلا��
مورد غير مقيم من إيطاليا قدم لك خدمة استشارات مالية بقيمة ١٠٠ الف ريال
صدر لك الفاتورة بتاريخ ١٥-٢-٢٠٢٤
و تم السداد (التحويل) بتاريخ ٥-٧-٢٠٢٤
انت هنا تفصح عن ال١٠٠ الف في اقرار ضريبة القيمة المضافة الربع الاول ٢٠٢٤ في بند الاحتساب العكسي (مافي ضريبة مستحقة باعتبار ان الاستشارة تخص نشاط خاضع)
و تفصح عنها كمان في ضريبة الاستقطاع لكن في اقرار شهر ٧ (تستحق ضريبة استقطاع بنسبة ٥٪)
يعني تحول للمورد ٩٥ الف و للهيئة ٥ آلاف
السلام عليكم ورحمة الله وبركاته
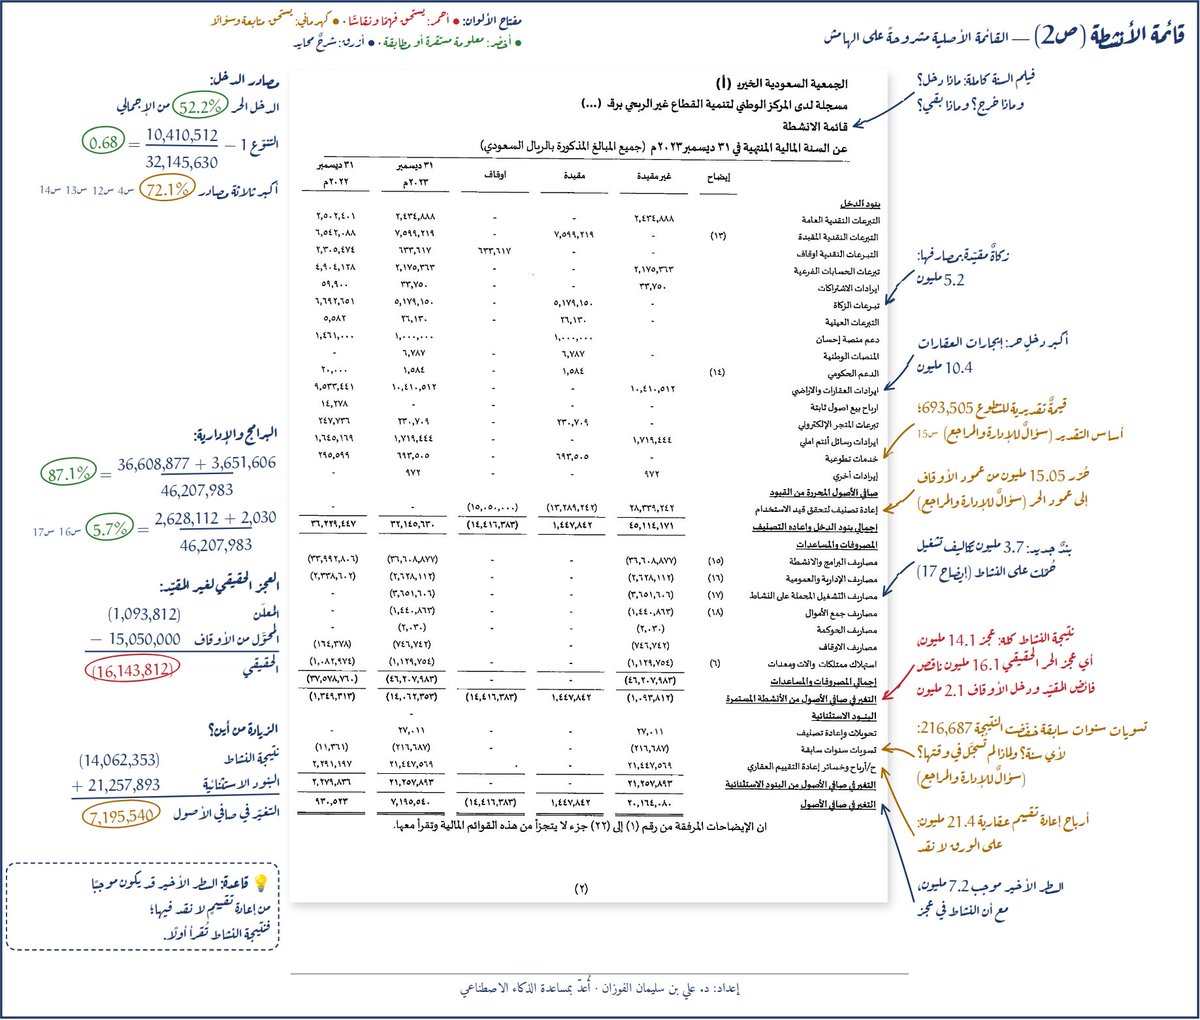
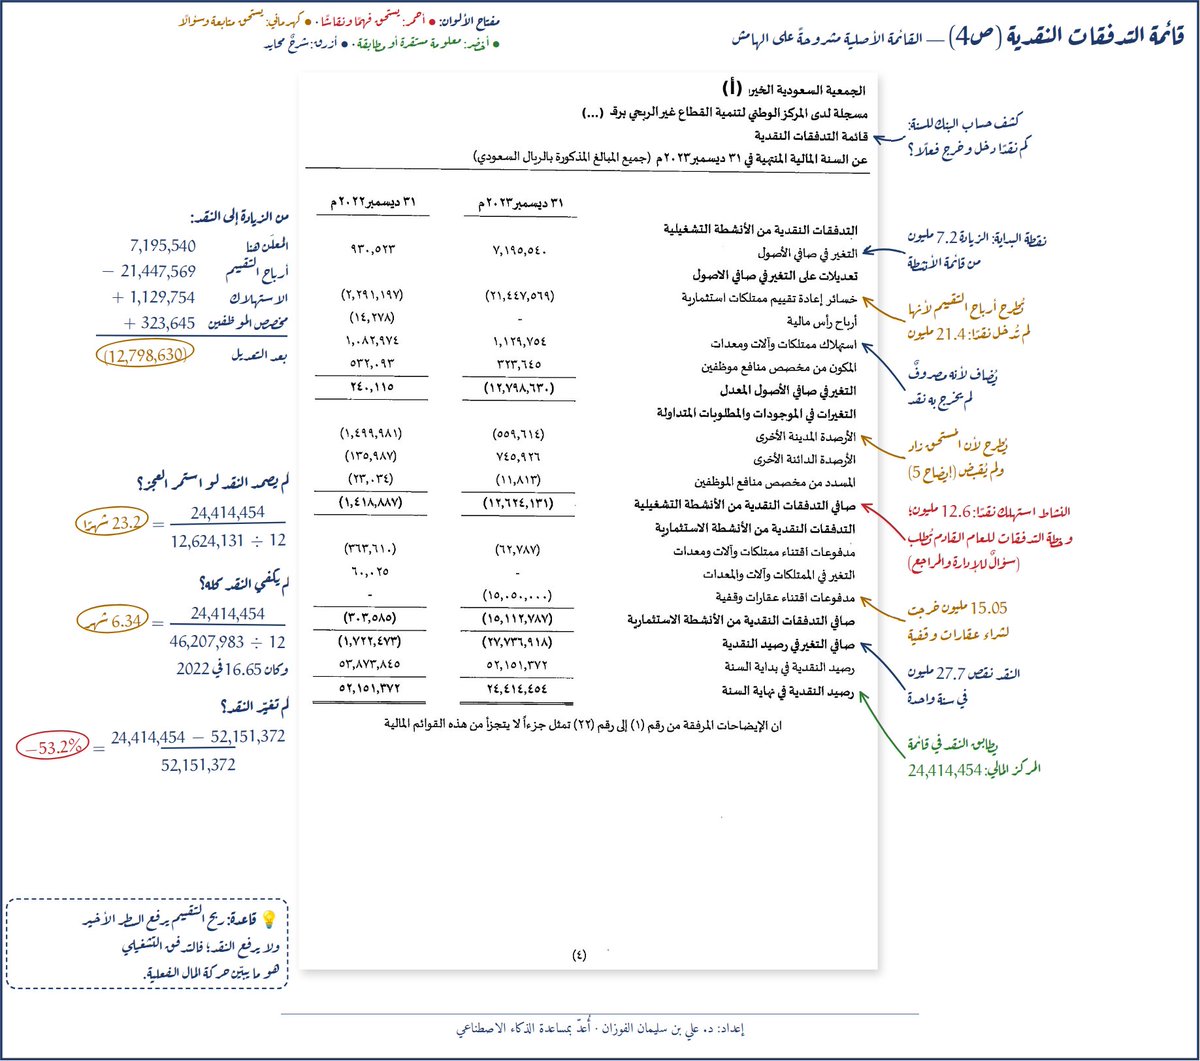
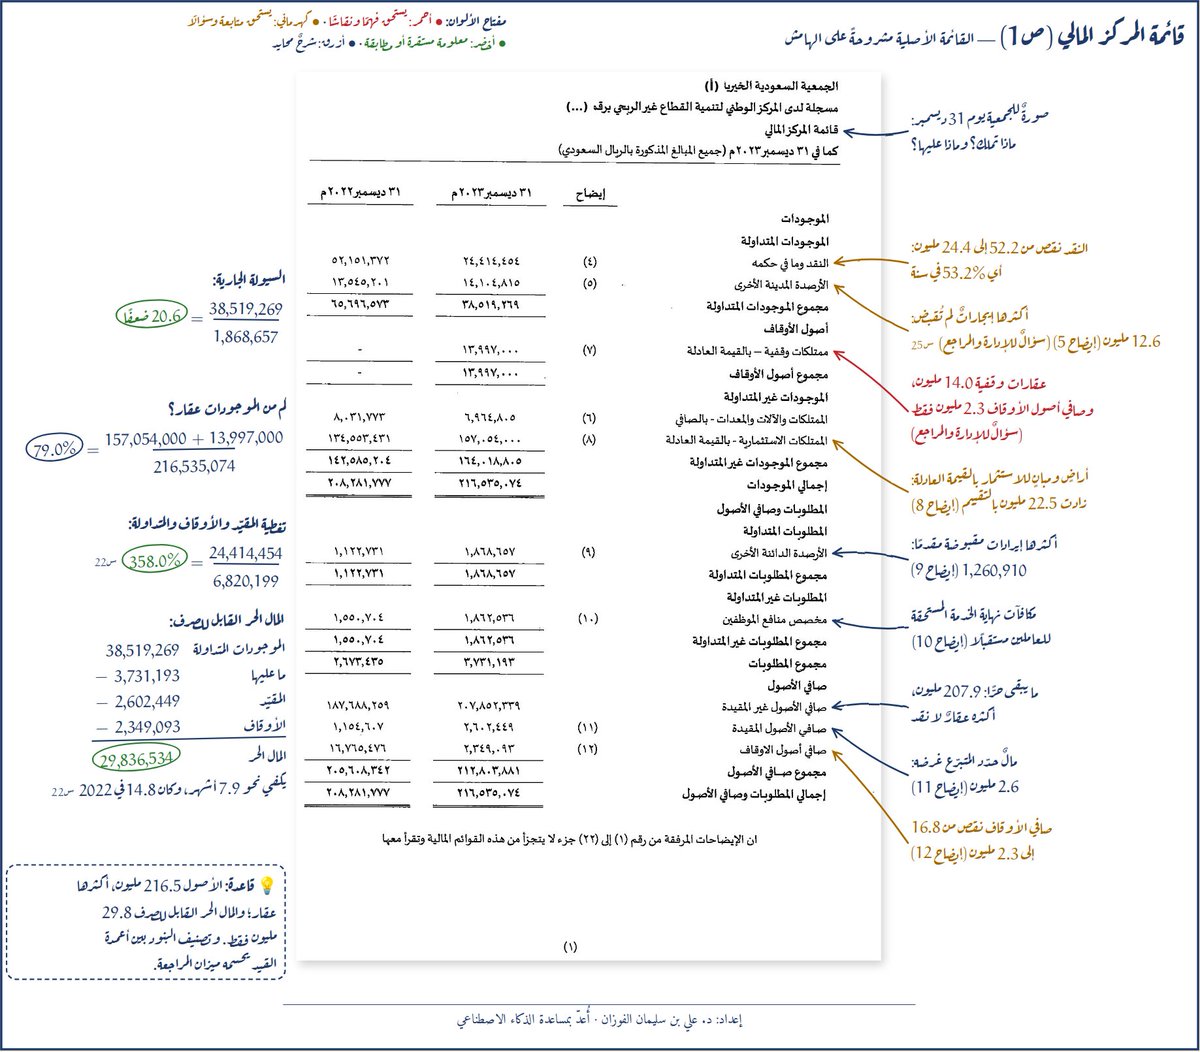
أرفق لكم نموذجًا عمليًا لتحليل القوائم المالية، تم فيه إجراء التحليل مباشرة على القوائم نفسها، من خلال التعليقات والملاحظات الجانبية المرتبطة بكل بند ورقم.
ميزة هذه الطريقة أنها لا تكتفي بعرض التحليل في تقرير منفصل، ��ل تجعل القارئ يرى ال��قم، ثم الملاحظة عليه، ثم دلالته التحليلية في المكان نفسه.
وأعتقد أنها طريقة مفيدة جدًا لمن يريد تعلّم قراءة القوائم المالية بصورة عملية، خصوصًا غير المتخصصين في المالية والمحاسبة، وأعضاء مجالس الإدارات والقيادات في المنظمات غير الربحية.
المرفق تجربة قابلة للتطوير، وأتطلع إلى ملاحظاتكم ومقترحاتكم حولها.
وشكرا
https://t.co/muEWjYAL4v
نحتفي معكم بوطن عظيم، وبفرص جديدة للتطوير والتمكين 🇸🇦💚
بمناسبة #اليوم_الوطني_السعودي_٩٦
نقدم لكم بالتعاون مع مزاول @mozawil فرصة للفوز بـمقعدين مجانية في ورشة «مزاولة مهنة المحاسب في قطاع المقاولات» 🎁
كل اللي عليك:
تابع @ATBAEUK و @mozawil
لايك ❤️
رتويت 🔁
السحب يوم 27 سبتمبر
عبر حساباتنا في إكس ولينكدإن
تلخيص شخصي لدورة «أساسيات #ضريبة_القيمة_المضافة#VAT »
تقديم: د. أنور بن علي الحميدي
أبرز الفوائد التي دوّنتها:
أولًا: أنواع الضرائب
1. ضريبة القيمة المضافة.
2. ضريبة الدخل.
3. ضريبة الاستقطاع.
4. ضريبة السلع الانتقائية.
5. ضريبة التصرفات العقارية.
ثانيًا: مفاهيم أساسية
• ضريبة القيمة المضافة ضريبة غير مباشرة تُفرض على السلع والخدمات في كل مرحلة من مراحل سلسلة التوريد، ويتحمل عبئها المستخدم النهائي.
• التوريد في سياق الضريبة يشمل بيع السلع وتقديم الخدمات.
• الاستيراد: إدخال السلع أو الخدمات من خارج المملكة إلى داخلها، وعكسه التصدير.
• ضريبة المدخلات: الضريبة على المشتريات، وضريبة المخرجات: الضريبة على المبيعات، والفرق بينهما هو صافي الضريبة.
• المكلف / الخاضع للضريبة: الشخص أو المنشأة التي تكون مسجلة في ضريبة القيمة المضافة أو ملزمة بالتسجيل فيها
• المورد هو البائع أو مقدم الخدمة، والمشتري هو العميل.
• الضريبة في الأصل ليست تكلفة ولا إيرادًا للتاجر، وإنما يتحملها في النهاية المستهلك النهائي.
ثالثًا: نطاق تطبيق ضريبة القيمة المضافة
1. توريد السلع والخدمات.
2. استيراد السلع.
3. الاحتساب العكسي، وغالبًا ما يرتبط باستيراد الخدمات.
والأصل تطبيق الضريبة على هذه الحالات مع وجود استثناءات.
رابعًا: شروط خضوع التوريد للضريبة
1. شخص خاضع للضريبة.
2. توريد خاضع للضريبة.
3. أن يكون التوريد داخل المملكة.
والشخص الخاضع للضريبة هو شخص طبيعي أو اعتباري يزاول نشاطًا اقتصاديًا مستمرًا بصفة مستقلة وبهدف أو بقصد تحقيق الدخل، ويكون مسجلًا أو ملزمًا بالتسجيل.
خامسًا: أهم التزامات المسجل
1. فرض الضريبة على المبيعات.
2. إصدار الفواتير الضريبية وحفظها.
3. تقديم الإقرار الضريبي.
4. سداد صافي الضريبة المستحقة.
سادسًا: التسجيل في الضريبة
• يجب التسجيل عند بلوغ التوريدات حد التسجيل الإلزامي 375 ألف ريال.
• التسجيل الاختياري عند بلوغ 187,500 ريال.
• لا يدخل في احتساب الحد: التوريدات خارج النطاق - والتوريدات المعفاة - وبيع الأصول الرأسمالية بشروط.
• بالنسبة المقيم: يُنظر إلى حد التسجيل خلال 12 شهرًا، إما بأثر رجعي, أو باختبار تقديري.
• غير المقيم: تطبق عليه أحكام التسجيل فور مزاولة أي توريدات خاضعة للضريبة داخل المملكة.
سابعًا: أنواع التوريدات
• التوريدات التي تتحمل الدولة ضريبتها: توريدات خاضعة للنسبة الأساسية في حالات محددة، مثل بعض الخدمات الصحية والتعليمية للمواطن.
• التوريدات الخاضعة للنسبة الصفرية: توريدات خاضعة للضريبة بنسبة 0%، مع جواز خصم ضريبة المدخلات وفق الشروط، مثل المعادن الثمينة والأدوية المؤهلة.
• التوريدات المعفاة: لا تُحصّل عليها ضريبة القيمة المضافة، ولا يجوز خصم ضريبة المدخلات المرتبطة بها، مثل الخدمات المالية وتأجير العقار السكني؛ وبالتالي تصبح ��ريبة المدخلات المرتبطة بها تكلفة.
ثامنًا: المعالجة المحاسبية
تعرفت على طريقتين لتسجيل ضريبة القيمة المضافة:
1. حساب واحد: تُسجل فيه ضريبة المدخلات والمخرجات، ويظهر الرصيد الصافي المستحق أو لصالح المكلف.
2. حسابان: حساب لضريبة المدخلات ضمن الأصول المتداولة، وحساب لضريبة المخرجات ضمن الالتزامات المتداولة، ثم تتم المقاصة لتحديد صافي الضريبة وتسويتها.
#ختاماً:
لا يقتصر فهم ضريبة القيمة المضافة على الماليين؛ بل هي يمتد للمستشار القانوني لضمان سلامة العقود وصياغة شروط التوريد، فض��اً عن أهميتها في إدارة المنازعات الضريبية والترافع أمام اللجان؛ لحماية المنشآت من الغرامات والمخاطر النظامية.
كتاب دبلوم المعايير الدولية للتقارير المالية بالعربي 2026 IFRS
الكتاب به محتوي الدبلومة بالاضافة الى باقي المعايير الاخري
الكتاب به كل المعايير حتي IFRS 20
مرجع شامل ومبسط جدا وبالتطبيقات العملية
اتمني ان يفيد الجميع
ولو عندكم اي مقترحات ضعوها في التعليق ليتم اخذها في الاعتبار في الاصدار اللاحق
حمل الكتاب مجاني لكن اع��ل شير وفيد غيرك كمان
رابط الكتاب ودعواتكم
https://t.co/SBMPdGbvvk
🎁
دعماً للمتقدمين لاختبار #اخصائي_ضريبة_القيمة_المضافة
تقدم🍃مبادرة عون🍃
1️⃣
خصم 10٪💸
من قيمة دورة الإعداد للاختبار من تقديم
@ALNasser709
عبر @nyl_center
لأعضاء قروبات المبادرة عالواتساب
2️⃣
��قعدين مجانيين بالدورة🤩
السحب من
♻️الريتويت لتغريدة حساب مبادرة عون♻️
للتفاصيل
👇🏻