Lo que les comentaba hace tiempo: en el corto plazo iIán, tenía todas las cartas gracias al error norteamericano de no asegurar desde el principio el estrecho de Ormuz, pero ahora lo han provocado es que se pueda sacar petróleo por muchos más sitios, incluido por el lado omaní del estrecho. Tenían que haber buscado un acuerdo cuando tenían póquer, ahora solo tienen una pareja. Y con el tiempo ni siquiera eso.
Que importante es saber realizar beneficios a tiempo , también en las negociaciones. Podrían haber pasado a la historia como el país que ganó la guerra pese a haber sido aniquilado militar y económicamente y ahora acabarán aniquilados y encima ya no podrán decir que han ganado.
Ironically, Saudi Arabia now has more export capacity available (when combining both coasts) than it did prior to the war. Meanwhile, Iran is shipping out zero bpd.
📉 El dato de empleo en Estados Unidos ha sido malo. Y, sin embargo, es una buena noticia para el inversor.
Dentro de las reglas del mercado, malas noticias son buenas noticias. Este dato, unido a una inflación mejor de lo esperado, indica que la economía norteamericana no está tan recalentada como para que la Reserva Federal vuelva a subir los tipos de interés. Ya dije con el dato de inflación que no habría otra subida por el momento, y esto lo confirma. Si a ello sumamos la moderación del petróleo, que hoy baja de los 100 dólares (aunque eso está por ver de cara al futuro), el mercado lógicamente lo refleja.
📈 Además, una de las formas de detectar un mercado claramente alcista es cuando las malas noticias le sientan bien. Y lo que más sube es la tecnología. Porque estamos ante una revolución tecnológica que dispara la productividad de las empresas, y esa productividad se convertirá en mejores beneficios.
📊 No había ninguna burbuja. Una burbuja se crea cuando las cotizaciones suben mucho pero los beneficios no. Y en los últimos 12 meses el S&P 500 ha subido incluso algo menos de lo que han subido sus beneficios. Sería, en este sentido, la antiburbuja.
⚠️ Donde sí pongo el foco es en la renta fija a largo plazo. Francia se está convirtiendo en la nueva Grecia de Europa. Ha pasado de una ratio deuda/PIB del 98% cuando llegó Macron a algo más del 120%, a cuatro o cinco puntos de Grecia. No creo que se lleve a cabo lo que se está planteando de cara a las elecciones, como dejar de pagar una parte de la deuda, pero el dinero es muy miedoso. Hoy, la prima de riesgo que conviene mirar ya no es la de Francia frente a Alemania, que planea subir su deuda del 60% al 80% del PIB, sino frente a Suiza.
▶️ Vídeo completo en mi canal de YouTube: https://t.co/TJjAKoVM8R
Nota del autor/entrevistado: es más correcto decir “estas” malas noticias son buenas noticias en el actual contexto del mercado, porque no siempre las malas noticias cotizan al alza, sino en determinados casos particulares.
En Francia, Alemania, Holanda y también en España, la regulación sobre la vivienda en alquiler no deja de crecer. No entro aquí en si es bueno o malo, simplemente es un hecho. Aunque me gustaría saber: ¿Usted sigue viendo el ladrillo como la mejor forma de rentabilizar sus ahorros?
🚨 "Francia se está convirtiendo en la nueva Grecia en Europa" 🚨
@AlvargonzalezV (Nextep Finance) analiza el dato de empleo en EEUU, el papel clave de la IA en los mercados y la bomba de tiempo fiscal francesa: "Es el mayor enfermo de Europa por nivel de deuda".
👇 Ver análisis completo
Me encanta cuando los tertulianos dicen que no hay problema, que tal o cual gasto, indemnización, etc. lo va a pagar “el Estado”, como si fuera “alguien” que viene de fuera y cubre la diferencia. El Estado somos todos y todos pagaremos la diferencia. No critico nada, solo digo que no debemos engañarnos porque al final la realidad muerde.
Y luego nos quejamos de que en cualquier negociación, los norteamericanos nos llevan donde quieren. No solo hemos abandonado cualquier intento de liderazgo económico / tecnológico, sino que, además, cada vez, dependemos más de ellos en cuestiones energéticas. Brillante.
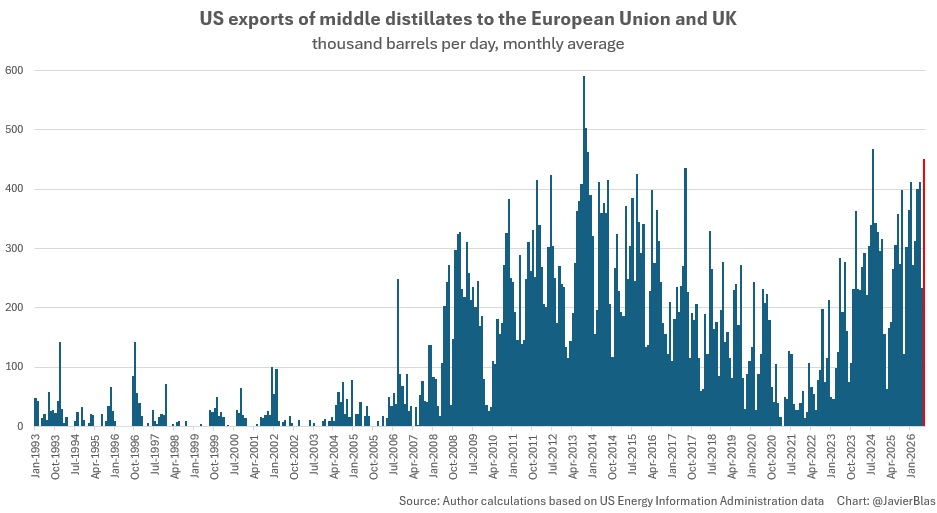
CHART OF THE DAY: Europe (EU+UK) is buying near record amount of diesel from US refiners, leaving the region quite vulnerable to White House's policy. (The chart is with monthly data up to July, and probably August and September data would be higher.)
Exacto: Europa es la más perjudicada por la crisis energética. Que la culpa sea de otros no significa que los políticos europeos por no hagan nada para encontrar soluciones ¿no tenemos ningún poder de negociación/presión en alguno de estos conflictos que nos van a arruinar?
Europe is finding itself sandwiched from all sides when it comes to refined products — diesel in particular (some of the damage is due to the US-Iran war; some is due to Ukraine-Russia; some is due to China, and a lot is self-inflicted). Policy response: Head in the sand.
El mensaje del Mercado es evidente: el problema no es tanto el precio del petróleo, que también, el problema es el exceso de deuda. De momento son solo avisos, pero si los políticos no actúan, de los avisos se pasará a las ventas masivas y de ahí a la crisis de deuda. Si les interesa el tema pueden acceder al vídeo de la jornada gratuita que hicimos al respecto recientemente en este enlace https://t.co/RaapsAs2MF
¿Está ya descontado en los precios todo lo que la inteligencia artificial va a suponer? Creo que no.
Lo que estamos viviendo y lo que ya vemos sí está más o menos recogido en las cotizaciones. Pero seguimos en el inicio del desarrollo de la inteligencia artificial y, sobre todo, de su implementación en el tejido productivo. Y esa parte, que es muy importante, todavía no se ha reflejado en su totalidad.
No somos del todo conscientes. No lo estamos viviendo como para decir: "ya está, esto no da para más". Pensamos que da para más y, por tanto, no está descontado totalmente en los precios.
Además, es algo fácil de ir comprobando: lo iremos viendo en los beneficios empresariales y en lo que vayan desarrollando estas compañías, incluidas las que ya cotizan, como Alphabet, o ámbitos como la computación cuántica. Ahí sabremos si ya hemos visto todo lo que hay que ver o si todavía nos queda por ver, por ejemplo, esos robots funcionando en los domicilios con inteligencia artificial.
Yo mismo ya experimento esa nueva forma de trabajar: es como tener detrás un ejército de consultores especializados. Y creo que esto va a ir a mucho más.
Resumiendo: no creo que estemos viendo todavía todo el potencial.
Vídeo completo en mi canal de YouTube: https://t.co/KphoKaNFyh
Alguien se ha dado cuenta de que, incrementando volumen, se superan los ingresos por comisiones que se obtienen produciendo solo fondos tradicionales. Black Rock no es la gestora más grande por los fondos tradicionales, sino por su madrugadora apuesta por los ETF (Aclaración: personalmente creo que fondos tradicionales y fondos cotizados, es decir, ETF, no solo son compatibles, sino que son sinérgicos yo no imagino una cartera de inversiónque no tenga ambas cosas)
FT: ‘Los bancos europeos lanzan sus propios ETFs para competir con Vanguard y Blackrock.
No era una cuestión de principios.
Era una cuestión de catálogo.
#ETF#Inversión
¿Por qué la subida de los tipos de interés de los bonos a largo plazo no ha afectado, de momento, a las bolsas?
Lo explicamos con datos, no con relatos:
→ Las tecnológicas y la banca, que son las que más pesan en el S&P 500, están ganando mucho dinero. Tienen negocios lo bastante buenos como para asumir una financiación más cara.
→ La historia muestra que, cuando la economía está fuerte, encaja razonablemente bien que suban los tipos. Sobre todo en periodos de revolución tecnológica, como la implantación de la inteligencia artificial.
→ Aun así, hay un límite. La bolsa estadounidense ha rentado de media en torno a un 8 % anual. Si una cartera de renta fija de alta calidad crediticia llegara a ofrecer una TIR cercana al 7 %, el gran inversor institucional podría empezar a pasar dinero de la bolsa a los bonos.
→ El matiz está en la deuda pública. Si el bono estadounidense se acercara al 6 % y siguiera subiendo, el riesgo sería una crisis de deuda global.
Mientras ese riesgo siga siendo alto, la alternativa a la renta variable no son los bonos, sino protegerse frente a esa posible crisis de deuda. Si esa crisis no llega, podríamos estar ante una oportunidad histórica en renta fija.
https://t.co/rXqFinM68G
Se vuelve a hablar de burbuja tecnológica y de que "esta vez sí va a explotar". Conviene poner las cosas en su contexto antes de decidir nada.
El PER es la medida que compara el precio de una acción con sus beneficios. Se calcula sobre beneficios estimados a 12 meses, porque hasta el negocio más sencillo tiene una idea de su presupuesto a un año: imagínese lo que sabrán Alphabet, Apple o Nvidia del suyo.
La clave está en la relación entre las dos cosas. Si la cotización sube y los beneficios no acompañan, mala señal. Si suben en la misma dirección, la relación precio-beneficio no se dispara.
¿Y qué dicen los números? El PER forward del Nasdaq 100 está hoy en 23. La media de los últimos 10 años ha sido de 24. Y en esos mismos 10 años, con esa media de PER, el Nasdaq ha subido un 600% incluyendo dividendos.
Cuando hace meses se afirmaba que había burbuja con el PER en esos niveles, o faltaba información o únicamente se buscaban "clics" en los vídeos.
Lo importante ahora es otra cosa: saber en qué momento la revolución tecnológica está ya descontada en los precios. Lo analizo en este vídeo de mi canal de YouTube: https://t.co/KphoKaNFyh
Acertado comentario y muestra de lo complicado que son las cuestiones geopolíticas. Tras cometer el desastroso error de no asegurar el estrecho inicialmente, ahora que 🇺🇸 lo controla se interpreta como que ha situado a Irán entre la espada y la pared. Y es cierto: o se rinden o atacan, se están quedando sin cartas que jugar. Que bien habrían hecho los iraníes encerrar un acuerdo cuando Trump estaba deseando irse y ellos habían ganado de cara a la opinión pública.
COLUMN: If you ask me who’s prevailing in the battle over the Strait of Hormuz, it’s clear President Trump has the advantage.
Problem is the oil market thinks Trump has been so successful that Iran would have no other option but to escalate militarily.
https://t.co/mHc7sp75u5
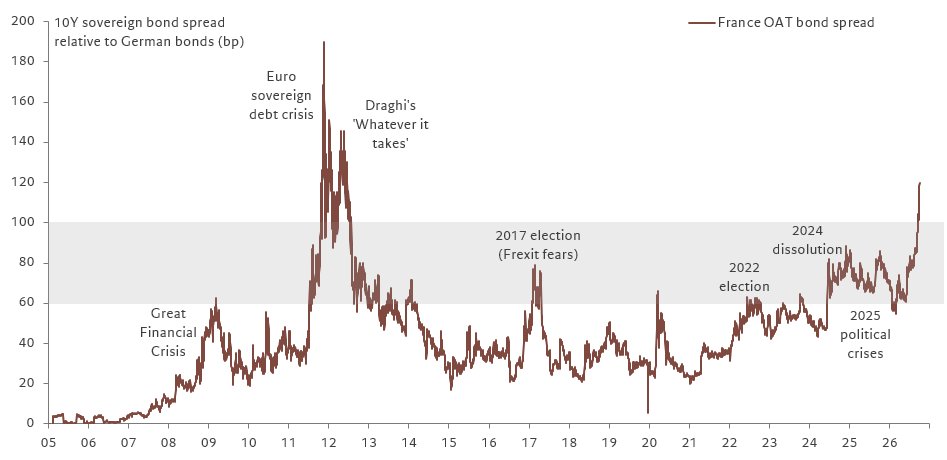
Info de interés para quienes asistieron a nuestra última jornada, cuyo vídeo creo todavía se puede solicitar en nuestra web https://t.co/vCnUCaYn9r “Le spread” como acertadamente lo han bautizado es uno de los indicadores más importantes a seguir de cara a una crisis de deuda.
🇫🇷 Le Spread enters a new regime as the rates sell-off hits the weakest links.
OATs facing a perfect storm of political radicalization, shifting opinion polls, weak growth, large deficits and borrowing needs (which the Treasury estimates will rise by €28bn in 2027, to €340bn).
Irán tenía que haber cerrado acuerdo cuando estaba en posición ganadora, aprovechado el error de Trump de no controlar el estrecho desde el principio. Bastaba ceder un poco en la cuestión nuclear. "Al enemigo, puente de plata". Ahora se está dando la vuelta a la tortilla.
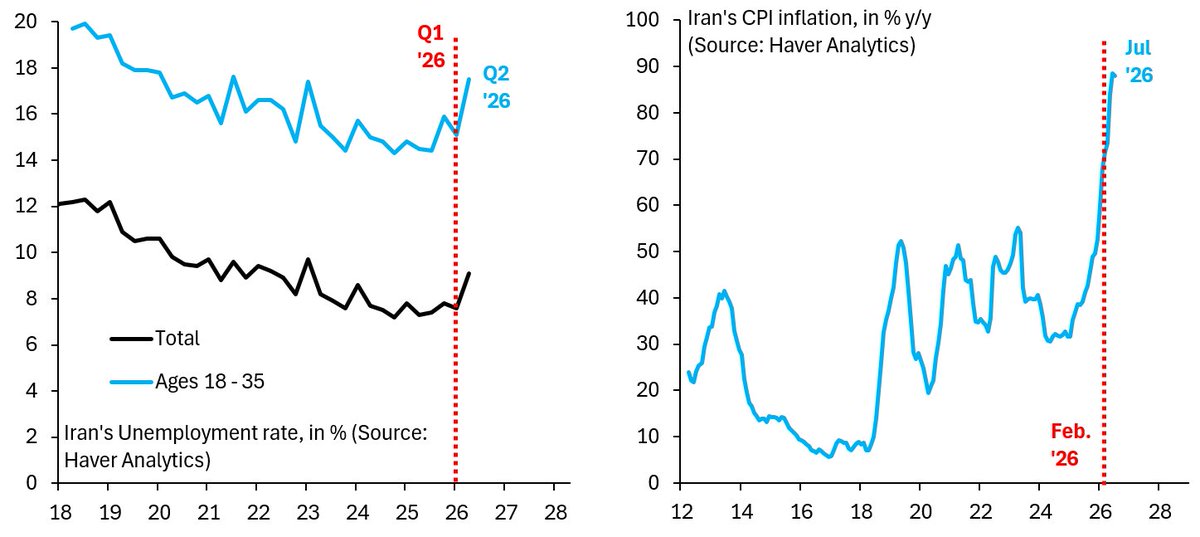
Iran has played its hand very badly. It's lost control of the Strait of Hormuz, where tanker traffic is the highest in many months. This means Iran has nothing to offer Trump in negotiations, even as its economy is in complete and utter meltdown...
https://t.co/sqEjdJEjDx
Acaban de publicarse dos datos importantes en Estados Unidos y conviene leerlos juntos, no por separado.
Acabamos de tener un buen dato de inflación y uno aún mejor de crecimiento.
El PCE ha salido varias décimas por debajo de lo esperado, lo cual es llamativo: significa que hay bastantes cosas compensando la subida del precio de la energía. Y al mismo tiempo el PIB ha sido mucho mejor de lo previsto: se esperaba un 1,5% y ha sido un 2%.
Además se une a un dato de empleo muy bueno de hace poco, pero del que no se habla. Y la razón es sencilla: las buenas noticias no suelen generar clickbait.
No digo que la situación sea ideal. El PCE tendría que acercarse al 2% y no está ahí. Pero desde luego no ha subido como se esperaba, y que las cosas salgan mejor de lo previsto siempre es una buena noticia.
De hecho, si no estuviéramos con la losa de la guerra de Irán y esa sensación de no saber si se va a por todas o se llega a un acuerdo, la subida que hoy vemos en los futuros de los índices y la caída de tipos en los bonos sería dos o tres veces superior.
El problema es que mucha gente está fuera del mercado porque le contaron que estábamos al borde del armagedón financiero. En @NextepFinance llevamos tiempo diciendo lo contrario, y bastante en solitario, porque siempre miramos los datos y no los titulares. Quien esté posicionado, hoy estará contento.
No se pierda mi análisis: https://t.co/0hIC6XticZ