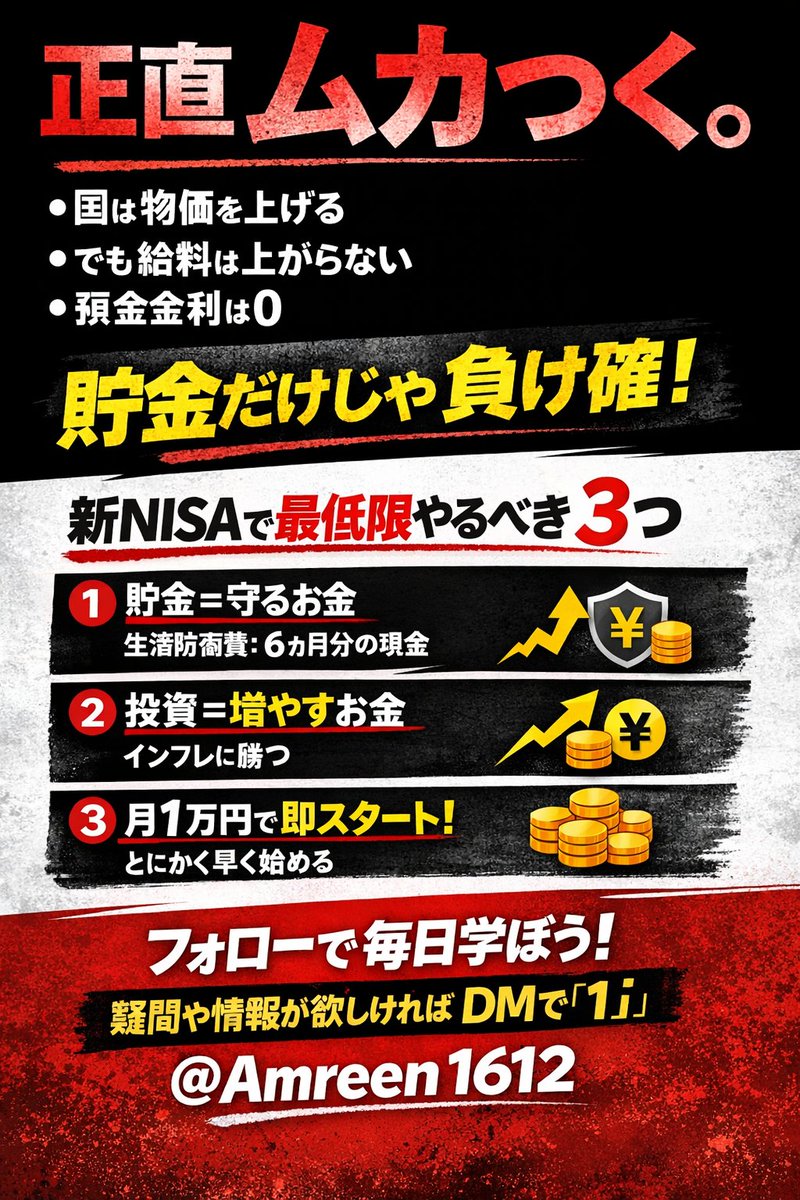
何度も言いますが、これが非常に重要です。しかし、NISAの貯蓄プランが終了しようとしています。正直言って、毎月1万円貯められるなら問題ないですが、300万円も貯められないのに、退職後に必要な4000万円なんて貯められません。あなたは間違っています。NISAの本当��本質を理解してほしい。それはただの貯金や投資ではなく、積立型NISAのことです ⤵️
NISAの貯蓄プランは主に「出口戦略」に依存します。貯金能力は重要ですが、出口戦略が決まれば、投資期間、積立額、使い道、選ぶ株などが決まってきます。
① 固定額指定法(受取額)
SBI証券や楽天証券でも月々の生活費を支払うための標準月払いが提供されています。退職後に4000万円の資産を取り崩し、この金額を引き出すと、毎月15万円、年間180万円を受け取れます。
② 固定額指定法(%で受取)
通常の販売サービスが本日(12月6日)から正式にスタートしました。資産残高は減ることなく、運用次第で増える可能性もありますので、資産を使いながら生活費を確保できます。具体的な金額ではなく、資産の何パーセントを指定することで、毎月その割合��利益を受け取れます。
利率を0.25%、投資額を4000万円に設定した場合、毎月10万円が受け取れます。
③ 指定期間法(資産を使い切る方法)
資産を使い切る���間を設定し、使用計画を立てます。例えば、最終受取日を90歳に指定した場合、65歳から90歳の間に分割して資産を受け取る(最大でx年/x回)ことができます。
お金をどれだけ貯められるか、毎月どれだけ投資できるかは重要ですが、まず最初にすべきことは「目標を設定すること」です。目標がなければ、どこに向かって進むべきか分からなくなります。目標を定めることから始めましょう。資産形成や金融知識をゼロから学びたい方は、ぜひフォローしてください!