i costi di affitto di un tanker che trasporti benzina o petrolio stanno esplodendo anche questa settimana e in pratica costa da 12 a 26 dollari al barile solo il trasporto !!! Prima della guerra era 2 dollari al barile. Le società in borsa sono queste:
d'Amico International Shipping $DIS (Italia, Euronext Milan)
Utile: utile netto H1 2026 di 79,4 milioni di dollari, contro 38,5 milioni nel 2025. La società stima per il 2026 un utile tra 109,2 milioni (a breakeven) e 126 milioni (con spot a 25.000 $/giorno). bairdmaritimequartr
Cassa e debito: il cash flow operativo del semestre è stato di 87,2 milioni, e la posizione è passata da un debito netto di 27,4 milioni a fine 2025 a una cassa netta di 19,2 milioni al 30 giugno. bairdmaritime
Valutazione: capitalizzazione di circa 844 milioni di euro, con l'azione a 7,10 €. roic
Flotta: 28 product tanker, di cui 26 di proprietà. Età media 9,8 anni e 93% della flotta eco-design. Resta una sola nave non-eco, che verrà venduta entro fine anno. A d'Amico product tanker d'Amico International Shipping +2
Scorpio Tankers (NYSE: $STNG)
Utile: utile IFRS Q2 di 388 milioni, che include 154 milioni di plusvalenze dalla vendita di 10 navi. L'utile adjusted è stato di 243,7 milioni. webull
Cassa e debito: cassa netta di 1.307 milioni a fine luglio, con debito lordo di 1.839 milioni e nessuna scadenza fino al 2028. quartr
Valutazione: capitalizzazione di circa 3,33 miliardi di euro e P/E di 4,86. gurufocus
Flotta: 74 product tanker (25 LR2, 35 MR, 14 Handymax), età media 10,2 anni. La flotta si sta riducendo con le vendite a prezzi alti. bairdmaritime
$HAFN (Oslo/NYSE)
Utile: utile netto H1 di 457,5 milioni; il consenso degli analisti per il 2026 è di 870 milioni. quartr
Debito: LTV netto sceso al 13%. quartr
Valutazione: NAV di circa 4,4 miliardi al 30 giugno. Secondo Inderes il titolo tratta sotto il NAV dichiarato. bairdmaritimeinderes
Flotta: 103 navi di proprietà più 9 a noleggio, con età media 9,7 anni. Ha in programma 10 nuove MR da Hyundai, in consegna 2028–2029. statementdogbarchart
$TORM (Copenhagen/Nasdaq)
Utile: il consenso per il 2026 è di 776 milioni di utile, in calo a 424 milioni nel 2027. La guidance EBITDA 2026 è stata alzata a 1.000–1.200 milioni. inderesSeeking Alpha
Debito: debito netto di 715 milioni e liquidità di 804 milioni. L'LTV netto è al 22,4%. quartr
Valutazione: tratta con un premio di circa il 5% sul NAV di 36,50 $ per azione. inderes
Flotta: 97 navi (22 LR2, 10 LR1, 65 MR). Circa il 30% della flotta ha più di 15 anni: è la più "vecchia" del gruppo. Hafnia è salita al 18,22% di TORM, riaccendendo le voci di acquisizione. Privacy preferences +2
Ardmore Shipping (NYSE: $ASC)
Utile: utile netto Q2 di 60,5 milioni. wtop
Debito: debito totale di circa 35 milioni. fool
Valutazione: capitalizzazione di circa 736 milioni a metà agosto. fool
Flotta: 25 navi moderne, MR e chimichiere. Le prenotazioni Q3 sulle MR sono intorno a 30.000 $/giorno, circa il 43% sotto il picco del Q2. foolpanabee
International Seaways (NYSE: $INSW, greggio + prodotti)
Utile e cash flow: utile netto record di 295 milioni e free cash flow di 261 milioni nel Q2. q4cdn
Debito: LTV netto di circa il 6% e liquidità di circa 935 milioni. bairdmaritime
Flotta: quasi 70 navi: 11 VLCC, 13 Suezmax, 5 Aframax/LR2, 11 LR1 (di cui 4 in costruzione) e 28 MR. seatrade-maritime
Frontline (NYSE: $FRO, greggio)
Utile: utile Q2 di 659,2 milioni, dopo i 559,1 milioni del Q1. L'H1 supera quindi 1,2 miliardi. seatrade-maritime
Cassa e debito: cash flow operativo di 579,5 milioni; a giugno aveva 321,4 milioni di cassa, 265,9 milioni di debito a breve e 2,17 miliardi a lungo termine. È la più indebitata del gruppo in valore assoluto. webull
Flotta: 40 VLCC, 19 Suezmax e 18 Aframax/LR2. marketbeat
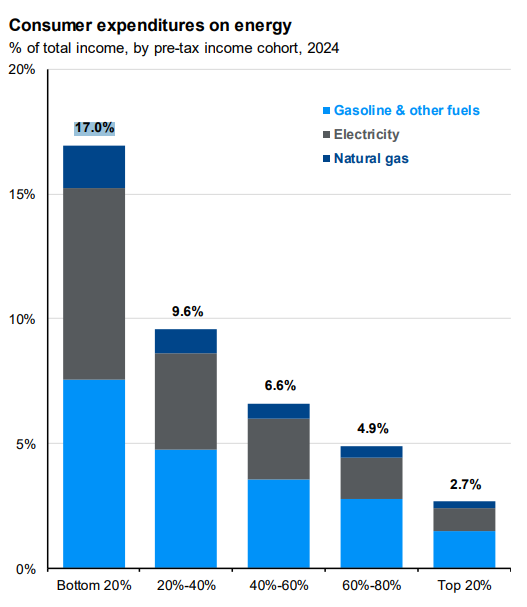
Da inizio anno il settore consumo perde -6,8% $XLY e l'S&P sale +12% perchè scommettere sull'ineguaglianza della ricchezza è una cosa brutta da sentire, ma funziona.
Ad esempio, c'è un CROLLO DEI RISTORANTI di fascia media in America, la classe media che mangiava sempre fuori a Chipotle $CMG, $SG $CAVA. si Chipotle, Sweetgreen e Cava hanno perso rispettivamente il 48%, l'82% e il 60%.
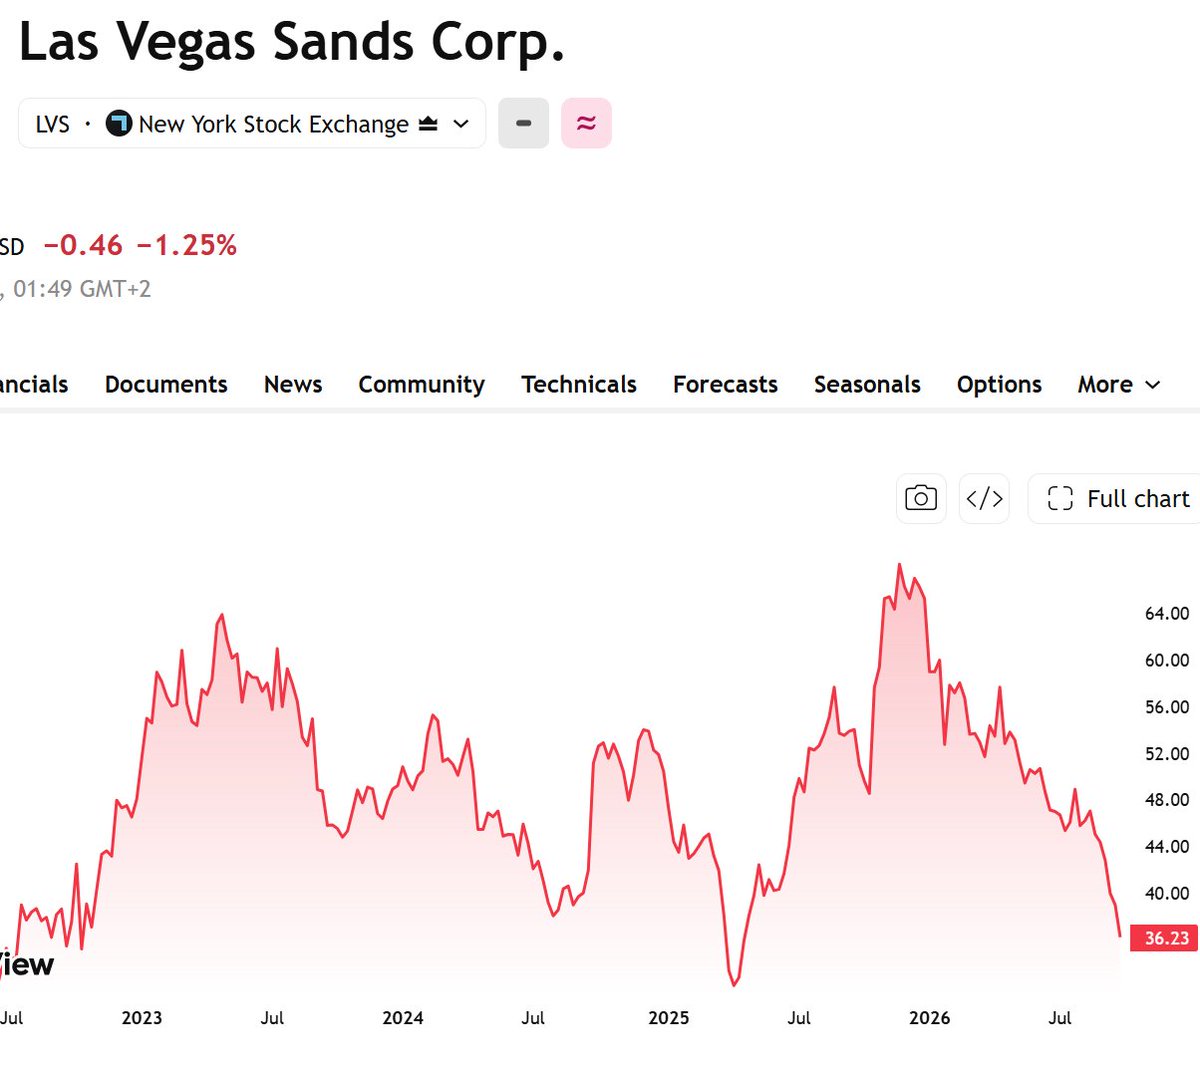
Las Vegas. Il 2025 è stato un crollo
I visitatori sono scesi del 7,5%, il calo più forte dal 1970 se si esclude la pandemia. Prezzi alti, crollo dei turisti canadesi e incertezza economica.
Nel 2025 Caesars ha visto i profitti di Las Vegas calare di circa il 20%, con ricavi in calo del 5%.
Nel 2025 MGM ha sofferto soprattutto negli hotel economici come Luxor ed Excalibur.
Nello stesso periodo il gioco d'azzardo sul Strip reggeva grazie al baccarat dei grandi giocatori.
È la K in miniatura: il turista della classe media sparisce, il "whale" continua a giocare. Le resort fee vanno da $35 a $55 a notte più tasse, e molti scelgono alternative più economiche fuori dal Strip.
Immagina se Goldman scrivesse una ricerca su come "scommettere sul progressivo impoverimento della classe media?" Infatti la chiamano il tema di investimento della "K shaped Economy" nei report, per non dirlo in modo chiaro.
Ma c'è gente che fa dei "panieri" di società nel consumo di fascia media come queste, al ribasso
Las consumer staples continúan atravesando su PEOR racha relativa al S&P 500 en más de 26 años. La mayoría acumula caídas muy serias desde máximos:
🔻PG -17,64%
🔻Unilever -15,73%
🔻Nestlé -41,28%
🔻PepsiCo -34,38%
🔻Clorox -66%
🔻General Mills -63,47%
🔻Hormel -59,73%
🔻Kraft Heinz -76%
Con el Treasury a 10 años por encima del 5%, el dinero caro, la inflación erosionando márgenes y la marca blanca ganando terreno, pocos parecen querer ya estos negocios tradicionalmente defensivos.
La pregunta es si estamos ante un deterioro estructural del sector… o ante uno de esos momentos en los que nadie quiere comprar precisamente porque todo lo malo parece estar ya en el precio.
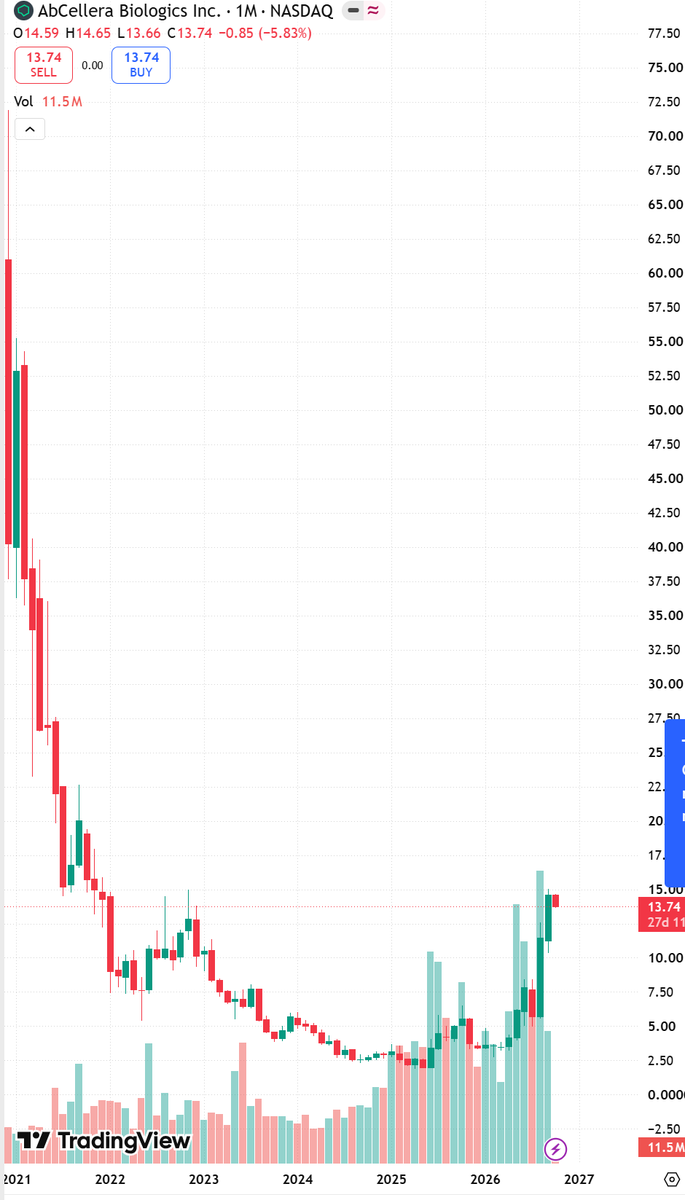
Nel 2020, all'inizio della pandemia, AbCellera $ABCL analizzò il sangue di uno dei primi pazienti americani guariti. In pochi giorni isolò gli anticorpi capaci di neutralizzare il virus. Con Eli Lilly ne nacque bamlanivimab, il primo anticorpo monoclonale anti-COVID autorizzato in emergenza negli USA (novembre 2020). Più tardi arrivò anche bebtelovimab, sempre in collaborazione con Lilly.
AbCellera incassava royalties su ogni dose venduta. Nel 2021 quindi aveva ricavi enormi e utili, cosa rarissima per una biotech. Si quotò in borsa a dicembre 2020 e il titolo volò sopra i 60 dollari: è la prima candela altissima a sinistra del grafico.
Poi le nuove varianti, soprattutto Omicron, resero quegli anticorpi inefficaci, e le autorizzazioni furono ritirate tra il 2021 e il 2022. I ricavi COVID sparirono e il mercato cominciò a chiedersi se la piattaforma valesse qualcosa senza la pandemia. Da qui il lungo crollo fino a circa 2,50 dollari tra il 2024 e il 2025.
Adesso è risorta e l'entusiasmo nasce da un risultato clinico molto forte per un farmaco contro le vampate della menopausa, arrivato su un titolo che il mercato aveva dato quasi per morto.
$ABCT È una biotech di Vancouver che scopre anticorpi terapeutici con una piattaforma propria (microfluidica e analisi dei dati). Per anni ha lavorato soprattutto per conto di partner farmaceutici. Ora sta sviluppando farmaci propri.
Tecnicamente, "È un anticorpo che blocca il recettore NK3R, lo stesso bersaglio di due pillole già approvate: fezolinetant di Astellas ed elinzanetant di Bayer.
Nello studio di Fase 2, con 92 donne, una sola iniezione ha ridotto le vampate moderate-gravi di 8,8 al giorno contro 3,5 del placebo, cioè −83% contro −33%. Non ci sono stati effetti avversi seri.
Il titolo è salito del 37% in un giorno, con volumi quattro volte superiori alla media.
L'effetto sembra superiore a quello delle pillole concorrenti (circa 5 vampate in meno al giorno rispetto al placebo, contro 2-3).
Basta un'iniezione ogni tanto invece di una pillola al giorno, e non è ormonale.
Il mercato potenziale è enorme: milioni di donne in menopausa.
Dimostra che la piattaforma sa creare farmaci propri, non solo per i partner.
La cassa è solida: oltre 565 milioni di dollari, quindi non c'è bisogno urgente di nuovi aumenti di capitale.
Lo studio è piccolo e i dati coprono solo 4 settimane. Quelli a 12 settimane devono ancora uscire.
Non c'è un confronto diretto con le pillole. I confronti tra studi diversi sono poco affidabili.
La Fase 3 è la vera prova: richiede anni e costa molto.
Il titolo è passato da circa 3 a 15 dollari in un anno
Prossimi catalizzatori
Dati di Fase 1 di ABCL575 (dermatite atopica) nel quarto trimestre 2026.
Forse i dati a 12 settimane di ABCL635 alla trimestrale di novembre. Per ora è solo una voce.
Il disegno della Fase 3 ed eventuali accordi con big pharma.
It’s hard to go from in love to let go in a week with no warning, but that’s just how it is sometimes 🤷🏻♀️
I feel happy that I got to show Elon how it feels to be deeply understood, nurtured, and peacefully loved with stability and gentleness. Given the tumultuous nature of his early life, his often tortured soul, and how hard he fights for humanity I wanted him to feel the deepest and most stable form of love this world can provide. My heart is full knowing I got to do that, and I hope it leaves a lasting good effect.
We were always his safe space. A place where all of us were overjoyed to see him and one that was always full of happiness and love, not war, in contrast to his otherwise militant existence (a needed break from the battlefield where he could recharge his heart and soul before heading back out)
I loved being that counterbalancing place of safety, sense of calm, and love — and delighted in bringing a smile back to his face when he was down. I will miss him dearly.
I’ve loved him more than life itself and he’s taught me 100 lifetimes of knowledge and made my cup overflow with life meaning, so there is a lot of loss, but luckily we created four beautiful little loves of my life ❤️❤️❤️❤️ I am so beyond grateful for our children and they make every single day the best day of my life! I do hope and pray he and I can be great friends and coparents.
I’m hurting, but care deeply about E and will always be cheering for his happiness. God speed, Elon, the world is lucky to have you.
Queste sono, paese per paese Europeo, le nuove auto immatricolate nel 2025
Ormai le auto puramente endotermiche sono sotto al 40%. Puramente elettriche e ibride sono vendute con mix differenti paese per paese.
Ormai la transizione elettrica é una realtà del mercato e non un piano sul futuro
Well, the arithmetic is truly unpleasant for France with such high debt levels. With debt at 120% of GDP, and nominal GDP growth at 3%, an average borrowing cost of 4-4.5% would need a primary surplus of roughly 1.5% of GDP to keep debt/GDP constant.
Primary deficit is 3%.
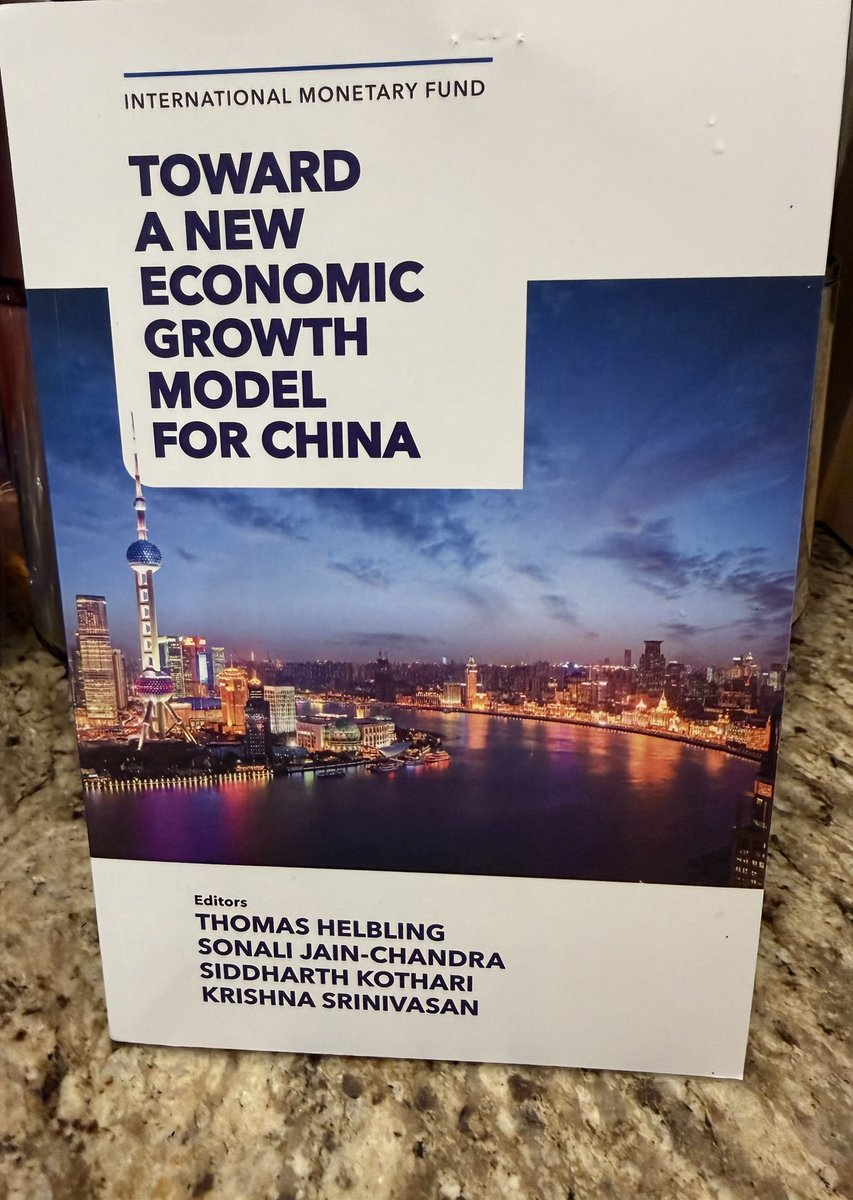
A must read book on China, on what's worked, what hasn't, and what is needed. Rigorous and thoughtful analysis from @IMFNews. Read here: https://t.co/2LW3AZRErB
We have just finished the inaugural meeting of the Rhine Group. We discussed the central elements of Europe's competitiveness agenda, including basic science, AI/compute and cybersecurity, defense, energy, entrepreneurship/start-ups.
I will be updating you on any progress we may have. Some of the projects we will pursue include:
- We'll help Europe catch up on compute (Mario Draghi diagnosed the problem and some solutions in a recent FT piece)
- We’ll help European universities and scientific institutions and explore a Rhine Chair program with European universities.
- We’ll work on some key EU policy challenges, including facilitating the flow of capital to entrepreneurs.
- We will set up a grants program that I will explain and announce here.
The weekend is the perfect time to read a full 9200 word feature article.
Abridged - Capital Cycle IQ & Forensic Files on the Big 5 Hyperscalers (MSFT, AMZN, ORCL, META, GOOG)
However, for those with less time, or from around the world, that have requested the Abridged version, here is the 1750 word version of the feature, more directly stated in general.
With 4 out of every 5 words gone, the substance is present but the personality and the full bandwidth of the arguments are clearly lost. I encourage everyone to spend some time with the longer 9200 word version if possible. Thank you for reading!