@MuratAc992977@HaberReport K.K mı politika üretiyor , politika üretiyor olsa 13 yıllık Gb göneminde bir kere başarılı olurdu ,en son yapılan genel seçiminde altın tepside sundu cumhurbaşkanılığını , toplumun sesine kulak vermedi kendi kişisel egolarına yenik düşüp yavaş ya da imamoğlunu aday göstermedi
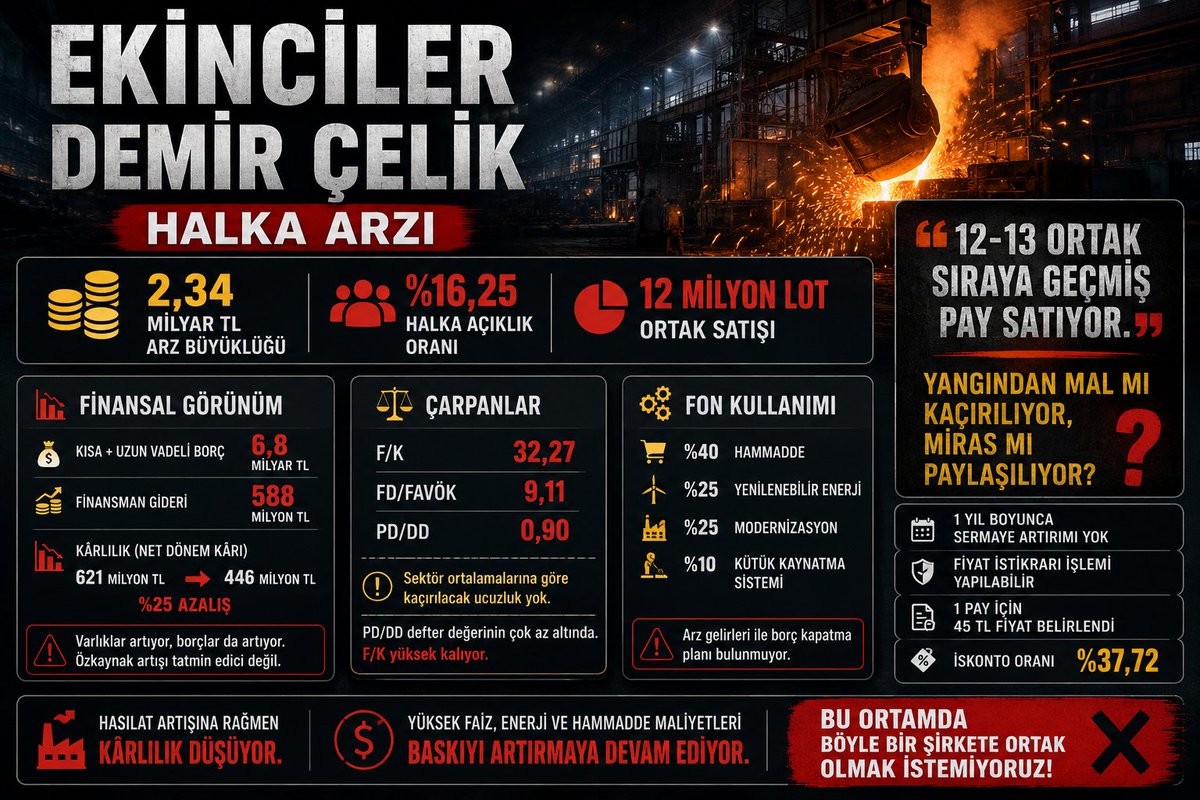
52.000.000 pay halka arz edilecek.
Talep Toplama Tarihi: 13-14-15 Mayıs (Çarşamba-Perşembe-Cuma)
1 pay için 45 TL fiyat belirlenmiş.
İskonto oranı %37,72.
Katılım Endeksine Uygun Değil!
Halka açıklık oranı sadece %16,25 ama buna rağmen 2,34 milyar TL büyüklüğünde bir arz geliyor.
İşin en ilginç kısmı?
12 milyon lot ortak satışı.
Üstelik tek kişi değil;
12-13 ortak sıraya geçmiş pay satıyor.
İnsan ister istemez soruyor:
Yangından mal mı kaçırılıyor, miras mı bölüşülüyor? 😄
Arz edilecek paylardan şirket kasasına yaklaşık 1,7 milyar TL girecek.
Ama bu parayla borç kapatma planı düşünülmüyor.
Halbuki şirketin kısa ve uzun vadeli borçları yaklaşık 6,8 milyar TL! seviyesinde.
Buna bağlı olarak finansman gideri 588 milyon TL’ye ulaşmış durumda.
Bu da kârlılığı ciddi şekilde baskılıyor.
Varlıklar artıyor ama borçlar da aynı şekilde büyüyor.
Özkaynak tarafında ise tatmin edici bir güçlenme görünmüyor.
Hasılat artmasına rağmen kârlılık düşmüş.
621 milyon TL’den
446 milyon TL’ye gerilemiş.
Yani şirket agresif büyümek istiyor ama finansman tarafı alarm veriyor.
Şirket 1 yıl boyunca sermaye artırımı yapmayacağını söylüyor.
Fiyat istikrarı işlemi planlanabilir denilmiş.
Arz sonrası PD/DD oranı defter değerinin hafif altında hesaplanmış.
1 payın defter değeri 51,17 TL görünürken,
arzdan gelen parayla birlikte 50,19 TL hesaplanıyor.
Fiyat tespit raporunda ise değer 72,25 TL civarında hesaplanmış.
Yani dosyada yatırımcıya:
“Size 45 TL’den bırakıyorum”
hikayesi yazılmış gibi duruyor.!
Rasyoları sektöre uydurmuşlar.
Ucuz mu pahalı mı artık ona piyasa karar verecek.
Ama sektör karşılaştırmalarında dikkat çeken başka detaylar da var.
Şirketin F/K oranı yaklaşık 32 seviyesinde.
Demir çelik gibi döngüsel ve finansman yükü yüksek bir sektörde bu çarpan çok ucuz bir görüntü vermiyor.
FD/FAVÖK tarafında da sektör ortalamasına göre “kaçırılmayacak ucuzluk” algısı oluşmuyor.
Bir diğer dikkat çeken konu ise halka açıklık oranı.
%16,25 halka açıklık ilk etapta “lot az, tavan potansiyeli yüksek” algısı oluşturabilir ama uzun vadede tahtayı dar ve sert hareketlere açık hale getirebilir.
Arz gelirlerinin;
%40’ı hammadde,
%25’i yenilenebilir enerji,
%25’i modernizasyon,
%10’u ise kütük kaynatma sistemi için kullanılacak.
Ama mevcut ortamda;
hammadde maliyetleri,
enerji fiyatları,
yüksek faiz tarafı ortadayken…
Ben açıkçası böyle bir şirkete ortak olmak istemem.
@SaskinBorsaci@KayserisporFK Hocam ne güzel işler gençler tribünlerde stres atsınlar , altyapılarında futbol oynasınlar başka yollara tevessül etmesinler, dağa falan özenmesinler... Ne kadar rahatsız oldunuz ya bi futbol takımından cidden çok üzücü