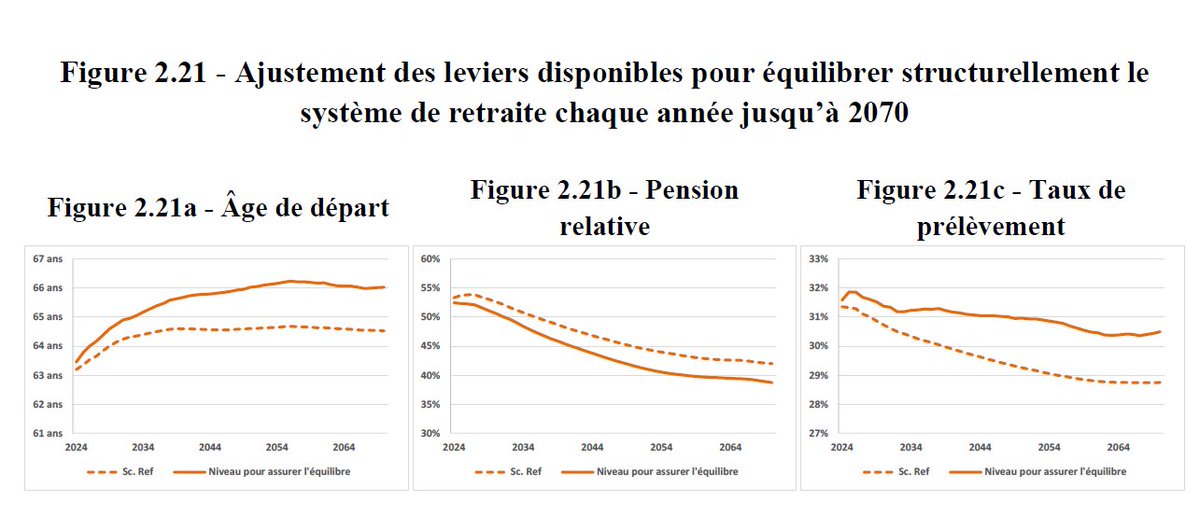
Les salariés sont tellement pauvres que pour les taxer plus, il faut au préalable les faire travailler plus, sinon ça serait insoutenable. Je crois qu’on est au bout du bout de la logique.
Petit clin d'oeil amical de @StachAlex à la ribambelle de clowns, charlatans, menteurs et imposteurs du "désastre écologique" du bitcoin
"Que de temps perdu avec un cas d’école de désinformation pour lequel nous ne verrons probablement aucune excuse"
https://t.co/EDYHlH2jnZ
Ce graphique retrace l’évolution du budget de l’éducation nationale, en séparant en jaune clair (Compte d’affectation spéciale Pensions), la part qui est dédiée à payer les pensions des retraités de la fonction publique.
Concrètement, l’Etat paye quasiment 75% de cotisations retraite employeur sur le salaire brut de ses fonctionnaires afin d’équilibrer le budget de son système de retraite. Ces taux artificiellement élevés sont un traitement comptable qui gonfle artificiellement le budget l’éducation nationale (et des autres ministères) alors que cet argent est pour l’essentiel un transfert des contribuables vers les retraités de la fonction publique (en général, pas spécifiquement les professeurs retraités).
On a donc un quart du budget apparent de l’éducation nationale qui ne sert en rien à l’avenir des enfants mais paye en fait des pensions.
Pour 1€ de retraite, un actif actuel aura cotisé entre 1.14 et 1.28€ selon les futures réformes, un retraité environ 55cts. Au passage les retraités ont un taux d'épargne moyen de 25%. Vous pouvez tourner le problème comme vous voulez, il faut baisser ou taxer les pensions.
Le fait que les cotisations retraite couvrent tout au plus 80 % des pensions a des implications profondes pour la mesure des iniquités générationnelles créées par le système de retraite.
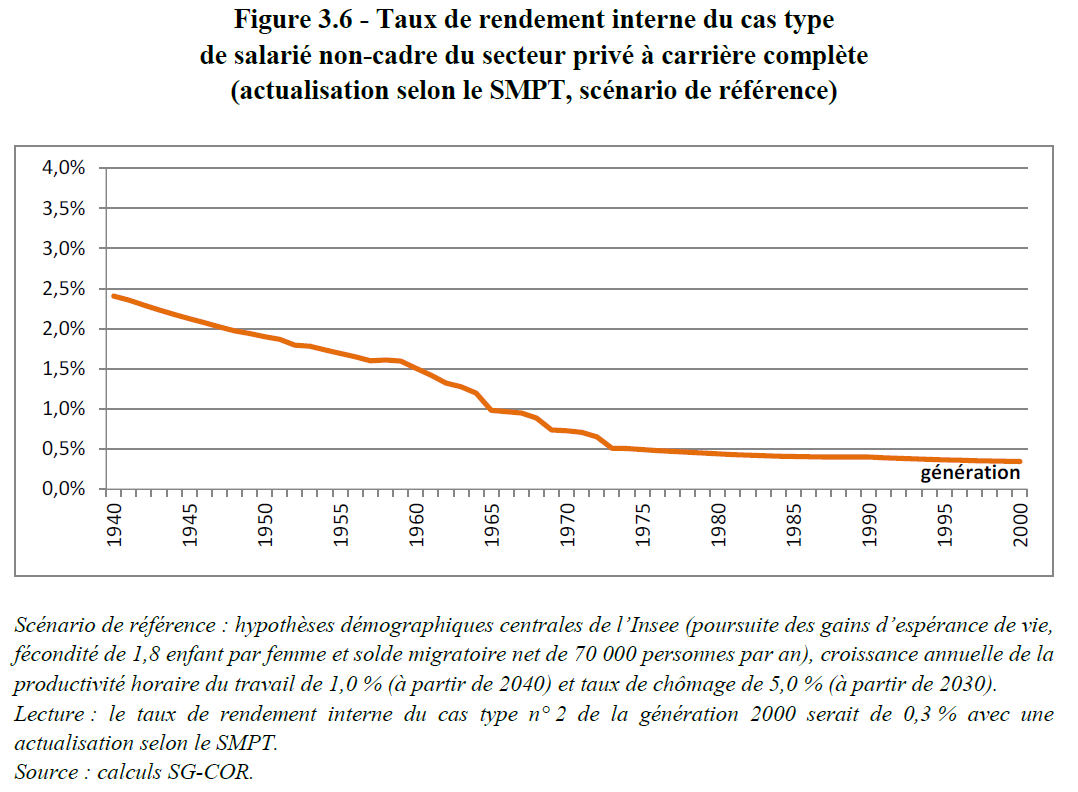
En effet, si on se réfère au dernier rapport du Conseil d’orientation des retraites (COR), les jeunes actifs actuels peuvent espérer un piètre rendement interne de 0,3 %. Mais ce calcul n’a pas vraiment de sens...
Le taux de rendement interne, c’est quoi ? C’est une mesure financière évaluant la performance d’un investissement. Il répond à la question : si j’avais investi mes cotisations sur un compte d’épargne, quel taux d’intérêt aurait permis de payer les pensions que je recevrai ? C’est une mesure qui résume en un seul chiffre la générosité du système de retraite vis-à-vis de différentes générations, en prenant en compte les différences de taux de cotisation, de salaires, de durée de carrière et de retraite…
Pour interpréter ce taux facilement, supposons une période de 30 ans entre la cotisation moyenne (payée aux alentours de 45 ans) et la pension moyenne (payée aux alentours de 75 ans). Avec un rendement annuel de 0,3 %, chaque euro de pension aura coûté 1/(1+0,3 %)^(–30) = 91 centimes de cotisations. Tout est ajusté de l’inflation.
Cela signifie donc que, sans nouvelle réforme, les jeunes actifs recevront environ 10 % de plus qu’ils n’ont cotisé.
Le problème est le suivant. Si les cotisations ne couvrent que 80 % des pensions, alors l’État complète la facture avec d’autres impôts, d’autres cotisations sociales, ou avec de la dette publique que les jeunes devront payer plus tard. Autrement dit, les jeunes actifs ne contribuent pas uniquement au système via leurs cotisations retraite, mais aussi via d’autres prélèvements obligatoires qui ne sont pas pris en compte dans le calcul du TRI.
En vérité, pour chaque 0,91 euro de cotisations retraite, ils paient donc au total 0,91/(1–20 %) = 1,14 euro. Pour recevoir 1 euro de pension, soit donc un rendement négatif.
Par comparaison, le rendement interne de 1,75 % pour les générations de 1945-1965 implique que chaque euro de pension aurait coûté (1+1,75 %)^(–30) = 55 centimes. Moins de la moitié du prix payé par les jeunes actifs.
Mais ce n’est pas tout ! Ce calcul de 1,14 euro repose sur l’hypothèse de l’absence de nouvelle réforme. Or, d’après les calculs du COR, il faudra passer à un âge de départ à 66 ans. Sous cette hypothèse, la durée à la retraite diminuera de 2 ans sur 26 (en supposant une espérance de vie de 90 ans pour les jeunes) tandis que la durée de cotisation augmentera de 2 ans sur 43. Soit 2/26 = 7,7 % de pensions en moins, et 2/43 = 4,6 % de cotisations en plus. Cela amène donc notre coût d’un euro de pension à 1,14 * (1+7,7 %) * (1+4,6 %) = 1,28 euro de cotisations et prélèvements obligatoires par euro de pension. Utiliser d’autres leviers pour équilibrer le système aboutirait à des ajustements quantitativement semblables.
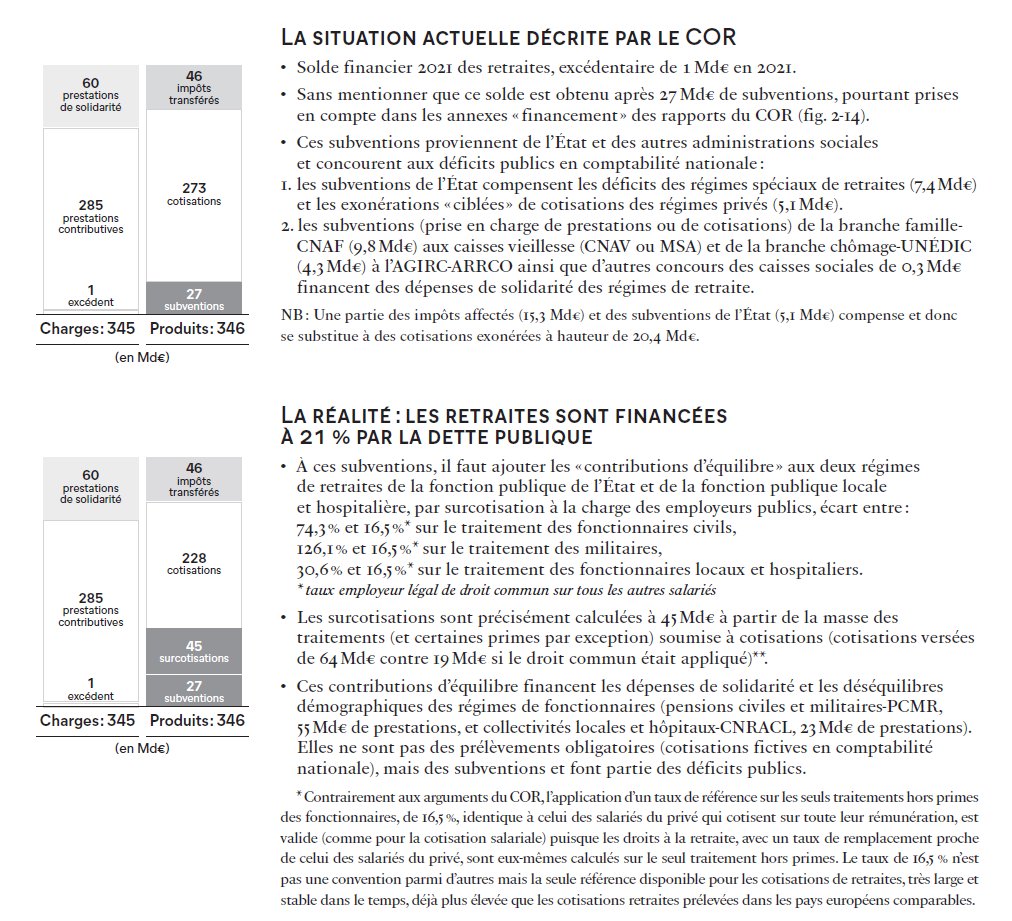
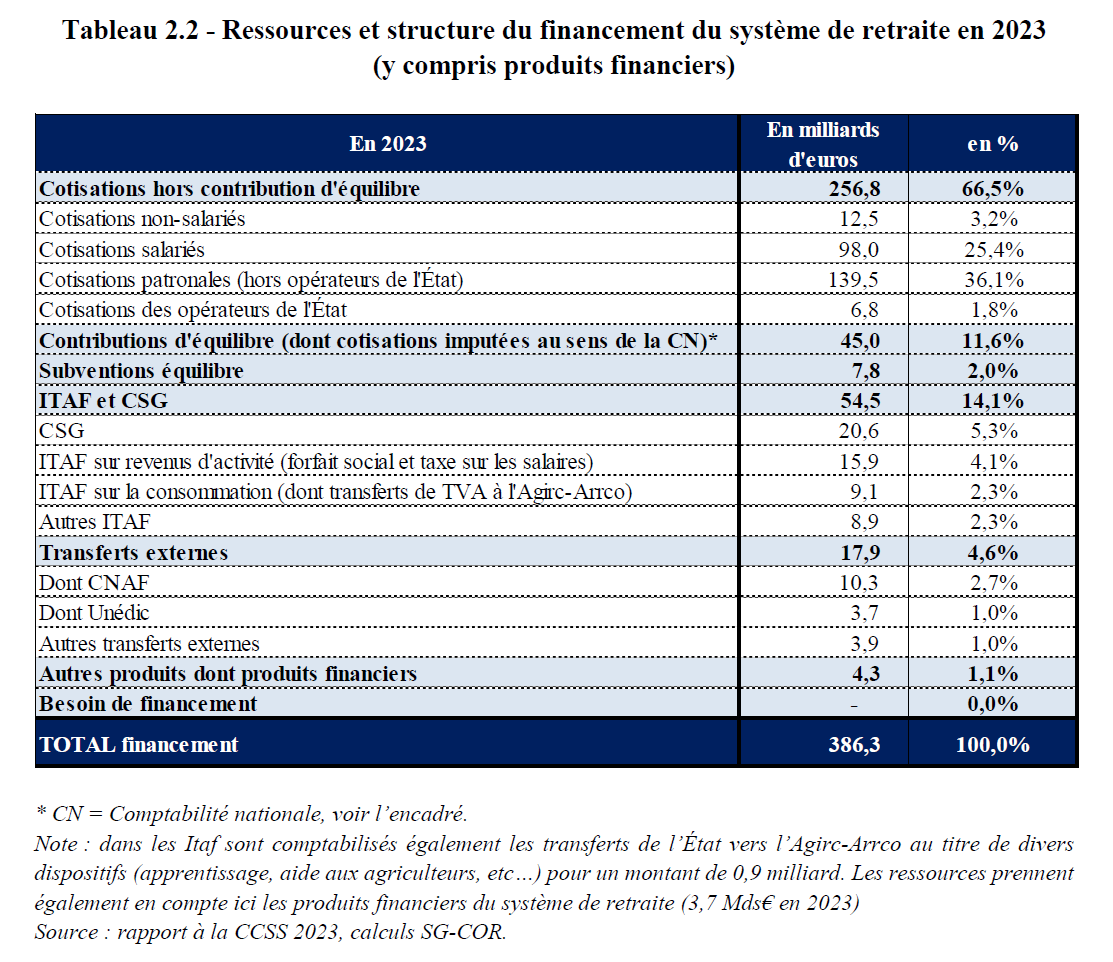
Mais, d’où vient ce chiffre de seulement 80 % des pensions couvertes par les cotisations ? Si l’on se réfère au dernier rapport du COR, les cotisations ne couvrent en fait que 66,5 % des pensions. Le reste vient du fléchage d’autres ressources financières de l’État et d’autres branches du système d’assurance sociale.
Cependant, on ne peut pas utiliser ce taux de couverture de 66,5 % car il est pour partie expliqué par les allégements de charges patronales sur les bas salaires. Il convient de réintégrer la compensation de ces allégements opérée par l’État, mais aussi de soustraire les surcotisations employeurs payées par l’État pour équilibrer les comptes. Par exemple, l'Etat employeur paye 76% de cotisations retraite pour un fonctionnaire civil au lieu du taux légal 16,5%. Cette énorme différence de taux n'est pas vraiment déduite du salaire complet du fonctionnaire mais constitute un artifice comptable cachant une subvention d'équilibre. Au final, on arrive à environ 21 % des pensions payées par des impôts plutôt que des cotisations d’après les calculs de Jean-Pascal Beaufret.
La journée de solidarité est le nouveau mètre-étalon de la dépense publique. Deux vertus:
1⃣ rappeler que seuls les créateurs de richesse, et en premier lieu les actifs, financent le pays ;
2⃣ ridiculiser la novlangue.
Une journalité de solidarité = 3.2 mds d'euros. Utilisez le.
La suppression de la taxe d'habitation est un bon exemple du besoin de comprendre la finance pour appréhender les effets des impôts.
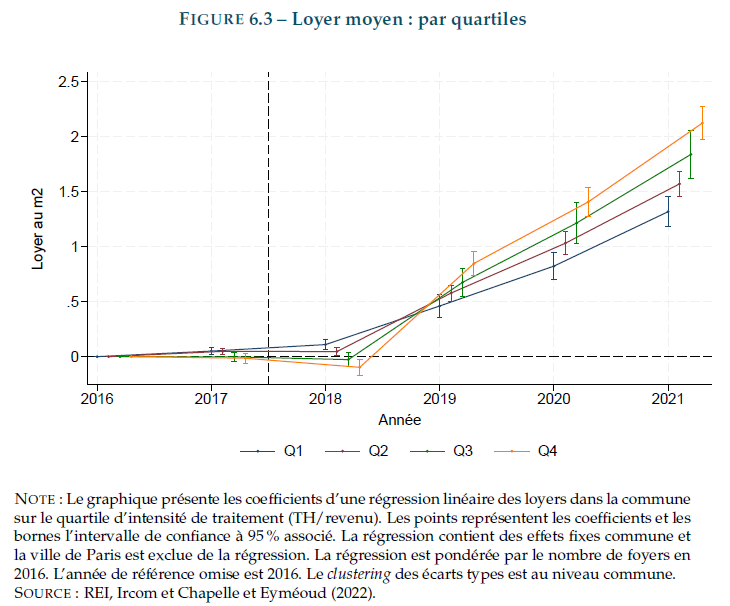
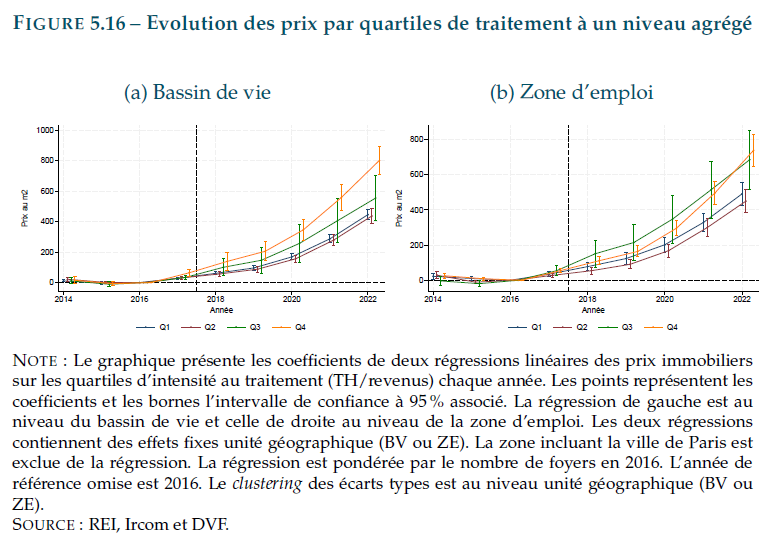
L'évaluation de cette mesure par l'Institut des Politiques Publiques (IPP) montre un effet marqué sur les prix de l'immobilier.
Entre 2017 et 2022, le prix des logements qui étaient les plus exposés à la taxe d'habitation (Q4) a augmenté de 200 à 400 euros par m² de plus que ceux qui étaient les moins exposés (Q1).
Autrement dit, une bonne partie de la valeur future de l'élimination de la TH a été captée dans l'appréciation des logements.
Concrètement, cela signifie que si vous avez acheté un bien immobilier après 2017, vous avez l'impression de faire des économies parce que vous ne payez pas la taxe d'habitation. Mais c'est en partie une illusion, car l'ancien propriétaire vous a vendu la maison plus cher, captant une partie de ces économies fiscales.
C'est pourquoi il faut faire l'inverse de ce genre de politiques. Il faut taxer le foncier — et en particulier la valeur des terrains (nette de la valeur de la maison qui s'y trouve).
Pourquoi ? Deux raisons :
1⃣ Parce que les revenus fiscaux permettraient d'alléger d'autres impôts, en particulier les prélèvements sur le travail.
2⃣ Parce que cela ferait baisser le prix des logements.
Ce serait un transfert net des vieux propriétaires aux plus jeunes, mais cela permettrait aussi au travail d'être mieux rémunéré. Cela combine redistribution et efficacité économique, alors qu'en général ces objectifs sont contradictoires.
À noter que la taxe d'habitation, étant payée par les occupants et non nécessairement par les propriétaires, l'étude de l'IPP confirme également que les aides aux locataires sont captées par les propriétaires.
Concrètement, comme pour les APL, la suppression de la taxe d'habitation a réduit le loyer global des locataires. Mais ce transfert des contribuables aux locataires a été largement répercuté dans les loyers. L'IPP montre que, comme pour les prix, les loyers ont augmenté plus rapidement dans les zones où la taxe d'habitation était la plus élevée (Q4) que là où elle était faible (Q1).
Vote et theorie des jeux.
L'election legislative est un "jeu séquentiel à 2 étapes" (2 tours).
3 hypothèses :
1/ un électeur du NFP veut, en sincérité, éviter à tout prix l'élection d'un député RN au second tour.