Nninguém liga pro quanto você ganha.
R$ 30 mil de salário não dizem quase nada sobre a sua segurança financeira.
Você pode ganhar R$ 30 mil e gastar R$ 29 mil todos os meses.
Também pode ganhar R$ 15 mil, gastar R$ 9 mil e investir o restante durante anos. A primeira pessoa tem uma renda maior.
A segunda pode estar construindo uma margem financeira muito maior.
Por isso, quando alguém me pergunta se está ganhando bem, eu gosto de fazer outra pergunta: Quanto desse dinheiro está ficando?
Essa resposta diz muito mais sobre o patrimônio que você está construindo.
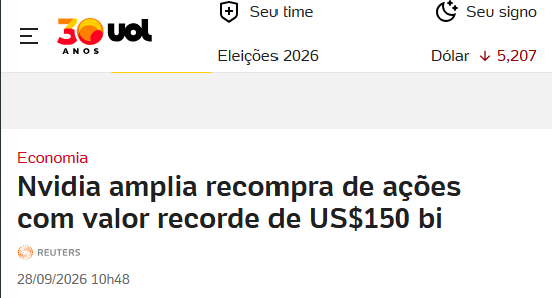
A NVIDIA deu mais um sinal muito importante para o mercado hoje.
Eles anunciaram a recompra de US$ 150 bilhões em ações. Para isso servir como comparação, esse número representa a maior autorização de recompra da história corporativa americana, batendo um recorde que era da Apple de US$ 110 bilhões de recompra de ações em 2024. Agora, o que eles querem com isso e o que eles mostram?
Bom, eles deixam claro que para eles o ciclo de inteligência artificial não é um pico temporário, mas de fato uma mudança de plataforma geracional. Ou seja, que eles estão muito seguros de que eles vão continuar crescendo.
Hoje, a empresa já vale mais de US$ 5 trilhões e apenas no último trimestre, a receita atingiu o recorde de US$ 96 bilhões, com uma projeção de crescimento de mais de 70% no ano fiscal de 2028. Um absurdo.
Então, quando uma empresa recompra as próprias ações nessa escala, ela está reduzindo a base de papéis em circulação. E isso aumenta o lucro por ação e manda um recado direto para o mercado, de que eles confiam fortemente nos planos da empresa.
Mas, logicamente, tem pontos que a gente precisa ficar atento.
O primeiro é, até quando essa demanda vai crescer sem fim? O segundo é, até quando eles não terão concorrentes à altura? E, por fim, a NVIDIA virou quase um grande fundo institucional dentro do próprio ecossistema.
Ela investe em mais de 240 empresas, incluindo os gigantes como, por exemplo, a OpenAI.E agora ela entrou como fiadora de US$ 500 bilhões em financiamento de datacenters para que os clientes consigam comprar os seus chips. Eles chamam isso de alimentar o flywheel, que é o motor de crescimento do setor.
Mas isso, logicamente, gera preocupação pelo modelo de compromisso e dependência.
Se você quer estar absolutamente por dentro desses detalhes, digita aqui "COMUNIDADE" e vem fazer parte comigo de um grupo fechado gratuito que eu estou criando.
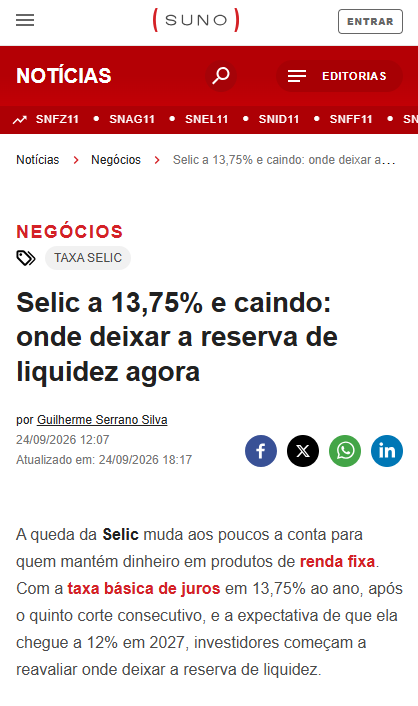
A Selic caiu e isso muda o jeito de olhar para sua carteira.
O Banco Central cortou os juros pela quinta vez seguida, para 13,75% ao ano.
E ao mesmo tempo, elevou para 5,2% a projeção de inflação para 2026 e destacou que as expectativas continuam acima da meta.
Para quem tem patrimônio em renda fixa, isso merece atenção.
Já quem tem, prefixado, pós-fixado, prazo e liquidez passam a ter pesos diferentes quando o cenário muda.
Juro caindo muda as oportunidades disponíveis. Por isso, vale revisar a carteira antes de simplesmente continuar fazendo o que funcionava quando a Selic estava subindo.
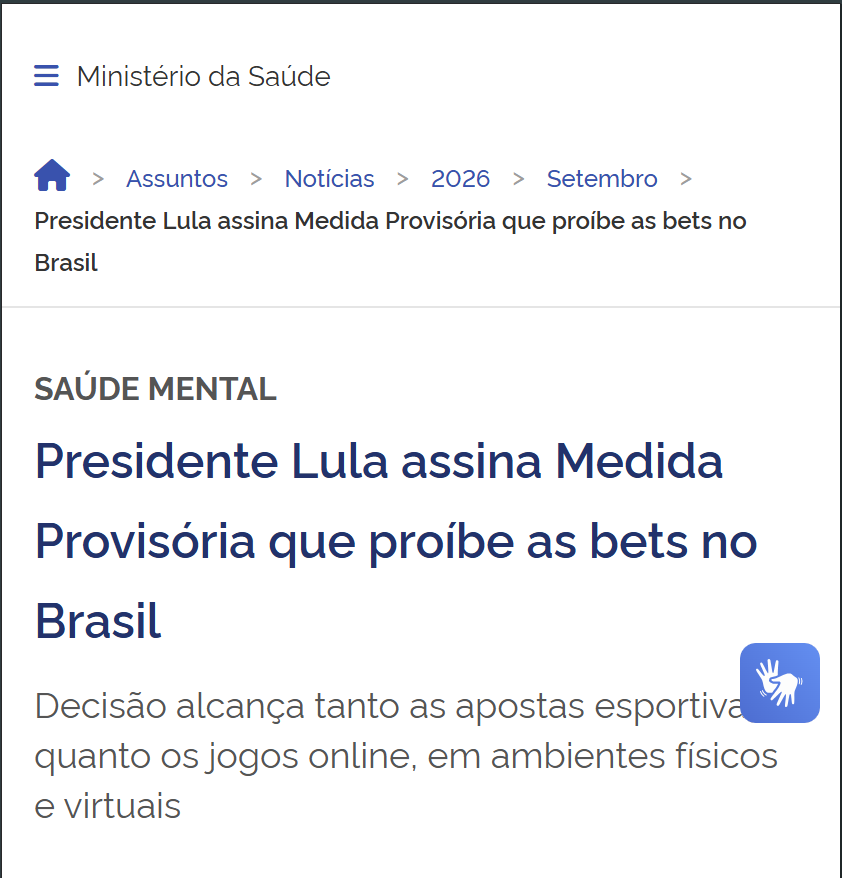
Independentemente de você ser a favor ou contra as bets, é importante a gente olhar isso pela perspectiva de como o Brasil é um bananal.
A minha opinião pessoal é que as bets jamais deveriam ter sido autorizadas. Mas, já que elas foram autorizadas, o governo cobrou milhões de reais para conceder as autorizações e elas já estavam em andamento, simplesmente voltar atrás? Independentemente de a decisão anterior ter sido acertada ou não, voltar atrás mostra por que o Brasil não é um país confiável. Porque até as coisas que já foram decididas são alteradas.
E a coisa mais bizarra é que o governo já disse que não quer sequer devolver os milhões e milhões de reais que essas empresas pagaram para receber as suas autorizações.
Então, da mesma forma que, nesse caso, essa decisão protege a população e prejudica as bets, o governo muitas vezes toma as mesmas medidas contra a população. Até porque, no momento da aprovação das bets, foi o contrário: foi contra a população e a favor das bets. Só que, de qualquer forma, ali era a primeira decisão. O problema é voltar atrás.
Quero casar, não quero mais. Vou comprar, não vou comprar mais. Gosto de você, não gosto mais.
Realmente lamentável. Como um amigo meu fala, o Brasil é um bananal.
Um homem passou décadas construindo patrimônio.
Começou com pouco.
Trabalhou.
Abriu uma empresa.
Comprou alguns imóveis.
Investiu parte do dinheiro.
Ao longo dos anos, chegou a um patrimônio de aproximadamente R$ 15 milhões.
Quando alguém perguntava sobre sua situação financeira, ele dizia que estava tranquilo.
A maior parte do patrimônio estava em imóveis.
“Imóvel não quebra.”
Era assim que ele pensava.
Até que chegou um momento em que precisou de dinheiro.
Não por causa de uma crise.
Não porque tivesse perdido tudo.
Apareceu uma oportunidade empresarial que exigia capital.
Ele precisava de R$ 1,5 milhão.
E descobriu uma coisa que nunca tinha precisado descobrir antes:
ele era rico, mas não tinha liquidez.
Os imóveis estavam alugados.
Alguns tinham financiamento.
Outros demorariam meses para serem vendidos.
E vender rapidamente significaria aceitar um preço menor.
Ele tinha patrimônio suficiente.
Só não tinha a estrutura patrimonial necessária para aquela situação.
Esse tipo de problema é mais comum do que parece.
Quando pensamos em diversificação, normalmente pensamos em diversificar empresas, setores ou países.
Mas existe outro tipo de diversificação que merece atenção:
diversificação por liquidez.
Quanto do seu patrimônio está disponível imediatamente?
Quanto pode ser acessado em alguns dias?
Quanto depende de uma venda?
Quanto depende de um comprador aparecer?
Quanto está preso em um negócio?
Quanto está exposto ao risco de um único país?
Quanto depende da sua própria capacidade de continuar trabalhando?
Essas perguntas não aparecem quando você olha apenas para o número final do patrimônio.
Duas pessoas podem ter R$ 15 milhões.
Uma pode ter uma carteira com ativos líquidos, renda recorrente e uma reserva suficiente para atravessar períodos difíceis.
A outra pode ter quase tudo concentrado em imóveis e empresas.
O patrimônio líquido é parecido.
A capacidade de enfrentar uma situação inesperada é completamente diferente.
Por isso, conforme o patrimônio cresce, a pergunta deixa de ser apenas:
“Quanto eu tenho?”
E passa a ser:
“Como esse patrimônio está estruturado?”
Porque acumular é apenas uma parte do processo.
A outra é garantir que, quando você precisar do dinheiro, ele esteja no lugar certo para ser usado.
Michael Jackson foi um dos artistas mais bem-sucedidos comercialmente da história.
Seu álbum Thriller vendeu dezenas de milhões de cópias.
Ele recebeu centenas de milhões de dólares ao longo da carreira.
E construiu um patrimônio que, em determinado momento, incluía ativos extremamente valiosos.
Entre eles estava a participação no catálogo da ATV Music Publishing, que tinha direitos sobre milhares de músicas.
Mas a situação financeira de Michael Jackson no fim da vida era muito mais complicada do que sua renda sugeria.
Ele tinha um estilo de vida extremamente caro.
Manter sua propriedade, sua equipe, sua segurança, seus funcionários e sua estrutura pessoal custava milhões de dólares por ano.
Ao mesmo tempo, acumulou dívidas.
Quando morreu, em 2009, seu patrimônio estava envolvido em uma complexa situação financeira e jurídica.
E aqui existe uma distinção importante.
Uma pessoa pode ter ativos extremamente valiosos e, ainda assim, enfrentar dificuldades financeiras.
Porque patrimônio e fluxo de caixa são coisas diferentes.
Imagine que você tenha um imóvel de R$ 20 milhões.
Você pode ser rico.
Mas isso não significa que tenha R$ 20 milhões disponíveis para pagar suas despesas deste ano.
Se suas despesas anuais forem muito altas, você pode começar a vender ativos para financiar seu padrão de vida.
E, quanto mais você vende, menor fica a base patrimonial que deveria continuar produzindo renda.
É uma espécie de ciclo.
Você precisa de dinheiro.
Vende patrimônio.
O patrimônio diminui.
A capacidade de gerar renda com esse patrimônio também pode diminuir.
E você precisa vender novamente.
É por isso que preservar patrimônio não significa apenas evitar investimentos ruins.
Também significa controlar o custo de manter o próprio padrão de vida.
Quanto maior o patrimônio, mais fácil pode parecer justificar uma despesa.
Mas uma despesa recorrente é diferente de uma compra pontual.
Uma casa pode ser comprada uma vez.
Mas funcionários, manutenção, impostos, segurança e outros custos continuam chegando.
No fim, riqueza não é apenas aquilo que você consegue comprar.
É aquilo que consegue sustentar sem destruir a estrutura que construiu para chegar até ali.
Em 1992, George Soros ficou conhecido por uma aposta gigantesca contra a libra esterlina.
Na época, o Reino Unido fazia parte do Exchange Rate Mechanism, um sistema que buscava manter determinadas moedas europeias dentro de faixas específicas de câmbio.
A libra estava sob pressão.
O mercado começou a questionar se o governo britânico conseguiria manter a moeda dentro da faixa estabelecida.
Soros e seu fundo aumentaram uma posição contra a libra.
Em setembro daquele ano, o Reino Unido abandonou o mecanismo e permitiu que a moeda flutuasse.
A libra caiu.
Soros ganhou uma quantia estimada em mais de US$ 1 bilhão.
A imprensa passou a chamá-lo de “o homem que quebrou o Banco da Inglaterra”.
Mas existe uma parte dessa história que costuma desaparecer quando ela é contada como uma simples história de aposta.
Soros não ganhou porque simplesmente “apostou contra uma moeda”.
A operação dependia de uma leitura sobre uma política cambial que tinha dificuldade de se sustentar diante das condições econômicas.
Ou seja, havia uma tese.
E havia risco.
Isso importa porque, no mercado financeiro, uma decisão pode parecer óbvia depois que conhecemos o resultado.
Antes do resultado, não existe essa certeza.
Existe uma hipótese.
Existe uma probabilidade.
Existe uma posição.
E existe a possibilidade de estar errado.
Essa é uma das diferenças entre investir e simplesmente torcer.
Quando você compra um ativo, deveria saber por que está comprando.
O que precisa acontecer para sua tese estar certa?
O que faria você mudar de opinião?
Quanto está disposto a perder caso esteja errado?
E qual é o tamanho adequado daquela posição dentro do patrimônio?
A história de Soros ficou famosa pelo tamanho do lucro.
Mas talvez a parte mais importante seja justamente o processo que veio antes dele.
Porque ninguém controla o resultado do mercado.
O que você consegue controlar é o tamanho da posição, o risco que está assumindo e a lógica que está usando para tomar a decisão.
E isso vale tanto para uma operação de bilhões de dólares quanto para uma carteira de R$ 100 mil.
Um empresário tinha mais de R$ 20 milhões em patrimônio.
Tinha imóveis.
Terrenos.
Participações em empresas.
Investimentos.
No papel, era milionário.
Até que apareceu uma oportunidade de negócio.
Era uma oportunidade que poderia aumentar significativamente o patrimônio dele, mas exigia R$ 2 milhões em dinheiro imediatamente.
E ele não tinha os R$ 2 milhões disponíveis.
O dinheiro estava investido.
Parte estava em imóveis.
Parte em participações empresariais.
Parte em ativos que não poderiam ser vendidos rapidamente sem algum tipo de desconto.
Então ele precisou fazer exatamente aquilo que nenhum investidor gosta de fazer:
vender porque precisava.
Não porque queria.
E existe uma diferença enorme entre as duas situações.
Quando você vende um ativo porque decidiu que aquele é o melhor momento para vender, você controla a decisão.
Quando você vende porque precisa pagar uma obrigação que vence agora, o mercado passa a ter muito mais poder sobre você.
Foi assim que ele acabou aceitando valores abaixo daqueles que considerava justos em alguns ativos.
Ele continuava milionário.
Mas perdeu poder de negociação.
Essa história resume uma das partes mais subestimadas de uma estratégia patrimonial:
liquidez.
Muita gente pensa em patrimônio como uma lista de ativos.
“Tenho dois apartamentos.”
“Tenho uma empresa.”
“Tenho ações.”
“Tenho investimentos.”
Mas existe uma pergunta que vem antes de todas essas:
quanto desse patrimônio pode virar dinheiro sem que eu precise aceitar qualquer preço?
Porque uma carteira de R$ 20 milhões não necessariamente oferece a mesma segurança financeira que outra carteira de R$ 20 milhões.
Uma pode ter uma parcela relevante em ativos líquidos.
A outra pode estar quase toda concentrada em imóveis, empresas fechadas e investimentos de difícil resgate.
O patrimônio é igual no papel.
A estrutura é completamente diferente.
E isso fica ainda mais importante conforme o patrimônio aumenta.
Quem tem R$ 100 mil talvez consiga resolver uma emergência com uma reserva relativamente pequena.
Quem tem R$ 10 milhões pode ter problemas completamente diferentes.
Uma oportunidade empresarial.
Uma aquisição.
Uma questão tributária.
Uma emergência familiar.
Uma obrigação inesperada.
Ou simplesmente uma grande despesa que aparece em um momento ruim.
Patrimônio não é apenas quanto você tem.
É também onde esse dinheiro está, quanto tempo leva para acessá-lo e quanto custa transformar esse patrimônio em caixa.
Liquidez não parece importante quando tudo está funcionando.
Ela se torna extremamente importante quando você precisa dela.
Antes de existir a Disney que conhecemos hoje, Walt Disney teve uma empresa que faliu.
Em 1921, Disney criou a Laugh-O-Gram Studio, uma pequena empresa de animação em Kansas City.
A ideia era produzir curtas-metragens de animação.
O problema é que a empresa tinha dificuldades financeiras.
Os custos eram altos, os pagamentos atrasavam e o negócio não conseguia gerar caixa suficiente para sobreviver.
A empresa entrou em falência.
Disney tinha pouco dinheiro e precisou deixar Kansas City.
Foi para Hollywood.
E começou novamente.
Essa parte da história costuma ser contada como uma história de superação.
Mas existe uma leitura financeira mais interessante.
A empresa não quebrou porque Walt Disney não tinha talento.
Ela quebrou porque um negócio pode ter um bom produto e, ainda assim, não ter uma estrutura financeira capaz de sustentá-lo.
Essa diferença é fundamental.
Lucro e caixa não são a mesma coisa.
Uma empresa pode vender muito e ainda assim ter problemas para pagar suas contas.
Pode ter contratos excelentes e pouco dinheiro disponível.
Pode ter ativos valiosos e não conseguir honrar uma obrigação que vence amanhã.
E isso também vale para pessoas físicas.
Imagine alguém com R$ 10 milhões investidos em imóveis.
No papel, essa pessoa é milionária.
Mas amanhã aparece uma obrigação de R$ 1 milhão.
Se ela não tiver liquidez, talvez precise vender um imóvel rapidamente, aceitar um desconto e transformar patrimônio em caixa em uma situação desfavorável.
Ter patrimônio é uma coisa.
Ter patrimônio organizado para diferentes necessidades é outra.
A história de Disney acabou tendo um final extraordinário.
Mas a parte que me interessa é justamente o começo.
Porque uma empresa não precisa apenas de uma boa ideia.
Ela precisa sobreviver tempo suficiente para que a boa ideia tenha chance de dar certo.
No mundo dos investimentos, a lógica é parecida.
Você não precisa apenas encontrar bons ativos.
Precisa construir uma estrutura que permita permanecer investido, atravessar períodos ruins e não ser obrigado a vender no pior momento.
Patrimônio também é estrutura.
E estrutura financeira raramente aparece na fotografia do patrimônio.
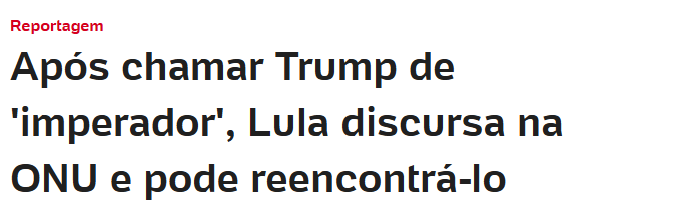
Lula e Trump podem voltar a conversar na ONU. Mas eu não vejo, neste momento, um ambiente muito propício para uma reaproximação.
Na minha visão, existem alguns fatores importantes nessa relação.
Primeiro, porque nós estamos em um processo eleitoral. Segundo, porque a relação do Trump com o Lula, implicitamente, indiretamente, se desgastou.
Por fim, se a gente olhar, e isso era uma das especulações desses últimos dias, nem os países próximos e absolutamente alinhados aos interesses de Washington foram poupados das tarifas.
Então, Canadá e México nem se fala, a indisposição é constante, mas a gente não precisa ir longe. Basta olhar a Argentina. O Miley, que é o capachão do Trump e que tem ali um alinhamento ideológico 100%, foi taxado igual.
Então, eu acho que tem pouco a ser conquistado. Eu me surpreenderia se algum contato dos dois pudesse abrir uma possibilidade diferente do cenário atual.”
E acho que essa mudança não se resume à relação entre Brasil e Estados Unidos.
Se a gente olhar para o mundo antes mesmo do Trump, já existia uma curva de desgaste nas relações internacionais, motivada, entre outras coisas, pela pandemia e pela alta dependência e concentração dos chineses.
O Trump potencializou esse movimento.
Então, eu acho que o modelo do multilateralismo vai continuar existindo, mas cada vez mais marcado pelo interesse, não que não era dessa forma, mas eu acho que isso vai ficar cada vez mais mandatório nas relações, e não tem nada de errado, porque realmente tem que existir uma troca de benefícios para as partes, ninguém tem que carregar ninguém nas costas.
É esse novo equilíbrio das relações internacionais que eu acho que vale a pena acompanhar.
Mike Tyson ganhou centenas de milhões de dólares durante a carreira.
No auge, era um dos atletas mais bem pagos e conhecidos do mundo.
Ele tinha dinheiro para comprar praticamente qualquer coisa.
Casas enormes.
Carros.
Joias.
Aviões.
Animais exóticos.
E uma quantidade de despesas que acompanhava o estilo de vida de uma das maiores estrelas do esporte.
O problema é que uma carreira esportiva tem uma característica que muita gente esquece:
ela acaba.
Tyson começou a ganhar dinheiro muito jovem.
E, enquanto a renda aumentava, também aumentavam seus gastos, seu círculo de pessoas e a complexidade da sua vida financeira.
Ao longo dos anos, ele enfrentou problemas jurídicos, dívidas e dificuldades na administração do patrimônio.
Em 2003, declarou falência.
Os números são difíceis de imaginar.
Um homem que havia recebido centenas de milhões de dólares durante a carreira estava oficialmente insolvente.
Mas existe uma parte da história que considero ainda mais interessante.
Tyson não deixou de ser uma pessoa famosa.
Ele não deixou de ter capacidade de gerar renda.
E, ao longo dos anos seguintes, voltou a construir negócios, participar de produções, fazer aparições públicas e transformar a própria imagem em uma fonte de receita.
Ou seja: ele precisou reconstruir.
Essa história mostra uma diferença fundamental entre renda e patrimônio.
Renda é o dinheiro que entra.
Patrimônio é aquilo que você consegue preservar e acumular depois que o dinheiro entra.
Uma carreira que paga R$ 1 milhão por ano durante dez anos pode gerar R$ 10 milhões de renda.
Mas isso não significa que você terá R$ 10 milhões de patrimônio no final.
Depende de quanto gastou.
De quanto investiu.
De quanto perdeu.
De quanto pagou em impostos.
De quanto se endividou.
E, principalmente, de quanto conseguiu preservar.
É por isso que, quando alguém me diz que está ganhando mais dinheiro, a primeira pergunta não deveria ser apenas:
“Quanto?”
Também deveria ser:
“O que está acontecendo com esse dinheiro depois que ele entra?”
Porque aumentar a renda melhora sua capacidade de construir patrimônio.
Mas não garante que você vai construir patrimônio.
Essa parte depende das decisões que vêm depois.
Nicolas Cage chegou a ganhar mais de US$ 20 milhões por filme.
Em determinado momento da carreira, sua fortuna foi estimada em algo próximo de US$ 150 milhões.
Era dinheiro suficiente para comprar praticamente qualquer coisa que alguém pudesse imaginar.
E Cage imaginou muitas.
Ele comprou casas de luxo, mansões, castelos, ilhas particulares, carros, obras de arte e até um crânio de dinossauro de aproximadamente US$ 276 mil.
Também comprou uma pirâmide em um cemitério de Nova Orleans para usar como túmulo.
O problema não era exatamente comprar uma coisa ou outra.
Era que o patrimônio crescia de um lado enquanto as despesas e as obrigações cresciam do outro.
E existe uma diferença enorme entre ter uma renda extraordinária e construir um patrimônio sustentável.
Em determinado momento, Cage enfrentou problemas fiscais e passou a ter uma série de disputas relacionadas às suas finanças.
Alguns imóveis precisaram ser vendidos.
Ele continuou trabalhando intensamente para reorganizar a própria vida financeira.
E essa talvez seja a parte mais interessante da história.
Cage não deixou de ganhar dinheiro.
Ele simplesmente descobriu que ganhar muito dinheiro não impede ninguém de gastar ainda mais.
Essa é uma situação que parece distante da realidade da maioria das pessoas, mas o princípio é exatamente o mesmo.
Você pode ganhar R$ 30 mil por mês e gastar R$ 29 mil.
Pode ganhar R$ 100 mil e gastar R$ 110 mil.
Pode ter um patrimônio de R$ 5 milhões e assumir compromissos que exigem uma renda que seus investimentos não conseguem sustentar.
O número da sua renda importa.
Mas a relação entre renda, despesas, patrimônio e obrigações importa muito mais.
Quando você olha apenas para quanto alguém ganha, consegue enxergar uma parte muito pequena da situação financeira daquela pessoa.
A pergunta mais importante é:
quanto dessa renda está efetivamente se transformando em patrimônio?
Porque renda alta pode desaparecer.
Patrimônio bem estruturado tende a permanecer.
E é justamente por isso que construir riqueza e manter riqueza são dois problemas completamente diferentes.
Um investidor tinha R$ 1,8 milhão aplicados.
Quase tudo em ativos brasileiros.
Ele achava que estava diversificado porque tinha ações, fundos, renda fixa e imóveis.
Até perceber uma coisa:
Quase todo o patrimônio dele dependia da mesma economia.
Mesmo país.
Mesma moeda.
Mesmos riscos.
Ele não precisava abandonar o Brasil.
Precisava parar de confundir quantidade de investimentos com diversificação.
Diversificar não é ter muitos ativos.
É não depender de uma única fonte de risco.
Um homem começou apostando R$ 50 por dia.
Perdia.
Depositava mais R$ 50.
Às vezes ganhava R$ 300.
Isso fazia parecer que estava funcionando.
Depois de alguns meses, já estava apostando R$ 500 por vez.
Quando percebeu, tinha colocado mais de R$ 30 mil em apostas.
O problema não foi perder R$ 50.
Foi transformar uma perda pequena em um hábito caro.
Apostas são desenhadas para que a casa tenha vantagem no longo prazo.
Investimentos funcionam de outra forma.
No investimento, você compra um ativo esperando participar da criação de riqueza.
Na aposta, você está tentando ganhar de um jogo que foi construído para ganhar de você.
Um empresário deixou R$ 12 milhões em patrimônio para os dois filhos.
Imóveis.
Participações em empresas.
Investimentos.
Ele passou 30 anos construindo aquilo.
Mas nunca conversou com os filhos sobre dinheiro.
Quando morreu, os dois começaram a discutir.
Um queria vender os imóveis.
O outro queria manter tudo.
Um queria investir.
O outro não entendia de investimentos.
Em poucos anos, uma família que recebeu milhões estava destruindo parte do patrimônio que levou décadas para ser construído.
Herança não é apenas o que você deixa.
É também o conhecimento que você transmite antes de partir.
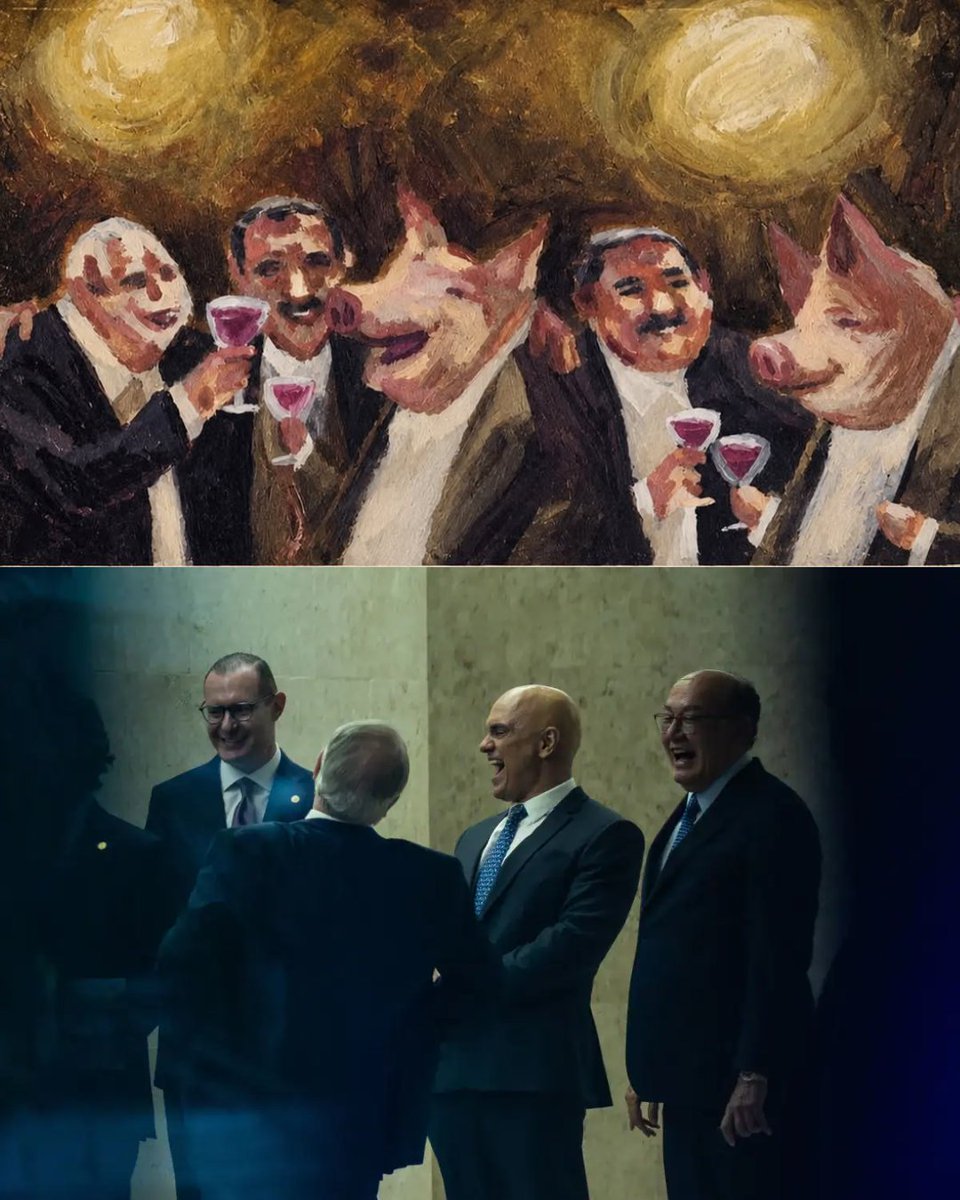
O que aconteceu ontem no STF deveria fazer QUALQUER pessoa que tenha dinheiro no Brasil parar por alguns minutos e pensar.
Não estou falando aqui de esquerda ou direita. Nem de gostar ou não de determinado ministro.
Estou falando de uma questão muito mais importante: previsibilidade institucional.
Ontem, o Supremo Tribunal Federal protagonizou uma sessão marcada por divergências internas, acusações e discussões sobre a própria condução dos processos envolvendo ministros da Corte.
O julgamento que deveria analisar a possibilidade de abertura de uma investigação contra Alexandre de Moraes acabou, naquele momento, concentrado em questões processuais. Flávio Dino pediu vista, e o desfecho foi adiado.
Para mim, esse episódio é mais um retrato de um problema que vai muito além de uma pessoa ou de um julgamento específico.
Quando instituições fundamentais de um país passam a transmitir cada vez mais incerteza, isso tem consequências que chegam muito além da política.
Chega na economia, nos investimentos, nas empresas.
Chega, principalmente, no patrimônio de quem trabalhou durante décadas para construir alguma coisa.
E é justamente por isso que eu insisto tanto em uma ideia: não concentre todo o seu patrimônio em um único país.
Diversificação geográfica não significa abandonar o Brasil.
Significa entender que seu patrimônio não precisa estar exposto exclusivamente às decisões de um único governo, de uma única moeda, de um único sistema financeiro ou de um único ambiente institucional.
Ter parte do patrimônio dolarizada, investir em ativos internacionais e construir exposição fora do Brasil pode ser uma forma de reduzir a concentração de riscos.
E esse raciocínio não depende apenas do que aconteceu ontem.
É uma visão que considero importante diante de uma combinação de fatores que o investidor brasileiro conhece bem: instabilidade política, mudanças regulatórias, incerteza fiscal, volatilidade cambial e um ambiente econômico que pode mudar significativamente de um ano para o outro.
Patrimônio é construído ao longo de anos.
E, depois que você construiu, a primeira preocupação deveria ser entender como protegê-lo de riscos que você não controla.
Hoje, às 11h30, vou falar justamente sobre o julgamento do STF no Manhattan Connection.
Se você quiser acompanhar e entender melhor o que está acontecendo, acompanhe pelo Instagram do Manhattan ou pelo meu Instagram. Vou comentar o caso e os possíveis desdobramentos.
No fim, política passa.
Governos passam.
Ministros passam.
Mas as consequências das decisões tomadas hoje podem permanecer por muito tempo inclusive no seu patrimônio.
Um homem de 58 anos tinha R$ 2,5 milhões investidos.
Tinha casa própria.
Não tinha dívidas.
Tinha passado décadas construindo patrimônio.
Ele decidiu que estava pronto para se aposentar.
Até fazer uma conta simples:
Quanto precisaria por mês para manter o mesmo padrão de vida pelos próximos 30 anos?
Foi aí que percebeu que nunca tinha planejado a aposentadoria.
Tinha passado a vida acumulando patrimônio.
Mas nunca calculado quanto tempo aquele patrimônio precisaria durar.
Ter dinheiro para se aposentar e ter dinheiro suficiente para não precisar mais trabalhar são duas coisas diferentes.