@ademayan66 500 bin liralık portföyüm vardı hepsi de sağlam şirketler üç senedir tüpraş Aygaz dışında reel kazanç sağlayan yok portföy yerinde sayıyor bıktım usandım faize yenildik dövize yenildik altına yenildik bıktım cidden ytd
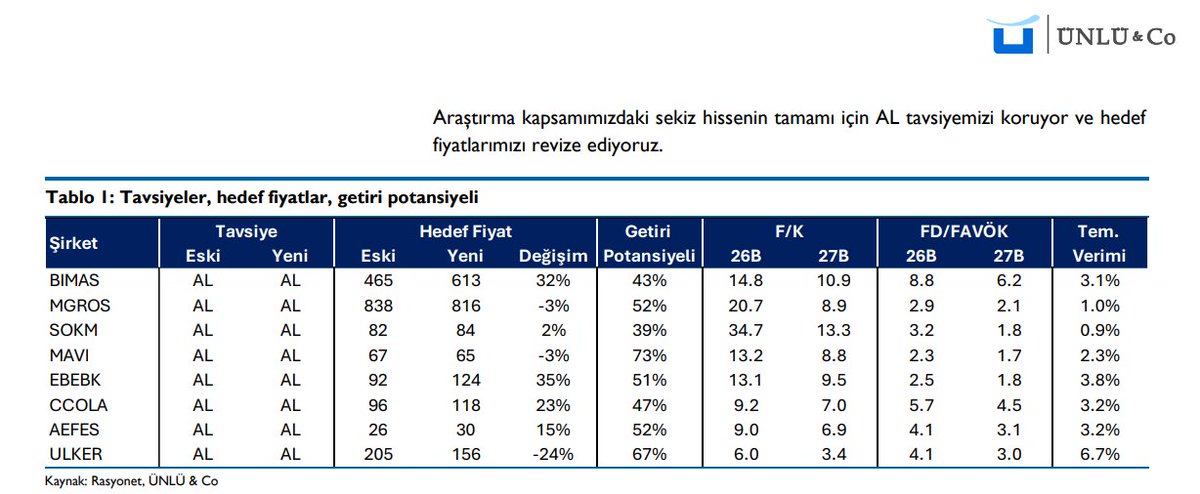
Ünlü&CO'nun perakende raporunda verdiği hedef fiyatlar ve getiri potansiyelleri:
#BIMAS
1) Hard-discount modeli, kendi markalı ürünlerdeki gücü ve yalın maliyet yapısı, alım gücünün ön planda olduğu mevcut tüketici ortamına özellikle uygun olmaya devam ediyor.
2) BİM, halihazırda en geniş mağaza ağına sahip olmasına rağmen güçlü mağaza açılış ivmesini sürdürüyor.
3) FİLE, ulusal ölçekte süpermarket segmentinde ek bir büyüme hikayesi sağlıyor.
#MGROS:
Migros, 2026’nın şu ana kadarki bölümünde BİM’e kıyasla daha zayıf bir operasyonel performans gösterirken, hisseleri de benzerlerinin belirgin şekilde gerisinde kaldı. Bunun, Türkiye’nin en geniş çok kanallı gıda perakendesi platformuna yatırım için cazip bir giriş noktası yarattığını düşünüyoruz. Olumlu görüşümüz üç temel unsura dayanıyor:
1) farklılaşmış çok formatlı mağaza ağıyla desteklenen devam eden pazar payı kazanımları,
2) benzeri olmayan bir ölçeğe ulaşan ve giderek daha verimli hale gelen online operasyonlar
3) fintech ve perakende medyasından kaynaklanan ilave kqrlılık potansiyeli
#SOKM:
Şok’un 2Ç26 sonuçları daha olumlu bir görünüme işaret ediyor. İşletme sermayesi ve nakit yaratımındaki iyileşmenin ardından, 2Y26’da marj toparlanması ve faaliyet kaldıracının devreye girmesini bekliyoruz. Ayrıca, Şok 2.0 formatı şirket için mağaza verimliliğini artırmaya yönelik inandırıcı bir yol sunuyor.
#MAVI:
Olumlu görüşümüz şu unsurlara dayanıyor:
1) mevcut talep zayıflığının Mavi markasında bir bozulmaya işaret etmekten ziyade döngüsel olduğunu düşünüyoruz;
2) brüt marjın dirençli kalması nedeniyle son dönemdeki FAVÖK marj daralmasının tüketici harcamaları toparlandıkça tersine dönmesini bekliyoruz. Hazır giyimde geniş tabanlı bir toparlanma 2027’ye sarkabilir ancak Mavi, bu toparlanma görünür hale gelmeden önce sektöründe diğer oyunculara kıyasla daha kaliteli bir yatırım imkanı sunuyor.
#EBEBK:
Olumlu görüşümüz üç temel unsura dayanıyor:
1) çocuk başına harcamanın en yüksek olduğu ilk doğumların 2021’den bu yana büyük ölçüde yatay seyretmesi nedeniyle talep, manşet doğum verilerinin ima ettiğinden daha dirençli;
2) Ebebek, devam eden hacim büyümesi, pazar payı kazanımları ve iyileşen mağaza verimliliği sayesinde faaliyet gösterdiği sektörün üzerinde büyümeye devam ediyor;
3) kârlılık ve nakit yaratımı, şirketin güçlü ciro büy��mesini yakalayarak kârlılıktaki artışı destekliyor. 2026’da %16 reel ciro büyümesi beklerken, FAVÖK marjının 2025’teki %12,8’den %13,0’a, net kâr marjının ise %0,4’ten %2,4’e yükselmesini bekliyoruz.
#CCOLA:
Olumlu görüşümüz üç temel unsura dayanıyor:
1) Orta Asya’daki büyüme ve Pakistan’daki toparlanmanın desteğiyle uluslararası operasyonların hacim büyümesini desteklemeye devam etmesini bekliyoruz;
2) daha sıkı fiyatlama ve iskonto disiplini, zayıf alım gücüne rağmen Türkiye’de kârlılığı belirgin şekilde toparladı;
3) 2026 için avantajlı tedarik koşullarının marjları mevcut şirket beklentisinin üzerinde desteklemesini bekliyoruz.
#AEFES:
Görüşümüz şu unsurlara dayanıyor:
1) Anadolu Efes’in CCİ’deki %50,26 hissesinin piyasa değeri yaklaşık olarak şirketin toplam piyasa değerine eşit ve bu durum bira operasyonlarına çok sınırlı veya sıfıra yakın değer biçildiğini gösteriyor;
2) buna rağmen bira tarafında güçlü bir hacim toparlanması beklemeden bu iş kolunu USD201m olarak değerliyoruz ve operasyonel performansın iyileşmesi halinde ilave yukarı yönlü potansiyel görüyoruz;
3) Rusya operasyonlarına s��fır değer atfediyoruz, dolayısıyla varlığın gelecekte herhangi bir şekilde geri kazanılması değerlememiz açısından tamamen ilave yukarı yönlü potansiyel oluşturuyor.
@svkiidvcii Üç senedir taşıdığım gesanı bu hareketlerden sonra portföyden sildim kardan yüzde 20-25 zarar yazdım hakkım haram olsun. Yatırım tavsiyesi değildir.