1,4 milliard d'euros sur des comptes que leurs propriétaires ont oubliés. 💰
Le gouvernement veut prélever dessus pour boucler son budget 2027.
⚠️ Ce que le titre dit pas :
Les avoirs "en déshérence", c'est pas que des vieux comptes de papy.
C'est n'importe quel compte sans signe de vie du titulaire.
Si tu n'as pas de mouvement sur un compte depuis plusieurs années,
il rentre dans cette catégorie.
📊 Ce que ça change pour toi concrètement :
Un compte courant que tu n'utilises plus.
Un vieux livret ouvert à 18 ans que tu recharges jamais.
Une assurance-vie oubliée dans un coin.
Aucun ordre passé, aucun virement, aucun retrait : c'est un signal d'absence.
✅ Le seul truc qui protège ces comptes :
Une interaction, n'importe laquelle.
Un virement entrant. Un retrait. Une connexion qui génère une opération.
Si tu as des comptes qui dorment, c'est le moment de vérifier qu'ils savent encore que t'existes.
3,50 % net effectif. 📊
C'est ce que donne le 5,25 % brut de Revolut une fois la flat tax à 30 % déduite.
⚠️ La distinction brut/net, c'est le truc que le titre efface :
- 5,25 % brut affiché
- 30 % de flat tax dessus
- = 3,675 % net annualisé
Limité à 25 000 €, 4 mois, nouveaux clients seulement.
⏳ Le Livret A à 3 % est net d'impôt, par construction.
L'écart réel entre les deux : 0,675 point de pourcentage, pas 2,25.
💰 Sur 4 mois avec 5 000 € placés :
Revolut net : environ 61 €
Livret A net : environ 50 €
Onze euros d'écart. Réel, mais limité dans le temps.
👉 Le rendement affiché et le rendement encaissé, c'est rarement le même chiffre.
@Mohammed__Hindi@floxplore@Mohamednt0k Tu fais un gros achat avec ta carte revolut -> tu transforme les revpoints en miles -> tu annules tô achat et te fais rembourser -> tes miles achetés reste des miles et ton compteur de revpoints passe en négatif
1 jour.
C'est le seul truc qui compte pour démarrer ton PEA.
Pas besoin de déposer de l'argent.
Pas besoin d'acheter un ETF.
Juste ouvrir le compte.
L'antériorité fiscale part de la date d'ouverture, pas du premier versement.
Exemple concret :
Tu ouvres aujourd'hui, tu verses dans 6 mois.
L'horloge tourne depuis aujourd'hui.
Ça veut dire que si tu attends d'avoir "assez d'argent" pour ouvrir,
tu perds ces mois gratuitement.
Le seuil des 5 ans — celui qui t'exonère d'impôt sur les plus-values —
se compte à partir du jour d'ouverture.
Pas du premier euro investi.
340 milliards d'euros. ⏳
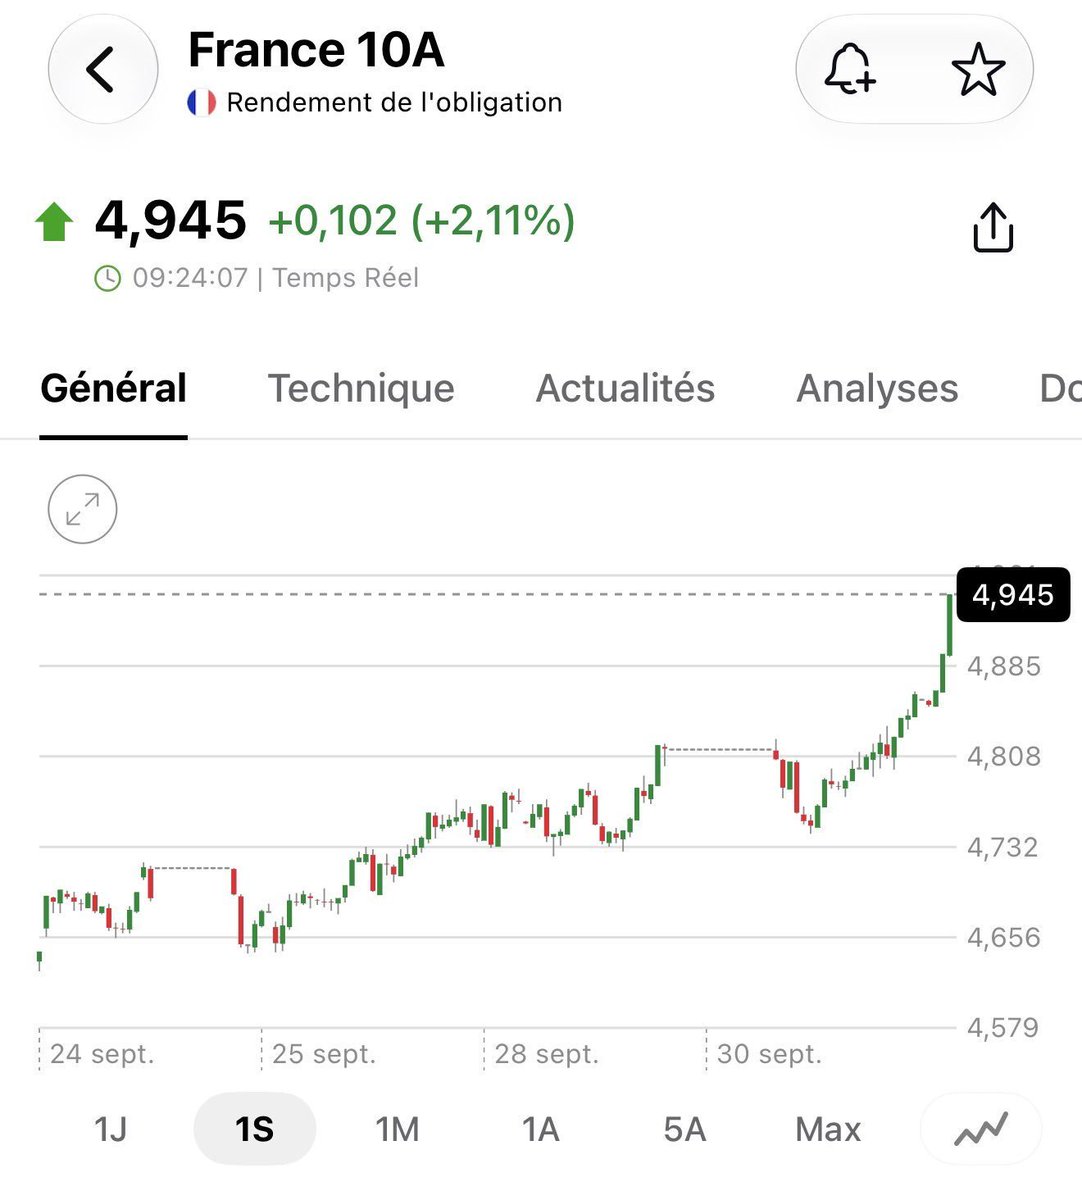
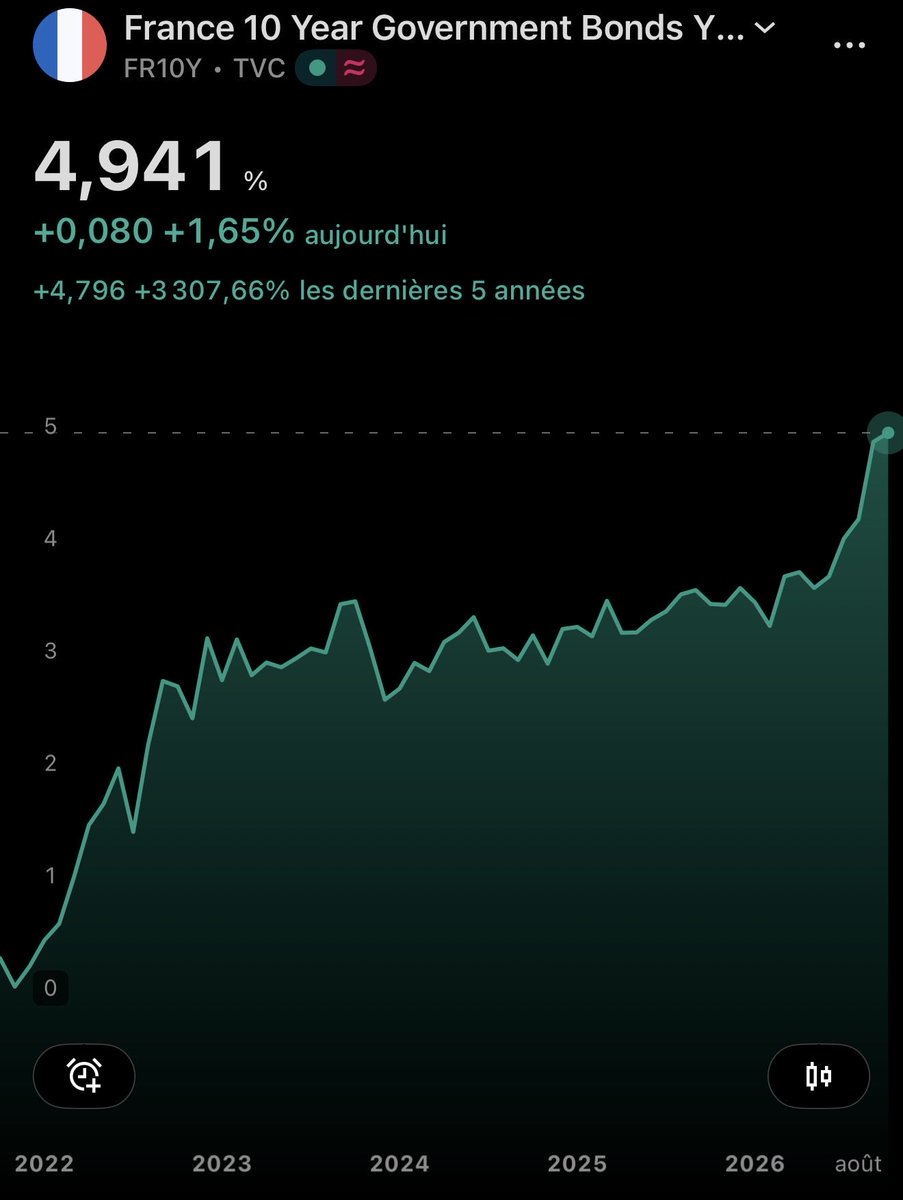
C'est le programme d'emprunt que le gouvernement prépare pour financer le budget 2027.
📊 Pour mettre ça à l'échelle :
La France emprunte à des taux qui réagissent à l'inflation.
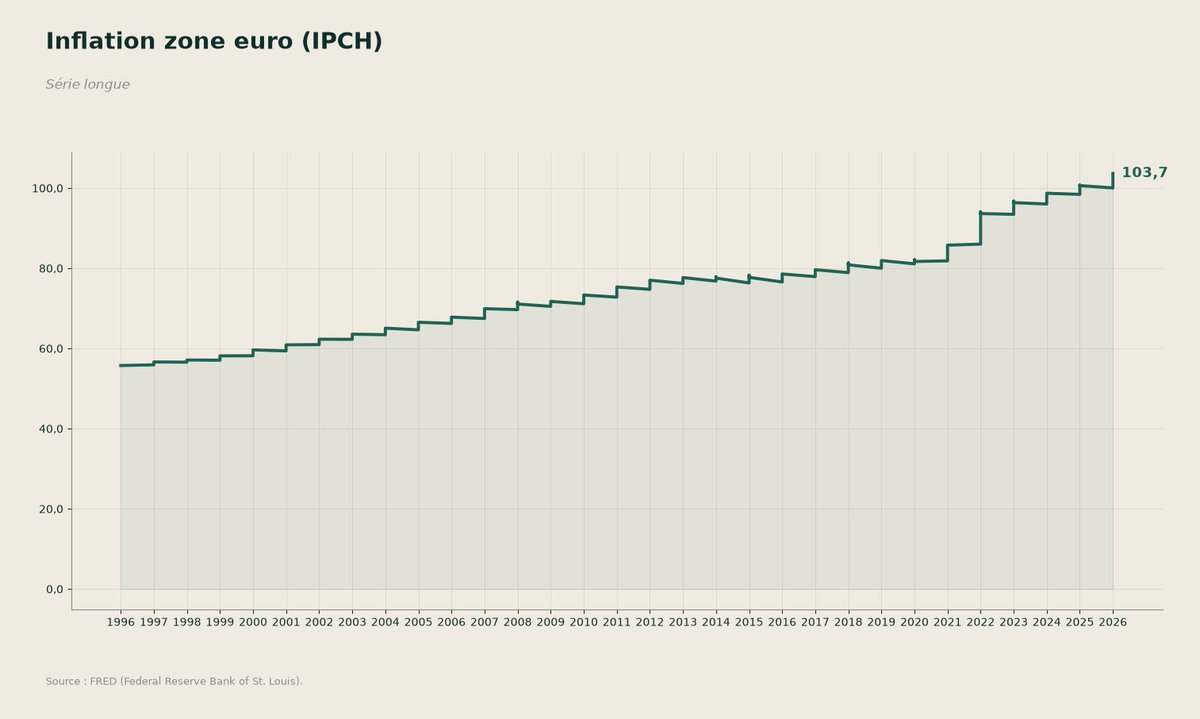
Inflation provisoire en septembre : 3,0 % sur un an.
⚠️ Quand l'État emprunte massivement dans un contexte de taux élevés, le coût de la dette augmente.
Ce coût, c'est une dépense contrainte dans le budget.
Moins il reste de marge, plus les arbitrages sont serrés.
💰 Ce que ça dit à quelqu'un qui épargne 200 €/mois :
Les finances publiques et ton PEA, c'est pas le même sujet.
Mais les deux vivent dans le même environnement de taux.
Ce que l'État paie pour emprunter, c'est un plancher de référence pour tout le reste.
$FICO a perdu 26 % hier. L'action est 69 % sous son plus haut sur un an.
Lundi soir, le régulateur du logement américain a annoncé que Fannie Mae et Freddie Mac traiteraient VantageScore à égalité avec le score FICO dans leur grille tarifaire.
Jusqu'ici, un prêt immobilier garanti par ces deux organismes passait par un score FICO. La banque choisissait pas.
Ce que ça donnait au dernier trimestre publié :
les scores immobiliers pèsent 42 % du chiffre d'affaires.
Ils ont progressé de 97 % sur un an, pour des volumes de prêts à peine plus élevés.
Marge du segment : 91 %.
Doubler ses prix sans perdre un client, normalement, c'est une douve.
Sauf quand le client a pas le droit d'aller voir ailleurs.
Le craquement était visible avant : en avril, FICO a baissé le prix d'un de ses scores de 4,95 à 0,99 $ pour s'aligner sur le concurrent.
Une rente écrite dans un règlement s'arrête le jour où le règlement change. Cette date-là, personne la connaît à l'avance.
Aux résultats de début novembre, je regarde deux choses : le prix moyen par score, et la part des prêts qui passent encore par FICO.
Pas un conseil en investissements
0,5 % de droits de garde sur 10 000 €, c'est 50 € qui partent sans que tu passes un seul ordre.
Les frais de custody, ça tourne en fond même les années où tu touches à rien.
4,91 %. 📊
C'est le ratio frais/versement si tout s'applique sur 2 400 € par an.
Avant le moindre mouvement de marché.
⏳ Le truc c'est que le courtage, tout le monde le voit venir :
12 ordres à 0,99 € : 11,88 € sur l'année.
Soit 0,50 % du versement annuel.
⚠️ Ce qui passe sous le radar :
- Inactivité à 10 €/trim. : 40 € (1,67 %)
- Droits de garde : 30 € (1,25 %)
- Change 0,5 % : 12 € (0,50 %)
Les frais d'inactivité coûtent plus cher que tous tes ordres réunis.
Et ils s'appliquent précisément quand tu fais rien, c'est-à-dire souvent.
✅ L'ETF large en PEA : 0,20 %/an.
La gestion passive coûte peu.
L'infrastructure autour peut coûter 4,91 %.
C'est là que se creuse l'écart.
Bonne nouvelle pour les actionnaires de TotalEnergies : le conseil vise un dividende en hausse de plus de 5 %/an jusqu'en 2030, avec 2,5 Md$ de rachats d'actions au T4.
Une visibilité sur 5 ans, c'est rare. Le dividende n'est pas garanti pour autant, chaque versement reste voté par le conseil.
3,59 % pour le Nasdaq ce mois-ci. 📈
-4,28 % pour le CAC 40.
Même période. Résultat opposé.
💰 Ce que ça illustre concrètement pour un petit portefeuille :
Regarder un seul indice pour juger "le marché", c'est regarder une seule pièce d'un puzzle de plusieurs milliers de lignes.
📊 Le tableau complet sur un mois :
- Nasdaq : +3,59 %
- S&P 500 : +0,88 %
- Euro Stoxx 50 : -2,37 %
- CAC 40 : -4,28 %
🔍 Et l'EUR/USD à -2,29 % sur la période.
Pour quelqu'un qui investit en euros sur des actifs en dollars, le taux de change mange ou amplifie la performance.
Un mois de données, c'est du bruit.
Mais le bruit, quand tu le décomposes, ça apprend des trucs.
Une nuance sur la comparaison : l'indice contient ces sept sociétés. S'il fait mieux que quatre d'entre elles, ça dit surtout que les 493 autres ont porté l'année
C'est un argument pour la diversification, pas contre la sélection
D'où le mix : l'ETF pour ne dépendre d'aucune décision, une petite poche pour apprendre à en prendre une correctement 😁
3,69 %. 📊
C'est la moyenne du taux 10 ans américain depuis 1996.
Aujourd'hui il est à 5,18 %.
⏳ Le truc c'est que la quasi-totalité des gens qui parlent de taux regardent les 12 ou 24 derniers mois.
Sur 30 ans, le plancher est à 0,52 %.
Le plafond à 7,06 %.
On est dans la moitié haute de la fourchette historique, mais loin du maximum.
🔍 Ce que ça remet en place :
Quand t'entends "taux au plus haut", t'as maintenant l'échelle.
Plus haut que la moyenne longue : oui.
Plus haut que tout ce qu'on a connu : non.
La nuance, c'est ça.
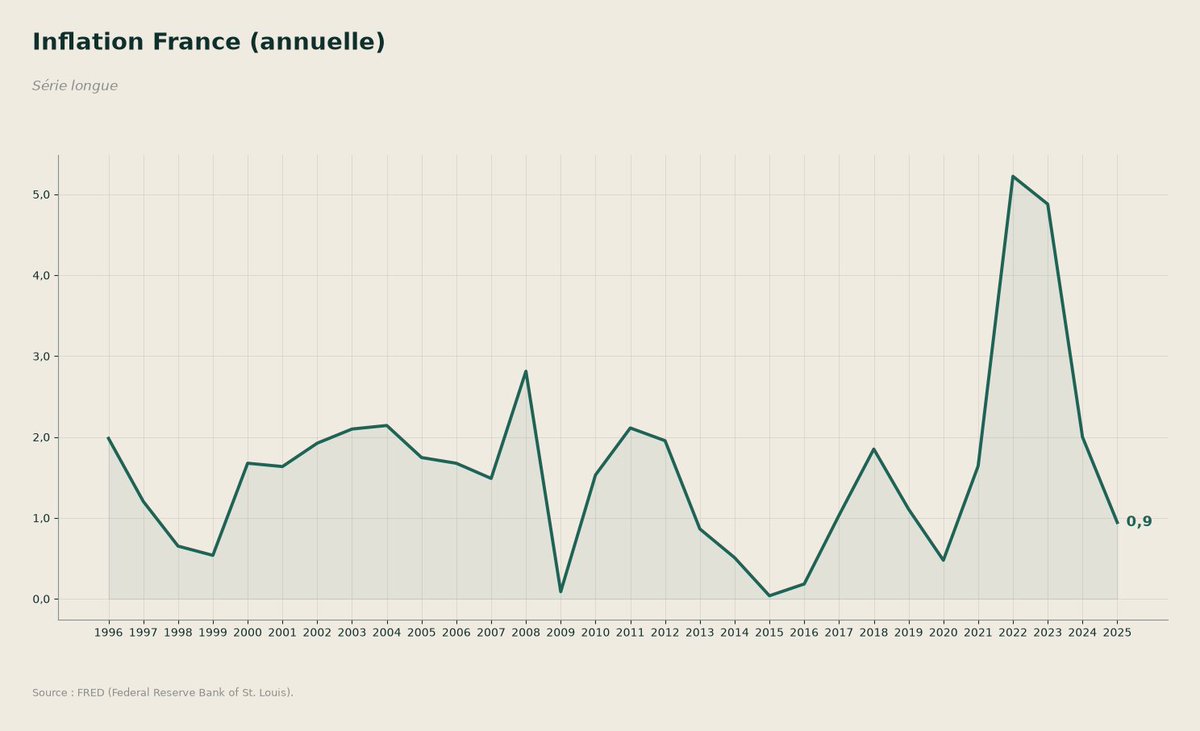
5,22 % contre 0,04 %. 📊
C'est l'écart entre le pire et le meilleur mois d'inflation française depuis 1996.
Presque 30 ans de données.
Une seule courbe.
Et la quasi-totalité des gens qui parlent d'inflation regardent les 24 derniers mois.
⏳ Ce que 29 ans de recul donnent comme repères :
- Moyenne sur la période : 1,6 %
- Janvier 2025 : 0,94 %
On est 0,66 point sous la moyenne historique.
💰 Pourquoi ça compte pour un petit portefeuille :
L'inflation, c'est le taux plancher implicite.
En dessous, un placement sans risque peut battre la hausse des prix.
Au-dessus, il faut aller chercher du rendement ailleurs pour ne pas reculer.
✅ Aujourd'hui on est en dessous.
C'était pas le cas en 2022-2023.
La nuance, c'est ça.