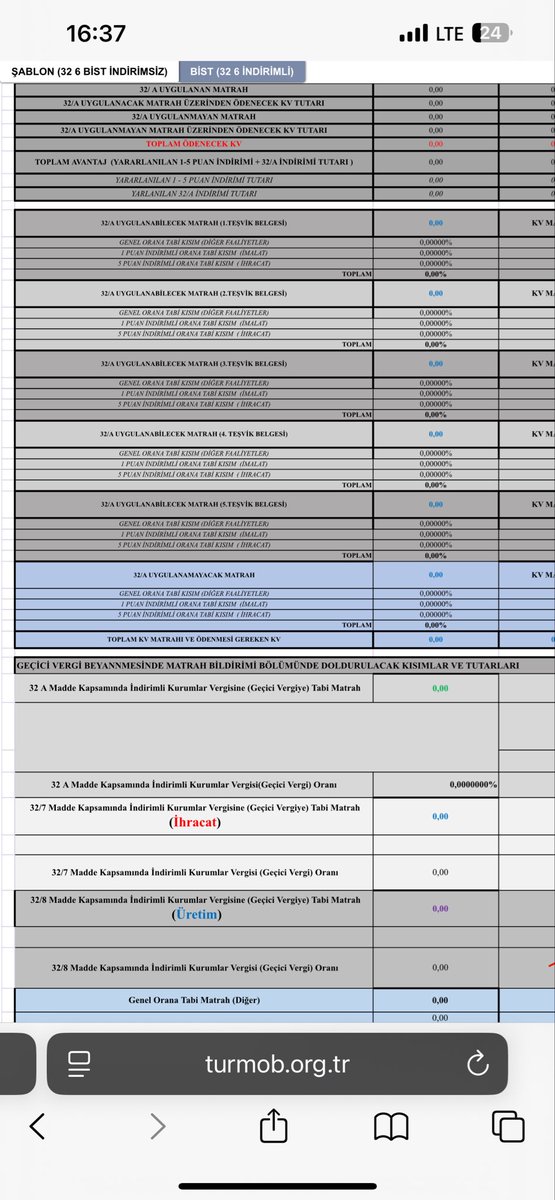
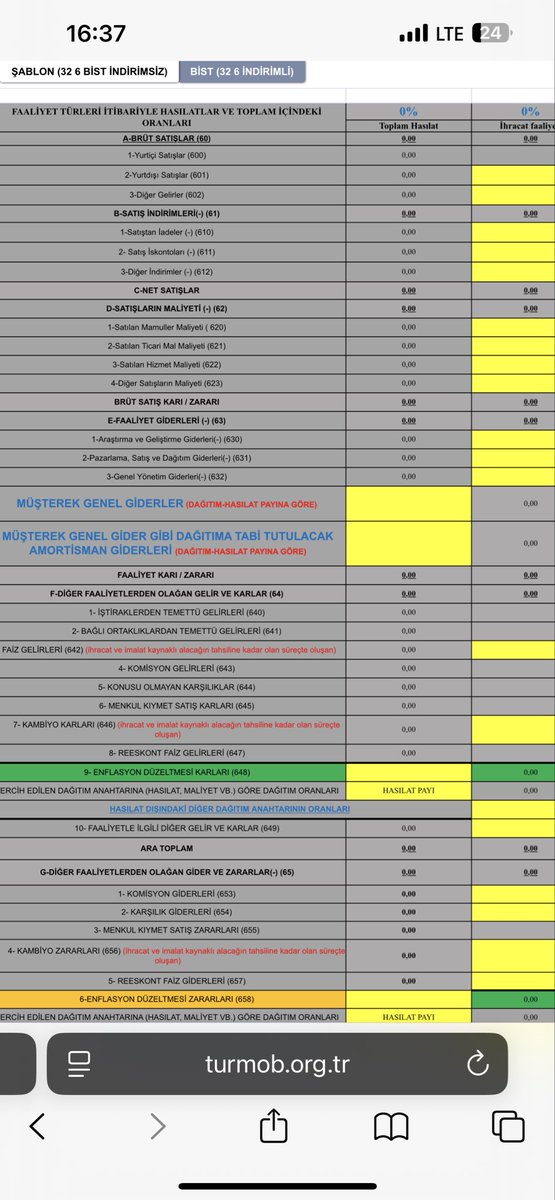
📌 Geçici vergi, gelir/kurumlar vergisinin peşin vergisidir.
Eğer gerçekten yıllık verginin bir avansıysa, o halde beyan süresi neden ayın 17’sinde bitiyor? Eğer bu vergi “peşin vergi” ise, beyan süresi de yıllık beyanla paralel olmalıdır.
Yıllık gelir ve kurumlar vergisinde süre ay sonuna kadar tanınırken, aynı verginin peşin ödemesinde 17 günle sınırlı kalmak mantıklı mı?
Geçici vergi;
➡️3 aylık mali tabloların kapanmasını,
➡️Düzeltme ve mahsupların yapılmasını,
➡️Stok, amortisman, finansman gideri hesaplarının netleşmesini gerektirir.
Bu kadar kapsamlı bir hesap için 17 gün değil, ay sonu süresi olmalıdır.
Gelir idaresi Mali Müşavirleri yıldırmaya çalışıyor!
📌Yıllık olarak gönderilmesi gereken e-defter aylık/3 aylık isteniyor.
📌Tarifemizde aylık ücretini 4-5 bin belirlediği defterlerden; aylık 69.600 TL ceza alıyor. (Defter 3 aylıksa 208.800 TL)
Geç beyan vermenin cezası bu olmamalı!
Ceza üzerine kurulu bu düzeni istemiyoruz!
#EDefterYıllıkOlsun
Sayın Gib Yetkilileri, Aylık ya da Geçici vergi dönemlerinde,
Bir çok vergisel sorumluluğun yanı sıra bir de berat yükleme koşturmacasından zul geldi.
E Defter olsun ama yılda bir, defterler kapandığında olsun. Ne Dersiniz?
#EDefterYıllıkOlsun@TBMMresmi@HMBakanligi,@gibsosyalmedya
#EDefter#YıllıkOlsun diyen 10.000 Meslektaş bulabilir miyiz?
Yıllardır yaptığım analize göre rahatlıkla söyleyebilirim ki bu iletiye 1.000 #Retweet gelirse talep var demektir.
Sonrası planlama ve duyurular bizde...
O Zaman Şimdi Söz Sizde...
.
.
.
@MuhasebeBT
Yüzlerce vakıa tecrübeme dayanarak söylüyorum, bir SMMM ne kadar uğraşırsa uğraşsın eleştirmek isteyen bir inceleme elemanının tenkidinden asla kaçamaz.
Bunun nedeni; süreç aktörlerinin bilgisizliği şöyle dursun; muhatap tutulduğu işlemlerin devasa çokluğu, muğlaklığı ve işlemin bağlandığı yaptırıma konu fiilerin torba olmasıdır.
Bu nedenle aman şunu yapmayın aman bunu yapmayın tarzındaki söylemlerin ve videoların bir kıymeti bulunsa da, her zaman sizi tam anlamıyla korumaz koruyamaz.
Gün gelir dayanaktan yoksun basit bir 102 alacak 100 borç kaydı bile, ceza yargılamasında sanık pozisyonunda önünüze konabilir. Sonra muhasebe ve maddi vergi ceza hukuku tecrübesi olmayan bir yargıç tarafından yargılanabilirsiniz.
Bu bakımdan ticari sahadaki iş ve işlemlerden soyutlayarak, çetrefilli ve bağıntılı vergi ve muhasebe mevzuatının tatbikini, esas ve şekil açısından öngörülemez sorunlara sebep olan torba eylemlerden kaçınmayı tavsiye etmek suretiyle SMMM'nin kişisel çabası ile çözmeye çalışmak, anlamsızdır.
Açıkça söylemeliyim ki, muhasebeciler düzeltmeye çalıştıkça bozulacak bir zeminde çalışmaktadır.
Sahte fatura düzenleme suçu taksirle (tedbirsizlikle) işlenemez, ancak kasıtla işlenebilir iken, videodaki bu tavsiye bile aslında sistemdeki çarpıklığın ispatı değil mi? Yahu adam (SMMM) bilmiyorsa neden suçlansın, neden yargılansın demez mi birisi?
Ama konuşmacı haklı bence de düzenlemesin, çünkü bu eylemin suç olduğundan değil SMMM'yi koruyacak bir mekanizma olmadığından.
İşte biz de vergi avukatı olarak sorunlu bu mekanizmayı ite kaka çalıştırmaya çabalıyoruz.
Bu zorlu mücadelede elini taşın altına koyan, canla başla çalışan herkesin emeğine, yüreğine sağlık. Her birinizin çabası yüreklerimize dokundu. Minnettarız, iyi ki varsınız.