El GLP importado supera el 60 % del abastecimiento en Colombia
Entre enero y julio de 2026, las importaciones de GLP a través de G5 (Okianus, Cartagena) y Puerto Bahía representaron cerca del 60 % del abastecimiento nacional y superaron la oferta doméstica en la mayoría de los meses.
La demanda mensual promedió 77.400 toneladas durante este periodo, frente a 57.700 toneladas en los mismos meses de 2025, lo que representa un incremento del 34 %. El máximo se registró en abril, con 86.740 toneladas. Para septiembre se anticipa un nuevo repunte, impulsado por las restricciones al suministro de gas natural a la industria.
En contraste, Ecopetrol entregó cerca de 196.000 toneladas entre enero y julio de 2026, frente a 242.000 toneladas en el mismo periodo de 2025, lo que representa una reducción del 19 %. Termoyopal, por su parte, mantuvo sus entregas en un rango relativamente estable, entre 2.800 y 4.300 toneladas mensuales.
El encarecimiento y la menor disponibilidad del gas natural están acelerando la sustitución por GLP. El mercado creció a tasas de dos dígitos durante el primer semestre, mientras los distribuidores anticipan una nueva ola de migración hacia el cierre del año. Esta dinámica aumenta la dependencia de las importaciones para satisfacer la demanda nacional.
Baker Hughes y PDVSA acuerdan impulsar la infraestructura de gas y el potencial de LNG en Venezuela
Baker Hughes, PDVSA, Lindsayca y Fulcrum LNG firmaron una alianza para desarrollar infraestructura de gas natural que integre la producción upstream con el procesamiento, transporte, monetización y eventual exportación de LNG.
La prioridad inicial es recuperar y ampliar la infraestructura gasífera mediante proyectos orientados a satisfacer la demanda doméstica y respaldar la generación eléctrica, antes de avanzar hacia oportunidades de exportación.
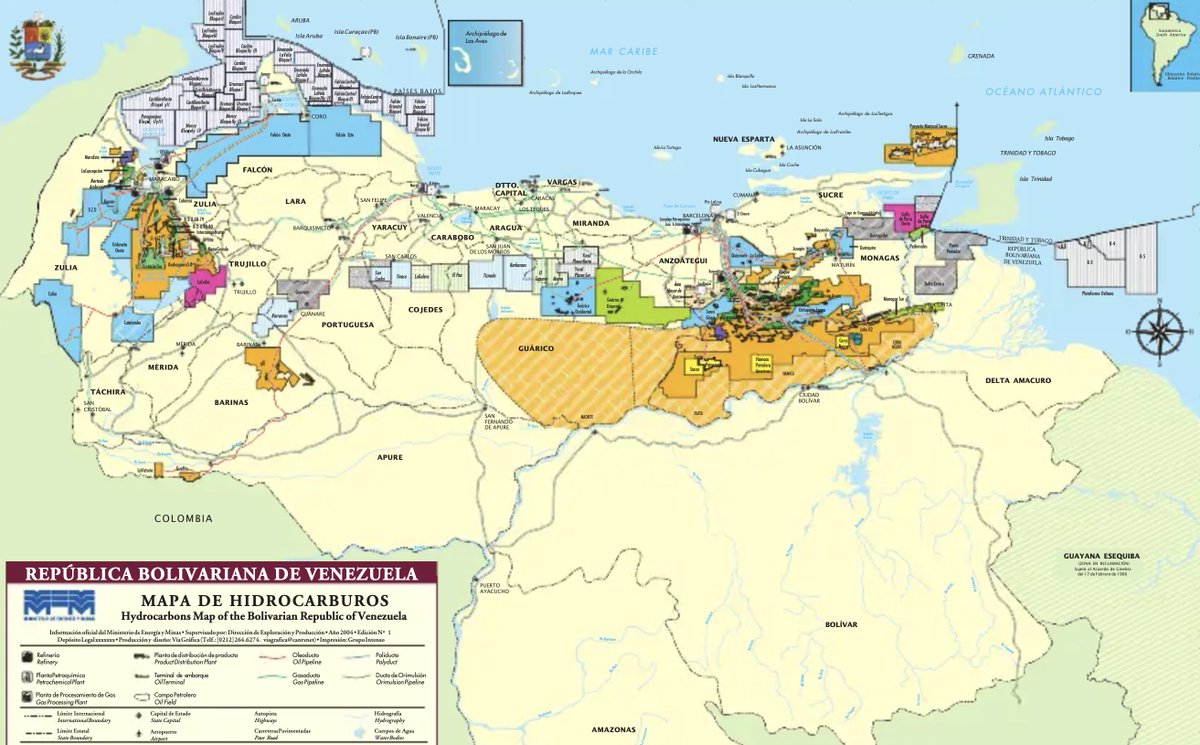
Venezuela busca construir una cadena integrada de gas y LNG, con potencial para desarrollar infraestructura midstream de acceso abierto que permita a PDVSA y a otros productores monetizar sus recursos y, eventualmente, exportar gas natural licuado.
Cada iniciativa estará sujeta a contratos específicos, aprobaciones internas y al cumplimiento de las sanciones y controles de exportación de Estados Unidos, incluidas las autorizaciones de OFAC.
NOAA estima El Niño muy fuerte hasta comienzos de 2027
NOAA mantiene la advertencia de El Niño e indica que un evento fuerte a muy fuerte es probable hasta enero–marzo de 2027, con una probabilidad que se mantiene por encima del 83 %.
La probabilidad de intensidad muy fuerte (RONI ≥ 2,0 °C) es del 100 % en septiembre–noviembre y del 96 % en octubre–diciembre, y del 81 % en diciembre–febrero. En enero–marzo de 2027, la categoría muy fuerte baja a 46 %, aunque la suma de fuerte y muy fuerte sigue en 83 %.
NOAA define como histórico un RONI trimestral de al menos +2,5 °C, por encima de los eventos registrados desde 1950. En septiembre, esa probabilidad para octubre–diciembre era del 75 %; en octubre, subió al 83 % para octubre–diciembre.
Para Colombia, un El Niño de esta magnitud aumenta el riesgo de una menor disponibilidad de agua para la generación hidroeléctrica y de un mayor respaldo térmico del sistema. NOAA advierte que, con un evento así, es más probable que se produzcan los impactos típicos de El Niño, pero no están garantizados.
Isagén vende activos de generación a Termoyopal por $1,29 billones
La generadora de energía completó la venta de cuatro activos hidroeléctricos y un parque solar a Termoyopal, en una operación financiada por seis entidades.
https://t.co/PogFcizQca
En lo corrido de 2026, el 30% del gas natural consumido a nivel nacional ha sido importado a través de SPEC LNG, en Cartagena —la única terminal de regasificación en operación—.
Los nuevos contratos de gas importado para septiembre a noviembre alcanzaron US$24,97/MBTU, frente a un rango aproximado de US$10–13/MBTU para el gas de producción nacional.
Recuperar la autosuficiencia exige aumentar la producción nacional —onshore, offshore y en yacimientos no convencionales (fracking)— para reducir la exposición a los precios internacionales del GNL y el riesgo de abastecimiento que implica depender de gas importado.
Sigue el desplome de la producción de Canacol, lo que aumenta la presión sobre la confiabilidad del suministro energético.
La oferta de Canacol pasó de entre 160 y 210 GBTUD en 2020–2022 a 46,3 GBTUD en el dato más reciente de octubre, según SEGAS–Bolsa Mercantil, mientras que los compromisos de contratos firmes se mantienen en 79,6 GBTUD.
Canacol llegó a cubrir cerca de la mitad del suministro de la Costa y una parte relevante del gas de los distribuidores, la industria y las térmicas. Su declinación obliga a sustituir ese volumen sobre todo con gas importado, a mayor costo y con una disponibilidad limitada por la regasificadora de Cartagena.
El problema se suma al deterioro de la oferta nacional. El gas importado representa alrededor del 30 % de la demanda en lo corrido del año, del 32 % del gas comercializado en agosto y casi el 39 % del consumo en septiembre.
La menor disponibilidad aprieta al sector del gas y al eléctrico: una fracción sustancial de la energía firme depende de las térmicas, y varias de ellas requieren gas justo en El Niño 2026–2027.
La Superintendencia de Sociedades debe decidir si reconoce en Colombia la terminación de contratos autorizada por la corte de Alberta. Hacerlo trasladaría el costo a los usuarios finales, la industria y las térmicas, que tendrían que reemplazar el gas firme local y barato por un suministro más caro e importado.
¿Puede el carbón evitar un apagón en Colombia?
Las centrales térmicas a carbón existentes operan cerca de su capacidad máxima, mientras que generadores y productores mineros plantean la necesidad de nuevas plantas para contribuir a cubrir el déficit de energía.
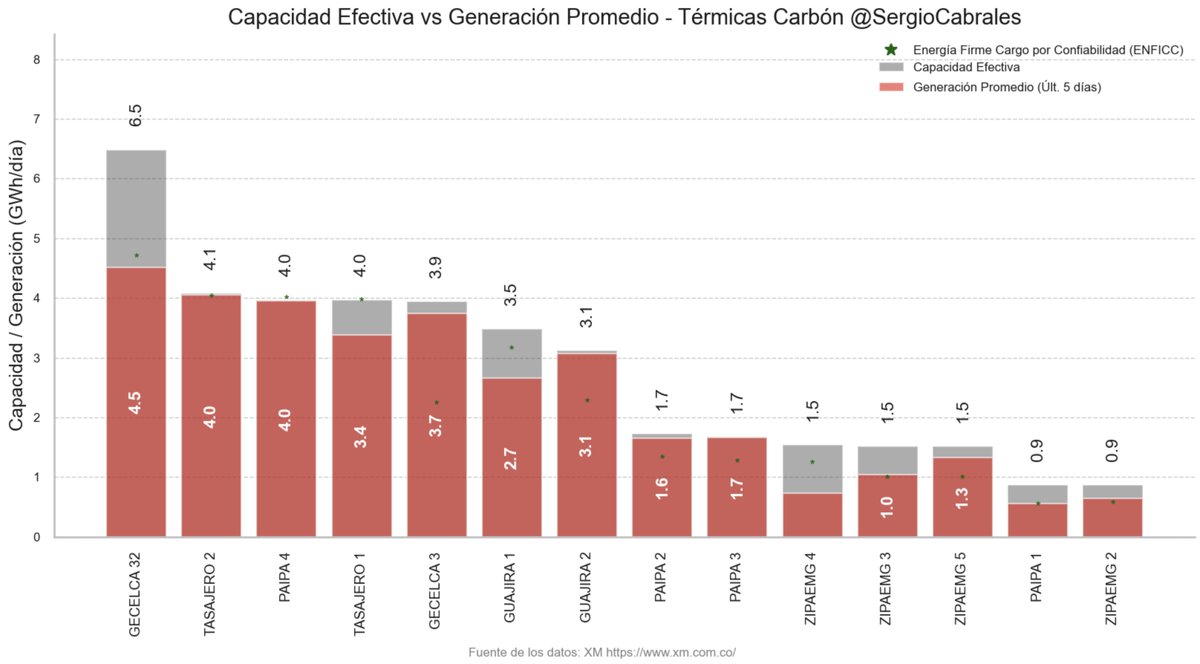
Sergio Cabrales, profesor de @Uniandes y consultor del sector energético, analizó el desempeño del parque térmico a carbón con base en datos de @XM_SA_ESP. Según sus cálculos, estas plantas generan cerca de 35 GWh/día, frente a una capacidad efectiva de aproximadamente 39 GWh/día.
Esto deja una holgura de apenas 3 a 4 GWh/día. Cabrales señala que Tasajero 2, Paipa 4, Gecelca 3 y Guajira 2 operan prácticamente al máximo, mientras que Gecelca 3.2, Tasajero 1 y Guajira 1 presentan márgenes de generación muy reducidos.
Alcanzar los 95–100 GWh/día de generación térmica requeridos dependerá principalmente de la disponibilidad y de los incentivos financieros para los generadores de gas natural y de combustibles líquidos.
https://t.co/Ei0vLkPFte
El nivel de los embalses se sitúa en 75,16 %, 2,73 puntos porcentuales por debajo de la senda de referencia de la CREG (77,89 %).
El volumen útil inició 2026 cerca del 80 % y alcanzó un mínimo de alrededor del 61 % entre abril y mayo, aún por encima del límite inferior del rango histórico 2004–2025.
Entre mayo y junio, el nivel agregado de los embalses se ubicó brevemente por encima de la senda de referencia de la CREG; desde julio, la brecha se revirtió y el sistema permanece por debajo de dicha referencia hasta octubre.
Al 6 de octubre, el sistema registra una brecha de 2,73 puntos porcentuales frente a la referencia (75,16 % vs. 77,89 %), en una fase en la que comienza el descenso estacional de los niveles de los embalses.
La generación térmica es la principal palanca para reducir el desembalse de las hidroeléctricas: cada GWh generado térmicamente evita turbinar agua almacenada, una estrategia especialmente relevante para mantener los niveles de los embalses previos al verano 2026-2027.
Reforma a la consulta previa puede destrabar proyectos energéticos
La reforma al procedimiento de consulta previa busca reducir el represamiento y los tiempos de trámite, sin afectar el núcleo del derecho de las comunidades étnicas.
Para el sector energético, una consulta previa más ágil, digitalizada y con responsables y plazos definidos podría reducir la incertidumbre y facilitar la ejecución de proyectos estratégicos como Sirius, clave para aumentar la oferta nacional de gas natural, y Colectora, fundamental para conectar el potencial eólico de La Guajira con el Sistema Interconectado Nacional (SIN).
La eliminación del test de proporcionalidad y la implementación de mecanismos de seguimiento y cierre de expedientes buscan evitar que los procesos se prolonguen indefinidamente.
Menos represamiento y mayor seguridad jurídica pueden contribuir a acelerar el desarrollo de la infraestructura crítica para la seguridad energética de Colombia.
Eni y Repsol contemplan vender parte del principal yacimiento de gas natural de Venezuela: Perla
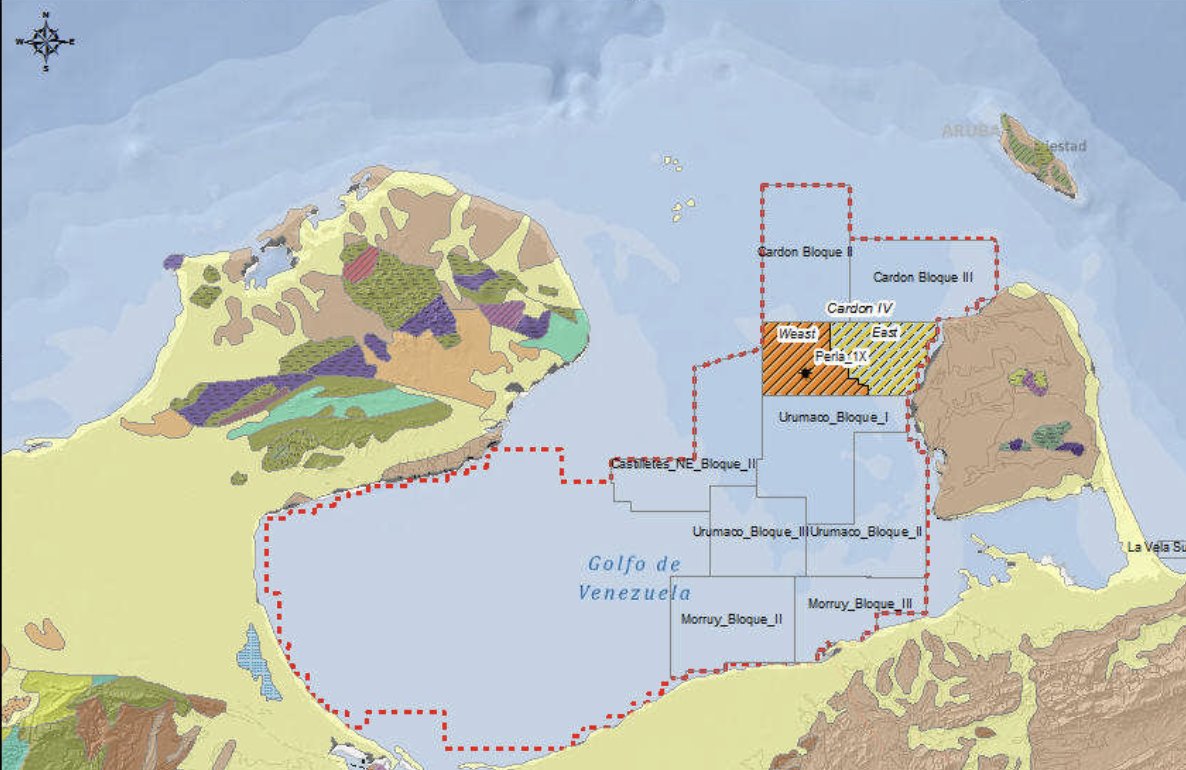
Eni y Repsol evalúan vender parte de sus participaciones en el yacimiento offshore Perla, el principal proyecto de gas natural de Venezuela, para captar recursos adicionales destinados a su desarrollo.
Cada compañía posee el 50% de la empresa conjunta que opera el campo, por lo que la entrada de nuevos inversionistas implicaría diluir parcialmente su participación en el proyecto.
El plan contempla no solo duplicar la producción de Perla, sino también desarrollar infraestructura para exportar el gas como GNL desde una terminal flotante, en un intento por reactivar un proyecto que lleva años estancado.
Venezuela y las empresas buscan iniciar las exportaciones de gas a finales de 2031, en un contexto de mayor apertura de las reservas energéticas del país.
https://t.co/fqe17iGiP2
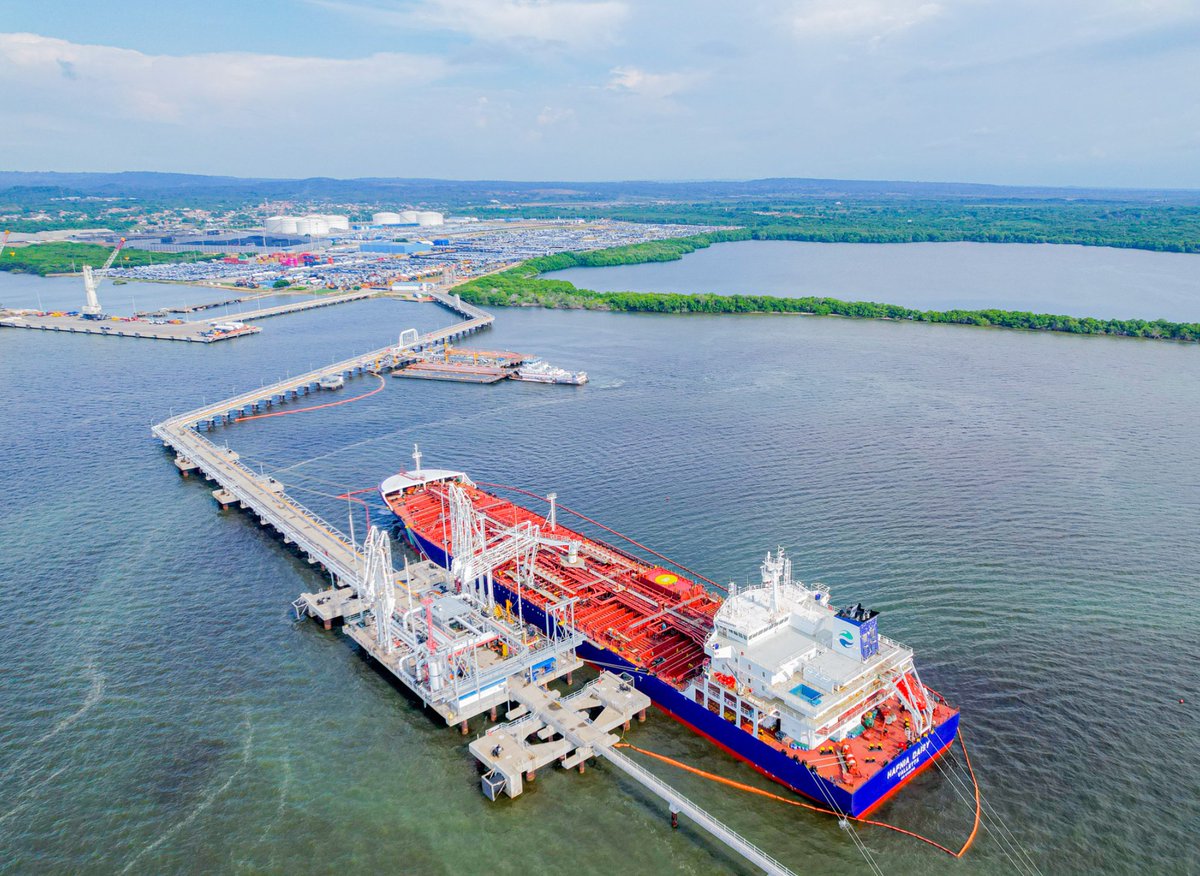
Puerto Bahía recibe 328 mil barriles de diésel para reforzar el respaldo térmico y la seguridad energética de Colombia
Puerto Bahía recibió 328 mil barriles de diésel, reactivando, después de cerca de una década, su capacidad para recibir, almacenar y despachar este combustible destinado, entre otros usos, al respaldo de la generación térmica.
La terminal cuenta con un tanque de 334 mil barriles y una capacidad de despacho de hasta 20 mil barriles diarios, integrando en una misma plataforma la recepción marítima, el almacenamiento, la marcación y la distribución del combustible.
Esta infraestructura amplía la capacidad logística del país para atender escenarios de menor generación hidroeléctrica, en los que la disponibilidad oportuna de combustibles líquidos para las plantas térmicas resulta crítica para preservar la confiabilidad del sistema eléctrico.
Para el verano 2026-2027, las plantas térmicas consideradas requieren alrededor de 34.039 barriles de combustibles líquidos por día para respaldar su Oferta de Energía Firme (OEF): Termosierra CC, con una OEF de 7,37 GWh-día y un requerimiento estimado de 9.192 barriles/día; Termovalle CC, con 5,50 GWh-día y 6.624 barriles/día; Termocentro CC, con 5,05 GWh-día y 6.562 barriles/día; Termoemcali CC, con 4,81 GWh-día y 5.959 barriles/día; Termonorte, con 1,90 GWh-día y 2.608 barriles/día; y Termodorada 1, con 0,87 GWh-día y 1.573 barriles/día.*
Al cierre del 29 de septiembre, el diésel ULSD de la Costa del Golfo de Estados Unidos cotizaba a 4,87 USD/gal y la gasolina regular convencional a 3,63
USD/gal.
En lo corrido del año el ULSD superó los 5 USD/gal y marcó máximos históricos —Platts lo tasó en 5,01 USD/gal el 10 de septiembre y el mercado llegó a 5,18 USD/gal el 15—, impulsado por la prima de riesgo del conflicto con Irán, las restricciones rusas a las exportaciones de destilados y unos inventarios de ULSD que a inicios de septiembre estaban cerca de 16 millones de barriles por debajo del promedio de cinco años.
Aunque la gasolina acompañó el alza, se mantiene claramente por debajo del diésel, con un diferencial cercano a 1,24 USD/gal.
Esa brecha refleja la mayor estrechez del mercado de destilados medios, en un contexto de fuertes exportaciones de ULSD desde la Costa del Golfo hacia Europa y América Latina.
Desde la entrada en vigor de la Resolución CREG 101 127 de 2026, la generación térmica ha incumplido de manera casi continua la senda objetivo. Entre el 7 y el 27 de septiembre, solo superó la meta ISO-GT 95 en un día —el 8 de septiembre, con 95,3 GWh https://t.co/3J1fPImCT9
“Las alas de la mariposa” es una obra de mi autoría, nacida de una reflexión sobre Dios y el misterio de la creación. Hace unos días, unos novios me pidieron cantarla en su boda. Qué bonito ver cómo una canción encuentra nuevos significados en quienes la hacen suya. 🦋🙏