#SEER3 e #VTRU3
Minhas maiores posições. Juntas, representam mais de 30% do PL.
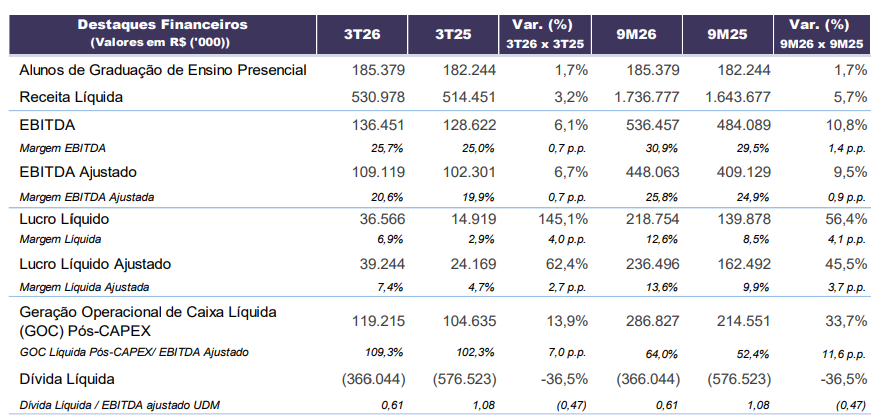
Dois resultados sensacionais.
Mesmo com cenário macro desafiador, receita segue crescendo, rentabilidade melhorando e dívida caindo. Lucro explodiu. Entretanto, o grande destaque é aquilo que realmente importa: geração de caixa.
Ambas seguem negociando a múltiplos ridículos. E, agora, tem um plus que não dá para ignorar: o dividend yield em 2027 vai ser bem alto para ambas.
@JohnSocialaozc@j4la4b Brazil accounts for about 12.5% of the entire global food export market, leading the world in agricultural sales and outperforming the United States. Additionally, the country produces enough to feed around 900 million people, equivalent to 11% of the global population.
Passei os últimos dias abrindo na mão as 129 companhias que já divulgaram o 2T26. Não é o tipo de coisa que dá vontade de fazer, mas foi o que mostrou o que a manchete não mostra. Vou te contar três coisas.
A primeira. Quando você olha a mediana de crescimento de EBITDA das 127 companhias com base comparável, dá 9,6%. Parece um trimestre ok, né? Aí você abre por setor e o negócio muda de cara. Óleo, gás e petroquímica fez mediana de 117,4%. Metais e mineração fez 26,3%. Do terceiro lugar para baixo desaba tudo. Varejo e consumo fez 1,0%. Papel e celulose encolheu 3,9%, alimentos encolheu 5,5% e o agro encolheu 27,7%. O crescimento do trimestre inteiro cabe num setor só!
A segunda é a que mais me incomodou. Das 127 companhias, 29,9% entregaram EBITDA menor do que um ano atrás. Fora das commodities esse número vai para 30,5%. Em óleo e gás, nenhuma encolheu. Nenhuma mesmo. Ou seja, quase um terço da bolsa brasileira teve trimestre de contração operacional enquanto todo mundo chamava a temporada de mista. Mista para quem?
A terceira é onde estão os extremos, e aqui vale ler a letra miúda. No topo: Braskem com 1.130,2%, Vibra com 257,2%, PRIO com 218,5%, Boa Safra com 180,0%, Ultrapar com 149,1% e Light com 135,3%. No fundo: MRV com 232,7% negativos, Agibank com 68,7%, Even com 55,3%, EZTEC com 50,4% e 3tentos com 49,0%. Agora a letra miúda. As altas de óleo e gás e da Boa Safra vêm de base deprimida do 2T25, então calma. E o buraco da MRV é impairment não caixa da Resia, também não é o que parece. Já as quedas do agro e das construtoras de médio e alto padrão são operacionais de verdade. Essas doem.
Duas coisas eu levo daqui para o 3T26. A primeira é que o ciclo de crédito virou por aqui e ainda não está no preço: o Estágio 2 do Bradesco foi para 5,5% da carteira vindo de 4,9%, a cobertura caiu 8,7 pp para 152%, a despesa de provisão subiu 22,6% a/a e a formação de inadimplência do Banco do Brasil mais que dobrou t/t. A segunda é que a inadimplência já saiu do banco. Equatorial, Energisa, Sabesp, Copasa e Sanepar reportaram, todas, aumento de provisão para perda. E olha, conta de luz e conta de água a pessoa paga até o fim. Quando começa a não pagar, o recado não é sobre a companhia. É sobre a renda de quem paga a conta.
Daqui a pouco eu volto com a parte dos nomes, que é onde fica interessante de verdade.
@CanalInvest@lucas_beluci Pra mim, smll é um dos piores índices que tem.
Se uma small cap dá muito certo, cresce, ela sai do índice e vai pro ibov.
Ou seja, você não aproveita justamente a empresa que mais deu certo.
Ex:Weg