BIST için kantitatif analiz platformu. Finemar senin için kolaylaştırdı. Tüm hisseler ve fonlar istatistikleriyle elinin altında. Yatırım tavsiyesi değildir.
Ağustos'ta 10 algoritmik model canlı çalıştı ve ay kapandı. Sektör Radarı %19,24 ile ayın en iyisi oldu, endeksi 13,14 puan geride bıraktı. XU100 aynı dönemde %6,10. Hangi model ne kazandırdı, hangisi kaybetti, Eylül'de neye girdi, hepsi tek tek açık. Güncel öneriler threadin devamında.
Yatırımcı açısından bu sözlerin somut karşılığı paranın geri dönüşü olacak. Türk Ceza Kanununun 55. maddesi suçtan elde edilen menfaatin önce mağdura iade edilmesini, ancak bu mümkün değilse devlete geçmesini öngörüyor, fakat bugün el konulan varlıklar sadece tedbir niteliğinde ve kesin karar yargılama sonunda çıkıyor, bu da uzun sürebilir. O yüzden hak sahiplerinin belirlenmesi, el konulan varlıkların tek bir havuzda toplanması ve dağıtım takviminin açıkça ilan edilmesi en az cezai süreç kadar güven verir.
Japonya'da faiz oranlarının son 30 yılın zirvesine çıkmasına rağmen beklenen sermaye dönüşü gerçekleşmedi. Aksine, geleneksel olarak riskten kaçınan Japon yatırımcılar, yabancı tahvillerden de çıkarak sadece ağustos ayında yurt dışı hisse senetlerine 8,5 milyar dolarlık net giriş yaptı. Bu tablo, içerideki faiz artışının yerel sermayeyi ülkede tutmak için hala yeterli olmadığını ve fonların küresel piyasalardaki riskli varlıklarda daha yüksek getiri arayışını sürdürdüğünü gösteriyor.
Kriz ortamında teyitsiz bilgileri yaymak, şirketlerin ticari itibarına ve piyasaya ciddi zarar veriyor. Sonradan dilenen bir özür, asılsız iddiaların yarattığı hasarı ve yıkılan güveni maalesef geri getirmiyor. Bu tür bilgi kirlilikleri, manipülasyona doğrudan zemin hazırlayarak borsadaki genel düşüş psikolojisini daha da derinleştiriyor.
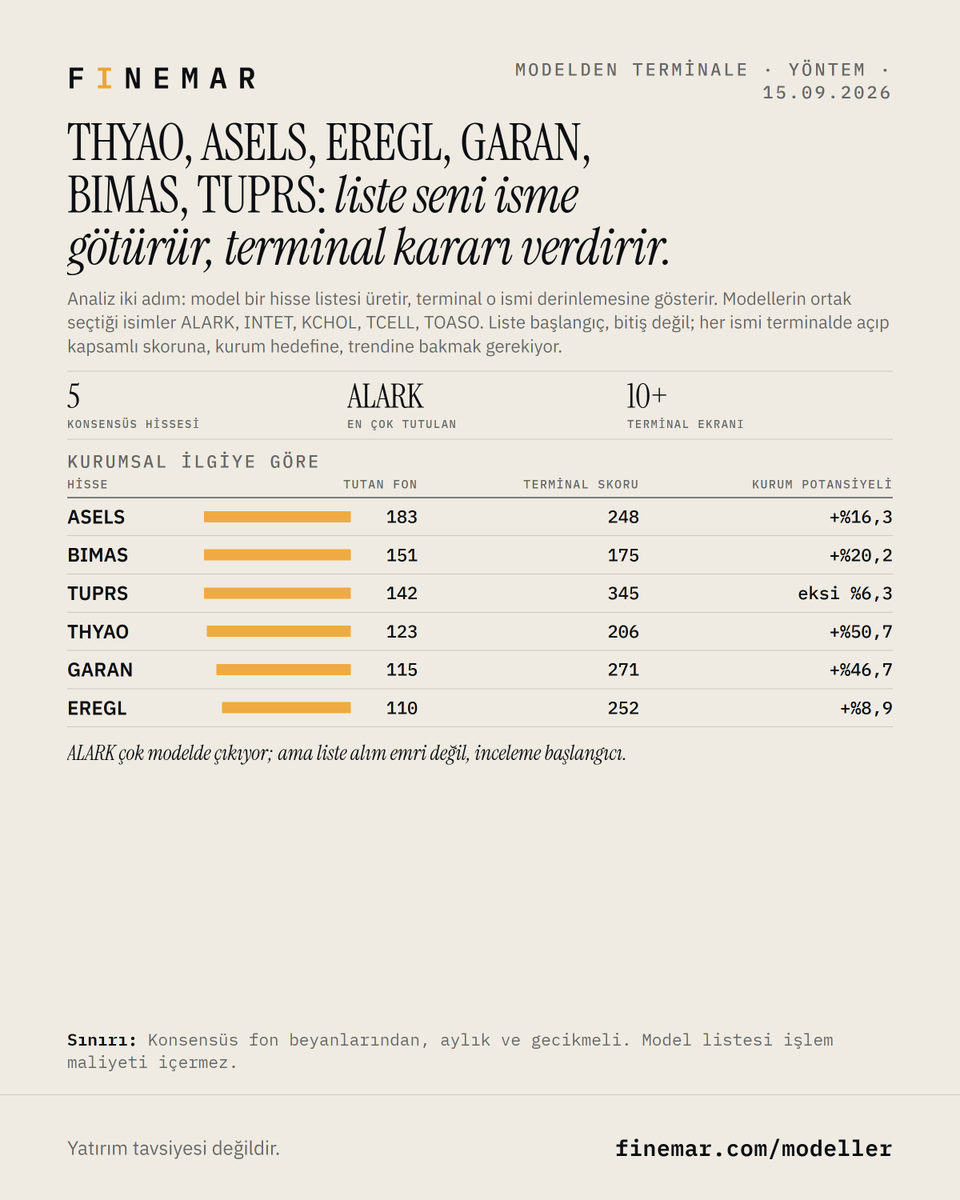
Sıra şu: model listeyi verir (ALARK, INTET, KCHOL, TCELL, TOASO), terminal o ismi inceletir (THYAO, ASELS, EREGL, GARAN gibi), karar en sona kalır.
Listeyi körü körüne almak, geçmiş bir rejime bahis oynamak demek. Terminalde kapsamlı skor, kurum hedefi, yön ve fon sahipliği bir araya gelince tez ya sağlamlaşıyor ya çöküyor.
Modelin işi aday bulmak, senin işin elemek.
Tabloyu baştan sona okuyunca resim netleşiyor. İkinci BIMAS (151), üçüncü TUPRS (142), sonuncu EREGL (110). 6 satırda toplam 73,0 puan fark var; hangi uçtan bakıldığına göre bambaşka bir hikâye çıkıyor.
Dağılım tarafında medyan 132,5 çıkıyor, 6 satırın 3 tanesi bunu aşıyor. Sıralamanın tepesine bakıp karar vermek yerine, bir satırın medyana göre nerede durduğunu sormak daha doğru sonuç veriyor; kıyas kendi listesi içinde yapılmalı.
https://t.co/hsZmZMMREs
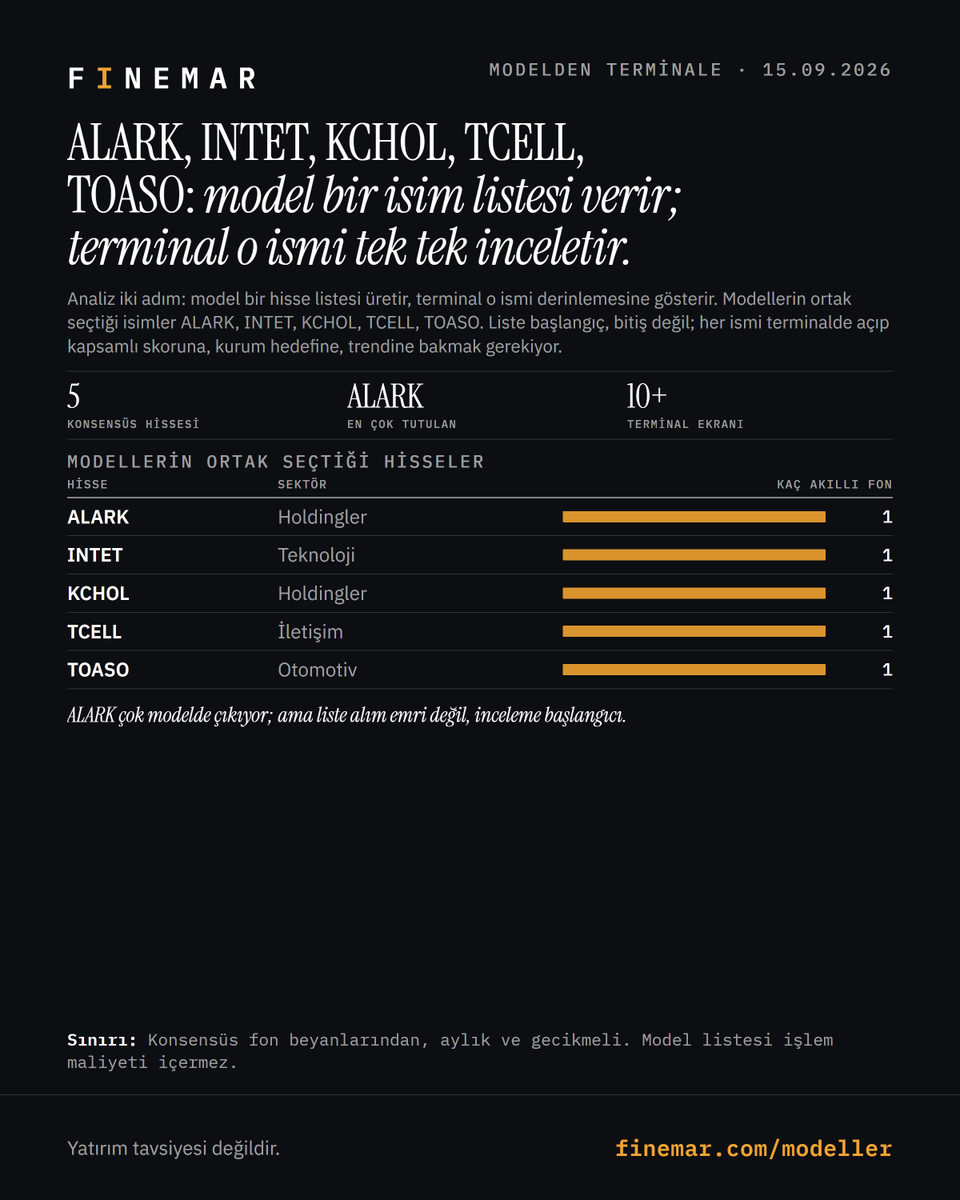
Analizi iki adım gibi düşünmek lazım: model bir liste verir, terminal o listeyi tek tek inceletir. Modellerin ortak işaret ettiği isimler ALARK, INTET, KCHOL, TCELL, TOASO.
https://t.co/dnrI1VSiXm'da nasıl analiz yaparsın
Bir hisse çok modelde çıkıyorsa dikkat çeker, ama liste sadece başlangıç. Her ismi terminalde açıp kapsamlı skoruna, kurum hedefine, trendine ve fon sahipliğine bakmadan karar verilmez.
Model adayı bulur, kararı terminal verdirir.
Tabloyu baştan sona okuyunca resim netleşiyor. İkinci INTET (1), üçüncü KCHOL (1), sonuncu TOASO (1). 5 satırda toplam 0,0 puan fark var; hangi uçtan bakıldığına göre bambaşka bir hikâye çıkıyor.
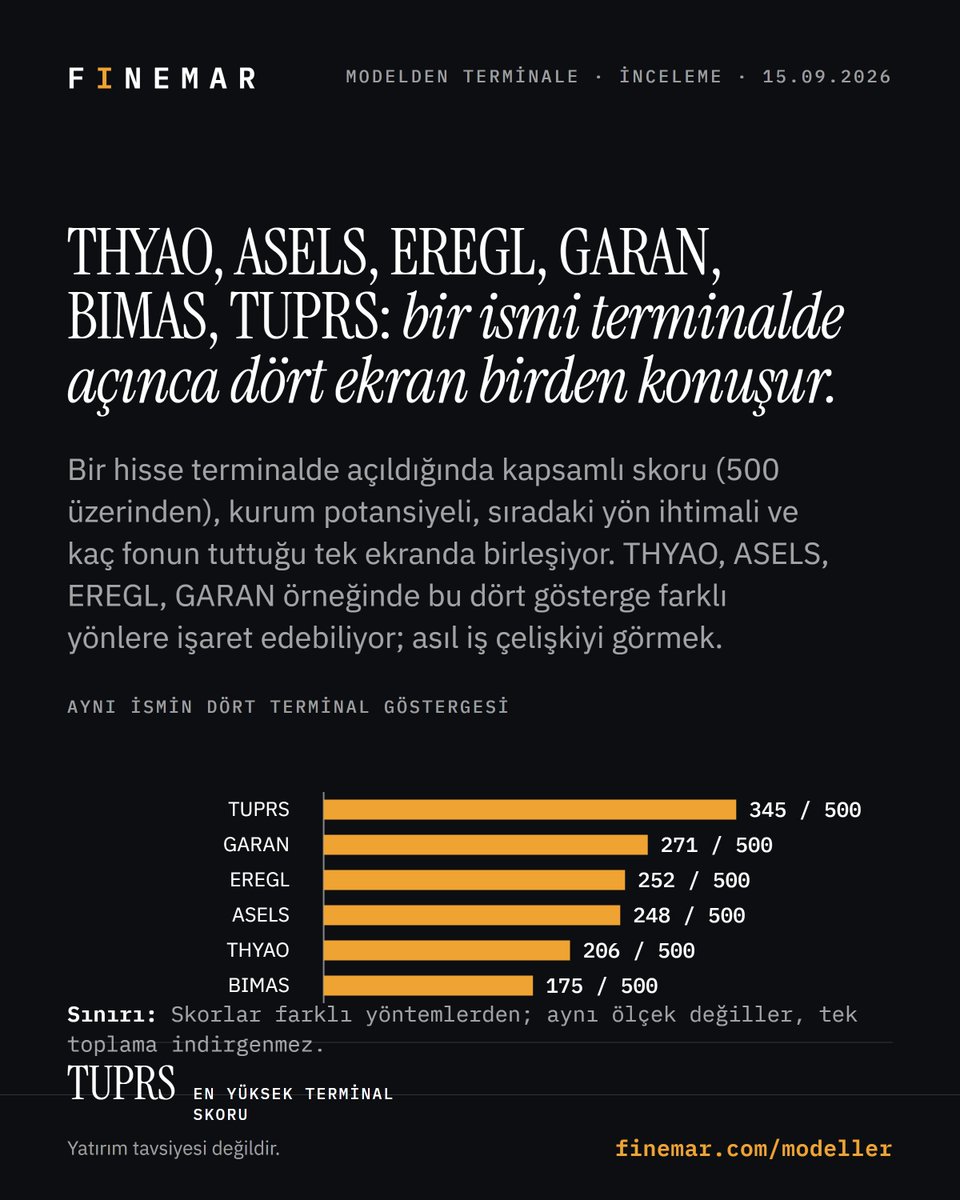
Bir ismi terminalde açtığımda aynı anda dört ekran konuşuyor: kapsamlı skor, kurum potansiyeli, yön ihtimali, fon sahipliği. THYAO, ASELS, EREGL, GARAN, BIMAS, TUPRS.
TUPRS terminal skorunda, THYAO kurum potansiyelinde önde. Bu dört gösterge çoğu zaman farklı yönlere bakıyor.
Asıl iş çelişkiyi yakalamak; dördünün aynı yöne baktığı isim gerçekten nadir.
Sıralamanın devamı da bir şey söylüyor: ASELS 248 / 500, EREGL 252 / 500. En altta TUPRS 345 / 500 var. 6 satırlık listede baştan sona 139,0 puan fark birikmiş, bu da tabloyu tek bir isme indirgemenin neden yanıltıcı olduğunu gösteriyor.
Dağılıma bakınca şu çıkıyor: 6 satırın medyanı 250,0, 3 tanesi bunun üstünde kalıyor. Yani liste ikiye bölünmüş durumda ve üst yarıya girmek göründüğünden zor. Medyanın altında kalan bir satırı 'iyi' saymak, kendi grubunda geride olduğunu görmezden gelmek demek.
https://t.co/hsZmZMMREs
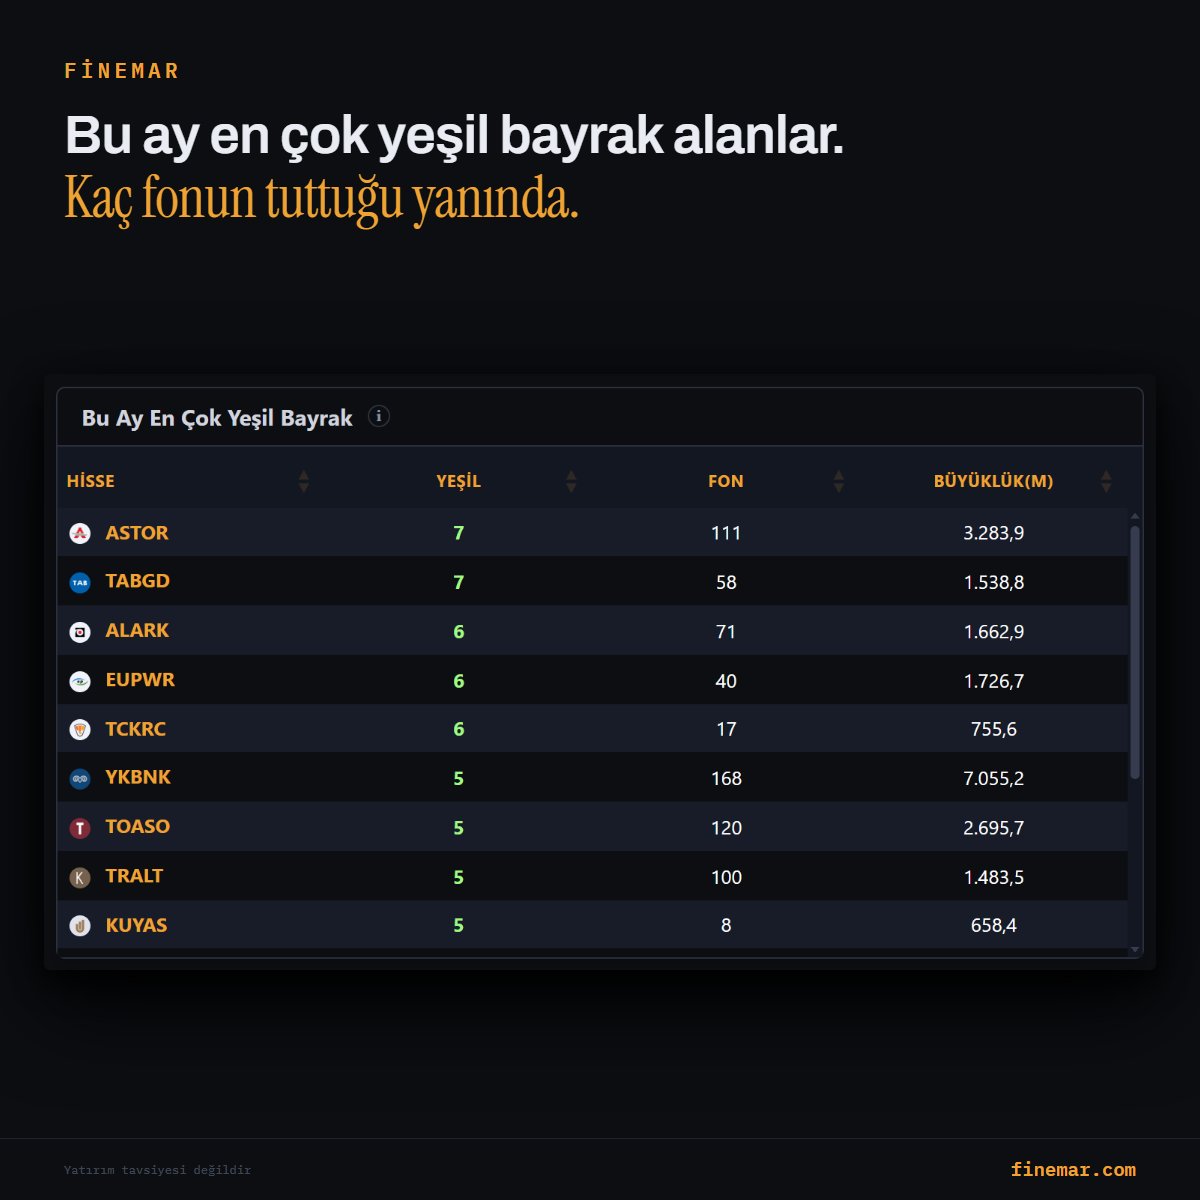
Bu ay en çok yeşil bayrak alanlar. Kaç fonun tuttuğu yanında.
https://t.co/dnrI1VSiXm
Fon hareketlerini takip etmek isteyen normalde her fonun portföy tablosunu tek tek açar. Yüzlerce fon için bunu yapmak mümkün değil.
Fon Radarı bunu bayrak sayarak topluyor. Bir hisseye bu ay kaç yeşil bayrak düştüğü tabloda sıralı duruyor. ASTOR ve TABGD yedişer bayrakla başta.
Bayrak sayısının yanındaki sütun asıl olanı. ASTOR'u 111 fon tutuyor, TABGD'yi 58, TCKRC'yi ise 17. On yedi fonun görüşüyle yüz on bir fonun görüşü aynı ağırlıkta değil ve bunu bilmeden bayrak sayısı yanıltır.
Sağdaki büyüklük sütunu da milyon TL cinsinden ne kadar para olduğunu veriyor. KUYAS'ta 5 bayrak var ama arkasında 8 fon ve 658,4 milyon TL duruyor.
Yatırım tavsiyesi değildir.
ABD tarafında hisselerin yaklaşık yarısı en zengin yüzde 1 kesimin elinde, bu yüzden endeksin rekoru ankete cevap veren ortalama hanehalkına pek yansımıyor, hanehalkı daha çok fiyatlara bakıyor ve bu yıl dizel yüzde 86 pahalandı. Bizde ise yüksek reel faiz mevduat sahibinin gelirini artırırken hisselerin değerlemesini baskılıyor, yani iki ülkedeki ters ayrışmanın arkasında aynı mantık var, güveni hanehalkının cebi, borsayı ise faiz ve şirket kârları belirliyor.
@yarmelenkov@haskologlu Habersiz kısmı hariç doğru, herkes bu bahsi geçen kağıtların yüksek riskli olduğunu biliyordu. Yeni çıkan bir faktöring firması Sabancı'dan, Koç'tan daha değerli olacak, pek olası değil.
Haklı olduğunuz bir taraf var, satıp nakde çevrilen kısım için sığ tahta sorunu geçerli değil ve tedbirin tam değeriyle yakalayabileceği yer de orası. O yüzden asıl mesele servetin ne kadarının hâlâ hissede, ne kadarının nakitte durduğu. Nakde dönen kısımda da iki soru var, birincisi o sığ hisseleri yüksek fiyattan bu büyüklükte alan kimdi, ki büyük ihtimalle fonların kendisi, yani o nakit doğrudan yatırımcının parası. İkincisi o nakdin hâlâ burada olup olmadığı, MASAK'tan 2024'e kadar geriye dönük yurt dışı transferlerin istenmesi de tam olarak bu endişeyi gösteriyor, yurt içindeki mevduatı tedbir yakalar ama çıkmış parayı yakalamaz.
Elon Musk'ın servetine sadece 36 blackjack uzaktasın. Şaka bir yana çoğu hissede belli bir hedef koyup kademeli olarak azaltmak şu aşamada en mantıklı stratejilerden bu da yüzde 70, yüzde 100 artış civarlarında duruma göre değişebilir. Ortalama trend getirileri BIST genelinde yüzde 50-70 bandında.
Araştırma talebi yeni değil, bugünkü tablonun merkezindeki isim için savcılık SPK'ya daha Şubat 2025'te yazı göndermiş, raporları beklemeden tek tek iletin demiş. Yani kimse görmedi denemez, görüldü ama bir buçuk yıl beklendi ve o sürede mağdur sayısı yüz binlere çıktı. İşin daha acı tarafı da şu, bugün biri yakalansa bile kestiği ceza Hazine'ye gidiyor, varını yoğunu kaybeden vatandaşın cebine tek kuruş dönmüyor. Manipülasyondan kazanılan parayı toplayıp zarar edene dağıtacak bir sistem kurulmadıkça adalet cezada kalır, küçük yatırımcı yine kaybettiğiyle baş başa kalır.
Döngü doğru ama her seferinde kat küçülüyor, senin rakamlarınla bile 2017'de 85 kat, 2021'de 20 kat, 2025'te 7,5 kat gelmiş. 670 bin ile 1 milyon ise bir önceki döngüden daha büyük bir kat istiyor, yani gidişatın tam tersi. Sebebi de halvingin etkisinin eriyor olması, günlük yeni arz zaten 450 BTC'ye inmiş durumda, 2028'de 225'e düşünce aradaki fark ETF'lerin sıradan bir gününün yanında çok küçük kalıyor. Yani kısaca döngü tekrarlasa bile oran olarak daha az artacaktır.
Fonların takasındaki haftalık yüzde 18'lik düşüşün hepsi satış değil, ellerindeki hisseler ağırlıkla küçük ve orta ölçekli kağıtlar ve o tarafta düşüş endeksten çok daha sert oldu, yani rakamın içinde fiyat etkisi ile satış iç içe. Yine de diğer büyük kurumların kaybının yüzde 2 ile 5 arasında kalması farkın önemli kısmının tasfiye kaynaklı çıkıştan geldiğini gösteriyor. Emeklilik fonlarının fiyatlar düşerken takasını artı tutabilmesi de aslında alım yaptıkları anlamına geliyor, bu fonlara para düzenli katkıyla giriyor ve katılımcı kolayca çıkamıyor, satıcının zorunlu olduğu bir ortamda alıcı olabilen az sayıdaki kurumdan biri bu.
Endeksi birkaç dev hissenin taşıması tek başına çöküş sinyali değil, 2023'te de aynı tablo vardı ama arkasından çöküş değil toparlanma geldi. 1973 ve 2000'de belirleyici olan şey öndeki hisselerin ne kadar pahalı olduğu ve arkadan gelen şoktu. Bugün benzetme yapılacaksa 1973 daha yakın, o düşüşü derinleştiren petrol şoku ve faiz artışıydı ve bugün de enerji pahalı, Fed artışı konuşuyor. Yani bakılması gereken kaç hissenin düştüğü değil, o birkaç dev şirketin kârının bu maliyeti taşıyıp taşıyamayacağı.
Baktığın hissenin 23 sekmesi var. Kaçını açtın?
Çoğu kişi Genel Bakış'ta kalıyor. Asıl cevaplar alt sekmelerde: Koşul Analizi (bu durumda geçmişte ne oldu), Hedef Olasılığı (o fiyata kaç günde, hangi ihtimalle), Fon Sahipliği (hangi fon giriyor, çıkıyor), Finansallar (sekiz çeyrek yan yana). Hepsi üyeliksiz.
Bilanço değişmiş olabilir, sen bakmamış olabilirsin. Ama sekmelerin çoğu geçmiş veriden sayar; hiçbiri yarını bilmez.
Kaldığın yerden devam et: https://t.co/dnrI1VSiXm (üyeliksiz, kart yok)
Yatırım tavsiyesi değildir. Geçmiş sonuçlar gelecek getiriyi garanti etmez.
Ölçüm bizde. Karar sende.
Enflasyon yüksekken dövizi zorla baskılama politikası duvara tosladı. Üreticinin dış pazardaki rekabet gücü tarihi diplerde ve ihracatçının dayanacak marjı kalmadı. Kur tarafında biriken bu kaçınılmaz risk, borsadaki fon çöküşüyle birleştiğinde reel sektörü çok ağır bir tablonun beklediğini gösteriyor.
Kriz fon sorunu olarak başladı ama artık fiyat keşfi sorununa döndü, çünkü bu hisselerin marjinal alıcısı zaten bu fonlardı ve fiyatı belirleyen el şimdi zorunlu satıcı. Özkaynak şartının 20'ye inmesi, tasfiyenin 6 aya yayılması ve geri alımda sınırın kalkması satışı yavaşlatıyor ama alıcı yaratmıyor. Büyük hisselerde de durum farklı değil, FTSE girişleri dondurduğu için pasif yabancı ekleme yapamıyor. Satışı yönetecek araç var ama kimin alacağı sorusunun henüz cevabı yok.