Reflexiones de domingo acerca de la IA
1- Una bomba es infinitamente mas peligrosa que la IA, la diferencia es que detonar una bomba es mucho mas caro y complejo que tirar un prompt
2- Lo peligroso de la IA no es el texto que produce XX modelo, sino lo barato y simple que es usarla y escalarla con miles de agentes con un mismo objetivo 24x7
3- Lo que hace efectiva a la IA hoy no son los LLMs e si, sino la orquestacion de LLMs y bucles de resolucion de objetivos + tools + conectores a data etc
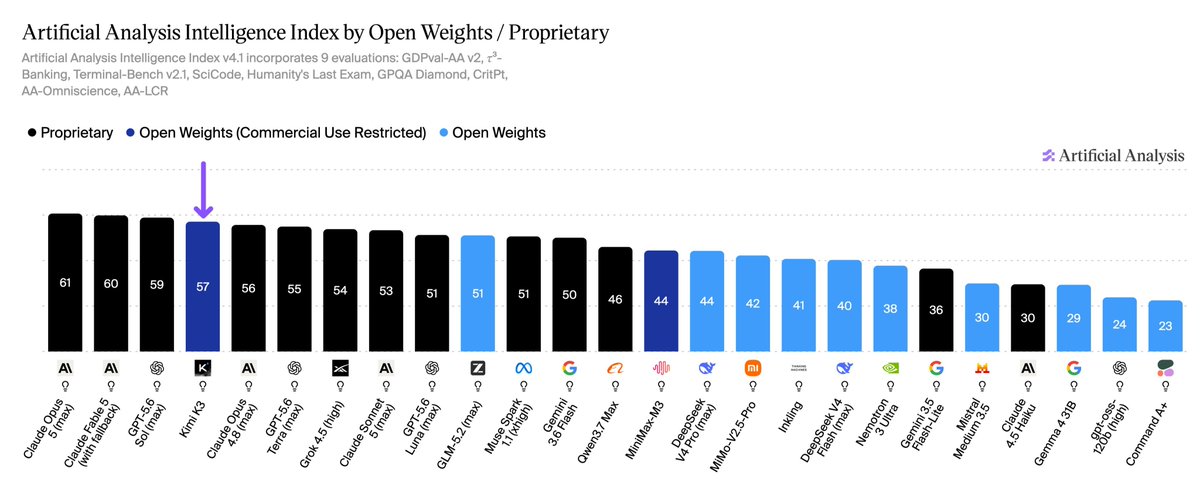
4- El aporte marginal de "calidad" de los modelos en si se esta amesetando claramente, y cada dia cuesta mas caro mejorar marginalmente los modelos. Opus 4.8 es igual de potente que Astra o Fable, incluso q los modelos abiertos como deepseek 4.1
5- Anthropic y OpenAi apostaron a que su diferencial que les de moat sea el modelo y le pifiaron y ya es demasiado tarde para asumir el error y hay trillions en juego lamentablemente apostando a eso
6- El open source avanza rapido y no se va a detener nunca, y los nodos de clusters de IA son relativamente faciles de montar, por mas que todos los gobiernos del mundo se pongan de acuerdo en regular el avance de la IA, simplemente no podrian hacerlo
Asi como no se puede apagar bitcoin, no se puede detener el avance de millones de agentes de IA por ahi
7- Anthropic y Openai queman mucha guita entrenando y sirviendo modelos enormes para sostenerse primeros, pero cada vez les es mas complejo conseguir inversores privados, tarde o temprano tendran que salir a buscar liquidez en la bolsa
8- Si Anthropic sale a bolsa y en vez de 2T (como esperan los inversores) el mercado les convalida 100B, seria un caos no solo por anthropic, sino porq el mercado empezaria a pricear en toda la cadena del token para atras precios muchisimo mas bajos de todo
9- Si ademas de anthropic saliera al mismo tiempo Openai, seria aun peor, porq competirian por la misma liquidez y encima se retroalimentarian los miedos por ambas al ver sus S-1 totalmente en rojo y ningun plan de como dar vuelta eso contra modelos abiertos cada vez mejores a 1/40 del precio
10- El unico player con espalda infinita para sostener esto financieramente y posponer o estirar el desenlace, es el gob de eeuu y con toda la narrativa de la seguridad tienen la excusa perfecta para kirchnerizar el mercado de la IA..
Para el tesoro poner 100B por año en contratos a empresas de IA que ellos eligen a dedo por razones de "seguridad" y salvarles el rojo, no es nada contra el riesgo de no hacerlo, no riesgo de seguridad, sino de crisis financiera claro esta
11- Martines Cuarta es un perro, el resto impecable el equipo, cada dia mejor thiaguito almada
🚨🌐 Google, Microsoft, OpenAI y Anthropic, junto con bancos y tecnológicas como Visa, Mastercard e IBM, firmaron una carta abierta para que gobiernos y empresas refuercen ya la ciberseguridad, porque los ataques que usan inteligencia artificial se van a volver más frecuentes y más complejos "en cuestión de meses": hospitales, plantas de agua e internet están en la mira.
👉🏻 La carta arranca con esta frase: "Tenemos una ventana de tiempo limitada para fortalecer las ciberdefensas".
⭕ Qué piden a los gobiernos
🔹 Coordinar la ciberdefensa a nivel local, nacional e internacional
🔹 Mejorar el intercambio de información sobre amenazas con la industria
🔹 Financiar la protección de servicios esenciales con poco presupuesto
🔹 Dar a hospitales, empresas de agua y municipios acceso a IA defensiva, pruebas autorizadas y ayuda práctica
🔹 Encarecer los ataques para quienes los lanzan
⭕Que le piden a las empresas
🔹Acceso responsable a sus modelos, financiamiento, capacitación y soporte a quienes defienden infraestructuras críticas. Las de ciberseguridad, testear defensas contra las herramientas más avanzadas y facilitar su uso donde hoy no hay recursos.
⭕Por qué advierten ahora
🔹El llamado llega después de filtraciones atribuidas a hackers en China, un ataque de agentes de IA de OpenAI a Hugging Face y varios incidentes en empresas de agua de Estados Unidos.
"Running entirely on Chinese AI chips.."
Entre este tema de los chinos y que se viene la era de los Asics, que decirles..
Hoy openai va a presentar su primer ASIC para inferencia, hace 2 semanas AMD anuncio la compra de Taalas en esa misma direccion, empresa que logro 16k tk/seg con llama 3.1 en una placa de 200 usd que consume mucho 1/4 de energia de lo que consume un GPU, matan dos cuellos de botella de una, la energia y la RAM necesaria (estos Asics vienen con el modelo incrustado no necesitan levantarlo de la RAM por eso son tan veloces)
En el corto plazo esta claro que Nvdia va a seguir batiendo records de venta de chips, es indiscutible a esta altura por como esta explotando el uso por su abaratamiento, se terminó dando la famosa paradoja de jevons, ok, pero eso a esta en los precios y que los GPU van a seguir dominando la escena 20 años mas tambien, y de esto ultimo tengo serias dudas
Me pareció tan confuso todo el debate sobre la mora en la Argentina, que no me quedó otra que bajarme la totalidad de la base de deudores del Banco Central y me pasé 48hs tratando de entender. Acá lo que encontré: https://t.co/rBLe0uz1zZ
FIRMA OLÓGRAFA REMOTA PARA TODOS! Hoy tuve el placer de acompañar a María Magdalena Tato, Presidenta del Colegio de Escribanos de CABA, en la presentación de PCF (https://t.co/DVbOLE6dxs) una plataforma GRATUITA de firma ológrafa remota. Te inscribís en dos minutos y ya podes firmar lo que quieras desde tu casa. Bravo, bravísimo. Este es el tipo de mejoras de productividad que pide el presidente @JMilei. Acá diseñada por el sector privado. VLLC!
🇦🇷⚡El Gobierno anunció un plan de obras estimado en US$800 millones para reforzar la red eléctrica del AMBA que será ejecutada por el sector privado: es la primera de 16 obras previstas en el Plan Nacional de Ampliación del Transporte Eléctrico.
MAYOR FACILIDAD PARA DISPONER DE BIENES MUEBLES. El Estado tenía una dificultad mayúscula para desprenderse de bienes muebles en desuso (autos, muebles, bienes de uso). Los trámites eran interminables, las demoras muchas, para vehículos, por ejemplo, las demoras llevaban el bien a la obsolescencia, y para colmo durante ese período de espera había que pagar depósito, seguros y mil cosas más.
La Resolución 120/26 con firma de @taniayedro1, titular de la Agencia de Administración de Bienes del Estado, lleva a la práctica el Decreto195/25 del presidente @JMilei, autorizando el llamado a Licitación Pública para la contratación de los servicios de subastas electrónicas y de intermediación comercial para la venta de bienes muebles en condición de desuso o rezago propiedad del Estado Nacional. Es un modelo que se usa en otros países. Brasil por ejemplo lo tiene implementado por ley hace décadas. Otros países como Chile tienen sistema mixtos estatales y privados.
Para los interesados hay que presentarse a través del sitio https://t.co/gHuDh9TOHx.
Moonshoot la empresa de Kimi K, modelo que compite con Opus y Fable de Anthropic y realmente estan ahi, vale 35B, razonable
No tiene ningun sentido que Anthropic valga 1T, el dia que se sincere esto lamentablemente va a arrastrar a todo, Google por ejemplo el otro dia presento una ganancia contable de ~100B basicamente por su tenencia de Anthropic que si no era por eso daba perdida ese balance
No es solo Anthropic, Openai lo mismo
Imaginate los dibujos de las que estan mas prendidas a todo el circulo, oracle, softbank, msft, amzn etc, mamadera el kilombo que va a ser cuando pase, en fin, es lo que hay
We're partnering with @huggingface to investigate an unprecedented security incident.
Cyber-capable OpenAI models compromised Hugging Face production during a benchmark evaluation.
Sharing preliminary findings to help defenders understand emerging risks:
https://t.co/CIor15y9xk
Vender volatilidad no es una estrategia, es un negocio de seguros. 🧐
Si operas volatilidad, ese es exactamente el terreno en el que juegas. Y el spread mecánico que lo mide es IV vs HV.
1) Implied Volatility (IV)
A veces llamado el precio del miedo. Lo que el mercado proyecta a futuro, derivado puramente de la prima de las opciones. Es un valor puramente forward-looking.
2) Historical Volatility (HV)
La realidad histórica. Lo que el subyacente se ha movido en las últimas sesiones. Es puramente backward-looking.
👉 Por diseño, la IV suele cotizar por encima de la HV. Es así, no pos un fallo del mercado sino porque funciona como un seguro.
Los players institucionales necesitan protección contra el left-tail risk de forma permanente, por lo que están dispuestos a pagar una prima recurrente para dormir más tranquilos por las noches.
Esa diferencia mecánica entre lo que pagan y lo que el activo se mueve realmente es el Volatility Risk Premium (VRP).
Y es uno de los risk premia más antiguos y persistentes de los mercados.
¿Y cómo se monetiza?
El sell side vende esa protección poniéndose cortos en volatilidad (venden straddles, variance swaps o estructuras sintéticas) y cobran el spread entre la IV que vendieron y la HV que se materializa.
Si la realidad (HV) es más tranquila de lo que el mercado temía (IV), el vendedor se queda con la diferencia. Es un negocio de insurance underwriting.
Pero mucho cuidado con el "ingreso pasivo vendiendo volatilidad".
Ponerse corto de volatilidad tiene un payoff asimétrico por definición.
Ganas una prima pequeña y recurrente en el 90% de los días, pero en el 10% de los días restantes, puedes perder lo que ganaste en 2 años.
No hay "free lunch", lo que hay es una prima de un seguro.
Si IV > HV, la protección está cotizando "cara" frente a la distribución reciente. El VRP es ancho. Tentador.
Si IV < HV, el mercado está complaciente, asumiendo riesgo direccional asimétrico. La prima no compensa el riesgo de estar corto.
📝 Volmageddon (Febrero 2018)
El VIX llevaba años en mínimos. La gente vendía volatilidad en productos apalancados (como el XIV) como si fuera una máquina de imprimir dinero. El VRP era positivo y estable durante meses.
Entonces, el índice VIX se dobló de golpe en un solo día. Los productos cortos de volatilidad entraron en espiral de liquidación. El XIV pasó de valer $1.9B a ser liquidado en horas.
Inversores que llevaban 3 años cobrando el VRP perdió todo en una tarde.
Como decíamos, la HV es backward-looking. Se distorsiona sola en semanas de poco volumen, festivos o periodos de compresión.
Operar opciones sin aislar estas dos piezas es jugar a la ruleta rusa.
Pero incluso sabiéndolo, el VRP no es una estrategia, es un negocio de underwriting con riesgo de cola asimétrico.
Si tu capital no sobrevive al evento de 5 sigmas, la prima que cobraste es irrelevante.
El VaR (Value at Risk) es la métrica de riesgo más popular del mundo institucional, pero es incompleta y peligrosa.
El VaR te dice: "Con un 99% de confianza, no perderás más de 1 millón hoy".
Lo cual está muy bien hasta que te das cuenta de que el 1% restante de los días vas a perder de media 30 millones.
(Quizá es un ejemplo un poco exagerado, pero sirve para ilustrar la idea.)
Saber dónde empieza el precipicio no sirve para nada si no sabes cuántos metros de caída hay detrás.
Por eso muchos gestores de riesgo preferimos al CVaR (Conditional VaR o Expected Shortfall).
El CVaR responde a la pregunta de verdad: "Si cruzo el umbral del 1% y las cosas salen mal, ¿cuánto dinero voy a perder de media en ese escenario?"
Y aquí viene el problema que siempre aparece en la vida real y que los manuales de estadística ignoran.
Incluso el CVaR tiene un punto ciego gigante, y es que depende exclusivamente del histórico de datos.
Si calibras tu Expected Shortfall usando datos de 2020 a 2026, tu modelo de riesgo es una basura.
Estás asumiendo que los peores escenarios posibles han ocurrido en esos años y están documentados en tu base de datos.
En los mercados, los eventos que te arruinan (Tail Risks) son, por definición, cosas que no han pasado nunca antes.
¿Y cómo solucionamos eso?
Pues con conservadurismo.
Mide el VaR para que el departamento de compliance te deje tranquilo.
Mide tu CVaR para entender tu exposición estadística teórica.
Pero gestiona tu size asumiendo que el mercado es capaz de generar un hueco de precio que destroce tu modelo.
Por lo va a intentar, solo es cuestión de tiempo.
Miren ese salto, Minimax tambien decian que iban a buscar el segmento de los 3T params, y DeepSeek esta por sacar el GA de su V4 y por salir a bolsa en breve
Tambien se habla de un GLM 5.5 de ZAI que tambien cotiza en bolsa como Minimax, mucho mas grande q el GLM 5.2 que ya dio muchisimo que hablar con sus 750B params
Alibaba, Xiaomi, Tencent y Bytedance tienen otros negocios claramente y sus LLMs son como apoyo a esos negocios pero ojo que no me extrañaria un Qwen 3T en breve por nombrar alguno de estas empresas
En fin, esta competencia se pone muy muy interesante, y es hermoso que el open source entre asi con los tapones de punta a jugar de igual a igual con los frontier
Día de semifinal del mundial y vamos a hablar del xT (Expected Threat), otra de las métricas más interesantes del mundo del fútbol. ⚽
Si te fijas en las estadísticas de televisión de la semifinal de hoy, verás datos del tipo porcentaje de posesión, pases completados o kms recorridos.
Datos estáticos incapaces de explicar lo que ocurre realmente en el campo.
El fútbol, como ya sabéis, es un juego dinámico de transición espacial.
Un pase de seguridad de 5 metros entre tus centrales vale cero, pero un pase filtrado de 5 metros que rompe la línea del centro de campo rival vale oro.
Ambos cuentan como un pase completado en la estadística típica.
Para solucionar esta ceguera, la analítica moderna usa el xT.
El Expected Threat es una métrica basada puramente en Cadenas de Márkov y teoría de decisión dinámica.
¿Cómo funciona la lógica de este modelo?
1) La cuadrícula de estados
El modelo divide el campo de juego en una cuadrícula (típicamente de 12 columnas por 8 filas, generando 96 celdas).
Cada una de estas celdas se trata como un "estado" dentro de un proceso de transición.
Históricamente, cada celda del campo tiene una probabilidad base de terminar en gol en las próximas jugadas.
Si tienes el balón en tu propia área, tu probabilidad de gol es cercana a cero.
Pero si lo tienes en la frontal del área rival, tu probabilidad es mucho más alta.
2) La decisión: mover o tirar
Cuando un jugador recibe el balón en una celda, tiene que tomar una decisión que el modelo evalúa constantemente:
a) Puede tirar a puerta (y ahí entra la probabilidad de que el tiro sea gol).
O b) puede mover el balón (ya sea dando un pase o conduciendo él mismo).
Si decide mover el balón, el modelo calcula a qué nueva celda lo envía y qué probabilidad tiene esa nueva zona de acabar en gol, ponderando el riesgo de perder la posesión por el camino.
3) El cálculo de la ganancia de amenaza
Aquí es donde se mide el valor añadido del jugador.
Cuando un futbolista recibe el balón en la zona A y lo mueve con éxito a la zona B, el sistema resta la probabilidad de la zona inicial a la de la zona de destino.
Si mueves el balón de una zona de baja probabilidad a una de alta probabilidad, inyectas una ganancia de amenaza neta al equipo.
Pero si das un pase hacia atrás que reduce la probabilidad de gol, inyectas una pérdida de amenaza.
Al sumar todo el progreso acumulado de un jugador a lo largo de un partido, obtienes una métrica limpia que cuantifica la amenaza de gol real que un jugador es capaz de fabricar para su equipo con sus decisiones de pase y regate.
¿Para qué se usa en el fútbol real?
Para encontrar a los "arquitectos silenciosos" del juego.
Los directores deportivos de los clubes de primer nivel no buscan jugadores mirando solo la tabla de goleadores.
Buscan al centrocampista que sistemáticamente lidera la ganancia de amenaza por cada 90 minutos.
El jugador que es capaz de acelerar la transición del equipo de zonas seguras a zonas letales de forma constante.
El fútbol no es un juego de fotos fijas, sino de transición de estados y gestión de la incertidumbre en el espacio (como los mercados).
El gráfico muestra cómo el modelo divide el campo y cómo mover el balón del centro a la frontal (vector negro) inyecta un progreso de amenaza neto positivo.
El pase de hoy no se mide por la precisión, sino por la amenaza que inyecta.
Por supuesto, está métrica es una más de tantas, y aislada nos da un foto incompleta.
Pases hacia atrás que descongestionan al equipo o que generan huecos que después van a ser aprovechados son invisibles al xT.
La mitad de los fondos cuantitativos y el 99% de los retail quants no saben de dónde viene su rentabilidad.
Creen que han descubierto Alpha, pero muchas veces lo único que están haciendo es recolectar Factor Premia (Beta disfrazada).
Veamos la descomposición del alpha en Spanned y Orthogonal o por qué tu ventaja competitiva seguramente no exista.
1) Alpha spanned (Lo que crees que es alpha)
Es rentabilidad que está correlacionada con factores de riesgo conocidos (momentum, value, volatilidad).
Trae riesgo sistemático incorporado. No importa cuántos activos metas en la cartera, ese riesgo no se diversifica.
¿Lo bueno? Es escalable y persistente en el tiempo.
¿Lo malo? No hace falta talento especial para descubrirlo y podrías replicarlo comprando tres ETFs.
2) Alpha ortogonal (El de verdad)
Es puramente idiosincrático y tiene diversificación total contra los factores del mercado.
Como el riesgo es puramente parte del componente, la volatilidad cae a medida que añades activos (n).
El Sharpe Ratio del alpha ortogonal escala con raíz de N.
¿Y qué significa esto a gran escala?
Que si tuvieras un alpha ortogonal real y positivo, a medida que escalas la cartera tu Sharpe tendería a infinito.
Y como en el mercado no existe la magia ni el dinero gratis (sin riesgo), la conclusión de arbitraje es bastante obvia.
El alpha ortogonal tiende a cero a escala.
La conclusión es que si tu estrategia aguanta millones de dólares de capacidad y persiste años, entonces no es alpha ortogonal, es spanned.
Estás asumiendo un riesgo estructural que todavía no ha saltado por los aires.
El alpha real (el ortogonal) es enano, volátil, efímero y no escala.
Entonces, dicho de otra forma, tu trabajo como quant no consiste en buscar una anomalía mágica permanente.
Tu trabajo es rascar ese alpha rápido, asumir que va a desaparecer por arbitraje y construir una infraestructura de ejecución (costes, slippage, latencia, etc) lo bastante robusta para dar el siguiente salto.
Estos son lo que quedo de Winsurf (que se llevo gran parte Google), parece que tienen un modelo interesante que va a competir con claude, codex y con el de Cursor (que ahora es de Xai) en el nicho programadores retail (no enterprise)
Este nicho va a sacar mas ventaja de los harness y experiencia de usuario que de los modelos
Por otro lado, hoy leí que Minimax (y otros chinos en linea con esto) esta apuntando a un modelo de 2.7T, claramente con los tamaños habituales (300B/1T) estan encontrando una meseta de performance y no van a tardar AI labs de muchisimo menor presupuesto para entrenar (Como Windsurf) en llegar a los estandares de calidad de GPT 5.5/Opus 4.8
Esto se da en paralelo a que empresas que crean y corren los benchmarks masivamente como Artificial Analysis haya cambiado metodologia e incluya varios benchs nuevos que no apuntan mas a "inteligencia" sino que ahora puntan a "conocimiento especifico embebido", con benchs de medicina, finanzas, legales etc, que la unica forma q tienen de mejorar es devorar toneladas de datos y usar toneladas de computo para que quede ese "conocimiento" en los pesos de los modelos
O sea, para codear y tareas agenticas, estamos en una meseta de rendimiento donde cualquier modelo ya es lo suficientemente bueno, se compite por costos y velocidad y algun feature extra
Pero surgen campos o nichos mas especificos que requieren mas ingenieria de harness o agregadores de contextos, donde ahi si pueden tener valor modelos mas grandes, veremos el proximo año hasta que tamaño tiene sentido esa carrera