❗️TopPicks2026❗️
Na jakie Spółki stawiam w 2026 roku?🧐
1⃣ Scanway
2⃣ Noctiluca
3⃣ Bioceltix
4⃣ Captor Therapeutics
5⃣ MediSensonic
1⃣ Scanway [SCW]🛰️
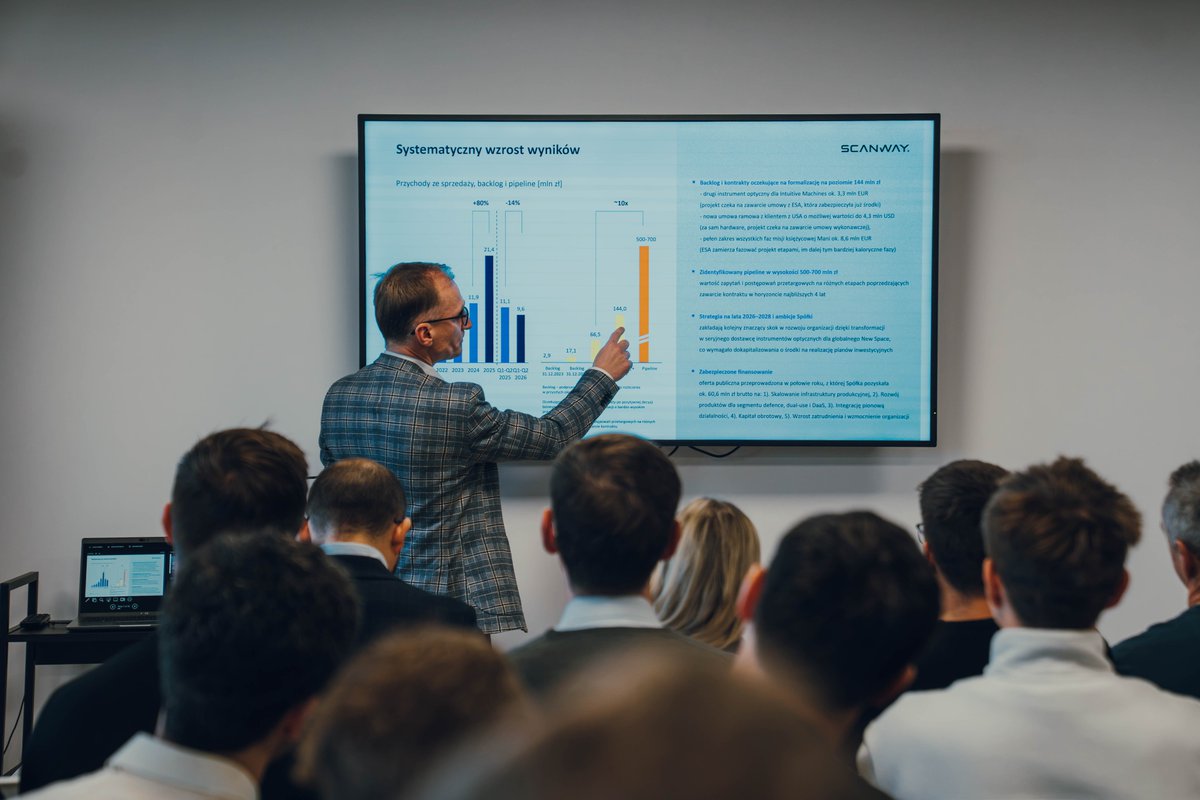
Scanway znajduje się w najlepszej sytuacji spośród obserwowanych spółek — posiada zwalidowane globalnie produkty, płacących klientów komercyjnych, rosnący backlog kontraktów oraz jasno zdefiniowaną ścieżkę przejścia na kolejny etap rozwoju, wspieraną przez sprzyjające trendy rynkowe.
W 2026 inwestorzy powinni poznać szczegóły kolejnych wątków jak między innymi: współpraca z WB Group, postęp w innych leadach defense, program ERS i współpraca z ICEYE, kolejne umowy z klientami konstelacyjnymi (Nara/Azja/Marble/IM), nowi klienci konstelacyjni, większa obecność na rynku USA, misje księżycowe i deep space, SSA, rozwój Adaptive Optics, wdrożenia w segmencie industry.
2⃣ Noctiluca [NCL]📺
Noctiluca osiągnęła pierwsze przychody ze sprzedaży autorskich materiałów i równolegle pracuje nad wdrożeniem u dużego producenta wyświetlaczy OLED. Choć zachowanie kursu w ostatnim roku może sugerować rok stracony (-11%), Spółka poczyniła istotne postępy — podpisała 8 nowych umów, w tym JDA, oraz uzyskała bardzo dobre wyniki testów, wskazujące na wydłużenie czasu życia urządzeń o 100% i 130%.
W 2026 r. kluczowe będą m. in.: wejście na produkcję u szwajcarskiego producenta zegarków, postępy w JDP z TCL, rozpoczęcie testów produkcyjnych u Huawei oraz rozwój współpracy w ramach JDA z SeeYA Technology. Dodatkowy potencjał wzrostowy stanowią dwaj koreańscy producenci - 1. gracz aktualnie testuje materiały EIL, 2. gracz jeszcze testów nie rozpoczął.
3⃣ Bioceltix [BCX]🐕
Opóźnienia z ubiegłego roku nie obniżyły potencjału rozwijanych przez BCX leków. Choć przesunięcia w harmonogramie mogą wystąpić również w 2026 r., Spółka powinna uzyskać pierwszą rejestrację w EMA, co będzie kluczowym wydarzeniem nadchodzącego roku.
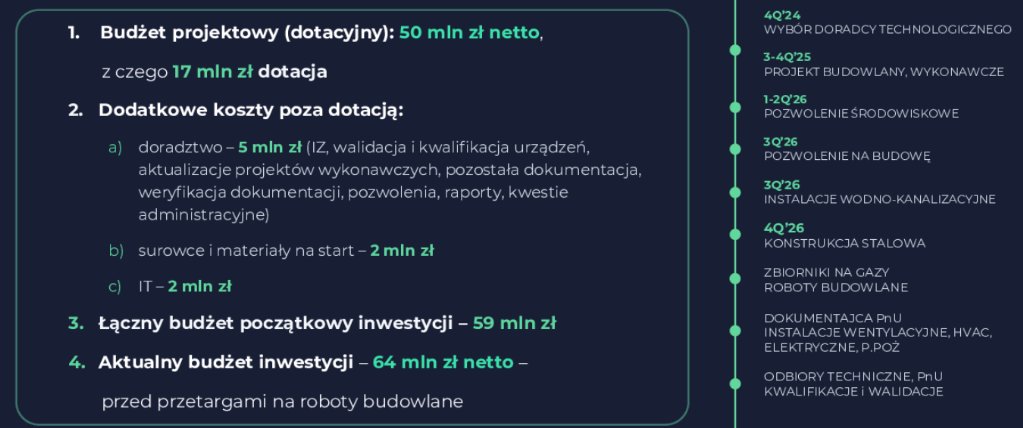
Z perspektywy akcjonariuszy istotne będą także: uzyskanie pozwolenia na budowę i kolejne etapy realizacji inwestycji, doprecyzowanie projektu sekretomu oraz zawarcie umowy partneringowej (IMO najwcześniej w III–IV kw. 2026 r.).
4⃣ Captor Therapeutics [CTX]💊
Captor Therapeutics jest nową spółką w TOP PICKS stąd dłuższy wpis. Firma zajmuje się opracowywaniem innowacyjnych terapii opartych na technologii celowanej degradacji białek (TPD) w leczeniu chorób nowotworowych i autoimmunologicznych.
Zdecydowałem się ją dołączyć do listy TopPick na 2026 z 3 głównych powodów:
1) Walidacja kliniczna CT-03 przez MD Anderson – redukcja kluczowego ryzyka translacyjnego i przyspieszenie ścieżki do partneringu
MD Anderson Cancer Center – jeden z najbardziej prestiżowych i doświadczonych ośrodków onkologicznych na świecie – będzie prowadził badania kliniczne flagowego projektu spółki CT-03 (degrader MCL-1). Udział MD Anderson ma fundamentalne znaczenie, ponieważ dotyczy najtrudniejszego i historycznie krytycznego ryzyka tej klasy leków, tj. kardiotoksyczności w badaniach first-in-human. Współpraca ta opiera się na wcześniejszych badaniach przedklinicznych, które naukowcy z MD Anderson (prof. Michael Andreeff oraz prof. Bing Carter) prowadzili wspólnie z CTX. Przedstawiciele spółki podkreślają, że zespół MD Anderson sam chciał to przebadać i pokazać wyniki światu w publikacji naukowej, uznając projekt za potencjalnie przełomowy.
Badanie zostanie przeprowadzone w akademickim, investigator-initiated modelu, w którym MD Anderson:
• pokrywa istotną część kosztów badania, ograniczając burn-rate spółki,
• projektuje i prowadzi badanie w protokole korzystnym dla CT-03, tj. z eskalacją dawek od relatywnie wysokich poziomów oraz u ciężko chorych pacjentów z zaawansowaną chorobą nowotworową, co maksymalizuje szansę na wczesny sygnał skuteczności biologicznej,
• zapewnia najwyższy standard monitorowania kardio-onkologicznego, dokładnie odpowiadający rekomendacjom wynikającym z historii niepowodzeń inhibitorów MCL-1 (note: degradery CT-03 nie wykazały u naczelnych kardiotoksyczności nawet w dawkach 72-120 razy wyższych niż dawka skuteczna, podczas gdy konkurencyjne inhibitory MCL-1 zawodziły w badaniach klinicznych właśnie z powodu toksyczności dla serca)
Zaangażowanie MD Anderson stanowi zewnętrzną, niezależną walidację hipotezy „hit-and-run” technologii TPD, tj. że degrader MCL-1 może skutecznie indukować apoptozę w komórkach nowotworowych bez kumulacyjnej supresji MCL-1 w kardiomiocytach. Jest to dokładnie ten element, którego nie udało się wykazać żadnemu z historycznych inhibitorów MCL-1, i który decyduje o „zero-jedynkowym” sukcesie projektu.
Dzięki takiej konstrukcji badania spółka ma szansę:
• w relatywnie krótkim czasie (jak na onkologię) uzyskać dane kliniczne PK/PD, bezpieczeństwa sercowo-naczyniowego (troponina, LVEF) oraz wczesnej skuteczności,
• znacząco obniżyć postrzegane ryzyko translacyjne projektu w oczach Big Pharma,
• oraz osiągnąć kluczowy punkt zwrotny (inflection point) umożliwiający rozmowy partneringowe już po Fazie 1, szczególnie z podmiotami, które historycznie inwestowały w MCL-1, ale wycofały się z powodu toksyczności
2) Krótki timeline do kluczowych punktów walidacji – pipeline Captor Therapeutics wchodzi w fazę generowania realnej wartości klinicznej
Obecny etap rozwoju Captor Therapeutics jest szczególnie atrakcyjny z perspektywy inwestycyjnej, ponieważ większość kluczowych projektów pipeline’u znajduje się tuż przed lub na progu najważniejszych punktów walidacji klinicznej, które historycznie decydują o gwałtownym wzroście wartości spółek biotechnologicznych. W praktyce oznacza to, że ryzyko „wieloletniego oczekiwania na odpowiedź” zostało istotnie ograniczone.
3) Sprzyjające otoczenie makroekonomiczne i sektorowe dla biotechnologii – kapitał wraca do innowacji
Otoczenie makroekonomiczne staje się coraz bardziej sprzyjające dla spółek biotechnologicznych: niższy koszt pieniądza, rosnąca skłonność do ryzyka oraz wyraźne odbicie indeksu Nasdaq Biotechnology sprzyjają powrotowi kapitału do najbardziej innowacyjnych projektów. Jednocześnie sektor farmaceutyczny wchodzi w okres głębokiego klifu patentowego, co zmusza Big Pharma do aktywnego poszukiwania nowych źródeł wzrostu poprzez akwizycje i partnerstwa we wczesnych fazach rozwoju.
Teza inwestycyjna stawiana przy tej spółce to że Captor doprowadzi do co najmniej 1 umowy komercyjnej w 2026 roku oraz rozpocznie BK z MD Anderson potwierdzając profil bezpieczeństwa i skuteczności na ludziach w CT-03.
Oprócz oczywistego ryzyka niepowodzenia w bk, nie wykluczam, że spółka przeprowadzi emisję akcji w 2026. Jednak biorąc pod uwagę zabezpieczone finansowanie z EIC (grant 2.5m EUR + objęcie emisji 5.3m EUR) oraz nieodległy termin rozstrzygnięc w CT-03 oceniam ryzyko niepowodzenia emisji jako niskie.
5⃣ MediSensonic (nienotowana)〰️
Medisonsonic w nadchodzącym roku będzie pracował nad pierwszą sprzedażą urządzenia oraz wejściem do spółki inwestora instytucjonalnego. Pozytywne roztrzygnięcia powinny pozwolić spółce wejść na dobre tory.
Spółce sprzyja otoczenie rynkowe - rozwiązania antydronowe, które spółka ma idealnie wpisują się w potrzeby wschodniej flanki NATO, a na rynku są pieniądze na tego typu inwestycje.
Jeśli uznasz treści za wartościowe, zachęcam do:
• polubienia tego postu💙
• udostępnienia treści🔁
• obserwowania profilu🧐
PS.1: Kolejność ustalona na podstawie subiektywnej oceny składającej się takich czynników jak: obecna wycena, potencjał do wzrostu w następnych 12 miesiącach, perspektywy branży oraz ryzykach związanych z procesem komercjalizacji i finansowania. Im wyższa ocena końcowa, tym wyższa pozycja w rankingu.
PS.2: Treść analiz i komentarzy zawartych na prowadzonym koncie Twitter/X jest wyłącznie wyrazem osobistych poglądów jej autora i nie może być inaczej interpretowana. Prezentowane treści nie stanowią rekomendacji. Autor nie ponosi odpowiedzialności za skutki decyzji inwestycyjnych podejmowanych na podstawie niniejszych komentarzy i analiz, a ich odbiorcy wykorzystują je wyłącznie na własne ryzyko i odpowiedzialność.
#FinTwitt #finx #OLED #ESPI #GPW #NewConnect #TopPicks #TopPicks2026 #inwestowanie #giełda #akcje #DeepTech #MedTech #BioTech #WIGTwit #Noctiluca #NCL $NCL.WA #Scanway @Scanway_SA #CTX #captor $CTX.WA @CaptorTherapeu1 #SCW $SCW.WA #Bioceltix #BCX $BCX.WA #MediSensonic
❗️TopPicks2025 - PODSUMOWANIE❗️
1⃣ Noctiluca -11%
2⃣ Scanway +314%
3⃣ Bioceltix -11%
4⃣ MediSensonic (nienotowana)
1⃣ Noctiluca -11%
W ubiegłym roku Noctiluca konsekwentnie realizowała działania zmierzające do wdrożeń przemysłowych, podpisując 7 nowych umów MTA oraz 1 JDA. Autorski materiał EIL jest obecnie testowany przez kilkunastu producentów, a napływające wyniki testów przemysłowych są obiecujące — wykazują wydłużenie czasu życia urządzeń o 100% i 130% względem stacków referencyjnych.
Kluczowym brakującym elementem pozostaje komercyjne wdrożenie u dużego gracza rynkowego. Pojawienie się takiej informacji powinno stanowić istotny katalizator wzrostu wyceny Spółki. Biorąc pod uwagę dotychczasowe postępy oraz wyniki testów, wdrożenie wydaje się kwestią czasu, a najbliższe kwartały powinny przynieść odpowiedź co do jego terminu.
2⃣ Scanway +314%
Ten rok należał do Scanway a ponad 300% od początku obserwcji/roku mówi samo za siebie. Spółka wykonała milowy krok w kierunku globalnej komercjalizacji, zdobywając kontrakty m. in. w Azji i USA. Zarząd zbudował zdrowy, zdywersyfikowany model biznesowy, oparty nie tylko na projektach dla ESA i krajowych zleceniach publicznych, lecz przede wszystkim na kontraktach komercyjnych z prywatnymi podmiotami (m. in. Intuitive Machines, klienci konstelacyjni z Azji Południowej, Nara Space, Marble). Taki profil klientów oznacza wyższe marże, szybsze i bardziej elastyczne rozliczanie kamieni milowych oraz potencjał powtarzalnych zamówień w kolejnych latach.
Mocny rok został dodatkowo wzmocniony pozyskaniem ponad 15 mln zł z emisji objętej przez TFI PZU. Faktyczny backlog przekraczający 100 mln zł, zdywersyfikowany geograficznie i kliencko, w połączeniu z napływem nowych zapytań oraz rozsądnym zarządzaniem, stanowi solidny fundament dalszego wzrostu Spółki.
3⃣ Bioceltix -11%
W typach na 2025 r. wskazywałem przesunięcia w harmonogramach projektów jako jedno z trzech kluczowych ryzyk. W przypadku Bioceltix ryzyko to zmaterializowało się najsilniej — dotyczyło partneringu, rejestracji leku oraz budowy fabryki. We wszystkich tych obszarach Spółka przesunęła terminy względem zapowiedzi z końca 2024 r. Jednocześnie mijający rok przybliżył Bioceltix do kluczowych rozstrzygnięć, a obecne przesunięcia nie obniżają na ten moment prawdopodobieństwa finalnego sukcesu.
4⃣ MediSensonic (nienotowana)
W ubiegłym roku Spółka pracowała nad pierwszą komercjalizacją rozwijanych produktów, borykając się z niedostatecznym finansowaniem. Pewien postęp w rozmowach o sprzedaży urządzeń medycznych oraz zapowiedzi pierwszych umow w obszarze defense, pozwalają z nadzieją patrzeć na nowy rok.
Najważniejsze informacje o obserwowanych spólkach z ostatniego roku poniżej 👇
👉Podsumowanie Q4
Noctiluca
•JDA z chińskim producentem microOLED:
https://t.co/pNgcTPP8YV
•Postępy we wdrożeniach autorskich materiałów:
https://t.co/QPLl4Xfm29
•Raport kwartalny + webinar inwestorski:
https://t.co/aVs9oa6ntl
•Umowa MTA z chińskim producentów wyświetlaczy OLED/AMOLED/MicroLED:
https://t.co/FJklZJs6yz
•Noctiluca podpisuje MTA z chińskim liderem OLED:
https://t.co/Aw2cuej9DH
•Umowa MTA z japońskim producentem wyświetlaczy OLED:
https://t.co/rMXRnRI8A4
Scanway
•+11.9m EUR do faktycznego backlogu z dwóch umów księżycowych:
https://t.co/S1ZZFNc6OH
•Polska składka do ESA wyniesie 731 mln EUR:
https://t.co/Ihxns8P9uH
•TFI PZU raportuje 6.5% udziału w Scanway:
https://t.co/oG9QpRXdDf
•Wyniki Q3 + webinar:
https://t.co/VAXc9HJF0d
•Scanway kończy testy lotnicze w projekcie NarSha z Nara Space:
https://t.co/tYIXvrbbvp
Bioceltix
•Aktualizacja harmonogramu: https://t.co/Q7yc12bEOn
•ABB po 87 PLN / akcja: https://t.co/cBkgICM8WS
Medisensonic
•Medisensonic posiada rozwiązania dual-use: debiut giełdowy planowany na 2026 rok
https://t.co/YskZl0K01T
-----------------------------------------------------------
👉Podsumowanie Q3
https://t.co/hTUCLetcw6
👉Podsumowanie Q2
https://t.co/7U7mwJwF6V
👉Podsumowanie Q1
https://t.co/tZbYb8CS0p
Jeśli uznasz treści za wartościowe, zachęcam do:
• polubienia tego postu💙
• udostępnienia treści🔁
• obserwowania profilu🧐
#FinTwitt #finx #OLED #ESPI #GPW #NewConnect #TopPicks #TopPicks2026 #inwestowanie #giełda #akcje #DeepTech #MedTech #BioTech #WIGTwit #Noctiluca #NCL $NCL.WA #Scanway @Scanway_SA #SCW $SCW.WA #Bioceltix #BCX $BCX.WA #MediSensonic
Dzień Inwestora w #Scanway był kolejną dobrą okazją do bezpośredniej rozmowy z Zarządem. Wydarzenie przyciągnęło około 50 osób, a sala była wypełniona po brzegi. Wybrane informacje ze spotkania:
👉 Sytuacja z satelitą ICEYE oraz rosyjską jednostką spowodowała wyraźne poruszenie na rynku SSA. Spółka rozmawia o współpracy zarówno z obecnymi, jak i nowymi klientami.
��� W obszarze produkcji seryjnej firma buduje procesy w taki sposób, by w razie potrzeby klienta można było przenieść produkcję do USA.
W segmencie Industry najwięcej do zakomunikowania będzie w przyszłym roku.
👉 Klient Europejski który złożył zamówienie na 14+10. Decyzja o rozszerzeniu do końca roku zależy wyłącznie od tego, czy klient „upcha” wszystkie teleskopy.
👉 DaaS: konkurencją są dostępne raporty analityczne, które według Zarządu wymagają analityki po stronie kupującego. Przewagą rozwiązania Scanway jest dostarczanie danych już z gotowymi wnioskami.
Przewaga konkurencyjna Scanway polega na know-how – niewiele firm potrafi przetwarzać surowe dane na gotowe wnioski dla klienta.
👉 DaaS – ryzyko zarządzania danymi. Scanway nie identyfikuje takiego zagrożenia, spółka jest po rozmowach z pierwszymi klientami.
Potencjał na rynku ubezpieczeń: ubezpieczyciel bardzo szybko może zobaczyć obszar dotknięty zdarzeniem i zweryfikować, czy danemu klientowi przysługuje odszkodowanie – zmniejszy to też liczbę wyłudzeń.
👉 Marżowość w DaaS nawet do 70–75% vs 20–35% w hardware.
👉 Wyniki finansowe: CFO bardzo optymistyczny – przychody H1 ’25 do H1 ’26 traktuje jako techniczną korektę. Potencjał przychodowy DaaS określany jako nielimitowany.
#GPW #fintwit #SCW #space
@SmartKapital001 Pamiętam jak Scanway był notowany po ok 40zł i pojawiła się gdzies wycena DCF mówiąca że spółka jest warta ok 30 zł... Co było później chyba mówić nie muszę :)
Myślę, że obecne modelowanie i próby wyceny rozbiją się o tematy VHR i przede wszystkim DaaS.
Debiut WB Group na GPW planowany na 1H 2027 r. – wycena może sięgnąć 30 mld PLN.
Obsługą IPO zainteresowane są m. in. J.P. Morgan i Morgan Stanley.
#GPW#IPO#fintwit@Parkietcom
WB Group:
- PFR wspiera pomysł zanotowania spółki 👇
- p. prezes Wojciechowski przenosi akcje do fundacji rodzinnej na początku września
- equity story i moment zainteresowania giełdą (OKI) wyśmienity
Ta historia nie może zakończyć się inaczej niż świetnym IPO na GPW🤞
#fintwit
Bioceltix – wnioski po webinarze
Jeśli chodzi o rejestrację w EMA, spółka stara się, aby odpowiedź przyszła szybciej, niż pierwotnie zakładano. Celuje w marzec 2027 r., ale to deklaracja z gwiazdką, a nie twardy termin. Spółka przeszacowała wcześniej podawane terminy, za co prezes przeprosił.
Po stronie finansowania spółka ma zapewnione środki do momentu rejestracji leku. Ewentualna emisja akcji może nastąpić dopiero po otrzymaniu rejestracji. Równolegle spółka pracuje nad finansowaniem pomostowym.
W temacie partneringu spółka poinformowała, że nawiązała kontakt z 23 globalnymi firmami farmaceutycznymi z obszaru weterynarii, a z 11 z nich podpisała NDA. Prezes wskazał otrzymanie rejestracji jako moment, który może przyspieszyć rozmowy. Spółka nie podaje już jednak sztywnych terminów zawarcia umowy partneringowej.
Spółka nie wyklucza też scenariusza, w którym sama rozpocznie sprzedaż produktów dla psów. Koszty dystrybucji i marketingu szacuje jako niskie, a samodzielną sprzedaż traktuje również jako kartę przetargową w negocjacjach z potencjalnym partnerem.
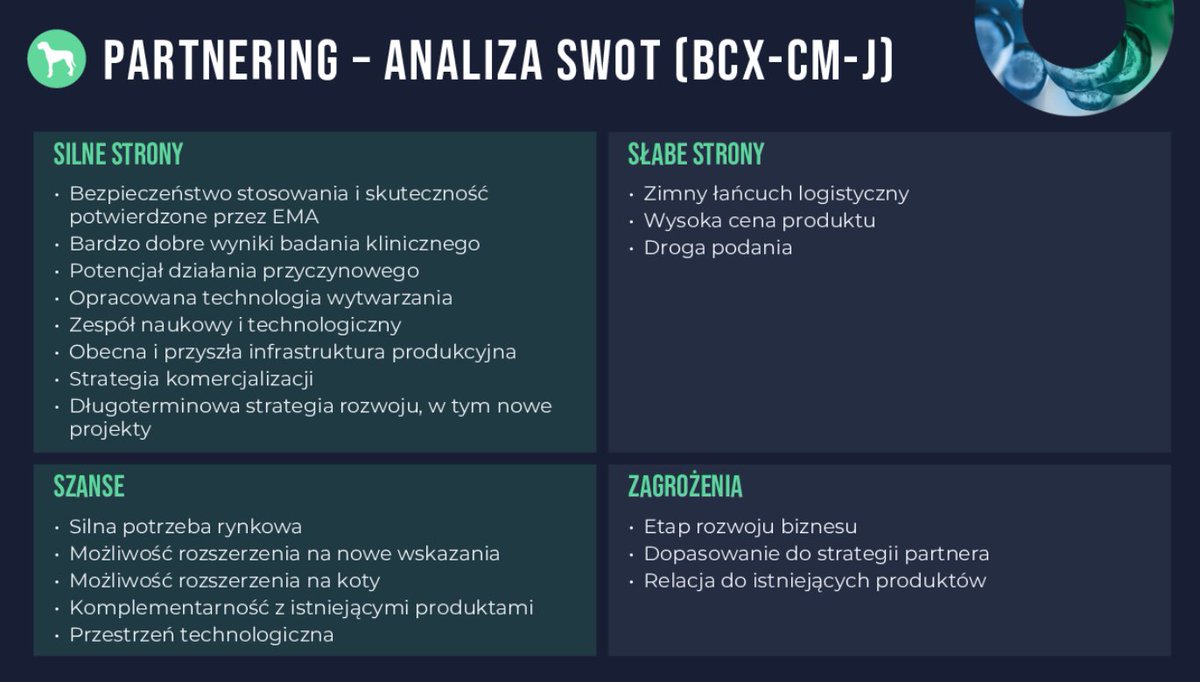
Spółka podzieliła się także wnioskami z rozmów z potencjalnymi partnerami w formie analizy SWOT. Oprócz znanych już mocnych stron wskazała słabe strony: zimny łańcuch dostaw, wysoką cenę produktu oraz formę podania. Spółka przyznała, że nie wszyscy lekarze weterynarii potrafią podawać lek dostawowo. W połączeniu z wysoką ceną oznacza to wprost, że nie będzie to lek dla wszystkich klinik i wszystkich pacjentów, a w praktyce głównie dla największych klinik, w których lekarze mają doświadczenie w podawaniu dostawowym. To plus za szczerość, ale pokazuje też, że te kwestie nie są producentom obojętne i nie wszyscy są gotowi zaakceptować takie rozwiązanie. Z 23 firm NDA podpisało 11.
Komentarz:🧐
Moim zdaniem największym obecnie zagrożeniem i kwestią, która mi się nie podoba w Spółce, jest połączenie przesuwania partneringu z coraz bardziej realnym scenariuszem, w którym spółka sama wprowadza lek na rynek. To wyraźna erozja zapowiedzi sprzed kilku lat, kiedy spółka deklarowała wprowadzenie produktu z partnerem. Z kwartału na kwartał ta deklaracja mięknie, a dziś pojawia się realny scenariusz, by w początkowej fazie wprowadzać lek samodzielnie. Być może pierwotne założenia zarządu były zbyt optymistyczne, a powody wskazywane przez partnerów jako problematyczne (zimny łańcuch, cena, podanie) są na tyle istotne, że wstrzymują decyzje partnerów? Być może są wątpliwości co do produkcji i skalowania, stąd partnerzy chcą najpierw sprawdzić, czy faktycznie Bioceltix jest w stanie produkować zapowiadane ilości? To są oczywiście domysły, których by nie było wraz z partneringiem.
Oczywiście brak partnera w dystrybucji wiąże się z szeregiem ryzyk, które spółka bierze na siebie. Samodzielne wprowadzanie produktów, własnym kosztem, wydłuża czas do osiągnięcia pierwszych przychodów. Spółka musi najpierw sfinansować budowę sprzedaży, a rynek będzie zdobywać wolniej niż partner z gotową siecią dystrybucji. Jednocześnie spółka przestała podawać terminy partneringu i wskazuje jedynie, że rejestracja może przyspieszyć rozmowy. Nie można więc wykluczyć scenariusza, w którym Bioceltix będzie miał rejestrację, ale nadal nie będzie miał partnera, i zacznie sprzedawać produkt samodzielnie - na ten moment uważam to za największe ryzyko i minus sytuacji w Spółce.
#GPW #BCX #fintwit #Bioceltix
#Bioceltix
Słodko-gorzki komunikat spółki. W zależności od horyzontu jedni będą widzieć więcej plusów, inni więcej minusów. Do punktów @kdebski11 dodałbym:
- na obecnym etapie oczekiwanie że uwiną się z procedurami szybciej niż 6 miesiecy jest IMO bardzo optymistyczne
- przesunięcie troche komplikuje story pod ew. emisję, przydałoby się więcej konkretów w temacie partneringu, jeśli zarząd chcę wysoko uplasowac emisje (zakladam że będzie w perspektywie do H1 '27)
- po odpowiedziach ryzyko rejestracji leku spada do minimum. Marker potencji odhaczony brak nowych krytycznych uwag.
#GPW #BCX #BIOTECH #akcje
Scanway chce zwiększać skalę produkcji i pozyskiwać kolejne kontrakty, m. in. w obszarze bezpieczeństwa orbitalnego - wywiad w PAP Biznes 🛰️
👉 Łączna wartość podpisanych kontraktów oraz projektów oczekujących na formalizację, czyli tzw. soft backlog, wynosi obecnie ok. 150 mln zł
👉 Kontrakt na bezpieczeństwo orbitalne (październik) co najmniej 14 modeli lotnych teleskopów za 3,7 mln EUR (ok. 16 mln zł). Opcja na kolejne 10 sztuk, łącznie ok. 4,9 mln EUR (ok. 22 mln zł). Decyzja klienta do końca 2026 r.
👉 CAMILA (Creotech): dodatkowy teleskop, umowa rośnie z 3,55 do 4,14 mln EUR.
👉Flytronic (Grupa WB): rozmowy trwają, "Myślę, że te rozmowy przyniosą rozstrzygnięcia. Z naszej perspektywy rozwiązania, które możemy dostarczać do systemów bezzałogowych, szczególnie w zakresie obserwacji o wyższej jakości, stanowią bardzo interesujący kierunek rozwoju"
👉 Pixxel (memorandum z 23.10): Wspólne starania o kontrakty instytucjonalne i obronne w Europie, rozwój kolejnych generacji teleskopów i wspólna konstelacja z dostarczaniem danych.
Pixxel pozyskał w tym roku 100 mln USD, największą rundę w historii indyjskiej branży kosmicznej.
👉 NASA JPL: Wspólna kamera podczerwieni do termografii orbitalnej, najpierw do instrumentu dla klienta z USA.
👉Ethereal Space: dostęp do programów rządowych USA (NOAA SBEM w ramach ProTech 2.0).
👉Za 2–3 lata główne źródło wzrostu ma być w Europie (budowa suwerennych zdolności, zarezerwowane budżety). USA pozostają ważne. Indie wchodzą jako nowy rynek dzięki Pixxel.
👉Spółka odrzuca większość zapytań bez perspektywy konstelacji i serii produktów.
👉Bezpieczeństwo orbitalne: prezes mówi o potencjale „setek, a nie dziesiątek” ładunków
👉Najbliższe miesiące: zwiększanie skali produkcji, rozbudowa zaplecza do testów, wzrost zatrudnienia i pokazanie pierwszych pilotaży z analityką danych.
#GPW #SCW #FinTwit #space
WB Group inwestuje 100 mln USD w Indiach🇵🇱
Polska Grupa WB planuje zainwestować ok. 100 mln USD w ciągu 3–5 lat w rozwój produkcji i R&D systemów bezzałogowych w Indiach. Projekt będzie realizowany przez WB Electronics India, joint venture z większościowym udziałem partnera indyjskiego. Zakład ma produkować różne klasy systemów bezzałogowych dla indyjskich sił zbrojnych.
WB Group ma już doświadczenie na rynku indyjskim: w 2022 r. branżowy serwis Shephard Media informował o dostarczeniu indyjskiej armii ok. 120 amunicji krążących Warmate 3.0, w ramach zamówienia obejmującego 10 zestawów, 10 wyrzutni i 30 stanowisk obserwacyjnych. Zakup zrealizowano w trybie pilnym, a systemy przeznaczono m. in. do działań w terenie górskim i na dużych wysokościach. Według NDTV Warmate przechodził również testy wysokościowe w Ladakhu. Wartość indyjskiego kontraktu nie została publicznie potwierdzona przez producenta.
#GPW #fintwit #zbrojeniowka #defense
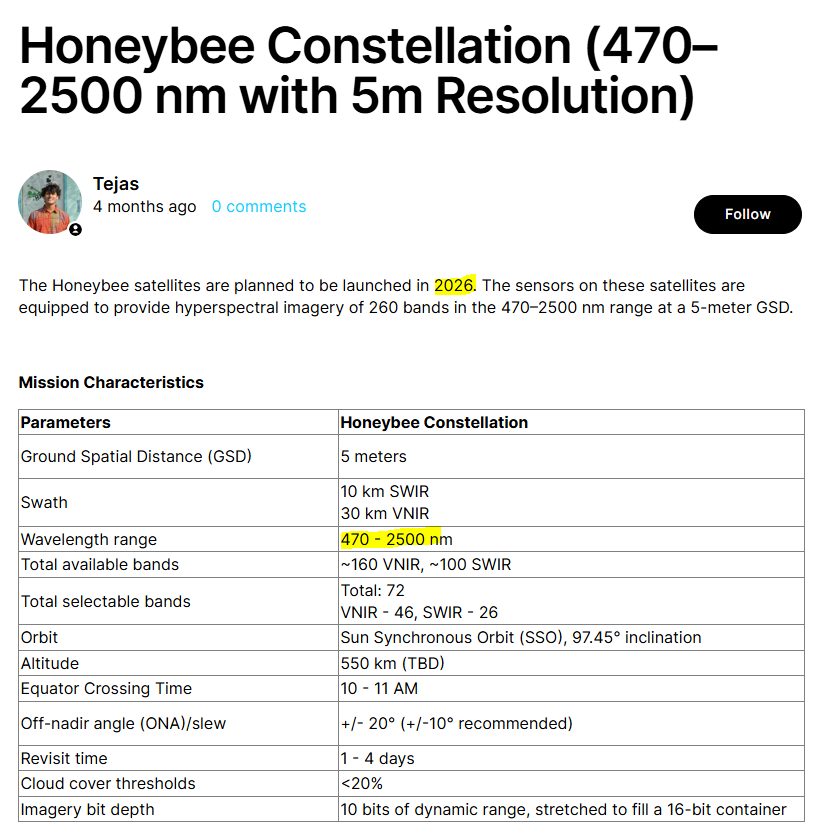
Może chodzi o firmę Pixxel, i instrumenty przeznaczone do budowanej konstelacji "Honeybee"?
Launch w 2026 co zgadza się z komunikatem Scanway. Rozmiarowo też największe. A sama konstelacja ma liczyć na początek 6 satelit co dawałoby 1.5mln EUR / teleskop co chyba też ma logiczny sens.
Scanway i Pixxel rozszerzają strategiczną współpracę w obszarze zaawansowanych ładunków optycznych podczas polskiej misji gospodarczej w Indiach.🇵🇱
➡️Pixxel to potwierdzony „klient z Azji Południowej”, dla którego #Scanway realizuje umowę na dostawę serii teleskopów obserwacyjnych.👇
➡️Pozyskane przez Pixxel 100 mln USD w rundzie finansowania Series C w 2026 roku znacząco zabezpiecza płynność oraz realizację przyszłych dostaw i rozliczeń.
➡️Nowe porozumienie obejmuje rozwój kolejnych generacji instrumentów, dążenie do technologii bardzo wysokiej rozdzielczości (VHR, ok. 50 cm/piksel) do końca 2028 roku oraz potencjalny rozwój w modelu Data-as-a-Service (DaaS).
➡️Partnerstwo zakłada wspólne ubieganie się o kontrakty w Europie (m. in. ESA i instytucje UE) oraz otwarcie nowych możliwości biznesowych na rynku indyjskim, co bezpośrednio realizuje Strategię Scanway na lata 2026–2028.
#GPW #SCW #fintwit
Scanway z kontraktem na 9mln EUR ‼️
➡️ Scanway podpisał 23 czerwca 2025 r. największy kontrakt w swojej historii – wart 9 mln euro (~38,4 mln zł).
➡️ Umowa dotyczy dostarczenia serii wysokorozdzielczych teleskopów optycznych dla konstelacji satelitów do obserwacji Ziemi.
➡️ Konstelację buduje firma z południowej Azji, posiadająca biura także w USA. Nazwa firmy nie została ujawniona.
➡️ Pierwszy teleskop ma zostać dostarczony w 2026 roku.
➡️ Przychody dla Scanway będą rozłożone: 25% w 2025, 50% w 2026, 25% w 2027.
➡️ Wysokość zaliczki przekracza połowę przychodów spółki z 2024 roku, tj ponad 6mln PLN
➡️ Urządzenia będą największymi, jakie Scanway dotąd opracował – rozwinięcie wcześniejszych projektów.
KOMENTARZ:
Scanway poraz kolejny zaskakuje rynek na plus. Kwota ok 40mln przy ok 120 mln cap robi wrażenie. Istotnym plusem jest zaliczkowanie - ponad 6mln (tj,. ponad połowa przychodów za '24) trafia na konto Spółki.
Interesujące jest również tempo podpisania umowy. Z komunikatu prasowego:
"Umowę zawarliśmy w przeciągu ok. 3 miesięcy, co pokazuje w jakim tempie może rozwijać się sektor kosmiczny, gdy spotykają się dwie firmy będące przedstawicielami nurtu New Space"
Szacując wpływy z CAMILI na 3mln EUR (koserwatywne wg Zarządu) obecny backlog Spółki przekracza 70mln PLN.
#FinTwitt #GPW #inwestowanie #giełda #akcje #DeepTech #Scanway #SCW $SCW.WA
@mozzzzart_@MarszaUUU96 Zarząd oprowadza po firmie, tłumacząc co gdzie kto robi, jak wyglądają procesy itd. Później zwyczajowo czas w salce na rozmowę i pytania. Patrząc po agendzie tym razem też tak będzie
🛰️ Od giełdowych raportów do kosmicznych technologii. 4 listopada zapraszamy do Wrocławia na Dzień Inwestora w @Scanway_SA
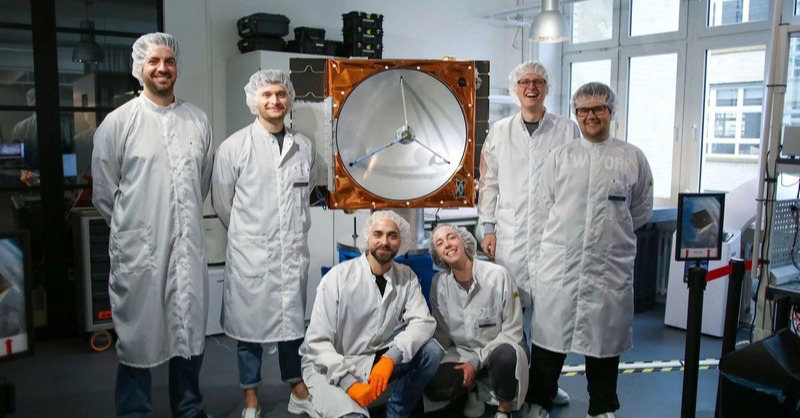
Jak powstają instrumenty optyczne wykorzystywane w misjach kosmicznych? Zajrzymy za kulisy ich produkcji, zobaczymy zaplecze technologiczne i przyjrzymy się pracy laboratoriów z wydzielonej przestrzeni.
Będzie też okazja porozmawiać z Zarządem o projektach, kontraktach i planach rozwoju spółki. Warto przygotować swoje pytania 💬
📅 Środa, 4 listopada, godz. 13:00–17:00
📍 Scanway, ul. Strzegomska 140a, Wrocław
Liczba miejsc ograniczona. Szczegóły i zapisy 👇
🔗 https://t.co/Tn4ZXEseKz
Nvidia ogłosiła planowane inwestycje w 4 niemieckie startupy 🇩🇪
Ogłoszenie padło 19 października w Berlinie na Invest in Germany Summit, gdzie Jensen Huang i kanclerz Merz podpisali deklarację o współpracy przy przemysłowym AI.
1️⃣ Agile Robots (Monachium) - roboty z AI dla fabryk, logistyki i szpitali, w tym humanoid Agile ONE
2️⃣ Avelios Medical (Monachium) - szpitalny system informacyjny oparty na AI
3️⃣ Mirelo - modele AI generujące dźwięk do wideo
4️⃣ Reflex Aerospace (Berlin) - producent satelitów
Kwot nie podano. Inwestycje są częścią prawie 10 mld USD, które Nvidia zadeklarowała w Europie, i rozszerzają jej wcześniejsze wsparcie dla niemieckich n8n, Neura Robotics i Black Forest Labs.
🛰️ Reflex Aerospace W XI 2025 zebrał 50 mln EUR w rundzie A, największej w historii europejskiego New Space, na satelity rozpoznawcze (optyka, SAR, SIGINT) i łączność👇. W VI 2026 ogłosił partnerstwo z izraelskim Rafaelem. Produkuje w mikrofabryce w Monachium (do 12 satelitów rocznie), a w planach ma zakład w Berlinie na ok. 50 sztuk rocznie.
#GPW #fintwit #space #inwestowanie
[4/8] Reflex Aerospace pozyskuje 50 mln € w rundzie Series A. 🇩🇪
Runda prowadzona przez fundusz Human Capital, z udziałem Inventure i HTGF. Środki zostaną przeznaczone na skalowanie produkcji satelitów typu „defense-grade” (zdolne do pracy w misjach bezpieczeństwa narodowego i obrony, spełniające wymogi europejskich i natowskich agencji obronnych) w horyzoncie 6-18 miesięcy.
Cel: produkcja 100+ satelitów rocznie. Klientem Reflex jest m. in niemiecki Marble. To jedna z największych rund Series A w europejskim sektorze New Space.