

Top Tweets for #VRg

😱😱😱😱 #VRG

🚨🚗 ¡Se abrió el pavimento y un auto cayó en un socavón!
El incidente ocurrió en el Eje 2 Norte Manuel González, al llegar a la calle Lerdo, en la colonia Nonoalco Tlatelolco, CDMX.
No se reportan personas lesionadas.


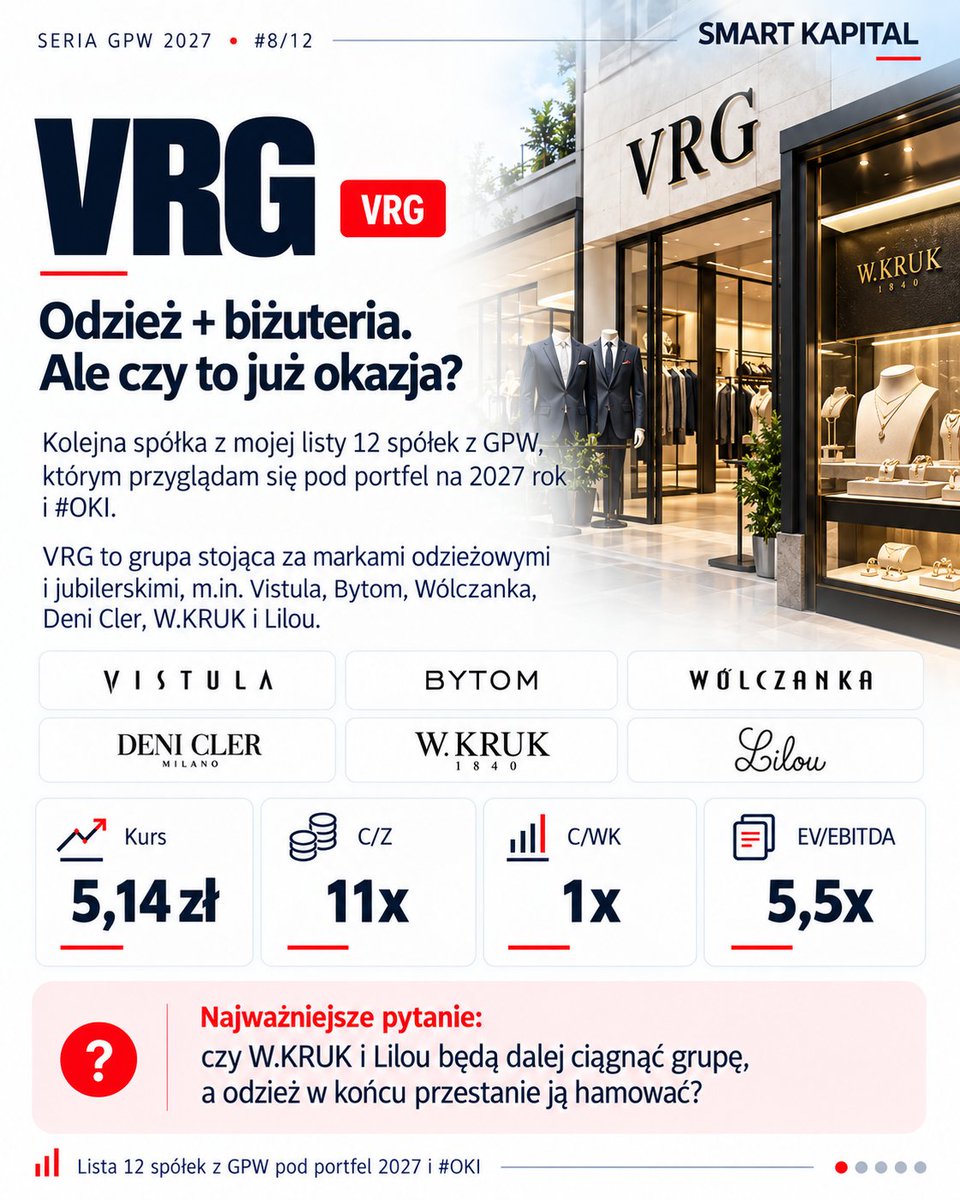
🇵🇱 #8/12 VRG #VRG
Kolejna spółka z mojej listy 12 spółek z GPW, którym przyglądam się pod portfel na 2027 rok i #OKI.
VRG to grupa stojąca za:
👔 Vistulą
👔 Bytomiem
👕 Wólczanką
👗 Deni Cler
💎 W.KRUK
💎 od tego roku również Lilou
Czyli w praktyce dwa biznesy: odzież + biżuteria.
Przy kursie około 5,14 zł mamy:
C/Z około 11x
C/WK około 1x
EV/EBITDA około 5,5x
Kapitalizacja około 1,2 mld zł.
Czy W.KRUK i Lilou będą dalej ciągnąć grupę, a odzież w końcu przestanie ją hamować?
1/5



Co działo się na GPW w ostatnim tygodniu?
🟢 #ATAL: wyniki 2Q26 wyraźnie powyżej oczekiwań rynku; Cezary Bernatek, Erste Group Research
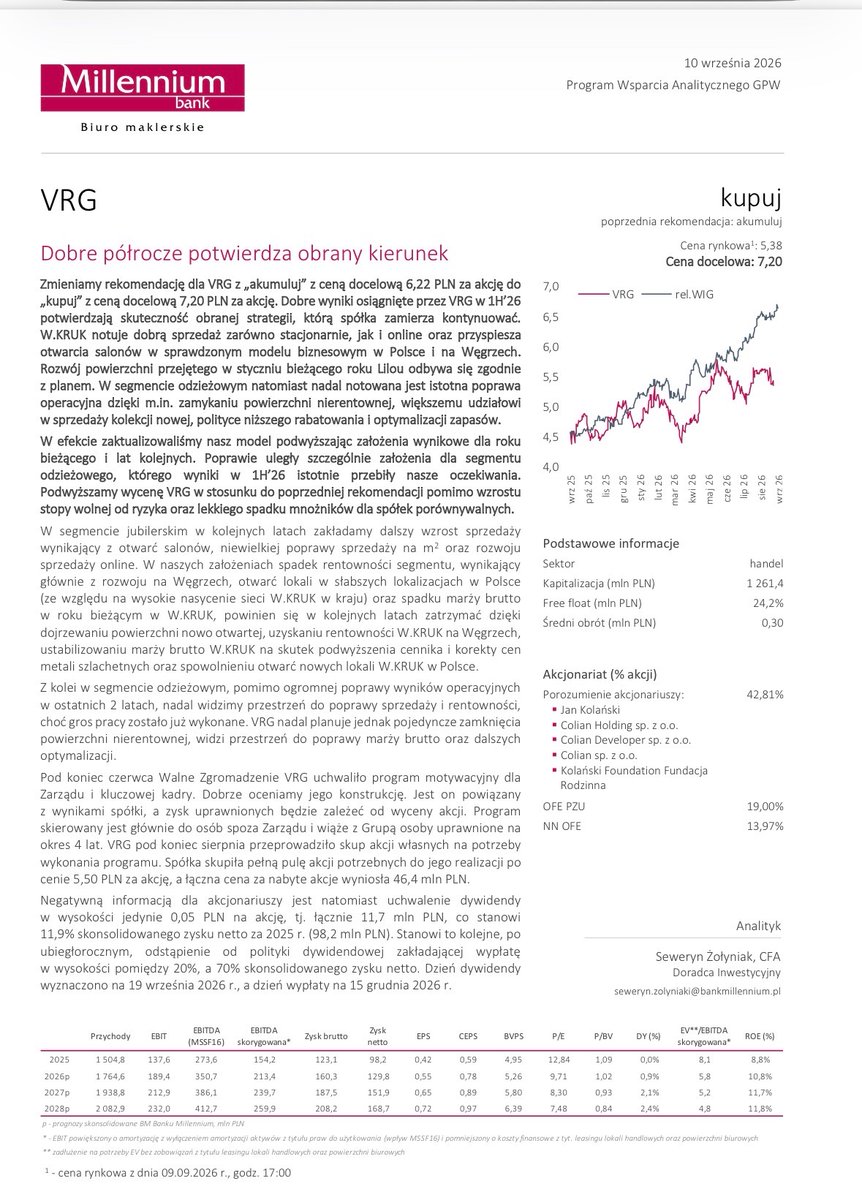
🟢 #VRG: DM Millennium podnosi rekomendację do „Kupuj”, cena docelowa 7,20 zł
🔵 #Bogdanka: poprawa EBITDA, ale FCF nadal ujemny; Tomasz Duda, BM Pekao
🔴 #Eurocash: Noble Securities obniża rekomendację do „Trzymaj”, cena docelowa 5,70 zł
🔵 #Mirbud: DM Trigon wraca z rekomendacją „Trzymaj”, cena docelowa 13,50 zł
Do tego 5 najciekawszych komunikatów spółek z ostatniego tygodnia:
⚠️ #GrupaAzoty: poprawa operacyjna, ale ryzyko finansowe nadal wysokie
🏗️ #Develia: mocne H1 + 0,73 zł dywidendy
🚆 #NEWAG: kolejne 32 lokomotywy dla PKP Intercity, opcja warta 945,6 mln zł
🔋 #ENEA: słabsze wyniki r/r, ale nadal mocny bilans
🧬 #Mabion: analizuje przejęcie zakładu produkcyjnego w USA

Analitycy Biura Maklerskiego Banku Millennium, w raporcie z 10 września, podwyższyli cenę docelową akcji #VRG do 7,2 zł z 6,22 zł, a rekomendację do "kupuj" z "akumuluj".
Więcej 👇
https://t.co/ahFr8983D8


#VRG z podwyższoną rekomendacją od Bm Millennium
KUPUJ 7.20 zł (z akumuluj 6.22 zł) 💪
#VRG po wynikach 2Q'26 i konferencji wynikowej
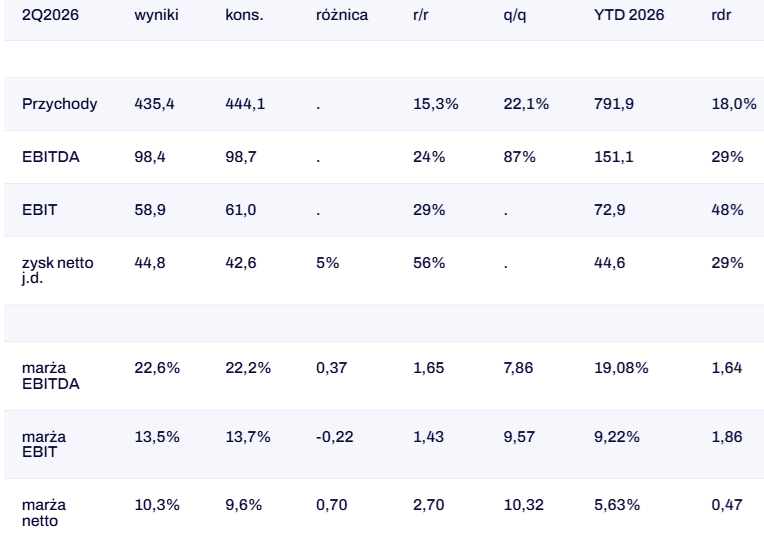
Same wyniki odbieram lekko pozytywnie, głównie za sprawą bardzo mocnej marży brutto. Swoje dołożyły różnice kursowe, które tym razem lekko wsparły wynik (rok temu obciążyły).
W porównaniu z konsensusem wydaje się płasko, ale nie do końca wiem, kto ten konsensu tak zawyżył. Opieram się na prognozach Pani Sylwii z BOŚ i tu mamy spore pobicie. Kurs przed wynikami nie rósł jakoś szczególnie, jestem więc daleki od tezy, że było to dyskontowane. Spodziewam się aktualizacji rekomendacji i podniesienia założeń wynikowych, co najmniej na obecny rok finansowy. Do obserwacji przebieg skupu akcji własnych, widełki 5,5-6,0 zł, powie to sporo o zainteresowaniu akcjami. Możliwe, że zwolni nadpodaż, bo większy akcjonariusz może mieć problemy wyjścia przez rynek (płynność).
Notatki z konferencji:
- dobra sprzedaż nowej kolekcji odzieżowej, ona głównie budowała sprzedaż, pod lekką presją pozbywanie się starszego stocku;
- ujemne dynamiki wejść do salonów stacjonarnych, spada traffic w galeriach handlowych;
- rosnące marże brutto w obu segmentach, cieszy szczególnie w „odzieży”,
- w „jubilerce” do wzrostu marży brutto przyłożyło się Lilou, przychody od stycznia rosną oczywiście tak dynamicznie z powodu konsolidacji wyników;
- sprzedaż w odzieży poniżej oczekiwań, w czerwcu spadek -2,5% r/r, powody to inne rozłożenie świąt, inny rozkład sprzedaży, dłuższe okienko;
- w powierzchni Grupy nadal trwa zamykanie sklepów w segmencie odzieżowym, ale dynamika wyhamowała, już pojedyncze zamknięcia; zaczęły się relokacje i otwieranie sklepów w nowych lokalizacjach; W.Kruk stabilne tempo otwarć podtrzymane;
- Deni Cler lekko odbiło, miła odmiana, cały segment na przychodach płasko, +0,8% w 2Q’26, online +3% r/r, sprzedaż z m2 wzrosła o 6,2% (ucinana powierzchnia przy stabilnej sprzedaży), marża brutto +4,5pp – działania naszego zespołu w "odzieżówce" daje efekt; wyzwaniem na kolejne kwartały jest wzrost dynamik sprzedaży w odzieży; zaczynamy wchodzić w efekt bazy, przed naszymi zespołami wyzwanie na kolejne kwartały;
- jubilerka, +28% r/r sprzedaż, +16,5% organicznie (bez Lilou): Lilou 23 mln sprzedaży, 5,3 mln Internet; W.Kruk Polska +15,2% r/r; ogólnie na segmencie sprzedaż z m2 spada, nie jest to zaskakujące, negatywnie działa konsolidacja marki Lilou, ich wysokość sprzedaży z m2 jest niższa, bliższa wynikom „fashion”, wpływa za to korzystnie na marżę brutto (+2,7 pp); 19 salonów W.Kruk na Węgrzech, ale sprzedaż z m2 nadal tam niższa, jesteśmy zadowoleni z wyników tego segmentu w 2Q’26;
- sprzedaż grupy +15,3% r/r, udział jubilerki w sprzedaży 59,4% w 2Q’26 i segment ten powinien rosnąć dalej najbardziej dynamicznie;
- zysk brutto na sprzedaży +21,2% r/r, a więc lepiej niż przychody, rośnie zarówno odzieżówka, jak i segment jubilerski, najwięcej dołożyło fashion (mocne 66,3% marży brutto) – mniejsze rabatowanie, dobre przyjęcie nowej kolekcji;
PLANY 2026:
- jesteśmy gotowi na sezon jesień/zima, wszystkie kolekcje mamy zabezpieczone, żadnych opóźnień, oferta dla klientów jest mocna; kontynuujemy współpracę z M.Dorocińskim (marka Bytom), wchodzimy mocniej przy okazji ekranizacji „Lalki”; koniec wakacji, więc mocno liczymy na „back to office”, kiedy nasi klienci odświeżają swoje garderobę z okazji powrotów do biur; w jubilerce nowa kolejce związana z naszym dziedzictwem narodowym, rzemiosłem, Podhalem, Krakowem; -7 sklepów "odzież" przy -0,4% powierzchni, +78 sklepy jubilerka przy +38% powierzchni - to nasze plany na cały 2026; na poziomie grupy +71 sklepów i +12% powierzchni; capex na 2026 63,9 mln PLN; Naszym celem jest dalszy wzrost wyniku operacyjnego przy trwałej rentowności segmentu odzieżowego;
- dywidenda, decyzją akcjonariuszy (trochę to było zaskakujące, ale symboliczna), uchwalono również program motywacyjny – mocny impakt motywacyjny, oparty o skup akcji własnych, przeznaczenie 60 mln na skup w zakresie 4-7 zł, obecny skup proponowany w widełkach 5,5-6,0 zł w sierpniu br.
Q/A
- powierzchnia na 2027: odzież stabilizacja, lekki tuning lokalizacji, jubilerka dalszy wzrost w obydwu markach na wszystkich rynkach;
- Lilou niższa sprzedaż z m2, pewna cecha marki, ciężko spodziewać się, że to wzrośnie, produkty głównie z metali nieszlachetnych, więc będą to tańsze; W.Kruk jest liderem sprzedaży z m2 na naszym rynku w kraju, więc ciężko to równać, bliżej do poziomów naszego segmentu „fashion”;
- Deni Cler dalej są plany sprzedaży, zainteresowanie potencjalnego nabywcy są mimo lekkiej poprawy na sprzedaży;
- guidance sprzedaży na lipiec oraz na 2026 nie chcieli podawać, nie podajemy prognoz;
- odpisy na starsze kolekcje? Dzięki temu, że sprzedajemy nową kolekcje, odkładamy mniej starej kolekcji, na początku tego roku zmieniliśmy podejście do odpisów i duża część została zaadresowana; zaobserwowaliśmy, że starsze kolekcje podkopują nam sprzedaż nowych, konkurencja cenowa, rabatowanie, lepiej sprzedawała się stara, a nowa się odkładała i był problem, teraz skupiamy się mocniej na nowej kolekcji, na lepszej marży;
- Lilou rozwój marki, nie podzielimy się docelowymi planami, ale „slajd 24 powierzchnia grupy” nieco zdradza;
- ceny metali szlachetnych i wpływ jedynie na W.Kruk, zakończyliśmy tam proces zmian cen, marża powinna być wspierana in-plus, ale cały czas obserwujemy konkurencję i traffic i pomimo tego, że podwyższenie cen produktów na półkach działa in-plus, dochodzą rabaty, promocje. W tym momencie uważamy, że marża może być pod lekką presją, ale uspokojenie cen metali szlachetnych na rynku to tonuje;
- sprzedaż z m2 zawiera sprzedaż z kanałów omnichanel;
- trendy w galeriach obserwujemy, robimy wszystko, żeby temu przeciwdziałać, szukamy rozwiązań poprawiających traffic, np. przyciągające witryny; jesteśmy dobrym partnerem dla galerii handlowych, nasze marki są kluczowe dla nich;
- W.Kruk na Węgrzech, działalność nie osiągnęła rentowności, następne kwartały powinny nas do tego zbliżyć, coraz lepsza marża;
- synergie z Lilou, nie była to akwizycja z takim założeniem, a bardziej dalszego rozwoju segmentu jubilerskiego, synergie w zakresie raportowania, najmu, negocjacji kosztów, ale staramy się rozwijać obie marki niezależnie,
- spadki przychodów Vistuli w 2Q’26, marka najbardziej skróciła dystrybucje, wystartowaliśmy za późno z wyprzedażą (o ok 3 tygodnie), czerwiec był jedyny miesiącem, gdzie zanotowaliśmy spadki, ale dzięki temu ochroniliśmy marżę; marka Vistula najbardziej ucierpiała podczas kryzysu fashion w 2023/24 i już wcześniejsze dynamiki były niewielkie, ale pracujemy nad odbudową;
- program motywacyjny, skup już teraz, program długoterminowy, przestrzeń do skupu rozciągnięta na 3 lata, gdyby cały wolumen nie był możliwy do skupienia, jaki będzie koszt to zależy po jakiej efektywnie cenie nabędziemy akcje własne oraz jakie będą ceny akcji w momencie, gdzie program będzie realizowany;
- czynsze, udział % w Euro? ponad 95%, pojedynczy wynajmujący w PLN;
- czy używają AI? W niewielkim stopniu, ale w Demi Cler w kampanii było, większość naszych marek korzysta z ambasadorów, więc wizerunkowo będzie to trudne do stworzenia;
- rentowność online vs offline, sprzedaż internetowa dynamicznie rosnąca szczególnie w segmencie jubilerskim to pozytywny wpływ na profitowość grupy, ale nie podzielimy się szczegółami.
Konkluzja:
Wyniki 2Q'26 dla mnie lekko pozytywnie, konferencja również nie budzi większych wątpliwości. Można się przyczepić, że segment odzieżowy nie rośnie, ale taki jest mój scenariusz bazowy. Story inwestycyjne oparte na dynamiczniej rosnącym segment jubilerskim, który stanowi już blisko 60% wyniku Grupy, napędzany dodatkowo rozwojem przejętej marki Lilou.
Wycenowo się dalej spina, C/Z forward '27 w okolicach 10. Baza wynikowa kolejnego kwartału nie przeraża, więc pozytywne dynamiki powinny być zachowane. Do obserwacji marża brutto, szczególnie w segmencie jubilerskim.





Stabilizację sieci sklepów odzieżowych oraz dalszy rozwój sieci sprzedaży jubilerskich marek W.Kruk i Lilou planuje w 2027 r. grupa #VRG.
Czytaj więcej⬇️
https://t.co/Sg9oIYcII2
#VRG po wynikach 2Q'26 i konferencji wynikowej
Same wyniki odbieram lekko pozytywnie, głównie za sprawą bardzo mocnej marży brutto. Swoje dołożyły różnice kursowe, które tym razem lekko wsparły wynik (rok temu obciążyły).
W porównaniu z konsensusem wydaje się płasko, ale nie do końca wiem, kto ten konsensu tak zawyżył. Opieram się na prognozach Pani Sylwii z BOŚ i tu mamy spore pobicie. Kurs przed wynikami nie rósł jakoś szczególnie, jestem więc daleki od tezy, że było to dyskontowane. Spodziewam się aktualizacji rekomendacji i podniesienia założeń wynikowych, co najmniej na obecny rok finansowy. Do obserwacji przebieg skupu akcji własnych, widełki 5,5-6,0 zł, powie to sporo o zainteresowaniu akcjami. Możliwe, że zwolni nadpodaż, bo większy akcjonariusz może mieć problemy wyjścia przez rynek (płynność).
Notatki z konferencji:
- dobra sprzedaż nowej kolekcji odzieżowej, ona głównie budowała sprzedaż, pod lekką presją pozbywanie się starszego stocku;
- ujemne dynamiki wejść do salonów stacjonarnych, spada traffic w galeriach handlowych;
- rosnące marże brutto w obu segmentach, cieszy szczególnie w „odzieży”,
- w „jubilerce” do wzrostu marży brutto przyłożyło się Lilou, przychody od stycznia rosną oczywiście tak dynamicznie z powodu konsolidacji wyników;
- sprzedaż w odzieży poniżej oczekiwań, w czerwcu spadek -2,5% r/r, powody to inne rozłożenie świąt, inny rozkład sprzedaży, dłuższe okienko;
- w powierzchni Grupy nadal trwa zamykanie sklepów w segmencie odzieżowym, ale dynamika wyhamowała, już pojedyncze zamknięcia; zaczęły się relokacje i otwieranie sklepów w nowych lokalizacjach; W.Kruk stabilne tempo otwarć podtrzymane;
- Deni Cler lekko odbiło, miła odmiana, cały segment na przychodach płasko, +0,8% w 2Q’26, online +3% r/r, sprzedaż z m2 wzrosła o 6,2% (ucinana powierzchnia przy stabilnej sprzedaży), marża brutto +4,5pp – działania naszego zespołu w "odzieżówce" daje efekt; wyzwaniem na kolejne kwartały jest wzrost dynamik sprzedaży w odzieży; zaczynamy wchodzić w efekt bazy, przed naszymi zespołami wyzwanie na kolejne kwartały;
- jubilerka, +28% r/r sprzedaż, +16,5% organicznie (bez Lilou): Lilou 23 mln sprzedaży, 5,3 mln Internet; W.Kruk Polska +15,2% r/r; ogólnie na segmencie sprzedaż z m2 spada, nie jest to zaskakujące, negatywnie działa konsolidacja marki Lilou, ich wysokość sprzedaży z m2 jest niższa, bliższa wynikom „fashion”, wpływa za to korzystnie na marżę brutto (+2,7 pp); 19 salonów W.Kruk na Węgrzech, ale sprzedaż z m2 nadal tam niższa, jesteśmy zadowoleni z wyników tego segmentu w 2Q’26;
- sprzedaż grupy +15,3% r/r, udział jubilerki w sprzedaży 59,4% w 2Q’26 i segment ten powinien rosnąć dalej najbardziej dynamicznie;
- zysk brutto na sprzedaży +21,2% r/r, a więc lepiej niż przychody, rośnie zarówno odzieżówka, jak i segment jubilerski, najwięcej dołożyło fashion (mocne 66,3% marży brutto) – mniejsze rabatowanie, dobre przyjęcie nowej kolekcji;
PLANY 2026:
- jesteśmy gotowi na sezon jesień/zima, wszystkie kolekcje mamy zabezpieczone, żadnych opóźnień, oferta dla klientów jest mocna; kontynuujemy współpracę z M.Dorocińskim (marka Bytom), wchodzimy mocniej przy okazji ekranizacji „Lalki”; koniec wakacji, więc mocno liczymy na „back to office”, kiedy nasi klienci odświeżają swoje garderobę z okazji powrotów do biur; w jubilerce nowa kolejce związana z naszym dziedzictwem narodowym, rzemiosłem, Podhalem, Krakowem; -7 sklepów "odzież" przy -0,4% powierzchni, +78 sklepy jubilerka przy +38% powierzchni - to nasze plany na cały 2026; na poziomie grupy +71 sklepów i +12% powierzchni; capex na 2026 63,9 mln PLN; Naszym celem jest dalszy wzrost wyniku operacyjnego przy trwałej rentowności segmentu odzieżowego;
- dywidenda, decyzją akcjonariuszy (trochę to było zaskakujące, ale symboliczna), uchwalono również program motywacyjny – mocny impakt motywacyjny, oparty o skup akcji własnych, przeznaczenie 60 mln na skup w zakresie 4-7 zł, obecny skup proponowany w widełkach 5,5-6,0 zł w sierpniu br.
Q/A
- powierzchnia na 2027: odzież stabilizacja, lekki tuning lokalizacji, jubilerka dalszy wzrost w obydwu markach na wszystkich rynkach;
- Lilou niższa sprzedaż z m2, pewna cecha marki, ciężko spodziewać się, że to wzrośnie, produkty głównie z metali nieszlachetnych, więc będą to tańsze; W.Kruk jest liderem sprzedaży z m2 na naszym rynku w kraju, więc ciężko to równać, bliżej do poziomów naszego segmentu „fashion”;
- Deni Cler dalej są plany sprzedaży, zainteresowanie potencjalnego nabywcy są mimo lekkiej poprawy na sprzedaży;
- guidance sprzedaży na lipiec oraz na 2026 nie chcieli podawać, nie podajemy prognoz;
- odpisy na starsze kolekcje? Dzięki temu, że sprzedajemy nową kolekcje, odkładamy mniej starej kolekcji, na początku tego roku zmieniliśmy podejście do odpisów i duża część została zaadresowana; zaobserwowaliśmy, że starsze kolekcje podkopują nam sprzedaż nowych, konkurencja cenowa, rabatowanie, lepiej sprzedawała się stara, a nowa się odkładała i był problem, teraz skupiamy się mocniej na nowej kolekcji, na lepszej marży;
- Lilou rozwój marki, nie podzielimy się docelowymi planami, ale „slajd 24 powierzchnia grupy” nieco zdradza;
- ceny metali szlachetnych i wpływ jedynie na W.Kruk, zakończyliśmy tam proces zmian cen, marża powinna być wspierana in-plus, ale cały czas obserwujemy konkurencję i traffic i pomimo tego, że podwyższenie cen produktów na półkach działa in-plus, dochodzą rabaty, promocje. W tym momencie uważamy, że marża może być pod lekką presją, ale uspokojenie cen metali szlachetnych na rynku to tonuje;
- sprzedaż z m2 zawiera sprzedaż z kanałów omnichanel;
- trendy w galeriach obserwujemy, robimy wszystko, żeby temu przeciwdziałać, szukamy rozwiązań poprawiających traffic, np. przyciągające witryny; jesteśmy dobrym partnerem dla galerii handlowych, nasze marki są kluczowe dla nich;
- W.Kruk na Węgrzech, działalność nie osiągnęła rentowności, następne kwartały powinny nas do tego zbliżyć, coraz lepsza marża;
- synergie z Lilou, nie była to akwizycja z takim założeniem, a bardziej dalszego rozwoju segmentu jubilerskiego, synergie w zakresie raportowania, najmu, negocjacji kosztów, ale staramy się rozwijać obie marki niezależnie,
- spadki przychodów Vistuli w 2Q’26, marka najbardziej skróciła dystrybucje, wystartowaliśmy za późno z wyprzedażą (o ok 3 tygodnie), czerwiec był jedyny miesiącem, gdzie zanotowaliśmy spadki, ale dzięki temu ochroniliśmy marżę; marka Vistula najbardziej ucierpiała podczas kryzysu fashion w 2023/24 i już wcześniejsze dynamiki były niewielkie, ale pracujemy nad odbudową;
- program motywacyjny, skup już teraz, program długoterminowy, przestrzeń do skupu rozciągnięta na 3 lata, gdyby cały wolumen nie był możliwy do skupienia, jaki będzie koszt to zależy po jakiej efektywnie cenie nabędziemy akcje własne oraz jakie będą ceny akcji w momencie, gdzie program będzie realizowany;
- czynsze, udział % w Euro? ponad 95%, pojedynczy wynajmujący w PLN;
- czy używają AI? W niewielkim stopniu, ale w Demi Cler w kampanii było, większość naszych marek korzysta z ambasadorów, więc wizerunkowo będzie to trudne do stworzenia;
- rentowność online vs offline, sprzedaż internetowa dynamicznie rosnąca szczególnie w segmencie jubilerskim to pozytywny wpływ na profitowość grupy, ale nie podzielimy się szczegółami.
Konkluzja:
Wyniki 2Q'26 dla mnie lekko pozytywnie, konferencja również nie budzi większych wątpliwości. Można się przyczepić, że segment odzieżowy nie rośnie, ale taki jest mój scenariusz bazowy. Story inwestycyjne oparte na dynamiczniej rosnącym segment jubilerskim, który stanowi już blisko 60% wyniku Grupy, napędzany dodatkowo rozwojem przejętej marki Lilou.
Wycenowo się dalej spina, C/Z forward '27 w okolicach 10. Baza wynikowa kolejnego kwartału nie przeraża, więc pozytywne dynamiki powinny być zachowane. Do obserwacji marża brutto, szczególnie w segmencie jubilerskim.
#VRG
Jedna z mniej popularnych spółek sektora odzieżowego na GPW. Niestety idą za tym słabsze obroty, a szkoda, bo sytuacja ciekawa. Pokrycie analityczne też znikome, więc oficjalnych danych niewiele.
Poza samą "odzieżówką", którą Grupa od kilku lat porządkuje i zamyka nierentowne salony, pojawiło się w zeszłym roku story drugiej odnogi - "jubilerki". W.Kruk rozwijał się do tej pory dobrze z apetytem na większą ekspansję zagranicą, a od tego roku (I.26) w wyniki wchodzi również przejęta marka młodzieżowa - Lilou, dla której zarząd widzi perspektywę otwarcia >50 salonów w Polsce (docelowo).
Nie ma wielu informacji ze spółki, ale część jubilerska powinna trochę popchnąć wynik w kierunku dynamik 2-cyfrowych r/r na przychodach. Oczywiście głównie za sprawą konsolidowania wyników Lilou. "Odzież" dobrze będzie jak wyjdzie na 0 pod względem dynamiki. Jeżeli chodzi o stronę kosztową to w "odzieżówce" zapowiadane były dalsze optymalizacje, zaś po stronie "jubilerki" dodatkowe koszty przejęcia i ekspansji salonów. Koszty finansowe związane z walutami powinny być sporo niższe niż przed rokiem i summa summarum wynik netto oczekuję ze sporą poprawą r/r. W 2Q'25 było to 28 mln, teraz realne wydaje się >35 mln, co już dałoby dynamikę na poziomie +25% r/r.
Z innych informacji udało się na WZA "przepchnąć" powrót do wypłacania symbolicznej dywidendy (0,05 zł), wcześniej nie było takich planów z wyników roku 2025.
VRG to być może mało "seksowna" spółka, ale wyceniona racjonalnie/tanio, dodatkowo z perspektywą do dalszej poprawy wyniku.
AT: wczorajszy wolumen kosmiczny, ostatni tak duży ponad rok temu. Jesteśmy w okolicach lokalnego szczytu z maja '26 (5,86 zł) i jego ewentualne przebicie w cenie zamknięcia dnia otwiera drogę do wyższych poziomów. Fundamentalnie i dość zdroworozsądkowo na mnożnikach celowałbym w 7,5 zł/akcja za wyniki forward 2027.
Po ostatniej konfie pisałem:
https://t.co/EybnoG5TbQ
/8


#VRG ogranizczenie powierzchni handlowej marek odzieżowych na rzecz zwiększenia sieci jubilerskiej. Jednocześnie zmniejszenie powierzchni nie wpłynęło na spadek przychodów, przy zwiększonej marży,
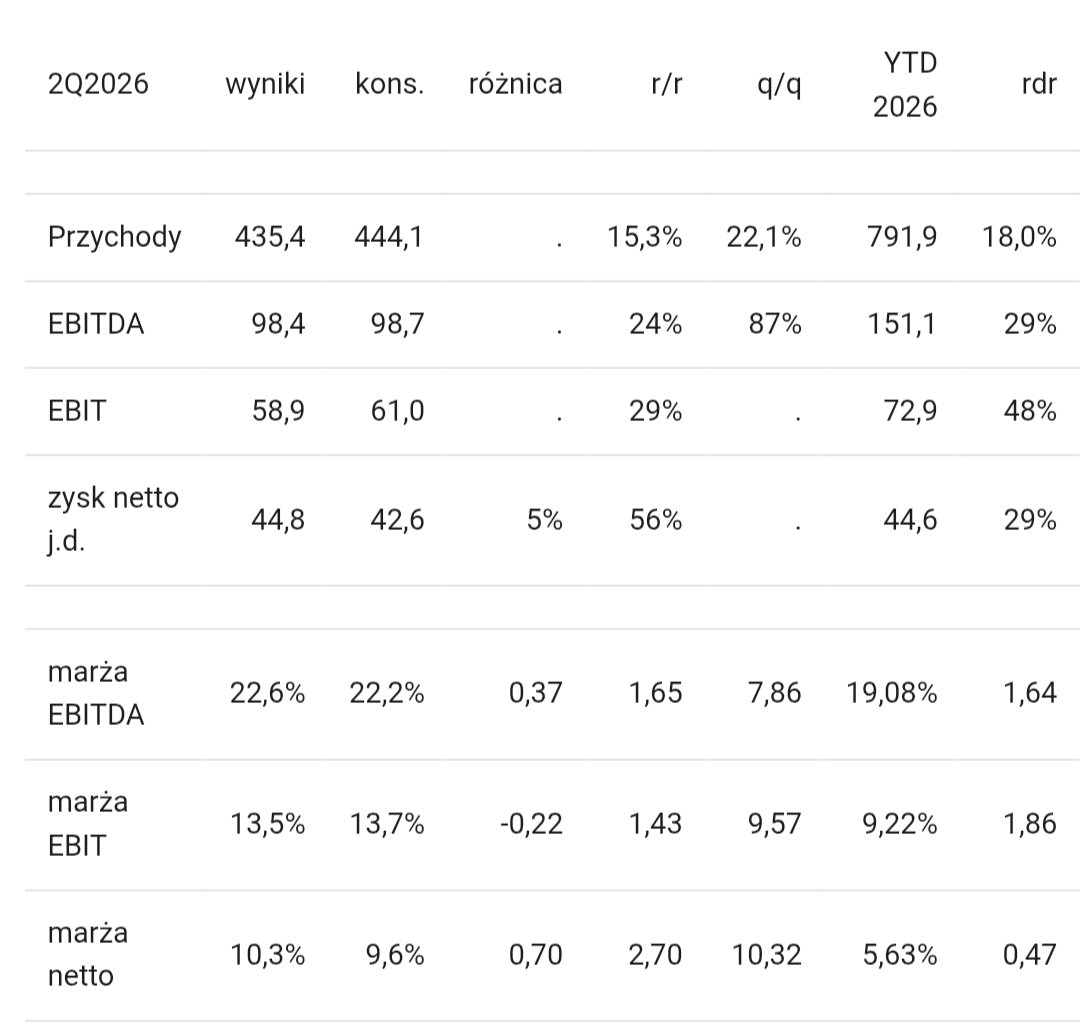

#VRG wyniki 2Q'26
Mój nieco większy apetyt na poziomie samych wyników został zaspokojony, nie znam jednakże dokładnego konsensusu.
Liczby prognozowane przez Panią Sylwię z BOŚ dowiezione, na zysku netto wyżej, więc powinno być dobrze. 👍
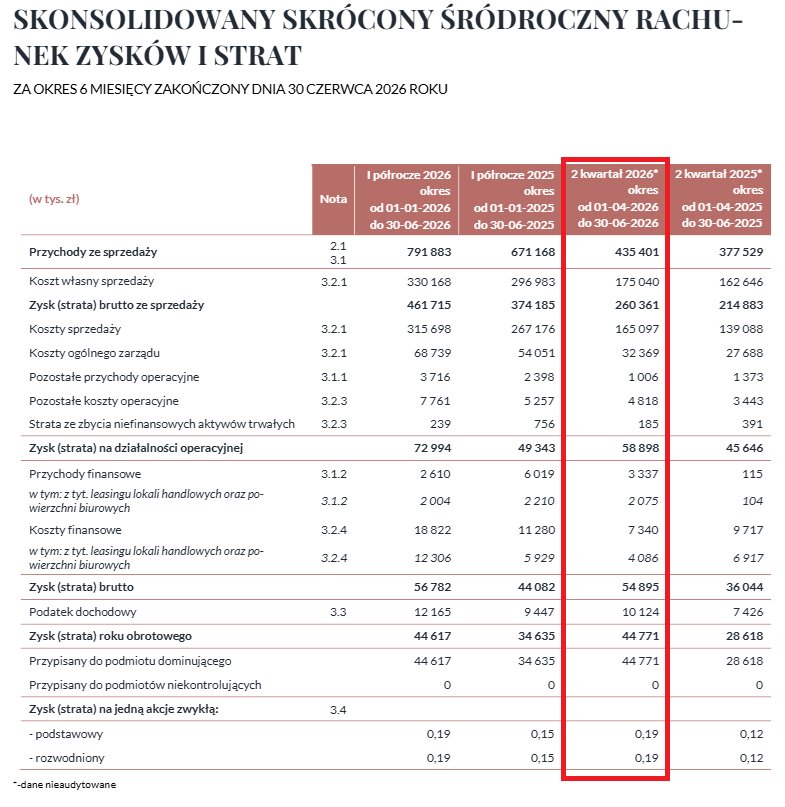
#VRG z optymistyczną prognozą wyników 2Q'26 od bm Millennium (program GPWPA)
Pogląd dość spójny z innymi analitykami, jakich okazję miałem czytać. Ja mam lekko większy apetyt.
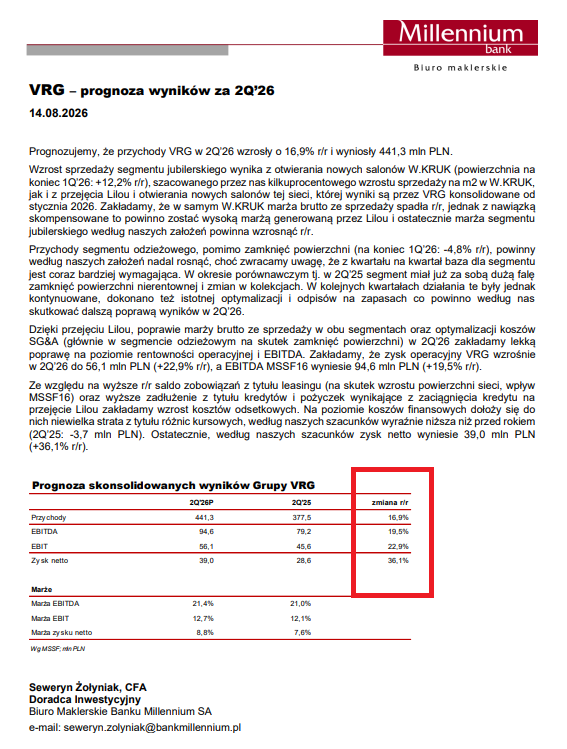
#VRG z optymistyczną prognozą wyników 2Q'26 od bm Millennium (program GPWPA)
Pogląd dość spójny z innymi analitykami, jakich okazję miałem czytać. Ja mam lekko większy apetyt.
Last Seen Hashtags on Sotwe
momson()***********************************************
Seen from France
迷玩
Seen from Germany
口交
Seen from United States
minichat(***)***************filter:videos
Seen from Mexico
تانجو
norwichshowground
Seen from United States
snapchat
Seen from Turkey
鹿快看
Seen from United States
gaysex
Seen from Indonesia
minichat ()()()()()()()()***()********* filter:native_video
Seen from Turkey
Trends for you
Most Popular Users

Elon Musk 
@elonmusk
241.5M followers

Barack Obama
@barackobama
118.9M followers

Cristiano Ronaldo
@cristiano
114.6M followers

Donald J. Trump
@realdonaldtrump
111.8M followers

Narendra Modi
@narendramodi
107.1M followers

Rihanna
@rihanna
98.7M followers

NASA
@nasa
92.3M followers

Justin Bieber
@justinbieber
91.8M followers

KATY PERRY
@katyperry
90.1M followers

Taylor Swift
@taylorswift13
84M followers

Lady Gaga
@ladygaga
75.5M followers

Virat Kohli
@imvkohli
73.5M followers

Kim Kardashian
@kimkardashian
70.9M followers

YouTube
@youtube
68.8M followers

Neymar Jr
@neymarjr
66.6M followers

Bill Gates
@billgates
65.3M followers

Selena Gomez
@selenagomez
63.1M followers

The Ellen Show
@theellenshow
62.2M followers

CNN
@cnn
61.7M followers

X
@x
60.7M followers