

Top Tweets for #WALUTA

#USDPLN #waluta 🇺🇸 🇵🇱 #inwestycje
W tych czasach posiadanie części portfela w USD, to jeden ze sposobów na dywersyfikację ryzyka.


🚨 Cyfrowe Euro od 2029 roku! 💶
🔗 https://t.co/fc3tJiym8f
#PE #EURO #waluta #cyfrowawaluta #uniaeuropejska @Europarl_PL @EUinPL

🚨 Cyfrowe Euro od 2029 roku! 💶
🔗 https://t.co/Gkd48fOPEp
#PE #EURO #waluta #cyfrowawaluta #uniaeuropejska @Europarl_PL @EUinPL


@idzpodpradpl @PawelChojecki Odkąd w #IPPTVNaŻywo gościem jest prok Włodzimierz Blajerski to dowiedziałem się sporo nowych rzeczy z przeszłości a najciekawsze, że za każdym przekrętem i złodziejstwem stoi #Kaczyński
#krypto #waluta #Rosja #ABW #Salceson #Sakiewicz #Republika #PiS #polityka @PawelChojecki

Skąd przyszły pieniądze na kryptopatoprawicę? #krypto #waluta #Rosja #ABW #Salceson #Sakiewicz #Republika #PiS #Kaczyński #polityka #IPPTVNaŻywo @PawelChojecki

Pieniądz z powietrza i handel czasem. Wersja rozszerzona.
#waluta #krypto #prawo #fiat #bankowosc #kredyt #bankicentralne #cyfryzacja #gotówka #bitcoin #ekonomia #inflacja
W systemie waluty fiducjarnej bank nie pożycza gotówki z sejfu. Bank kreuje pieniądz rozrachunkowy w momencie udzielenia kredytu. Ta kreacja nie polega na pojawieniu się banknotów w kasetce. Polega na powstaniu nowej pary zapisów bilansowych: nowej wierzytelności banku oraz nowego zobowiązania banku wobec kredytobiorcy.
To jest sedno współczesnej bankowości. I to jest sens skrótu: pieniądz z powietrza.
Dwa poziomy, które trzeba rozdzielić.
W tym temacie stale mylą się dwa porządki. Pierwszy porządek jest księgowy: powstanie roszczeń i zobowiązań. Drugi porządek jest kasowy: realizacja tych roszczeń w płynności, gotówce i rozrachunkach.
Pieniądz z powietrza dotyczy pierwszego porządku. Płynność dotyczy drugiego. Dopóki te dwa poziomy są w głowie sklejone, wszystko będzie wyglądało jak sprzeczność.
Mechanizm bilansowy.
Kiedy bank udziela kredytu, nie bierze pieniędzy z sejfu. W nowoczesnym systemie bankowym kredyt tworzy depozyt, a nie odwrotnie. Bank, udzielając kredytu, jednocześnie zapisuje po swojej stronie aktywo, czyli wierzytelność wobec kredytobiorcy, oraz pasywo, czyli depozyt na jego rachunku. Bilans się domyka: aktywo równa się pasywo. To jest techniczny mechanizm kreacji pieniądza kredytowego.
Trzeba tu rozumieć podstawową rzecz: aktywa to nie tylko pieniądze w kasie. Aktywem jest wszystko, z czego jednostka spodziewa się korzyści ekonomicznych: gotówka, nieruchomość, złoto, ale również należność, czyli cudzy dług wobec niej. Pasywa to źródła finansowania tych aktywów: kapitał właścicieli, depozyty klientów, pożyczki, zobowiązania. Zawsze obowiązuje tożsamość: aktywa równa się pasywa.
Gdy firma wystawia fakturę z terminem płatności, nie ma jeszcze pieniędzy, ale ma należność. To jest normalne aktywo, choć nie leży w sejfie. Kredyt jest dokładnie tym samym typem konstrukcji: roszczenie zamiast gotówki i równoległe zobowiązanie wobec drugiej strony.
Co w tym jest „z powietrza”?
Określenie to nie znaczy, że system nie ma kosztów. Znaczy, że w chwili kreacji depozytu bank nie musi tej kwoty wcześniej nikomu odebrać, ani nie musi jej wcześniej zarobić, ani nie musi jej mieć w towarze. Powstaje nowy depozyt – liczba w systemie – powstająca równolegle z nową wierzytelnością. Bilans się domyka, ale masa pieniądza rozrachunkowego w gospodarce rośnie.
W tym sensie powietrzem jest moment kreacji roszczenia. Nie banknot. Nie metal. Nie kruszec.
Dlaczego bank nie może dopisywać waluty właścicielom?
W kredycie istnieje druga strona: dług, umowa, odsetki, harmonogram spłat. Wierzytelność jest aktywem banku. Depozyt jest pasywem banku. Para się domyka.
Gdyby bank po prostu dopisał pieniądze właścicielowi bez umowy kredytowej, bez długu i bez zobowiązania do zwrotu, po stronie pasywów pojawiłoby się zobowiązanie, czyli rachunek właściciela, a po stronie aktywów nie pojawiłoby się nic. Bilans przestałby się domykać. To nie byłaby operacja kredytowa, tylko samodopisanie kapitału, czyli fałszowanie sprawozdania finansowego. Dlatego prawo bankowe tego zabrania: bank może tworzyć kredyt, ale nie może dowolnie tworzyć kapitału dla swoich właścicieli. Dywidendy muszą pochodzić z realnie osiągniętych zysków, a nie z księgowych zapisów.
To jest granica legalności. Kredyt jest legalnym tworzeniem pieniądza, ponieważ ma drugą stronę umowy – dług rozłożony w czasie – i dlatego jest bilansowo spójny.
Płynność nie jest tym samym, co kreacja.
Pieniądz z powietrza powstaje na poziomie bilansu, a nie w skarbcu. Skarbiec jest narzędziem realizacji zobowiązań. Nie jest źródłem pieniądza bankowego.
Bank nie wypłaca kredytu z depozytu widmo, tylko z realnej płynności, czyli z gotówki, rezerw, rozrachunków i dostępu do rynku międzybankowego. Wypłata gotówki jest wykonaniem roszczenia klienta wobec banku. To roszczenie powstało w chwili kredytu. Gotówka jest techniczną formą realizacji, nie esencją kreacji.
Współczesny system bankowy polega na tym, że stan gotówki w oddziale nie jest prostą funkcją pojedynczej umowy kredytowej. Bank utrzymuje globalną płynność: rezerwy, gotówkę w sieci oddziałów, rozrachunki, linie płynnościowe. Jeżeli w danej placówce gotówki jest za mało, gotówka jest dowożona, przesuwana, pożyczana. Po to istnieją mechanizmy płynności i nadzór. Nie po to, żeby każda umowa miała swój stos banknotów w sejfie.
Co konkretnie dostaje kredytobiorca?
Kredytobiorca nie dostaje sztabki złota. Kredytobiorca dostaje roszczenie wobec banku zapisane na rachunku. To jest możliwość wydania dyspozycji: przelewu albo wypłaty gotówki. Ten zapis jest nowy. Powstał w chwili zawarcia umowy kredytowej. Nie został nikomu zabrany. Nie został wcześniej wytworzony w towarze. Został wykreowany jako roszczenie, równoległe do długu.
Kiedy to roszczenie jest używane, bank realizuje je z płynności. To jest drugi etap. I to jest powód, dla którego nie ma tu sprzeczności.
Rezerwa cząstkowa i słabość systemu.
W obiegu księgowym krąży wielokrotnie więcej waluty rozrachunkowej, niż jest fizycznej gotówki. System działa tak długo, jak długo większość ludzi zadowala się przelewami i rozliczeniami bezgotówkowymi. Gdyby wszyscy naraz zażądali banknotów, banknotów by nie starczyło. To jest zarazem magia i słabość systemu fiducjarnego. Przed runem na bank chroni go cały system: inne banki i bank centralny. Run na wszystkie banki naraz załamie ten system.
Tyle samo gotówki, co zapisów na kontach, byłoby tylko w systemie bez kredytów. Kredyty są sercem systemu. To one powodują kreację pieniądza rozrachunkowego.
Waluta jako towar i zapis jako uprawnienie.
Waluta fiducjarna jest specyficznym rodzajem pieniądza: jest systemem i jednostką rozliczeniową zdefiniowaną przez prawo. Jest towarem, bo krąży w obiegu nie tylko jako środek wymiany, ale także jako to, co jest wymieniane i czym się handluje. Waluta nie jest tylko tym, czym się płaci. Bywa również tym, za co się płaci.
Zapis na rachunku nie jest prawem w sensie legislacji. Jest prawem w sensie uprawnienia: roszczeniem wobec banku do określonej ilości waluty fiducjarnej. To roszczenie jest jednocześnie formą istnienia tej waluty w systemie bankowym. Waluta fiducjarna ma postać cyfrowych roszczeń rozliczalnych w prawie i w bankowości.
Dlatego nie ma sprzeczności między tym, że zapis jest uprawnieniem, a tym, że jest walutą w obiegu. To są dwa opisy tego samego bytu: prawny i ekonomiczny. Te dwa opisy są nierozłączne, bo bez prawa i egzekucji waluta fiducjarna nie istnieje.
Państwo i prawo są niezbędne, by istniały waluty fiducjarne. Ono tworzy te waluty i definiuje sposoby na ich kreację. Bez tego prawa te waluty nie istnieją. A złoto i kryptowaluty istnieją bez żadnych praw i mogą służyć do obsługi transakcji handlowych w stanie pełnej anarchii.
Dlaczego „z powietrza” w systemie fiducjarnym ma sens, a w bitcoinie nie.
Wykreowanie bitcoina wymaga energii elektrycznej zależnej od liczby wykreowanych bitcoinów. Liczba wszystkich kreowanych bitcoinów zależy od mocy obliczeniowej wszystkich komputerów użytych do kreacji, a to zależy od prądu, którego one używają. Tempo kreacji jest wbudowane w protokół. Wzrost mocy obliczeniowej nie przyspiesza emisji, tylko podnosi koszt jej uzyskania. Im więcej jest kreujących, tym więcej kosztuje wykreowanie.
Wykreowanie waluty fiducjarnej zużywa praktycznie tyle samo energii niezależnie od tego, czy kreuje się kredyt na sto złotych, czy na milion dolarów. Dlatego tę formę sensownie nazywa się kreacją z powietrza: krańcowy koszt techniczny zapisu jest bliski zeru, a „koszt” jest przeniesiony w system: inflację, cykle kredytowe, ryzyko płynności i przymus egzekucji długu.
Zakończenie.
To jest system wielopoziomowy: księgowy, techniczny, prawny. Każdy poziom ma inne reguły. To nie czyni go sprzecznym. To czyni go złożonym.
Kreacja pieniądza w systemie fiducjarnym nie jest pojawieniem się banknotu w sejfie. Jest pojawieniem się roszczenia na koncie i długu w aktywach banku. Wypłata gotówki jest tylko jedną z form realizacji tego roszczenia – realizacji wykonywanej z płynności systemowej, a nie z „osobnego sejfu dla każdego kredytu”.
I to jest całość mechanizmu: pieniądz z powietrza jako roszczenie. Handel czasem jako dług. Państwo jako egzekutor. Bank jako maszyna do bilansowego mnożenia roszczeń.
Pieniądz z powietrza i handel czasem
#PieniadzZPowietrza #HandelCzasem #waluta #fiat #bankowosc #inflacja #kredyt #bankicentralne #konkurencjaWalutowa #bitcoin
Zacznę od rzeczy podstawowej. Pieniądz to nie to samo co waluta. Pieniądz to wszystko, czym ludzie faktycznie się rozliczają w wymianie handlowej — to środki płatnicze, które pełnią funkcję miernika wartości wymiennej, środka wymiany i przechowywania wartości rynkowej. Waluta to konkretny rodzaj pieniądza — określony system emisji i jednostka rozliczeniowa: złoty, euro, dolar, bitcoin czy inne kryptowaluty.
W monopolu państwowym te pojęcia się zlewają, bo państwo mówi: pieniądz to moja waluta, a wszystko inne jest nielegalne, albo to oszustwo. Jednak gdy tylko dopuścimy konkurencję walut, różnica staje się kluczowa. Inflacja dotyczy waluty, a nie pieniądza jako takiego. Pieniądz jako funkcja może istnieć dalej — tylko w innej walucie.
Teraz możemy przejść do sedna.
Weźmy przedsiębiorcę, który chce zrobić coś pożytecznego. Ma pomysł i chęci, ale nie ma waluty państwowej, która dominuje w obrocie. Idzie więc do banku. I tu zaczyna się współczesna magia systemu bankowego opartego na państwowej walucie fiducjarnej.
Bank nie pożycza waluty z sejfu. On ją kreuje z powietrza. Zwyczajnie dopisuje odpowiednią liczbę jednostek waluty do konta klienta. Tych jednostek wcześniej nie było. Nie zostały nikomu zabrane. Nie zostały wcześniej zarobione. Powstały w chwili podpisania umowy kredytowej. Zostały wykreowane z nicości. To nie metafora. To fakt.
Przedsiębiorca bierze tę nowo wykreowaną walutę i zamienia ją w realne wartości — w maszyny, materiały, pracę ludzi, usługi. Powstają realne dobra. Gospodarka realna zaczyna działać. A potem przychodzi moment spłaty.
I wtedy dzieje się druga sztuczka. Waluta znika. Kapitał kredytu zostaje anihilowany, wymazany z systemu w dokładnie ten sam sposób, w jaki wcześniej został stworzony. Bank zatrzymuje tylko odsetki — czyli część realnych dóbr, które przedsiębiorca wytworzył swoją pracą i pomysłami. Bank w istocie nic nie wytworzył realnego.
Jednostki waluty przyszły z nicości i wróciły do nicości. Zapłata została — w postaci realnej wartości. By to działało, potrzebne jest państwo, które wymusza system walutowy, tworzy monopol, koncesjonuje banki komercyjne, reguluje bank centralny. Wszystko to może być prywatne, ale państwo tym steruje, koncesjonuje to i kontroluje. A często wprost posiada udziały w bankach.
Gdyby banki mogły robić tę kreację przez kredyt bez ograniczeń, dana waluta bardzo szybko straciłaby wartość. Zostałaby zjedzona przez hiperinflację, czyli spadek siły nabywczej konkretnej waluty. Dlatego istnieje obowiązkowa rezerwa cząstkowa do banku centralnego — mechanizm, który ogranicza skalę tej walutowej kreacji.
Bank komercyjny nie może tworzyć waluty w nieskończoność. Może to robić tylko jako wielokrotność depozytów, a bank centralny ustala ramy tego procesu. W uproszczeniu: luźniejsze ograniczenia oznaczają więcej kredytu, więcej nowej waluty i inflację tej waluty. Ostrzejsze ograniczenia oznaczają mniej kredytu, mniej waluty i presję deflacyjną. Te ograniczenia to głównie stopy procentowe rezerwy i kredytu. O nich decydują władze, które mogą, powinny, ale nie muszą dostosować się do rynku.
Teoretycznie dałoby się to ustawić idealnie, tak by waluta była stabilna, nie podlegała ani inflacji, ani deflacji. W praktyce to się nie udaje — nie dlatego, że matematyka jest trudna, ale dlatego, że waluta jest zarządzana politycznie.
Rządy potrzebują inflacji swojej waluty. Inflacja jest podatkiem, który nie ma ustawy podatkowej. Pozwala rządowi wydawać więcej, niż się realnie posiada. Pozwala spłacać stare zobowiązania walutą o mniejszej sile nabywczej. Pozwala przerzucać koszty państwa na nieświadomych tego oszczędzających obywateli.
A gdy siła nabywcza waluty spada, zawsze można wskazać winnych: wojnę, pandemię, pogodę, spekulantów, przedsiębiorców. Byle nie system emisji waluty. Podatek inflacyjny jest dla rządów idealnym mechanizmem grabienia obywateli.
Najważniejsze jednak jest coś innego. Bank nie chce twojego sukcesu. Bank nie bierze udziału w zyskach. Nie interesuje go, ile realnej wartości wytworzysz. Nie obchodzi go, czy projekt jest świetny, czy ledwo się trzyma. Opłata banku nie zależy od efektu, tylko od czasu.
Jeśli inwestycja szybko stanie się rentowna, szybko spłaci kredyt i szybko uniezależni się od waluty bankowej — bank zarobi mało. Jeśli natomiast inwestycja ciągnie się latami, długo nie przynosi zysków i wymaga ciągłego kredytowania — bank zarobi więcej, bo odsetki naliczane są od czasu trwania długu, a nie od sukcesu.
To nie jest patologia. To jest logika współczesnego systemu finansowego opartego na monopolu waluty fiducjarnej i centralnej bankowości regulowanej przez państwo.
W normalnym wolnorynkowym świecie inwestor zarabia wtedy, gdy projekt się uda. Ryzyko i zysk są wspólne dla inwestora i przedsiębiorcy. W systemie kredytu walutowego ryzyko produkcyjne zostaje po stronie przedsiębiorcy, a bank zarabia tym więcej, im dłużej klient pozostaje uwiązany do danej waluty i długu.
Idealny klient banku to nie ten, kto szybko odniósł sukces i na duże zyski. Idealny klient to ten, kto spłaca długo, balansuje na granicy wypłacalności, ale jeszcze nie bankrutuje. Dla banków i dla rządu najlepiej jest, gdy waluta wykreowana z powietrza jak najdłużej dla nich pracuje — kosztem przedsiębiorców i inwestorów.
Współczesny system bankowy nie nagradza efektywności. Nagradza czas trwania zależności od waluty. Nie premiuje szybkiego sukcesu. Premiuje dług w konkretnej walucie. Nie żyje z twojej pracy. Nie żyje z twojego zysku. Nie żyje nawet z pieniądza. Żyje z twojego czasu, który musisz spędzić, używając czyjejś waluty. Jak czas zmarnujesz, to stracisz swój wcześniejszy majątek.
I właśnie dlatego konkurencja walutowa jest śmiertelnym zagrożeniem dla tego patologicznego systemu. Bo inflacja niszczy waluty, a nie pieniądz. A tam, gdzie można wybrać inną walutę, tam system finansowy na niej oparty przestaje działać, można go ominąć.
To jest prawda, którą warto zrozumieć, zanim ktoś wam wmówi, że pieniądz traci wartość sam z siebie, a nie dlatego, że ktoś dokładnie na tym zarabia. Zarabiają na tym przebrzydli banksterzy, ale nie dlatego, że są źli, pazerni i niemoralni, ale dlatego, że żyją w ścisłej symbiozie z państwem, które jest złe, pazerne i niemoralne. Złe jest dlatego, że cały ten patologiczny system bankowy wymusza przemocą. Tylko konkurencja walutowa może tę patologię skończyć.

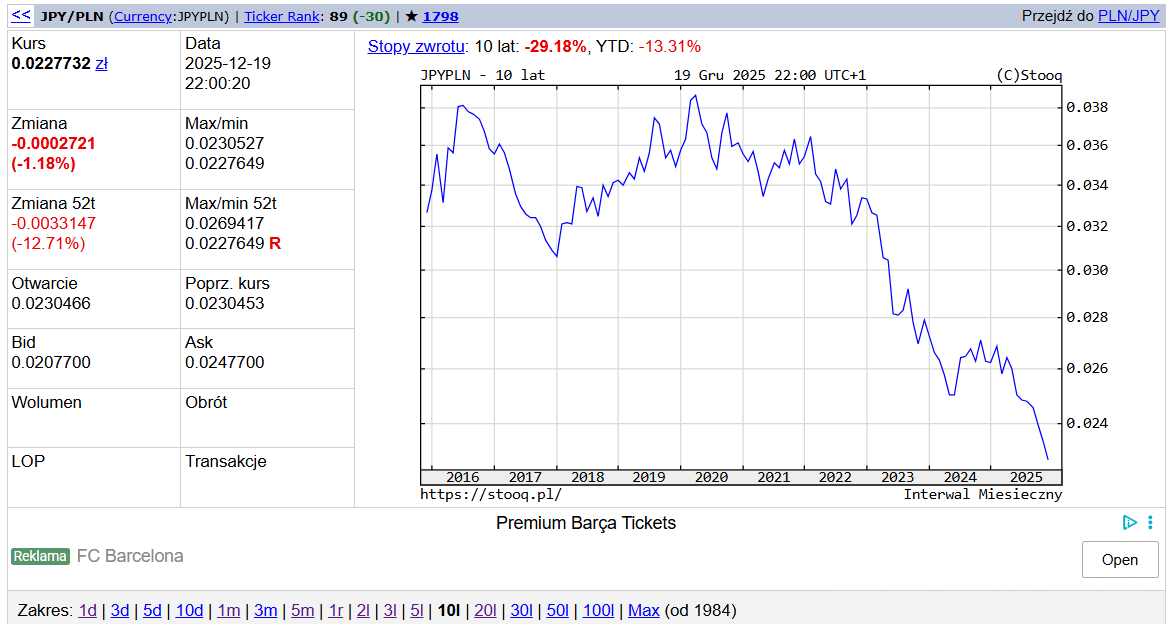

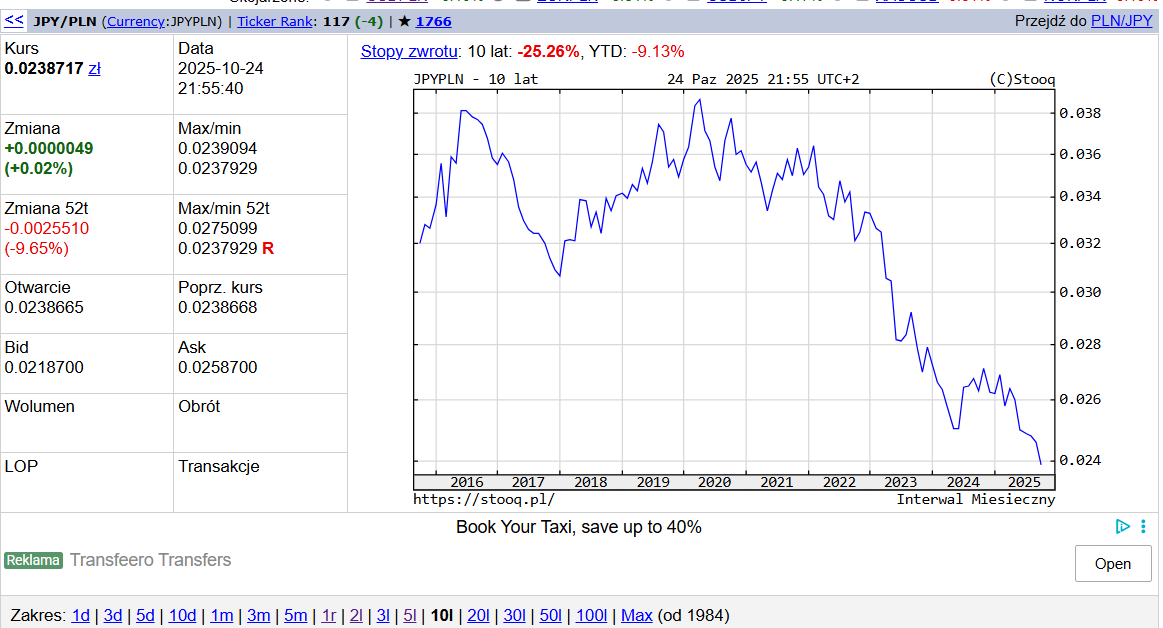



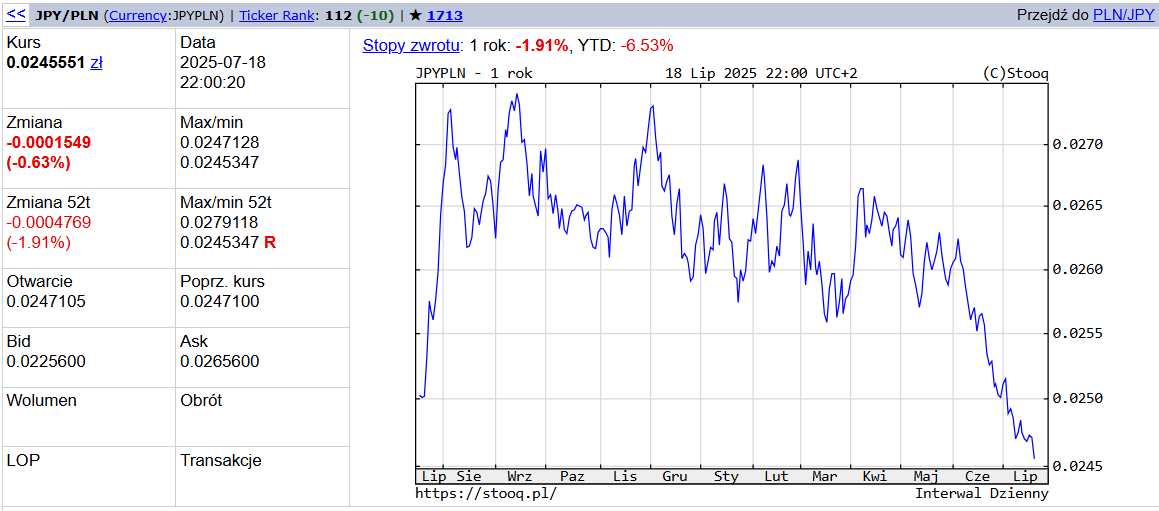
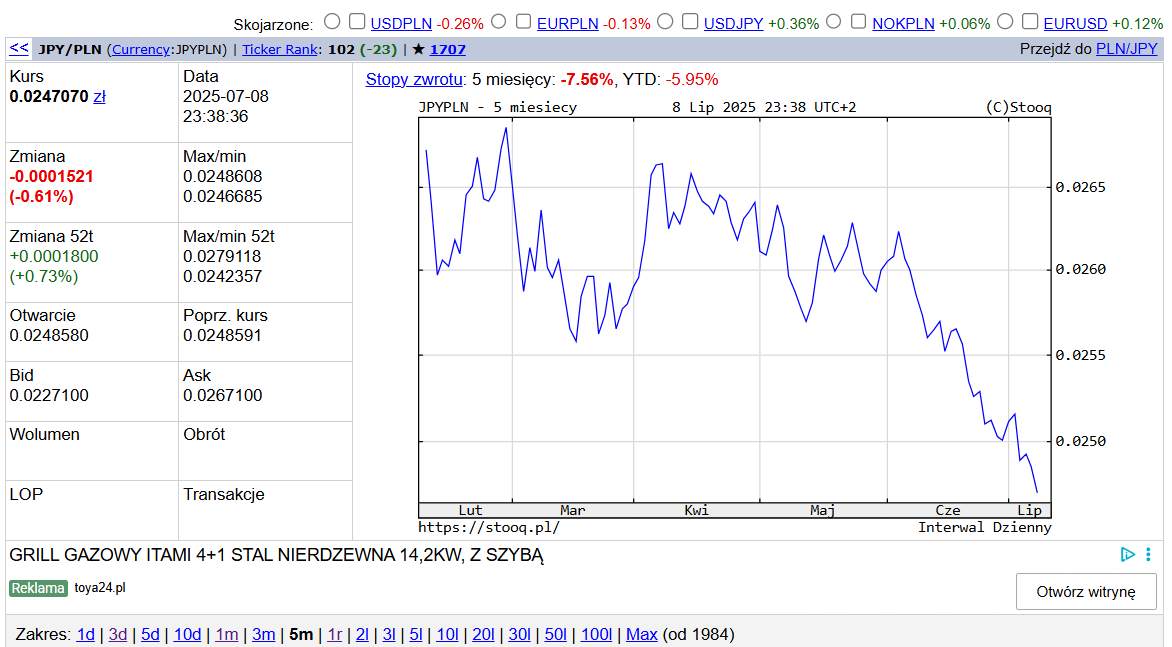
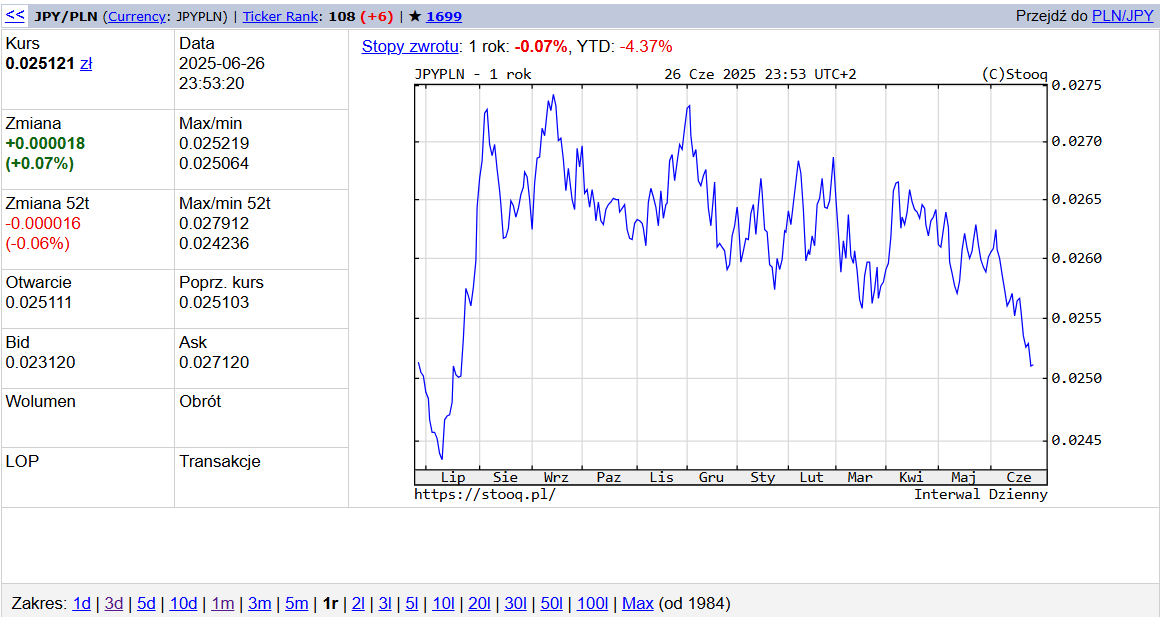

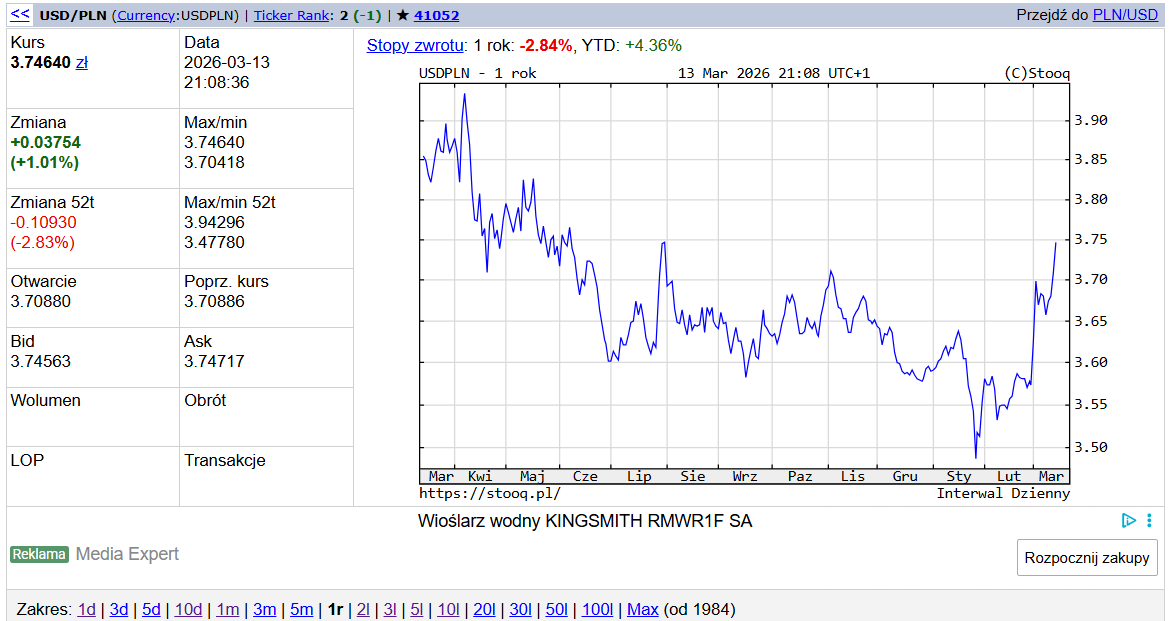
#waluta 🇺🇸🇵🇱
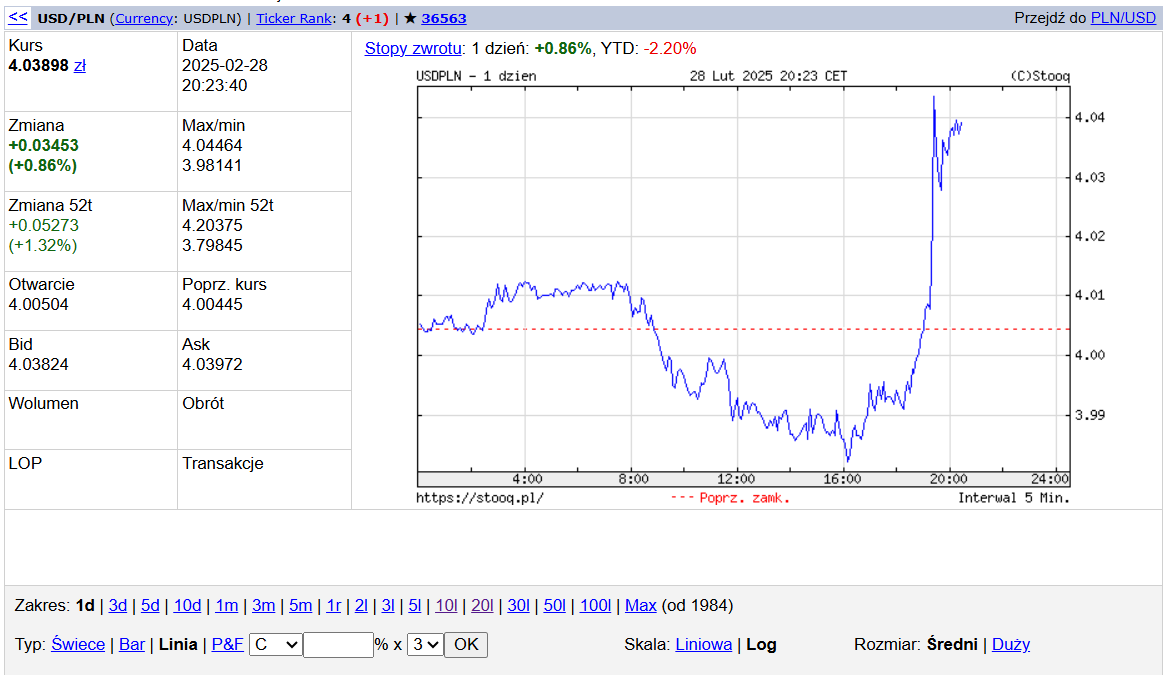
Rynek zobrazował przebieg rozmów w Białym Domu.
Most Popular Users

Elon Musk 
@elonmusk
241.7M followers

Barack Obama
@barackobama
119M followers

Cristiano Ronaldo
@cristiano
114.5M followers

Donald J. Trump
@realdonaldtrump
111.9M followers

Narendra Modi
@narendramodi
107.2M followers

Rihanna
@rihanna
98.7M followers

NASA
@nasa
92.4M followers

Justin Bieber
@justinbieber
91.8M followers

KATY PERRY
@katyperry
90M followers

Taylor Swift
@taylorswift13
84M followers

Lady Gaga
@ladygaga
75.5M followers

Virat Kohli
@imvkohli
73.5M followers

Kim Kardashian
@kimkardashian
70.9M followers

YouTube
@youtube
68.8M followers

Neymar Jr
@neymarjr
66.5M followers

Bill Gates
@billgates
65.2M followers

Selena Gomez
@selenagomez
63.1M followers

The Ellen Show
@theellenshow
62.3M followers

CNN
@cnn
61.8M followers

X
@x
60.7M followers