This is something very notable about the OECD's presentation of the PISA results.
The people responsible for the data *explicitly note* cases where we can't necessarily do comparisons across years, but somehow trends in incomparable variables still get talked about.
Bens Latkovskis raksta, ka gandrīz visas pasaules valstis plāno budžetus ar deficītu, neviens par to īpaši nesatraucas un tikai Latvijā “bezdeficīta budžeta kultam” esot neparasti daudz sekotāju.
Pirmā daļa ir gandrīz pareiza: deficīta budžets tiešām ir gandrīz visiem. Taču apgalvojumu, ka neviens par to nesatraucas, ir grūti savienot ar to, kas pašlaik notiek obligāciju tirgos.
Jā, nulles deficīts nav svēts, nepārkāpjams ekonomikas bauslis. Recesijā, karā, pandēmijā vai lielos produktivitāti ceļošos ieguldījumos deficīts var būt pilnīgi pamatots. Problēma sākas tad, kad aizņemšanās kļūst par ierastu līdzekli kārtējo izdevumu finansēšanai un strukturāls deficīts saglabājas arī normālos gados — turklāt laikā, kad aizņemties vairs nav lēti.
Līdz nesenam laikam lielus valsts parādus palīdzēja uzturēt vēsturiski zemas procentu likmes (tuvu nullei), centrālo banku lieli obligāciju pirkumi un ļoti spēcīgs pieprasījums pēc valsts vērtspapīriem. Tagad šie balsti vājinās. OECD valstīs centrālo banku turējumā esošā vietējā valsts obligāciju parāda daļa no 2021. līdz 2024. gadam saruka no 29% līdz 19%, savukārt lielāku lomu ieguvuši privātie un ārvalstu investori, kuri jūtīgāk reaģē uz izmaiņām tirgū.
Zināms, ka valdības savus parādus lielākoties neatmaksā — tās tos pārfinansē. OECD valstu valdību obligāciju parāds 2025. gadā sasniedza rekordlielu 61 triljonu ASV dolāru. 2026. gadā bruto aizņemšanās tiek prognozēta ap 18 triljoniem. Jau 2025. gadā refinansēšanai vien vajadzēja 13,5 triljonus — gandrīz 80% no visas aizņemšanās.
Tas nozīmē, ka vecais, zemo likmju laikā emitētais parāds pakāpeniski tiek aizvietots ar daudz dārgāku parādu. Pat ja valdības rīt pārstātu strauji palielināt deficītu, liela daļa agrāk pie 0–2% emitētā parāda tik un tā būtu jāpārfinansē pie daudz augstākām likmēm. OECD valstu procentu izdevumi 2024. gadā sasniedza 3,3% no IKP un kopā jau pārsniedza šo valstu valdību aizsardzības izdevumus.
Francija labi parāda, kur šāda dinamika var novest. Valdība prognozē, ka 2026. gada deficīts būs 5,4% no IKP, parāds gada beigās 119,3%, bet 2027. gadā jau 121,7% no IKP. 2027. gada budžetam valdība meklē aptuveni 54 miljardus eiro konsolidācijas pasākumu.
Septembrī Francijas desmit gadu obligāciju riska prēmija pret Vāciju pirmoreiz kopš 2012. gada eirozonas parādu krīzes pārsniedza 100 bāzes punktus. Francija šajā periodā brīžiem jau aizņēmās dārgāk nekā Itālija, lai gan Itālijas parāda slogs ir vēl lielāks. Tirgus tātad vērtē ne vien kopējo parāda apjomu, bet arī to, vai valsts politiskā sistēma spēj stabilizēt tā trajektoriju.
Starptautiskais Valūtas fonds (SVF) Francijai iesaka 2027.–2029. gadā veikt strukturālo fiskālo korekciju aptuveni 0,8% no IKP gadā. Politiskais fons šo uzdevumu neatvieglo. Žans-Liks Melonšons ir ierosinājis anulēt aptuveni 18% Francijas valsts parāda, ko tur Banque de France/Eurosistēma. ECB prezidente Kristīne Lagarda septembrī šo priekšlikumu nosauca par finansiāli bīstamu un norādīja, ka šāda anulēšana būtu pretrunā ES monetārās finansēšanas aizliegumam.
Latkovskis šādu ideju, protams, nav izteicis. Taču tā labi ilustrē, kur diskusija var nonākt, ja jautājums “kādēļ vispār uztraukties par deficītu?” tiek novests līdz tā loģiskajam galam.
Francijas mērogs arī padara iespējamu tirgus krīzi kvalitatīvi atšķirīgu no iepriekšējās pieredzes ar Grieķiju, Portugāli vai Īriju. Eiropas Stabilitātes mehānismam šobrīd ir 433 miljardu eiro neizmantota aizdošanas kapacitāte. ECB rīcībā ir TPI, kura pirkumiem nav iepriekš noteikta apjoma limita, taču tā aktivizēšana nav automātiska: ECB vērtē fiskālo noteikumu ievērošanu, parāda ilgtspēju un citus kritērijus.
Tas, protams, nenozīmē, ka Francija atrodas sabrukuma priekšā. Tai ir dziļš obligāciju tirgus, diversificēta investoru bāze un salīdzinoši garš parāda termiņš. Taču arī 55,9% Francijas valdības ilgtermiņa parāda vērtspapīru pieder nerezidentiem, tāpēc finansēšanas nosacījumi ir jutīgi pret starptautisko investoru pieprasījumu. Francijas mēroga krīze būtu bezprecedenta pārbaudījums eirozonai.
Lielbritānijā valsts pensijām 2026.–27. gadā paredzēti aptuveni 154 miljardi sterliņu mārciņu. IFS lēš, ka “triple lock” vien valsts pensijas gada izmaksas palielinājis par apmēram 16 miljardiem, jo tās būs jāpārindeksē, samērojot ar algu kāpumu.
Aizsardzības ministrijas budžets tajā pašā gadā ir 68,3 miljardi. Savukārt parāda apkalpošanas izmaksas pieauga no 39 miljardiem 2019.–20. gadā līdz 106 miljardiem 2024.–25. gadā, un Lielbritānijas desmit gadu obligāciju ienesīgums ir augstākais starp G7 valstīm.
Te parādās ļoti konkrēta aizsardzības problēma: katrs papildu miljards munīcijai, pretgaisa aizsardzībai, flotei vai sauszemes spēkiem konkurē ne tikai ar veselību un pensijām, bet arī ar procentu maksājumiem, kurus atlikt nevar.
Japānā gadu desmitiem milzīgo parādu padarīja panesamu ārkārtīgi zemu likmju vide. Tagad arī šis amortizators vājinās. Desmit gadu obligāciju ienesīgums septembrī sasniedza 3% pirmoreiz kopš 1996. gada, bet nākamā fiskālā gada budžeta pieprasījumā parāda apkalpošanai paredzēti rekordlieli 36,64 triljoni jenu. Tas ir svarīgi arī pārējai pasaulei. Pieaugot ienesīgumam Japānā, tās institucionālajiem investoriem samazinās stimuls meklēt ienesīgumu ASV un Eiropas obligācijās. Japānas fiskālā un monetārā normalizācija tādēļ var ietekmēt kapitāla plūsmas un obligāciju likmes arī citur.
Deficīts aizsardzībai vai produktīvai infrastruktūrai pats par sevi nav fiskāla bezatbildība. Taču arī pamatota aizņemšanās nav bezmaksas: augstākas likmes nozīmē, ka arvien lielāka nākotnes budžeta daļa jau iepriekš tiek rezervēta procentu maksājumiem.
Šeit noder Niala Fergusona formulētais brīdinājuma slieksnis: ja lielvalsts par sava parāda apkalpošanu sāk maksāt vairāk nekā par aizsardzību, pagātnes fiskālās saistības sāk tieši ierobežot tās spēju uzturēt militāro varu. Arī tas nav kāds negrozāms dabas likums, bet vēsturiska hipotēze par fiskālās kapacitātes un militārās varas saikni.
Ja valss parāda procentu maksājums ir iepriekš uzņemta saistība, kas obligāti jāpilda, aizsardzības budžets lielā mērā ir politiska izvēle. Jo lielāka pirmā pozīcija, jo mazāk vietas paliek otrajai tieši tad, kad krīze prasa strauju militāro izdevumu kāpumu. Valstij atliek celt nodokļus, samazināt citus izdevumus, aizņemties vēl vairāk vai — monetāri suverēnu valstu gadījumā — ļaut daļu korekcijas absorbēt inflācijai un monetārajai politikai.
Tādēļ parāds noteiktā brīdī pārstāj būt tikai Finanšu ministrijas grāmatvedības jautājums. Pretinieks skatās ne tikai uz tanku, lidmašīnu vai brigāžu skaitu, bet arī uz to, cik ilgi valsts fiskāli spēj uzturēt ilgstošu konfrontāciju. ASV Fergusona definēto slieksni pārkāpa 2024. gadā. CBO prognozē, ka neto procentu izdevumi būs ap 1 triljonu dolāru 2026. gadā un pieaugs līdz 2,1 triljonam 2036. gadā — no 3,3% līdz 4,6% no IKP. 2036. gadā tie jau būs gandrīz vienādi ar visiem federālajiem t.s. diskrecionārajiem izdevumiem kopā ņemtiem.
Tas notiek laikā, kad ASV vienlaikus jāfinansē atturēšana Eiropā, klātbūtne Āzijas–Klusajā okeānā, kodolspēku modernizācija un bruņojuma rūpnieciskās bāzes atjaunošana.
Te ir vēl viena iespējamā parāda problēmas stadija, par kuru gadiem runā finanšu vēsturnieks Rasels Napjērs: finansiālā represija. Ja valdības politiski nespēj pietiekami samazināt izdevumus, palielināt nodokļus vai pieļaut defoltu, parāds nepazūd. Viena no alternatīvām ir panākt, lai tas tiek samazināts reālajā izteiksmē. To var izdarīt, ilgstoši uzturot valsts aizņemšanās izmaksas zem nominālās ekonomikas izaugsmes un inflācijas, vienlaikus ar regulējumu radot pastāvīgu vietējo pieprasījumu pēc valdības parāda.
Vēsturiski finansiālā represija var ietvert banku, pensiju fondu un apdrošinātāju regulējumu, kas veicina vai piespiež turēt valdības obligācijas, kredīta novirzīšanu, kapitāla kustības ierobežojumus un citas metodes, kas ļauj valstij finansēties lētāk, nekā tā spētu pilnīgi brīvā tirgū.
Mehānisms ir vienkāršs. Ja valsts par parādu maksā 3%, bet cenas un nominālais IKP aug par 5–6%, parāda attiecību pret IKP iespējams pakāpeniski samazināt, pat neatmaksājot lielu daļu parāda reālajā izteiksmē. Nomināli kreditors savu naudu saņem, bet reāli tās pirktspēja ir samazinājusies.
Rēķinu tādā gadījumā samaksā noguldītāji, pensiju uzkrājumu īpašnieki un obligāciju turētāji ar zemāku vai negatīvu reālo ienesīgumu. Tieši tādēļ valstīm ar lielu parādu izvēle nav tikai starp “atmaksāt parādu” un “bankrotēt”. Pastāv arī trešais ceļš: parādu atmaksāt nomināli, bet daļu no tā reālās vērtības izkausēt ar inflāciju un mākslīgi zemām reālajām likmēm. Ja parāds netiek savaldīts ar fiskālo politiku, rēķins nekur nepazūd, bet tas var "apmaksai" tikt novirzīts uz citu sabiedrības grupu.
Tāpēc arguments “visiem ir deficīts” nemierina. Jā — un liela daļa attīstīto valstu tagad rekordlielu parādu krājumu pārfinansē daudz augstāku likmju vidē, kamēr vienlaikus pieaug prasības pēc aizsardzības, pensiju, veselības aprūpes un enerģētiskās drošības izdevumiem.
Latvijas situācija nav Francijas, Japānas vai ASV situācija. Mūsu sākuma pozīcija joprojām ir diezgan laba. Valdības parāds 2025. gada beigās bija 46,9% no IKP. Jūlija 2030. gada obligāciju izsolē uz 30 miljonu eiro piedāvājumu tika saņemti 159,1 miljona pieteikumi, bet vidējais svērtais ienesīgums bija 3,246%.
Tirgus pieejamības krīzes Latvijai nav. Taču tas nav arguments fiskālās rezerves iztērēšanai. Fiskālās disciplīnas padome prognozē, ka Latvijas parāda procentu maksājumi pieaugs no 606 miljoniem eiro 2026. gadā līdz 901 miljonam 2030. gadā — gandrīz par 50% četru gadu laikā. FM prognozes paredz arī parāda pieaugumu līdz aptuveni 53% no IKP 2029.–2030. gadā.
Pie nemainīgas politikas arī deficīti nesamazinās: FM jaunākā prognoze paredz 2,9% no IKP 2026. gadā, 4,2% 2027., 5,4% 2028., 4,3% 2029. un 3,5% 2030. gadā.
Pieaugumu nosaka ne tikai aizsardzības izdevumi, bet arī zemāki nodokļu ieņēmumi un lielāki sociālie, īpaši pensiju, izdevumi. No 2027. gada prognozēs iekļauts aizsardzības finansējums 5% no IKP. Lielāks deficīts aizsardzības dēļ ir saprotams, un ES valsts izņēmuma klauzula tam pašlaik dod fiskālo elastību. Taču tā beidzas 2028. gadā; pēc tam paaugstinātie aizsardzības izdevumi būs jāfinansē stingrākas fiskālās sistēmas ietvaros.
SVF jau 2025. gadā brīdināja, ka bez ieņēmumu palielināšanas un izdevumu pārprioritizācijas Latvijas strukturālais deficīts vidējā termiņā būtu ap 3% no IKP, līdz 2030. gadam paceļot parādu tuvu 50% un samazinot fiskālo telpu nākamā lielā šoka absorbēšanai.
2026. gada rekomendācijā SVF jau tieši iesaka Latvijai vidējā termiņā enkurot parādu ap 50% no IKP, ņemot vērā aizsardzības izdevumus, novecošanu, enerģētisko drošību, ģeopolitisko risku ietekmētās aizņemšanās izmaksas un iespējamās valsts uzņēmumu saistības.
Pie 46,9% Latvija jau atrodas salīdzinoši tuvu šiem SVF ieteiktajam griestiem. Turklāt Fiskālās disciplīnas padome prognozē negatīvu fiskālo telpu visā 2027.–2030. gada periodā, 2030. gadā indikatīvi sasniedzot –936,2 miljonus eiro.
ASV emitē pasaules galveno rezerves valūtu; Japāna un Lielbritānija emitē parādu savās valūtās un kontrolē savu monetāro politiku. Latvija ir eirozonas dalībvalsts: mēs nevaram vienpusēji noteikt ECB procentu likmes, emitēt savu valūtu vai monetizēt Latvijas valsts parādu. Tāpēc mazai, atvērtai valstij fiskālā rezerve ir īpaši svarīga.
Latvijas risks nav tas, ka mēs šodien atrodamies pie Francijas vai ASV parāda sliekšņiem. Risks ir iztērēt fiskālo rezervi pirms drošības situācijas kulminācijas. Ja to iztērē ikdienas strukturālā deficīta finansēšanai, nākamajā krīzē aizņemties nāksies nevis tad, kad gribam, bet tad, kad vajag — un par tādu cenu, kādu tajā brīdī noteiks tirgus.
Nav jāprognozē ne tūlītējs eirozonas sabrukums, ne dolāra kā pasaules rezerves valūtas statusa beigas, lai saskatītu problēmu. Jo lielāka daļa šodienas nodokļu ieņēmumu aiziet vakardienas parāda procentos, jo mazāk rīcības brīvības paliek rītdienas izvēlēm — aizsardzībai, veselībai, infrastruktūrai, nodokļiem vai nākamās krīzes pārvarēšanai. Jautājums ir, kurš noteiks konsolidācijas brīdi un apjomu — mēs paši, kamēr vēl varam izvēlēties, vai obligāciju tirgus brīdī, kad izvēles vairs nebūs?
Tāpēc to, ko Latkovskis sauc par “bezdeficīta budžeta kultu”, var saukt daudz prozaiskāk: par fiskālās rīcības brīvības saglabāšanu nākamajai krīzei.
Un, ja šo rēķinu nevēlamies samaksāt ar fiskālo disciplīnu, parāds nepazūd. Tas atgriežas citā formā — kā lielāki nodokļi, mazāki nākotnes izdevumi, augstāki procentu maksājumi, inflācija vai finansiālā represija. Par parādu beigās samaksā vienmēr. Jautājums ir tikai — kas, kad un kādā formā.
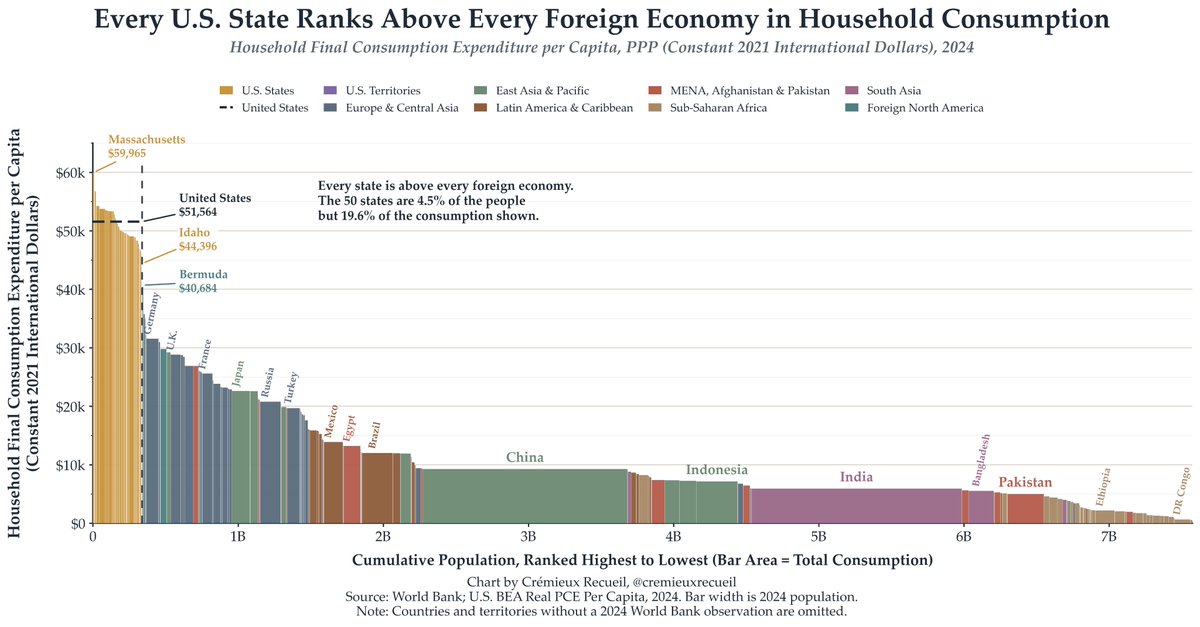
I made a version of this chart where the width of each column is the population, so the area is the total consumption.
America: 4-5% of the population, ~20% of the consumption!
America is very rich!
LSM būtu jānodarbojas ar žurnālistiku - sniegt objektīvu informāciju, tā vietā @lsmlv APZINĀTI slēpj BŪTISKU informāciju par aizturētā izcelsmi.
Ja LSM vadība nespēj nodrošināt kvalitatīvu žurnālistiku, tad ir jāmaina vadība, vai jālikvidē valsts finans.
https://t.co/JtUiyx43za
It's important to inform the people in Europe of the exorbitant cost taxpayers are paying for mass immigration. €1.5 million on average for a single Somali immigrant, for example.
And Muslim mass immigration would not be good even if it was free!
@realNepareizais jo viss virs šīs summas mums ir akcīzes un PVN nodokļi...
Vēl vairāk, arī Japānā degvielai ir nodokļi 0.176€/l benzīnam un 0.099€/l dīzelim + PVN 10%
tad nu saprotam mūsu, ES un Latvijas kreiso sociālistu apetīti uz Jūsu naudu!
Latvijas Bankas ekonomists Oļegs Krasnopjorovs sludina „vienīgo ceļu”: kokapstrāde un lauksaimniecība esot zemas pievienotās vērtības cietums, bet glābiņš ir mikroshēmas un farmācija,jo, lūk Kambodžā arī ir baļķi, bet Šveicē pulksteņi.
Brīnišķīga loģika. Pēc šīs muitas kodu metafizikas Austrālijai ar dzelzsrūdu un Jaunzēlandei ar govs pienu jau sen vajadzēja bankrotēt, bet Somijai ar saviem mežiem lūgt pabalstus.
Krasnopjorovs pareizi norāda, ka subsīdijas kropļo tirgu, taču tūlīt pat piedāvā risinājumu: lai valsts pati kļūst par „pirmo klientu” inovācijām.
Proti ierēdnis kā riska kapitālists ar svešu naudu.
Eksporta sarežģītības indekss ir tikai termometrs, nevis kompass. Neviena valsts nav kļuvusi bagāta tāpēc, ka ministrija Excel tabulā ierakstīja vārdu „kvanti”.
Valstis kļūst bagātas tur, kur kapitāls netiek uzskatīts par noziegumu un uzņēmējs par aizdomās turamo.
Latvijas nelaime nav koki mežā,Latvijas nelaime ir augsti darbaspēka nodokļi, neprognozējama elektrības cena, birokrātijas ziloņkaula tornis un nemirstīgā ierēdņu ticība, ka bagātību var ieviest ar kabineta rīkojumu.
Lieciet mierā baļķi un dariet to, ko valsts prot vislabāk-netraucējiet.
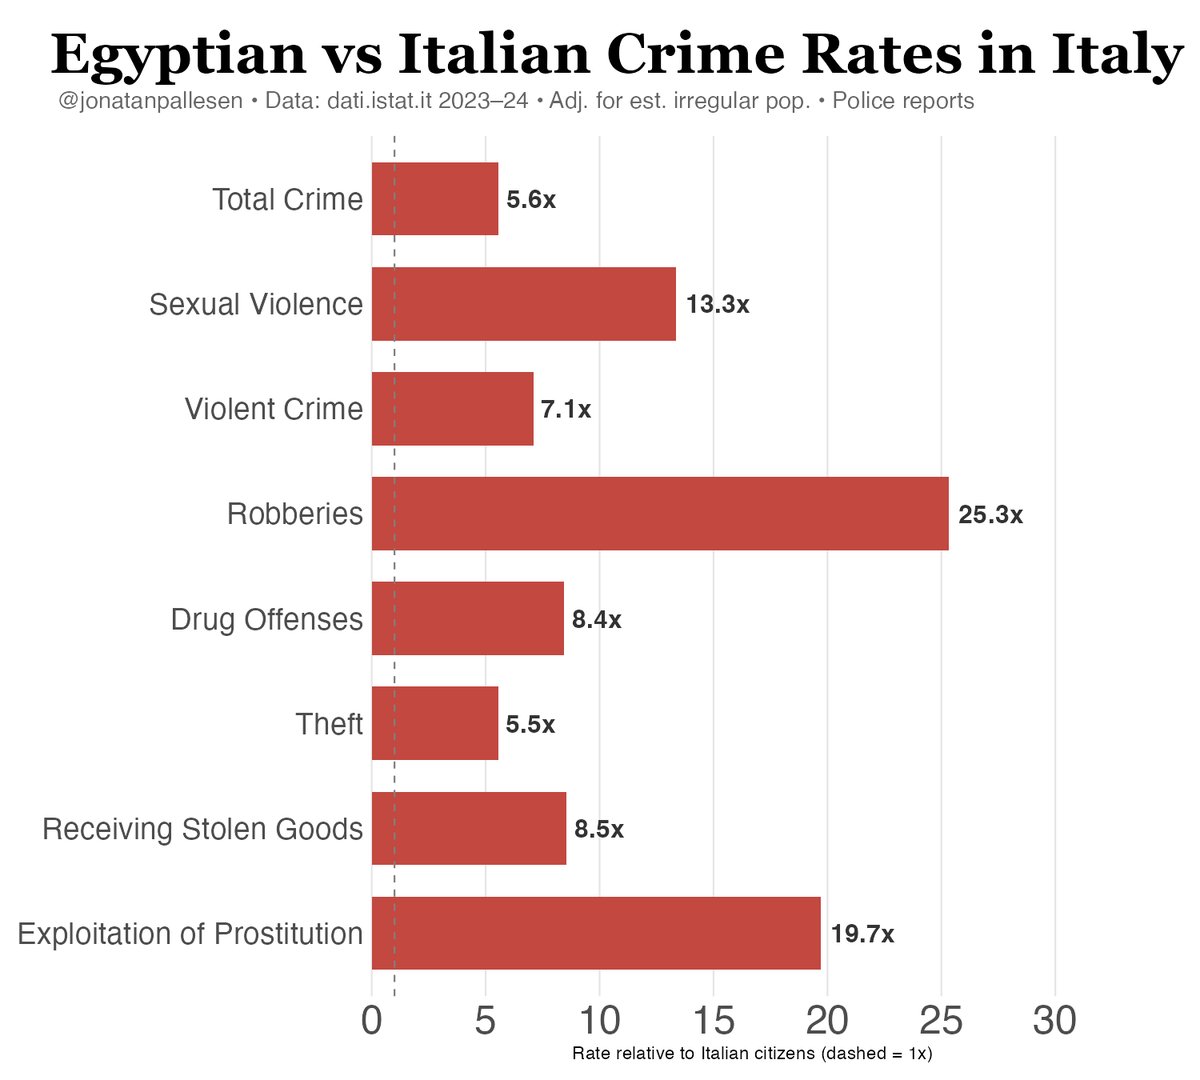
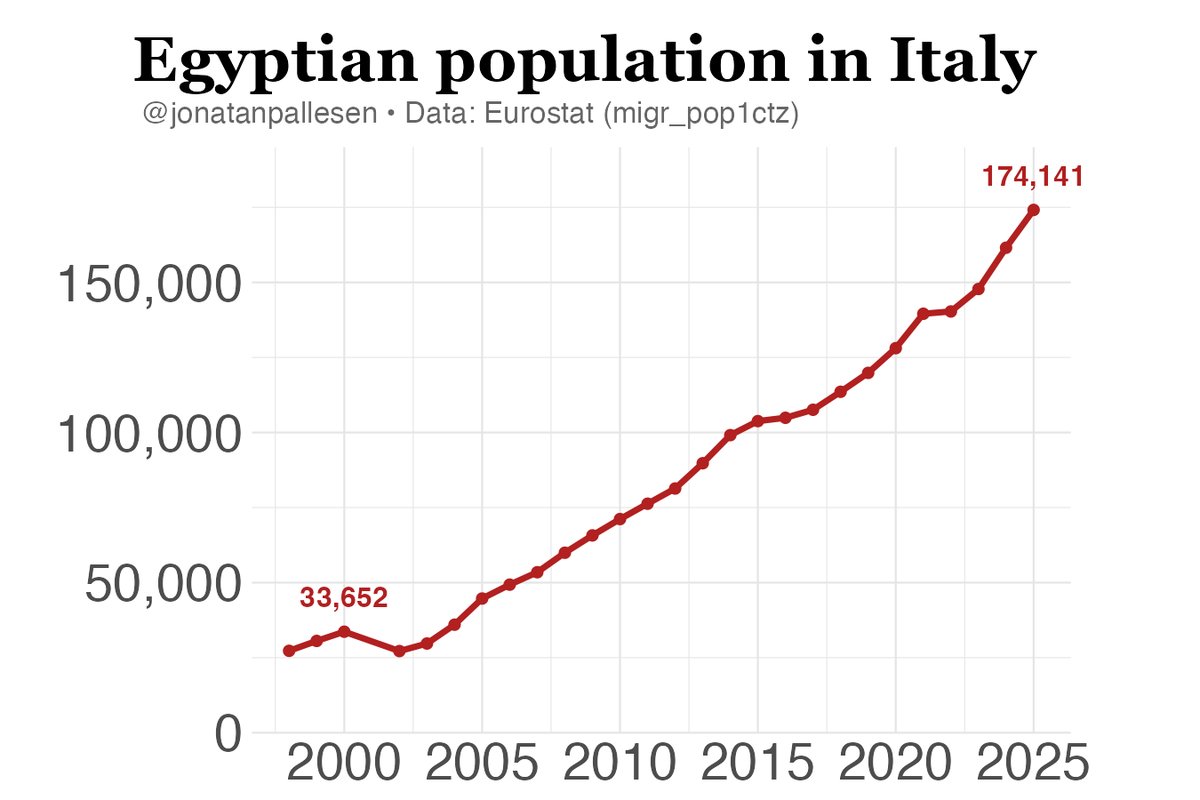
Egyptian immigrants in Italy are making the country way worse. 25x as many robberies per capita! But Italy keeps letting more of them in. Why do Europeans do this to themselves
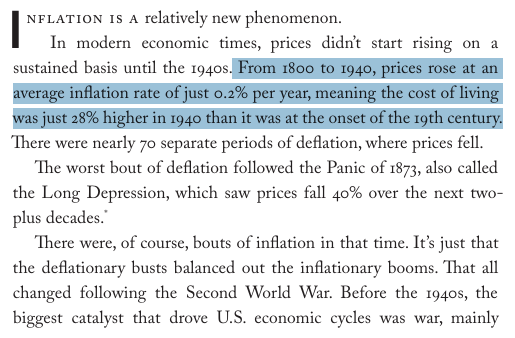
Crazy but true stat of the day:
From 1800 to 1940 the annual inflation rate was just 0.2% per year
Prices were just 28% higher in a 140 year time frame
Since 1940 it's 3.7% annually or >2,200% in total
https://t.co/J4QeSCkhrY
Communists won the 20th century hard. Directly controlled half the world, and their ideals, values, worldview dominate the rest. Only limit was their own retardation.
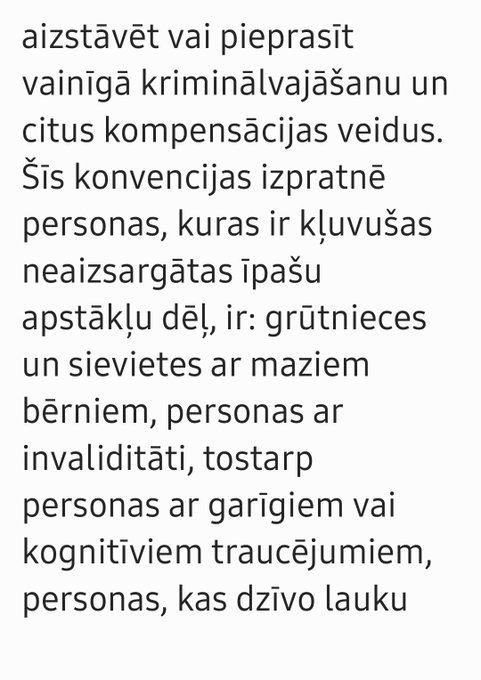
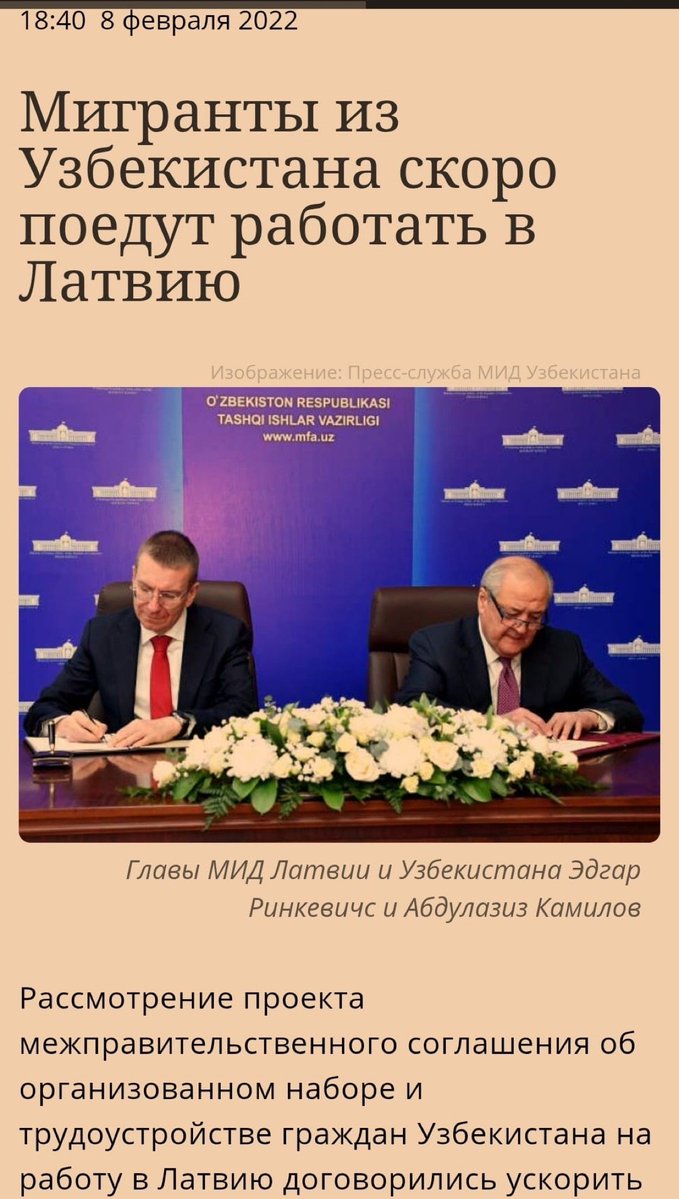
uzbeks laikam nav informēts par Stambulas Konvenciju...un sakiet paldies savam Rinkēvičam, kurš atvēra vārtus rusifikācijai un noziedzības statistikas palielināšanai.
Stambulas konvencijas skaidrojošais ziņojums CETS 210, 87. pants nosaka, kurus cilvēkus valstij ir jāuzskata par īpaši aizsargājamiem juridiskajā procesā.
Un... latviešu heteroeksuāla sieviete tur nav uzskaitīta, migranti ir.
When non-white students bully other students, their popularity increases. When white students bully other students, their popularity does not increase.
Blacks bully whites 64% more frequently whites bully blacks.
https://t.co/TXeF54oAj2
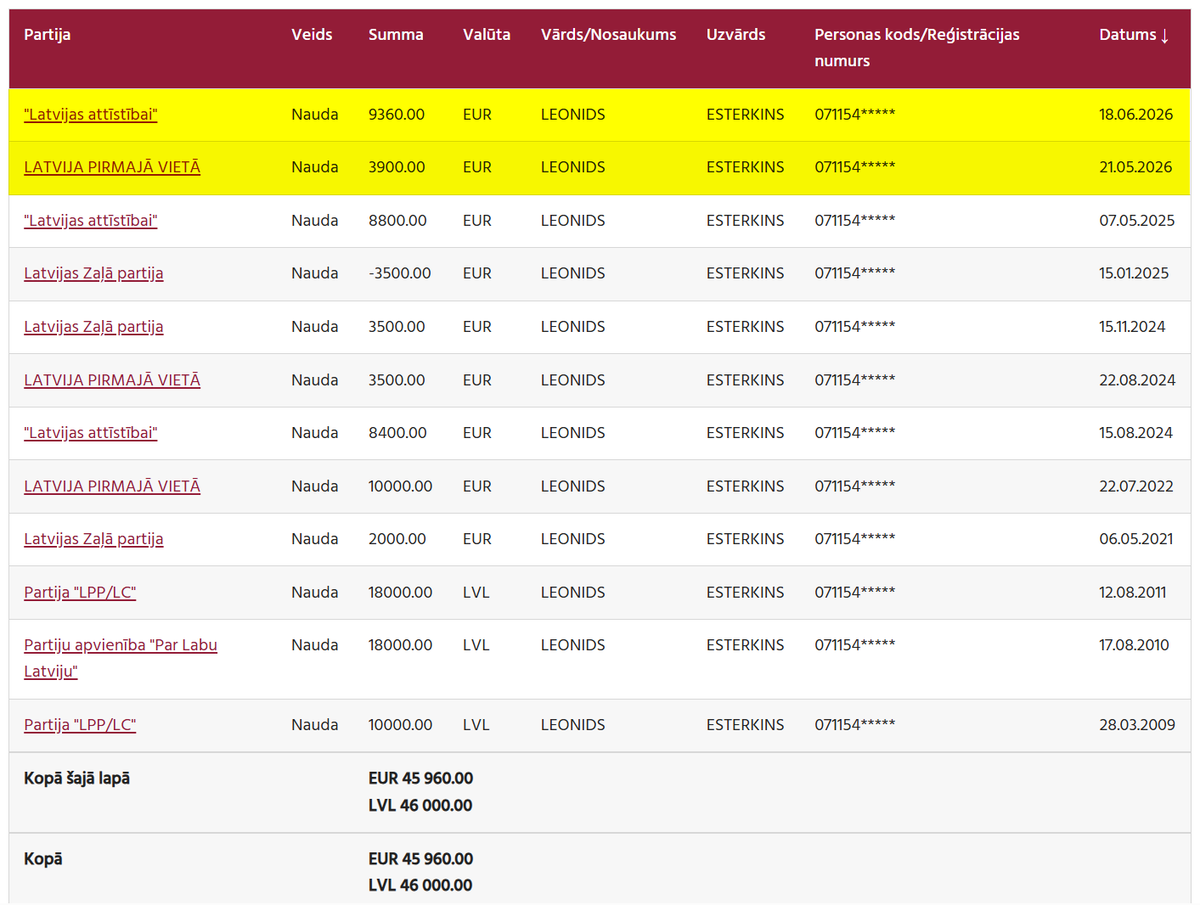
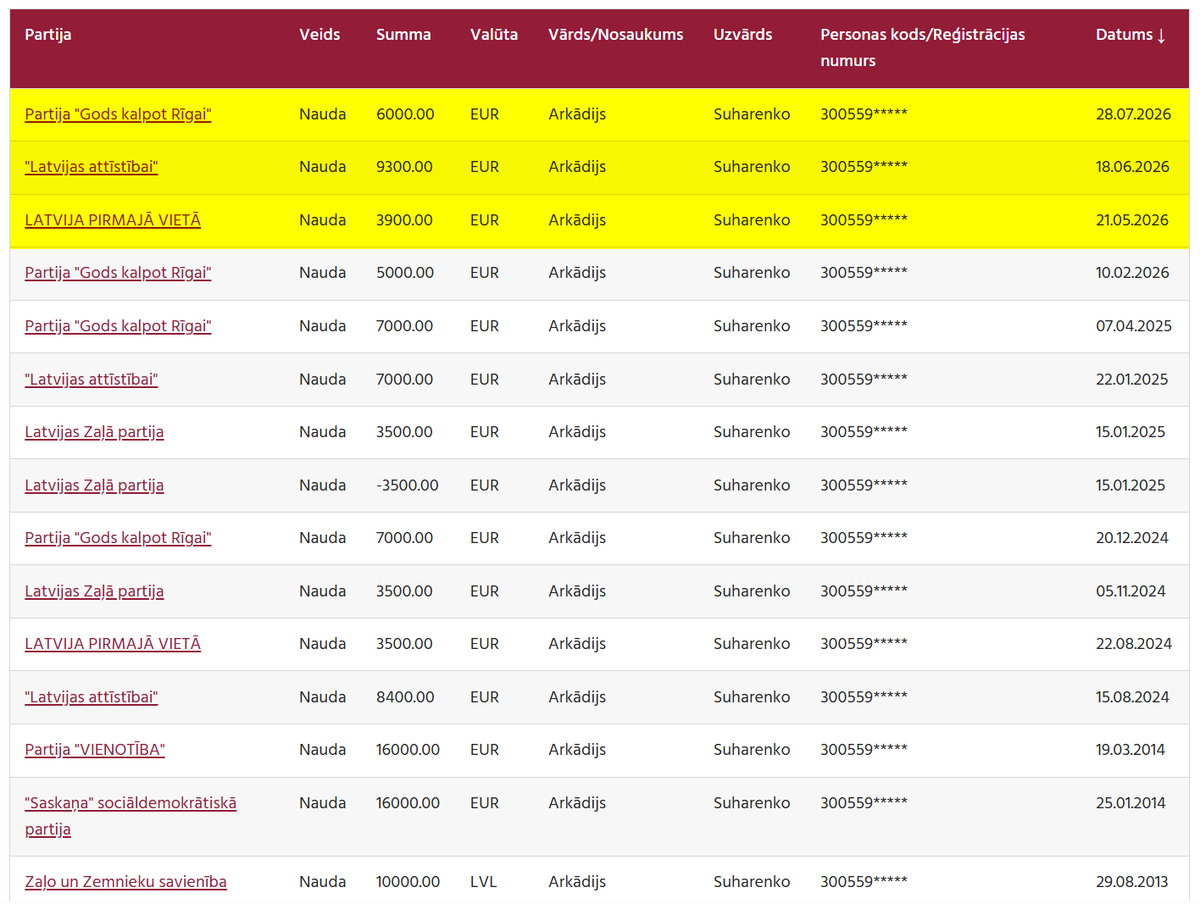
Gan Esterkins, gan Suharenko 2026. gadā daudz vairāk ir ziedojuši Attīstībai, pedējais arī GKR, kuras pārstāvis Saeimā kandidē no ZZS.
Visa šī snaikstīšanās ap LPV ziedotājiem un spēju piesaistīt tos ir tāda maziska, tukša priekšvēlēšanu bakstīšanās.☺️