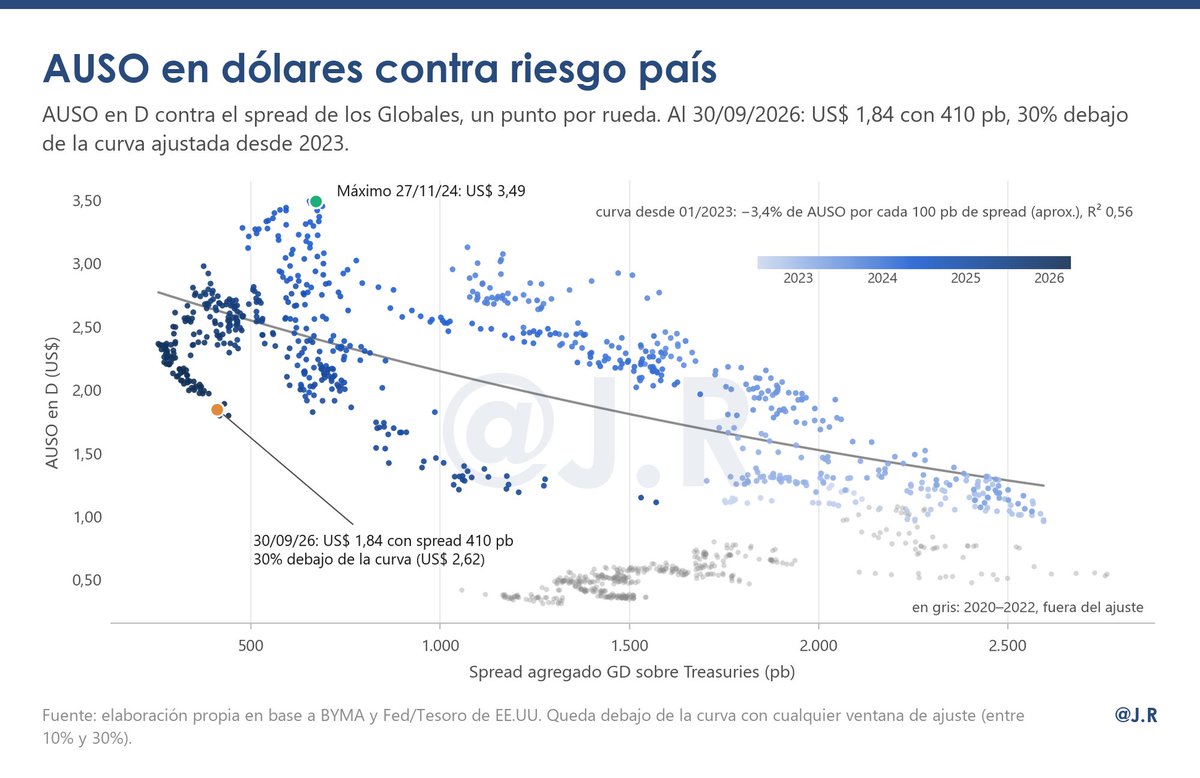
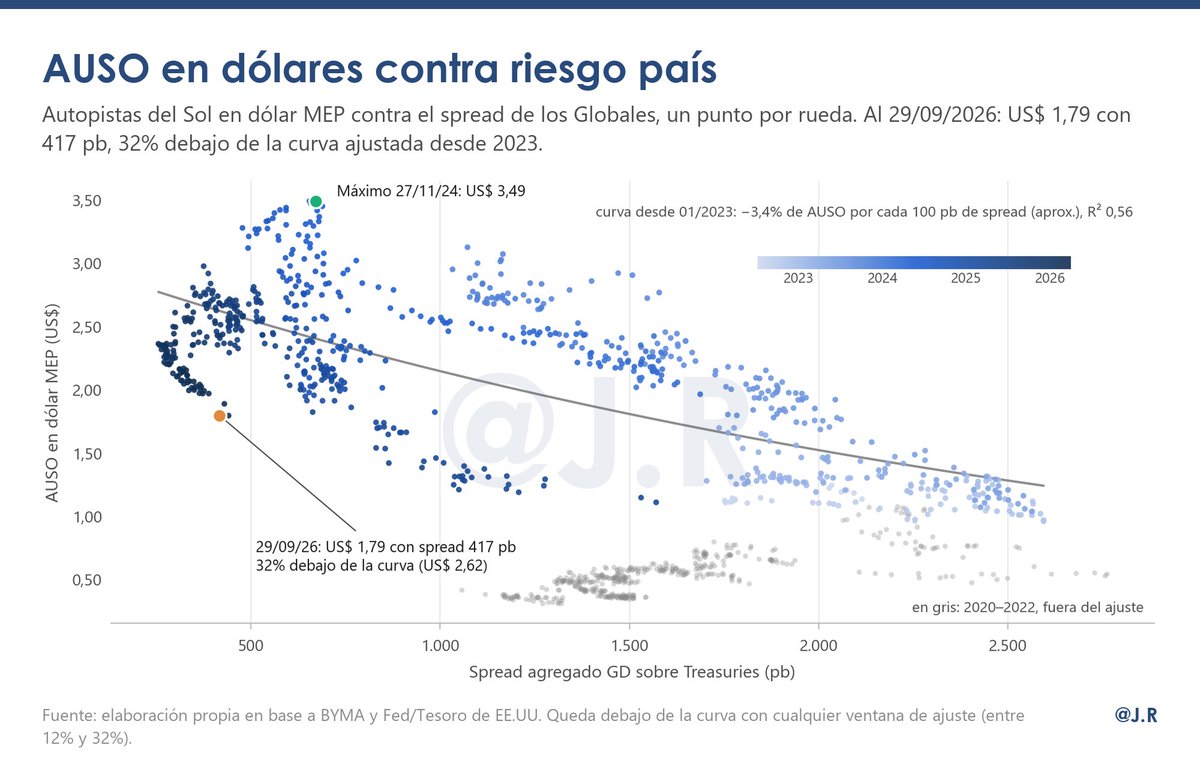
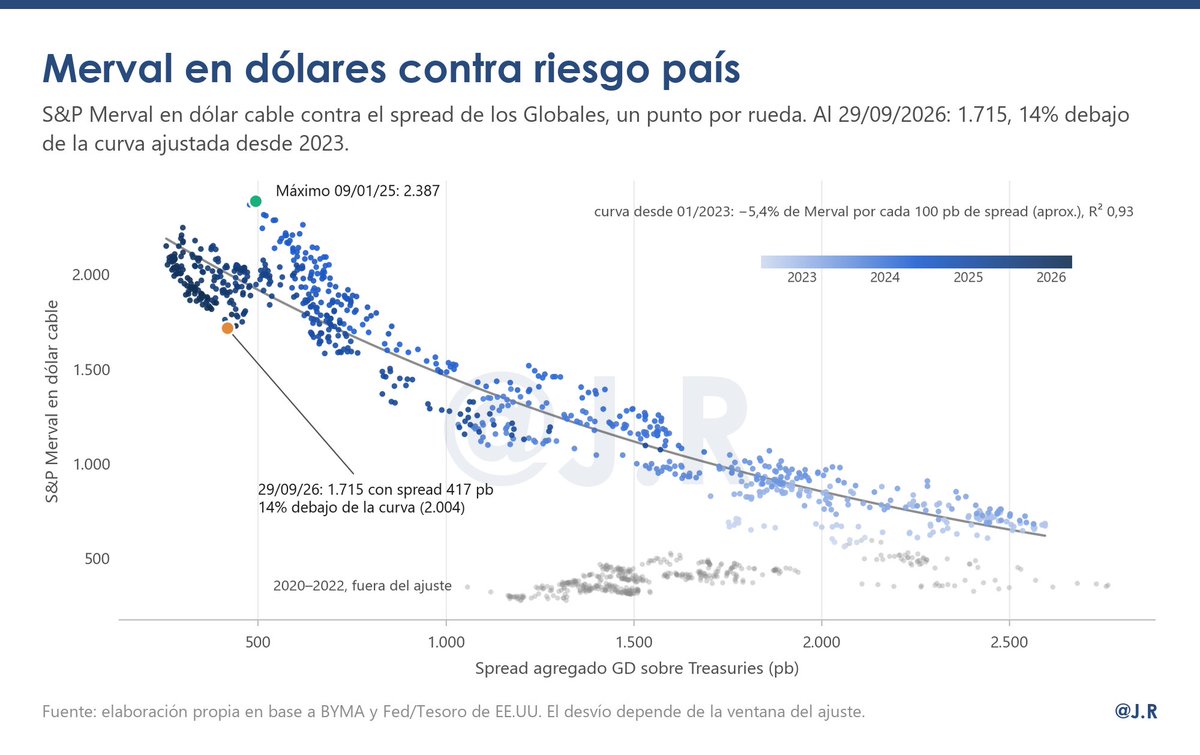
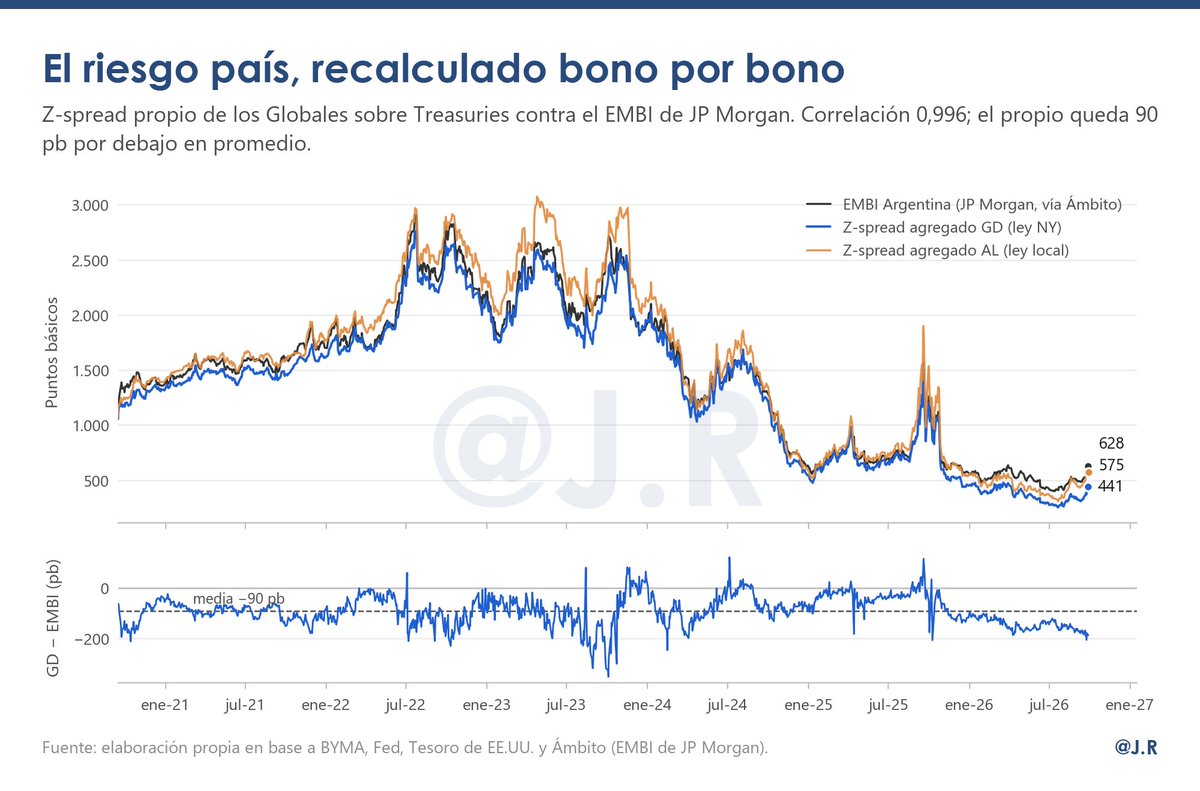
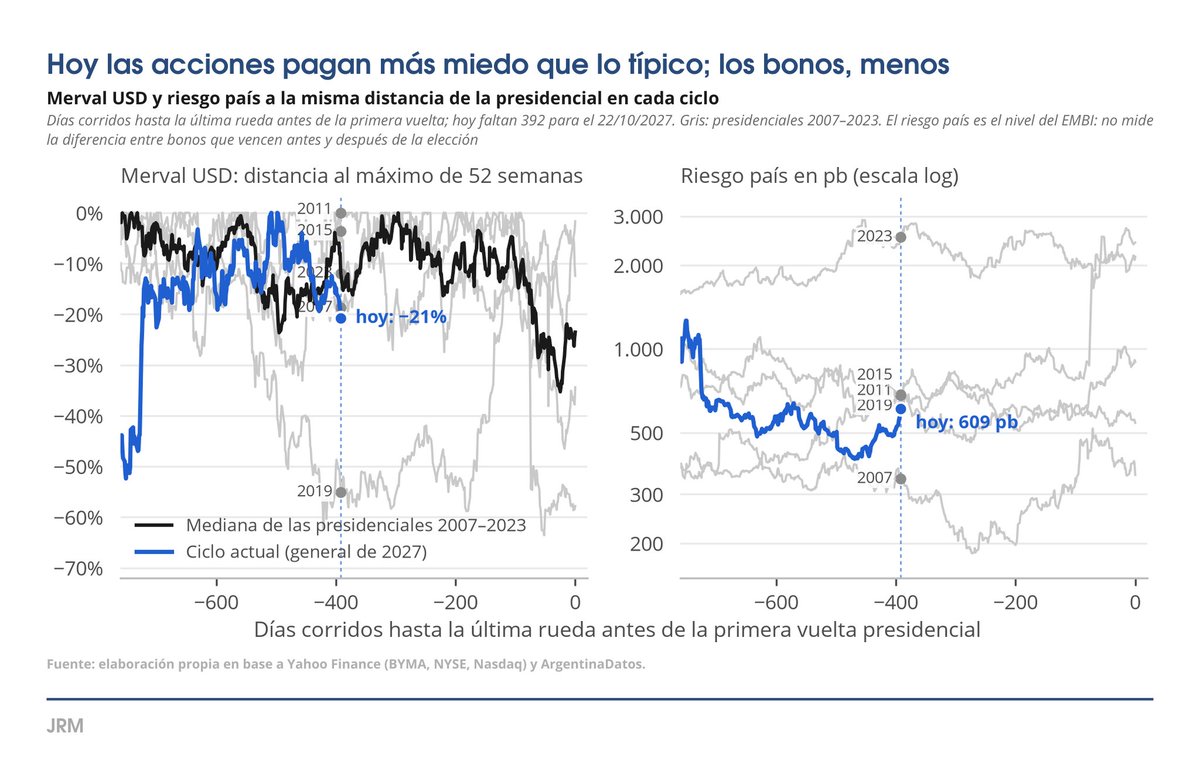
Y se despegó del riesgo país: desde el balotaje, el riesgo país bajó 75% y AUSO subió 59% en dólares. La elasticidad pasó de −1,3 a −0,1.
Lo que queda en el precio es riesgo propio: el juicio.
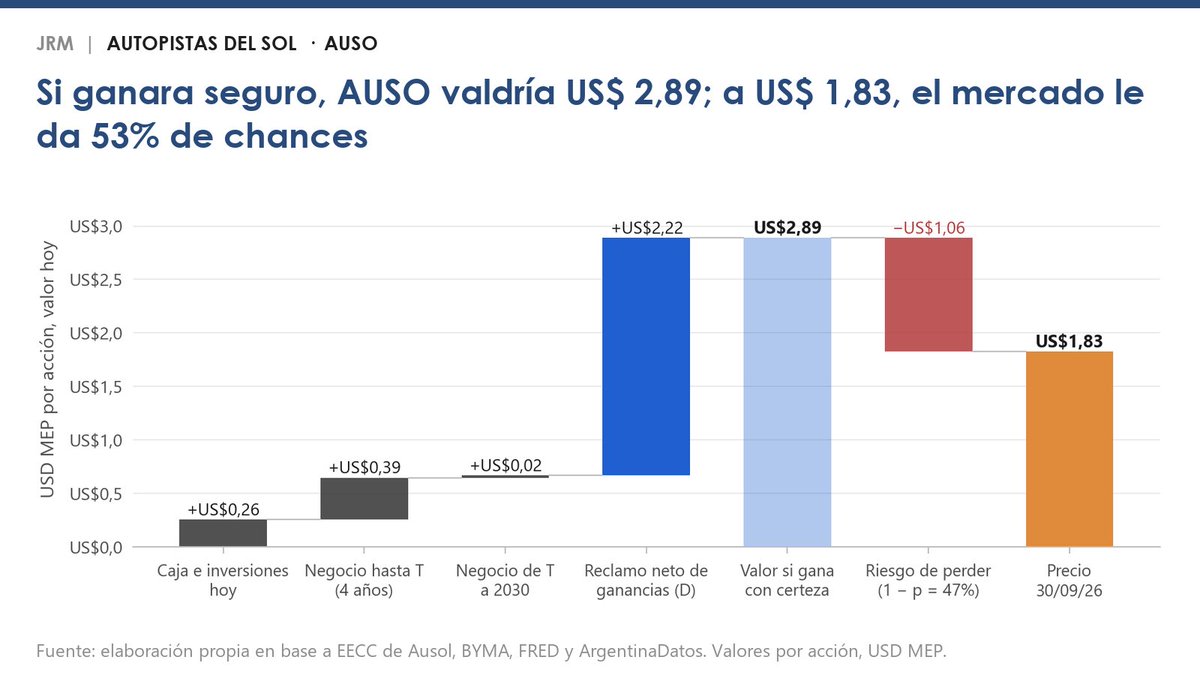
AUSO no es una autopista que paga dividendos: es un crédito contra el Estado en litigio, con una autopista que lo acompaña hasta 2030.
A US$ 1,83, el precio descuenta 53% de chances de cobrar el reclamo en 4 años
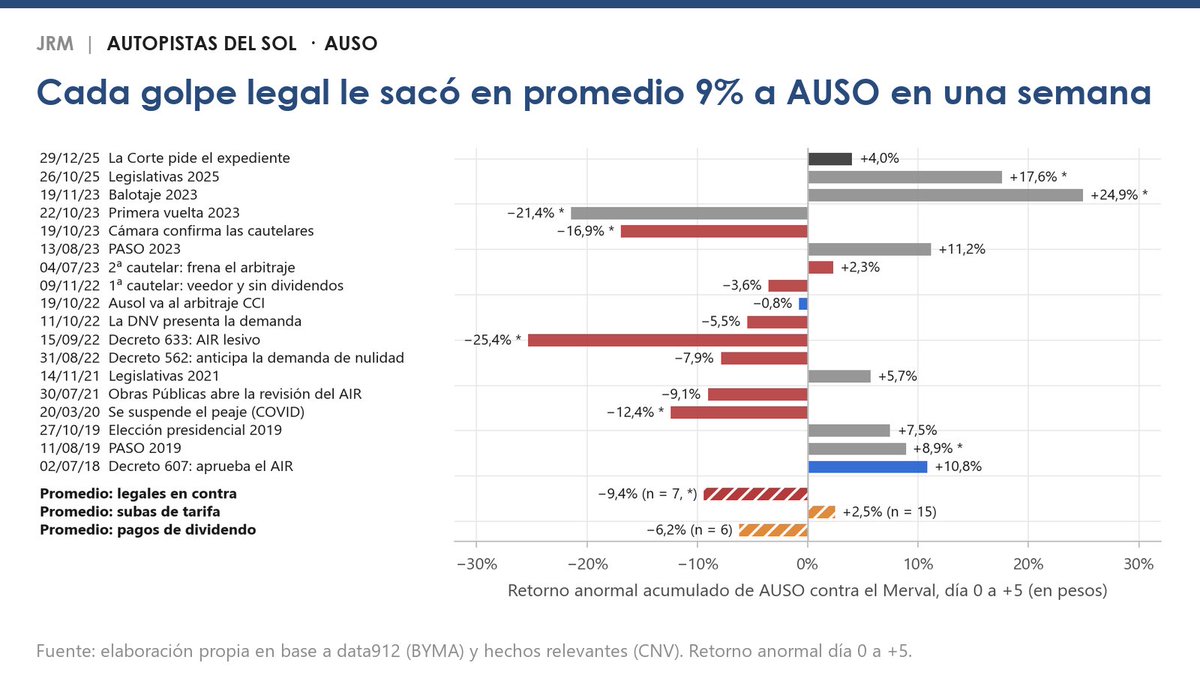
El mercado lo opera así: cada novedad legal en contra le sacó en promedio 9% en una semana, descontado el Merval (7 eventos, t = −2,7).
El Decreto 633/22 le costó 25% en cinco ruedas. Las subas de tarifa: apenas +2,5% en promedio.
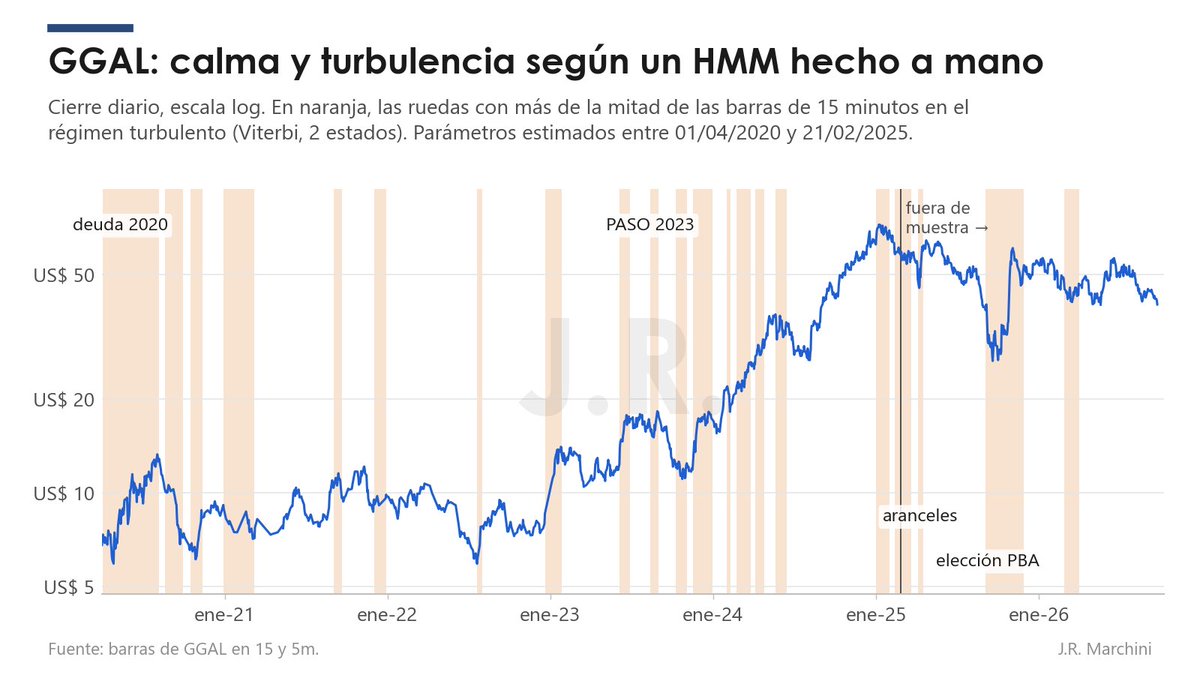
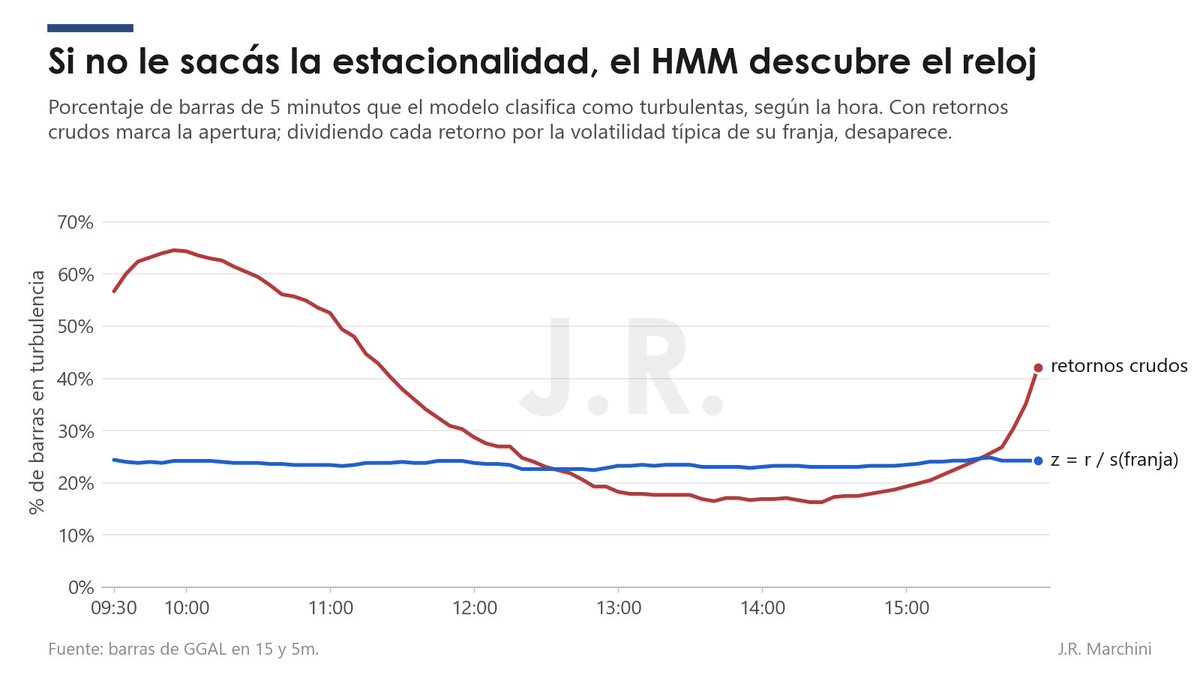
“Hidden Markov Models” de Jurafsky & Martin a GGAL intradiario.
Dos regímenes: calma y turbulencia , con vol anual de 44% y 69%.
Explica el pasado de diez y el futuro ?
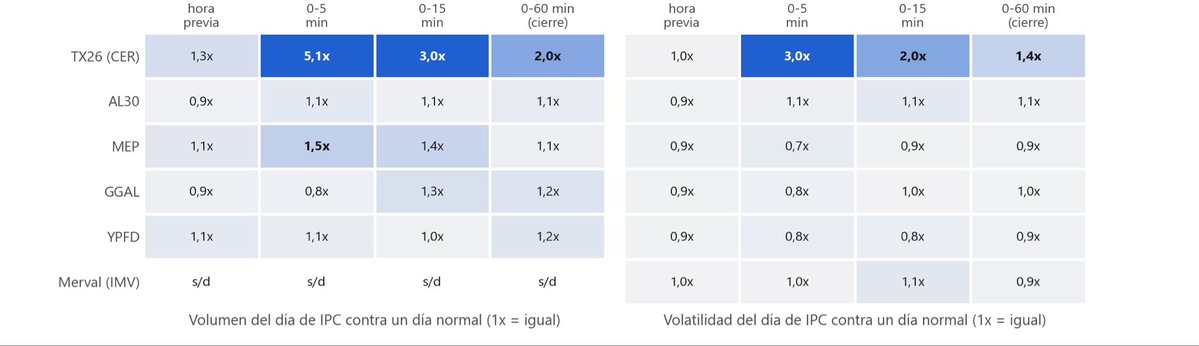
@MartinTrombetta Que en la hora posterior pasa poco y nada salvo en los bonos CER el TX26 opera 5 veces su volumen en los primeros 5 min y hace el 90% del ajuste en 20.
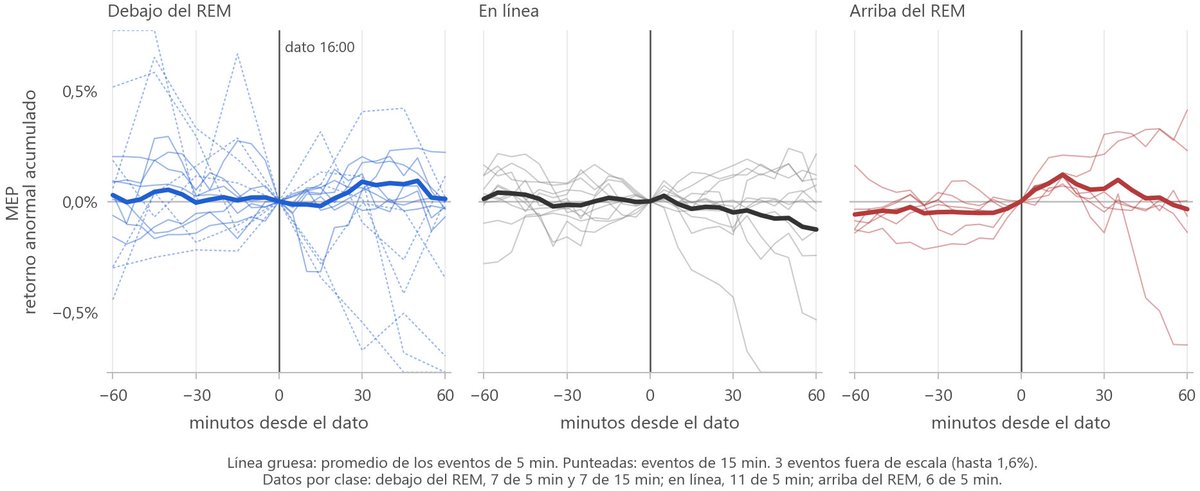
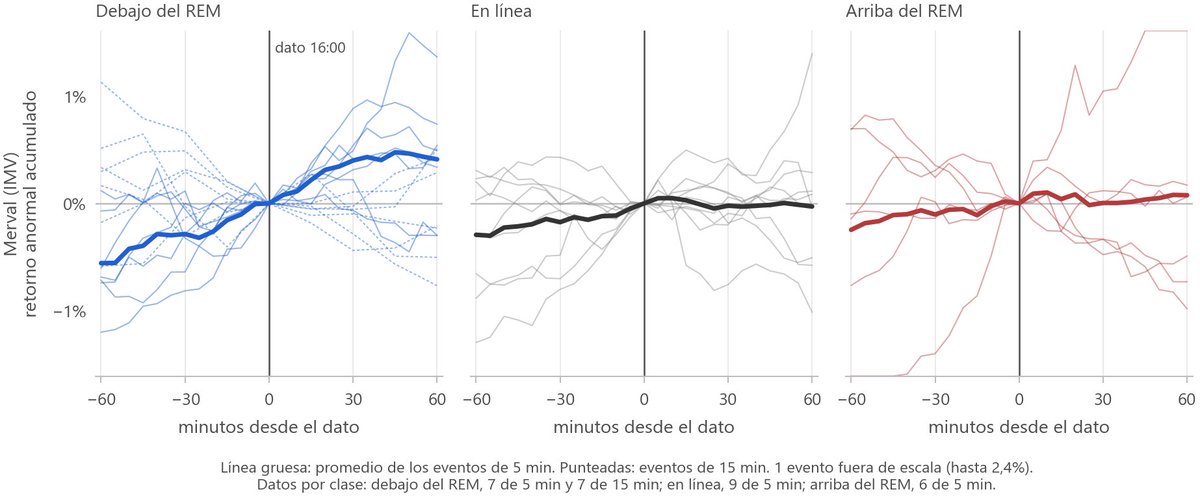
también es llamativo el comportamiento de la renta variable cuando el dato sale por debajo del REM
¿Qué hace el mercado argentino en la hora que sigue al dato de inflación?
Va un event study intradiario: cada IPC clasificado contra lo que esperaba el REM, con retornos anormales acumulados ±60 min alrededor de las 16:00
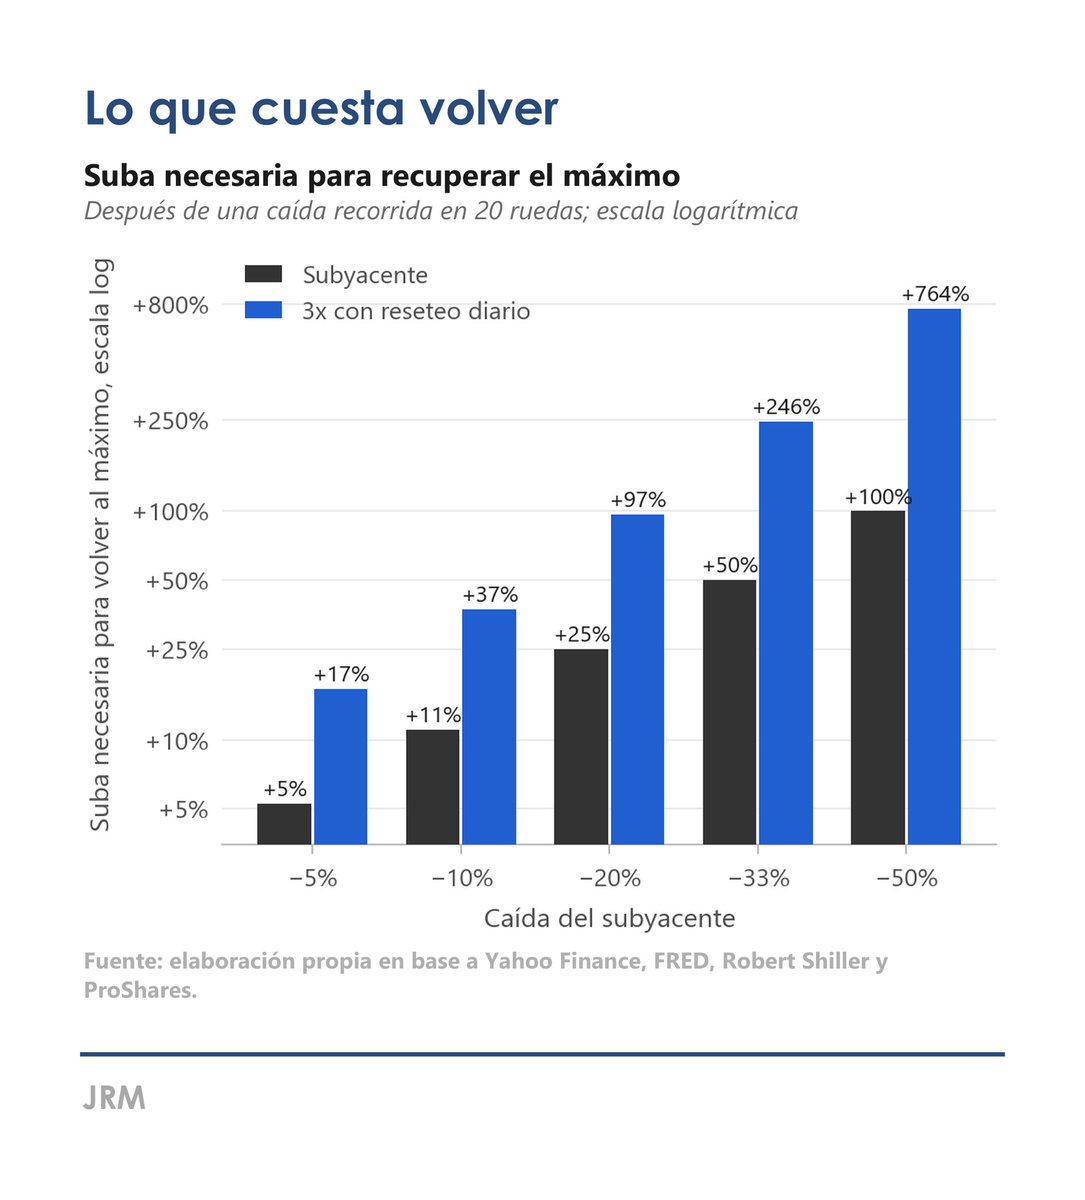
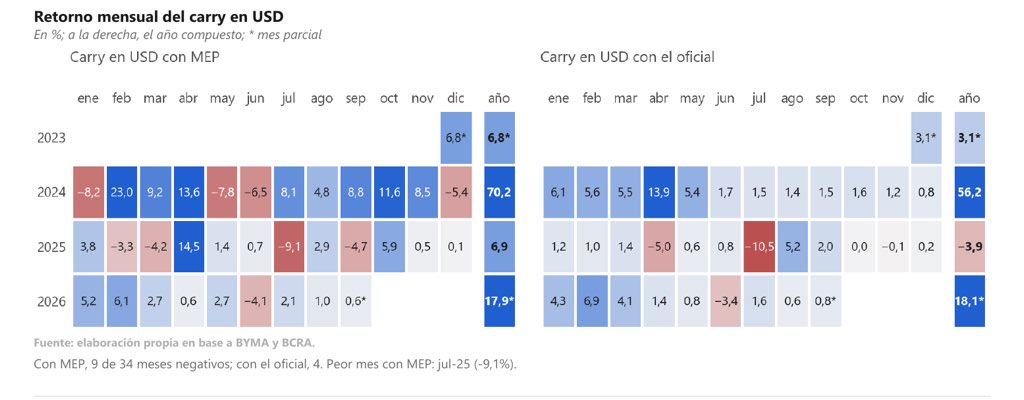
Lo que duele no es el día suelto, es el drawdown. -23,1% entre mayo y julio de 2024, recuperado en septiembre.
El carry pasó el 88% de las ruedas debajo de un máximo previo. 9 de 34 meses en rojo con MEP.
Elecciones 2025: del 07/08 al 25/11 los pesos rindieron +13,1% y el carry en dólares terminó en +1,5% con MEP. Casi toda la tasa se la llevó el dólar.
El día después de la bonaerense perdió 4,4%. El día después de la legislativa ganó 8,8%.