L’agence de notation Moody’s maintient ce soir la note souveraine de la dette française.
Cette annonce déjoue les pronostics déclinistes de nombreux « experts » et de ceux qui spéculent sur la dette française.
Le gouvernement a proposé au Parlement un budget sérieux avec une réduction du déficit permis par des efforts partagés. Nous protégeons les dépenses d’avenir pour notre sécurité, notre jeunesse et la transition climatique, tout en nous donnant une ligne de stabilité fiscale et de préservation des plus fragiles.
Avec la libération de 10 millions de baril de gazole nous aurons un effet sur le prix à la pompe à compter du 1er novembre sans faire n’importe quoi avec les finances publiques.
Je salue enfin l’action des forces politiques qui, sans majorité, ont accepté d’ouvrir le débat sur le budget dans un calendrier normal. Ce signal montre à nos prêteurs qu’il existe un chemin. Il nous appartient de le poursuivre pour donner à la France un budget d’ici la fin de l’année, conforme à l’objectif de 5% de déficit.
C'est quand même fou de se dire que le maintient de notre notation pourrait se faire en partie car ils connaissent la capacité de l'état à tondre son peuple avec les impôts
🚨 Ce soir, l’agence de notation Moody’s pourrait retirer à la France sa dernière notation AA parmi les trois grandes agences de notation.
Mais alors pourquoi cette décision est-elle aussi importante ?
Aujourd’hui, Moody’s attribue encore à la France une note Aa3 avec perspective négative, contre A+ avec perspective stable chez S&P et Fitch. Cette différence d’un cran s’explique notamment par une appréciation plus favorable de la solidité économique française, de sa capacité à lever des impôts et de son accès aux marchés financiers. Mais surtout, Moody’s a jusqu’ici choisi de laisser davantage de temps à la France pour redresser ses comptes publics.
1. Le problème n’est pas uniquement le niveau de la dette, mais sa trajectoire.
Avec près de 3 600 milliards d’euros de dette publique, soit 119 % du PIB, et un déficit attendu à 5,4 % en 2026, la France continue de s’endetter à un rythme préoccupant. Pour stabiliser cette dette, il faudrait réduire le déficit, alors même que le ralentissement économique et la hausse des intérêts compliquent l’équation. Et avec les élections présidentielles de 2027, Moody’s pourrait douter de la capacité du prochain gouvernement à engager un redressement budgétaire durable.
2. Trois scénarios sont possibles ce soir :
🟢 Maintien de Aa3 avec perspective négative : Moody’s accorde un nouveau sursis à la France, ce qui constituerait plutôt une bonne surprise.
🟠 Dégradation à A1 avec perspective stable : Moody’s rejoint S&P et Fitch. C’est aujourd’hui le scénario qui semble le plus crédible.
🔴 Dégradation à A1 avec perspective négative : un signal plus sévère, puisque l’agence envisagerait potentiellement une nouvelle baisse.
3. Mais une dégradation ferait-elle automatiquement exploser les taux français ?
Pas nécessairement. Les marchés anticipent déjà une partie de cette décision. L’indicateur à surveiller sera surtout le spread OAT-Bund, qui mesure l’écart entre les taux français et allemands à 10 ans. Hier, cet écart atteignait environ 180 points de base, signe que les marchés exigent déjà une prime de risque importante pour prêter à la France.
Et contrairement à ce que l’on pourrait penser, une hausse des taux ne renchérit pas immédiatement les 3 600 milliards d’euros de dette. Elle touche progressivement les nouvelles émissions et le refinancement des anciennes obligations. À titre d’exemple, 1 point de taux supplémentaire sur 300 milliards d’euros empruntés représente 3 milliards d’euros d’intérêts annuels supplémentaires.
Le véritable enjeu de ce soir dépasse donc largement la notation de Moody’s. C’est la crédibilité de la trajectoire budgétaire française qui sera une nouvelle fois mise à l’épreuve.
Une dégradation à A1 ne placerait pas la France en catégorie spéculative, mais confirmerait que sa marge de manœuvre budgétaire continue de se réduire.
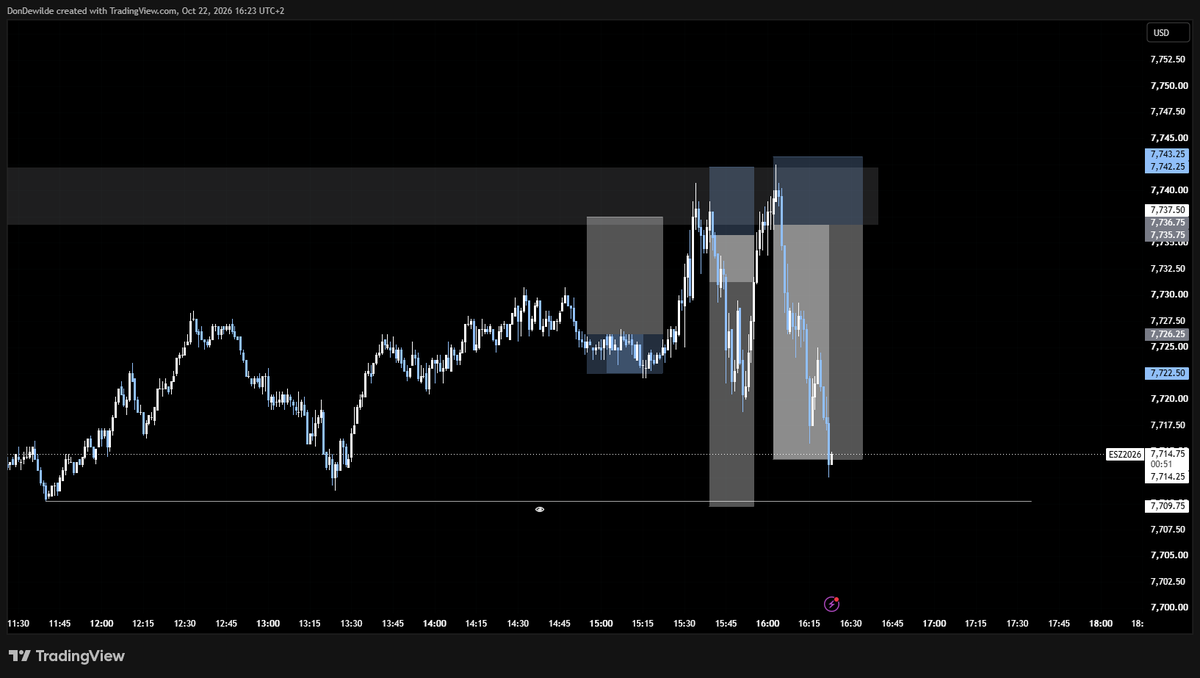
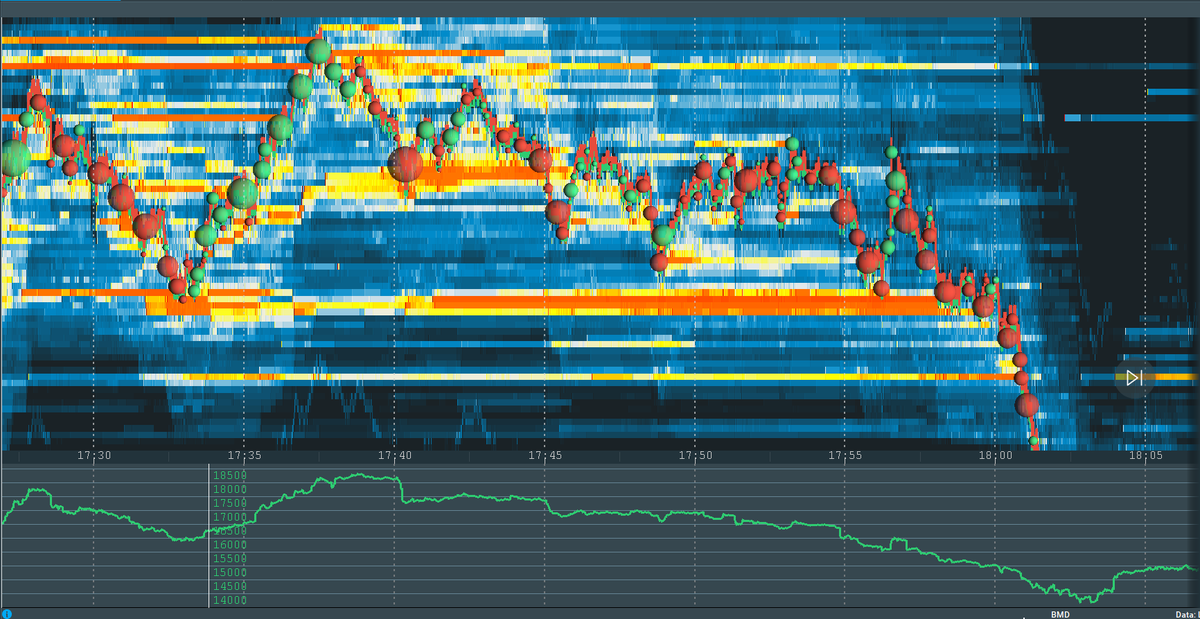
ES - SL/BE/TP
Un peu de variété dans cette journée, seul regret d'avoir cut un peu tôt forcément vu comment il a coulé juste après mais je préfères assurer les gains que de finir la journée à 0
Pas sur de trade demain ou peut être juste en challenge à voir
[ 🇫🇷 FRANCE ]
🔸La préfecture de police de Paris invite les commerçants à recourir à des agents de sécurité privés en prévision des prochaines manifestations.
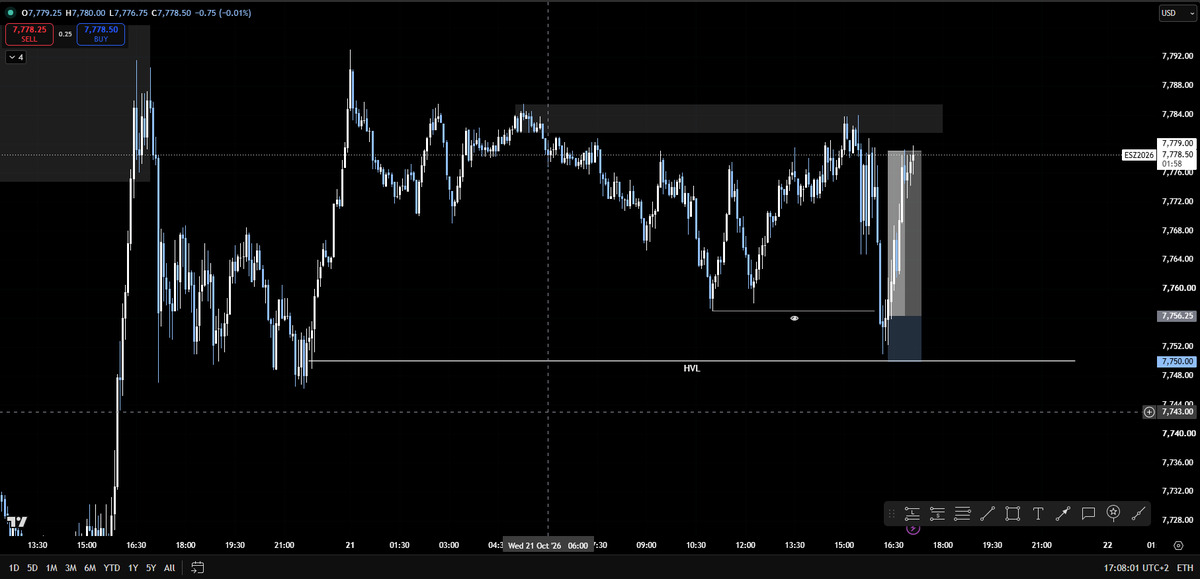
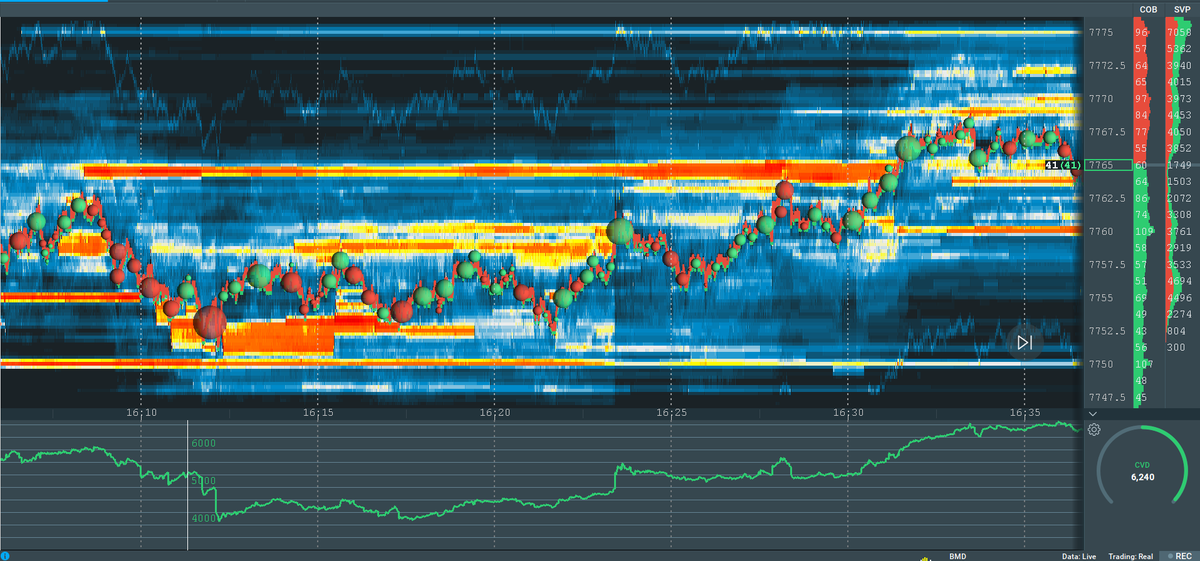
ES - TP 3.6R
Entrée après le clean de notre session de Londres, blocage des acheteurs au 7753 après un gros excès vendeur.
Très bon début de semaine donc faut rester froid parce qu'on sait ce qu'il se passe après sinon, les séries de gains sont rarement longues.
A demain !
ES - TP 3.3R
Je commence à regarder la london sur ES, j'aime bien le fait qu'il y ai moins de volatilité dessus, la journée d'hier était folle sur le session US
Des gens qui le trade souvent pendant la london ?
Si vous êtes jeunes, c'est probablement l'une des choses les plus violentes que vous allez vivre
Peut être même sans le savoir
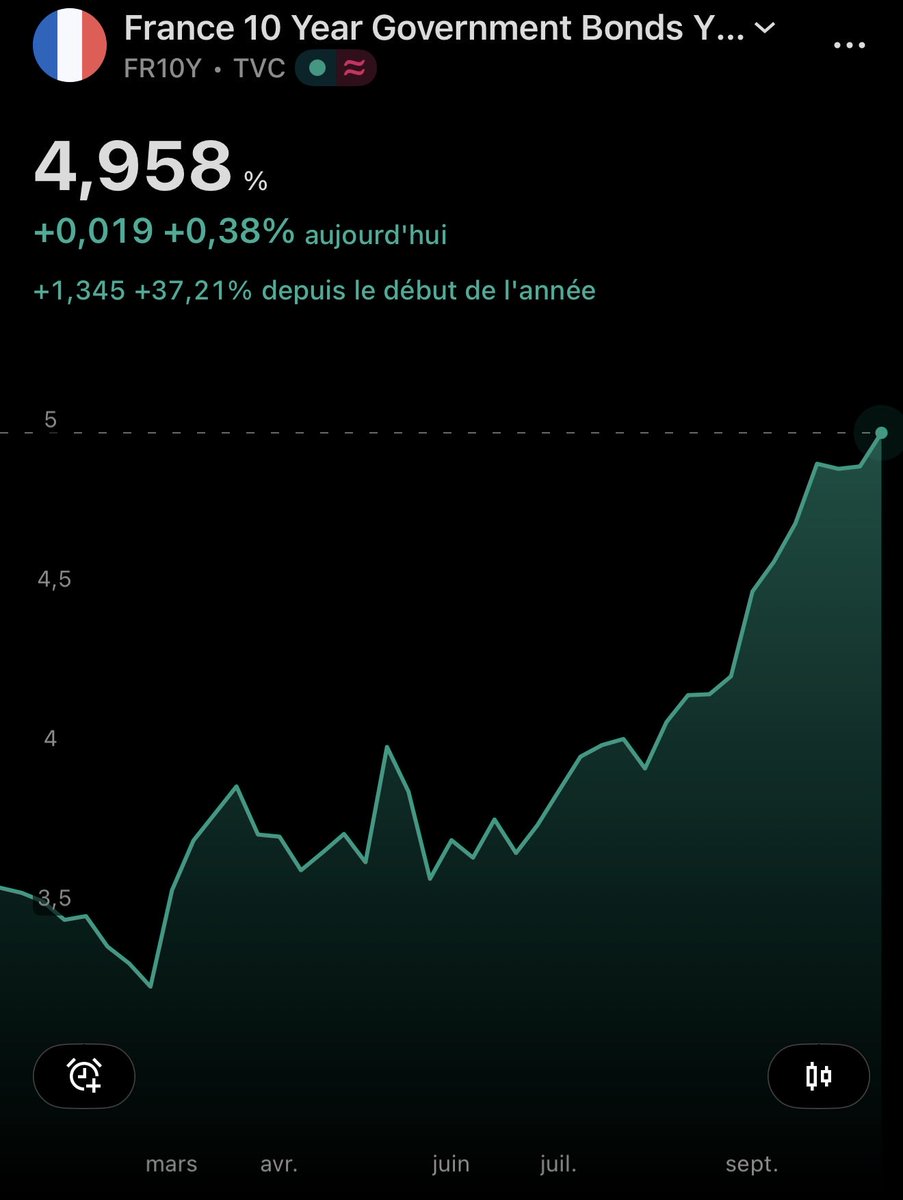
Ce taux que vous voyez monter en flèche, c'est L'OAT 10 ans, il tourne autour de 4,9%.
Les 5% sont en vue.
Le plus haut niveau depuis la dernière crise économique de 2008
>Vendredi 23 octobre, Moody's rendra son verdict
La France est déjà en Aa3, perspective négative. Le cran suivant, c'est A1
>27 novembre : au tour de S&P, on attend le même jugement
>La charge de la dette : ~79 Md€ en 2026, 91 Md€ prévus en 2027
3 jours d’intérêts de notre dette représente 1000 euros investi en action pour chaque bébé né en 2026
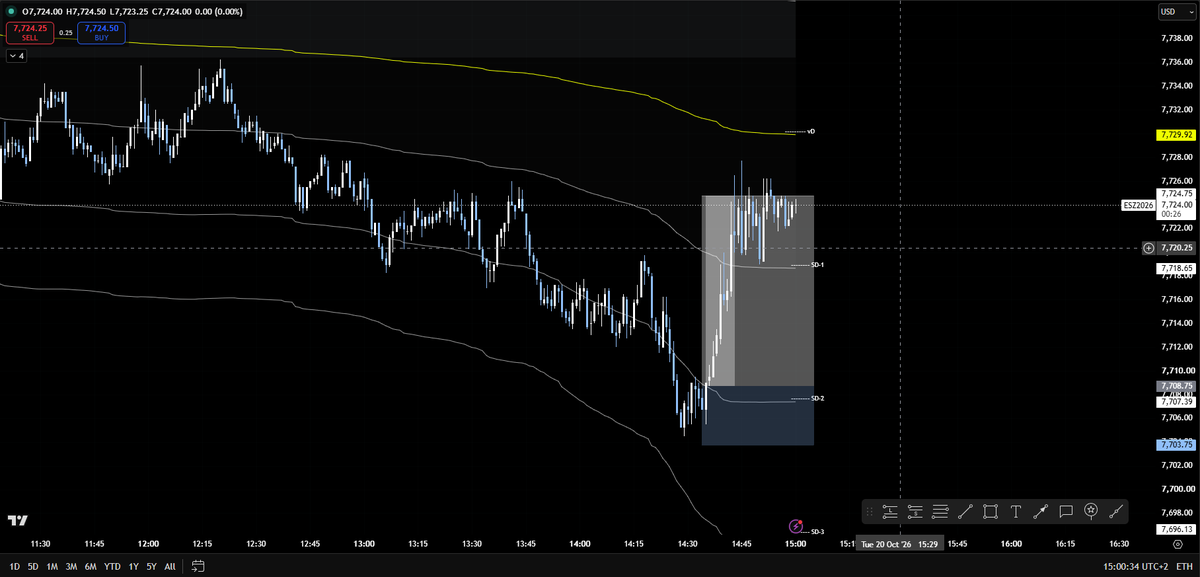
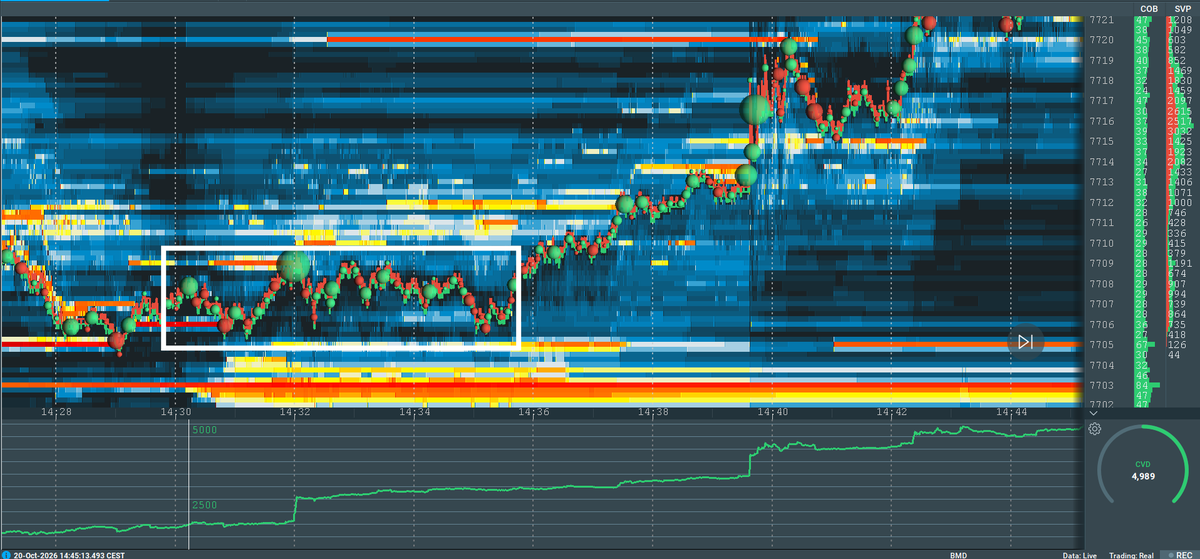
20/10/2026 - ES TP 3.2 R
Salut à tous, position prise avec une injection de gros contrats acheteurs aux 7708 après un excès vendeur.
Trade cut manuellement dans le range.
Egalement pris un SL aux alentours de 14h15 avec un setup similaire mais des acheteurs qui ne tiennent pas.
🚨 Beaucoup voient la France comme l’épicentre d’une nouvelle crise de la dette européenne, et ces mêmes personnes pensent que le gros danger est la hausse des taux français. De mon côté, ce que je redoute plus que tout, c'est la contagion qu’elle pourrait provoquer chez ses voisins.
📚 On va revenir à la crise de la dette de 2011. Contrairement à ce que beaucoup pensent, le vrai problème n'était pas que la Grèce et son incapacité à rembourser sa dette mais plutôt la propagation de la défiance des investisseurs à l'ensemble des pays considérés comme financièrement fragiles. Plus la situation grecque se dégradait, plus les marchés ont commencé à s'interroger sur la solvabilité du Portugal, de l'Irlande, de l'Espagne et de l'Italie. On était arrivé à un stade où les investisseurs se demandaient si d'autres États européens allaient connaître le même sort que les Grecs. Du coup, les obligations étaient vendues, les rendements augmentaient et les coûts de financement devenaient insupportables. En 2011, le spread italien 10 ans face au Bund avait dépassé les 500 points de base. C'est ce mécanisme de contagion qui avait transformé une crise nationale en crise totale pour la zone euro.
🇫🇷 Retour au présent car depuis plusieurs mois, les investisseurs sanctionnent la dégradation des finances publiques françaises, la persistance de déficits élevés et les incertitudes entourant la capacité du pays à redresser la trajectoire budgétaire. Jusqu'ici, le problème pouvait encore être considéré comme français mais si cette défiance commence à toucher d'autres États européens, même lorsque leurs fondamentaux budgétaires sont différents, ça peut commencer à se tendre.
🇮🇹 On va revenir sur le cas italien dont le spread à 10 ans face à l'Allemagne est passé de 80 points de base début septembre à 112 points de base aujourd'hui après avoir touché les 125 points de base début de mois. On est toujours très loin de 2011 mais ça doit rester en tête, surtout que l'Italie avait réussi à restaurer une partie de sa crédibilité auprès des investisseurs.
⚠️ Tant que les investisseurs sanctionnent individuellement les États en fonction de leurs fondamentaux, je pense qu'il n'y a pas grand chose à crainer parce que les marchés jouent leur rôle de différenciation du risque. Par contre, si une crise de confiance commence à s'étendre, les investisseurs commencent à réduire leur exposition à une catégorie entière d'actifs jugés risqués. Dans ce cas précis, un fonds inquiet de la situation française peut décider de réduire ses positions en dette française, italienne, espagnole ou portugaise, indépendamment des efforts budgétaires réalisés par chacun de ces États et de leur notation (même si on est au dessus des BBB-). On finit par voir un cercle vicieux se mettre en place avec des obligations qui sont vendues, des rendements qui augmentent, un coût du refinancement qui progresse, la charge d'intérêts qui s'alourdit et des perspectives budgétaires qui se dégradent. Cette détérioration justifie derrière une prime de risque supplémentaire qui entretient elle-même la hausse des rendements.
🤷♂️ Il n'y a rien de théorique dans ce que je dis puisqu'on voit déjà un élargissement de 20 points de base des spreads italien et espagnol parallèlement à une dégradation des CDS bancaires européens (assurance contre un défaut). Ça ne démontre pas que la France est responsable de l'ensemble de ces mouvements mais ça indique que les tensions dépassent peut être le marché obligataire français. Du coup, il faut surveiller les spreads des États mais aussi leur évolution, les CDS souverains, les banques européennes et la liquidité du marché obligataire. Le vrai signal d'alarme serait de voir les obligations italiennes, espagnoles et portugaises systématiquement sanctionnées à chaque mauvaise nouvelle française sans détérioration de leurs propres fondamentaux. À ce moment-là, Finneko ne sera plus un chat mais un vrai grizzly.
🇪🇺 Je souligne aussi, comme je m'évertue à le dire, que la BCE dispose désormais d'instruments de protection contre la fragmentation financière (TPI) qui peut permettre d'intervenir sur les marchés obligataires en cas de tensions. La BCE n'a pas vocation à garantir indéfiniment le financement d'États dont les finances publiques se détériorent mais le pompier de service n'est jamais loin pour protéger sa monnaie. Si la France est sanctionnée pour des raisons budgétaires légitimes, une intervention de la BCE serait difficile à justifier et c'est toujours ce qui fait que je pense que la mère Lagarde n'interviendra. Par contre, si les tensions se propagent à d'autres États, je changerai de discours très rapidement car une défiance généralisée pourrait affecter les conditions de financement de l'ensemble de l'économie européenne.
🤔 Au delà de tout ça, je n'ai pas encore changé d'avis, mon scénario de base est celui d'une réévaluation durable des primes de risque souveraines avec des coûts de financement structurellement plus élevés et une volatilité accrue pour les États européens les plus endettés jusqu'à ce que les banques centrales craquent pour mettre en place un QE voire le Yield Curve Control (contrôle de la courbe des taux) quand le contexte s'y prêtera. Par contre, pour le présent, je pense que nous aurions tort de sous-estimer le risque de contagion surtout que la France occupe une place plus centrale que la Grèce dans le système financier européen.
Le jour où les difficultés françaises commenceront à se refléter dans les coûts de financement de nos voisins, on pourra enfin parler d'un problème européen. Ce n'est pas le cas aujourd'hui.
19/10/2026 - ES Short TP 3.5R
Clean des seller avec rejection de le séance de Vendredi. Gros contrats vendeurs aux 7768 qui prennent la main en rejetant ce niveau plusieurs fois.
Un TP qui remet en jambe avec la semaine dernière qui n'a pas été des plus simples pour ma part.
19/10/2026 - ES Short BE
Entrée après le clean d'un high interne après un excès acheteur, short de continuation. Le niveau 7756 avec contrats vendeurs en attente et des acheteurs qui se font absorber sur ce niveau.
Session du 14/10 :
Trade pris dans la zone de latéralisation sur ES en suivant les mouvements acheteurs pour chercher un retracement
-SL pris avant l'open US ou je me suis fais sortir par la volatilité en serrant mon stop
-BE car gourmand sur la target en contre tendance
Les lows ont finit par sauter. Avec une inflation qui persiste, la FED a encore moins de marge de manoeuvre et on le ressent sur les marchés avec des rendements obligataires qui explosent. Les midterms approchent ça va être intéressant de voir ce qu'il va se passer maintenant.
ES - 1 BE - 4.5R
On clôture bien cette semaine qui a été difficile pour ma part avec pas mal de BE et 2 SL, notamment du à de la précipitation et des attentes sur les entrées.
On se retrouve la semaine prochaine, passez un bon week end !
Bon début de semaine à tous !
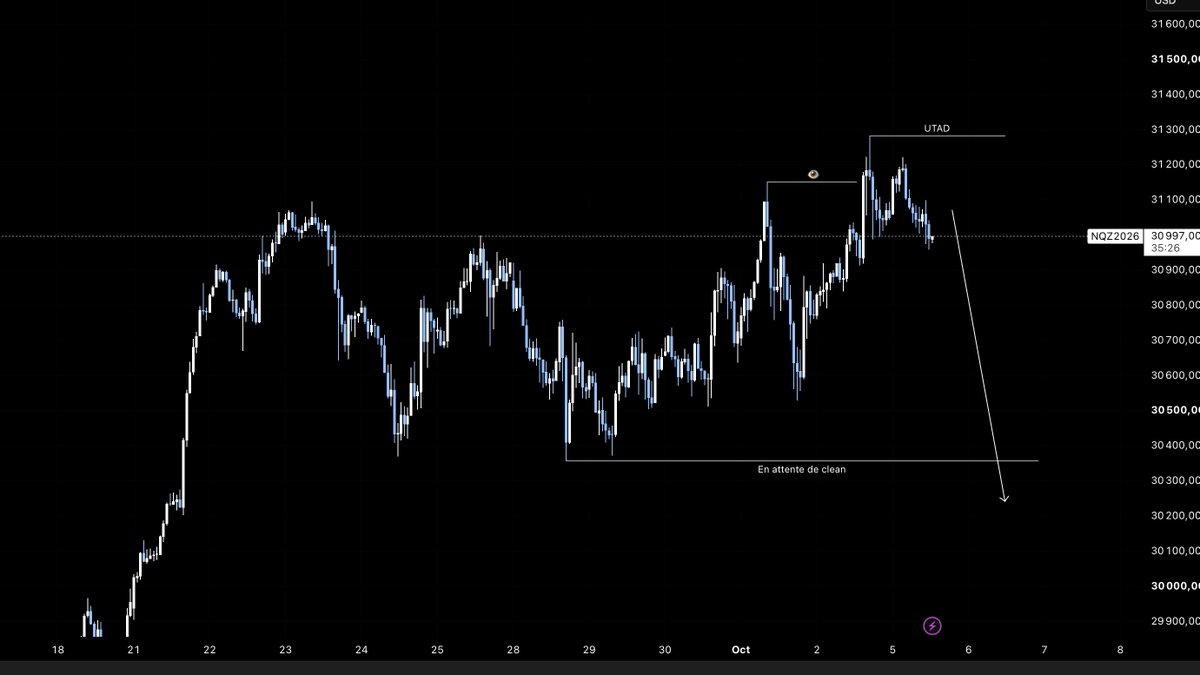
Concernant le NQ, on a eu notre montée qui correspondait bien avec les résultats des valeurs techs ces dernières semaines. A force d'enchainer les ATH sans force je m'attend à ce qu'enfin une correction arrive sur un moyen terme.
Stay safe !
ES - Long - 2.9 R
Position long sur le VWAP après un retest d'acheteur agressif aux 7774, je préfères couper plus tôt car la vision long ne me plaît pas énormément. Ça fait toujours plaisir de commencer la semaine sur une note positive.
A demain pour la session US !