Toto Caputo be like
✅Me echaron del laburo. Pero ya voy a conseguir otro.
✅Mi mujer me dejó. La estacionalidad no ayudó a la relación.
✅Volví a fumar después de tres años. Con esto reactivo el consumo.
✅Choqué el auto. Voy a darle más trabajo a los choferes de uber.
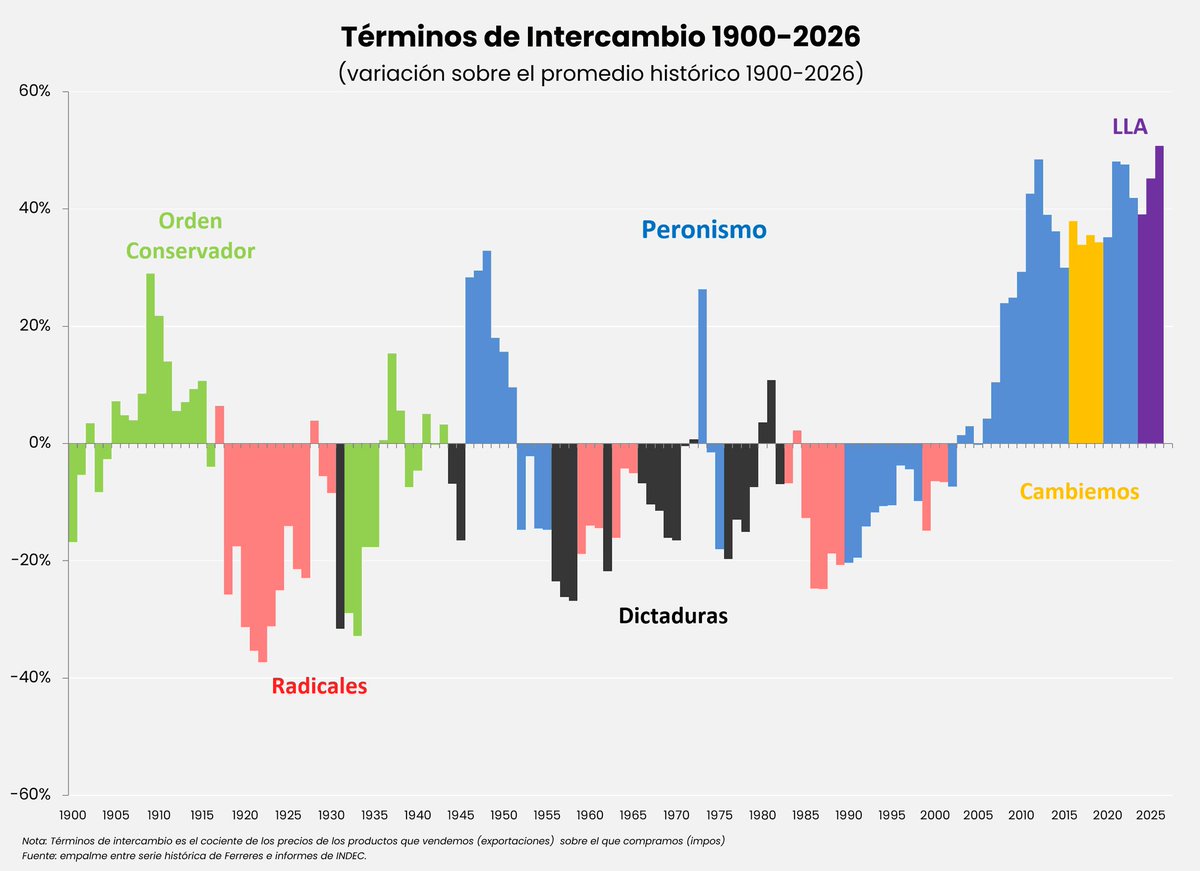
Otra lectura sobre este gráfico. Los términos de intercambio son extraordinariamente favorables desde principios de los 2000.
Pero desde 2011 la economía no crece. Tal vez, entonces, los TOT no sean tan relevantes para explicar crecimiento.
No hay nada más grande para un giga gil laburante que un viernes a esta hora. Entre este preciso momento y mañana a las 14 hs FLOTO. Pideme una bolsa yo te la daré, dame una tarjeta que quiero tomar.
Desde marzo el FX se viene moviendo dentro una banda que avanza al 2% mensual. Tasas, futuros y proyecciones del REM hacia fin de año anticipan que seguirá por ese sendero. Sobre este y otros temas discutimos en nuestro semanal #PanoramaGalicia
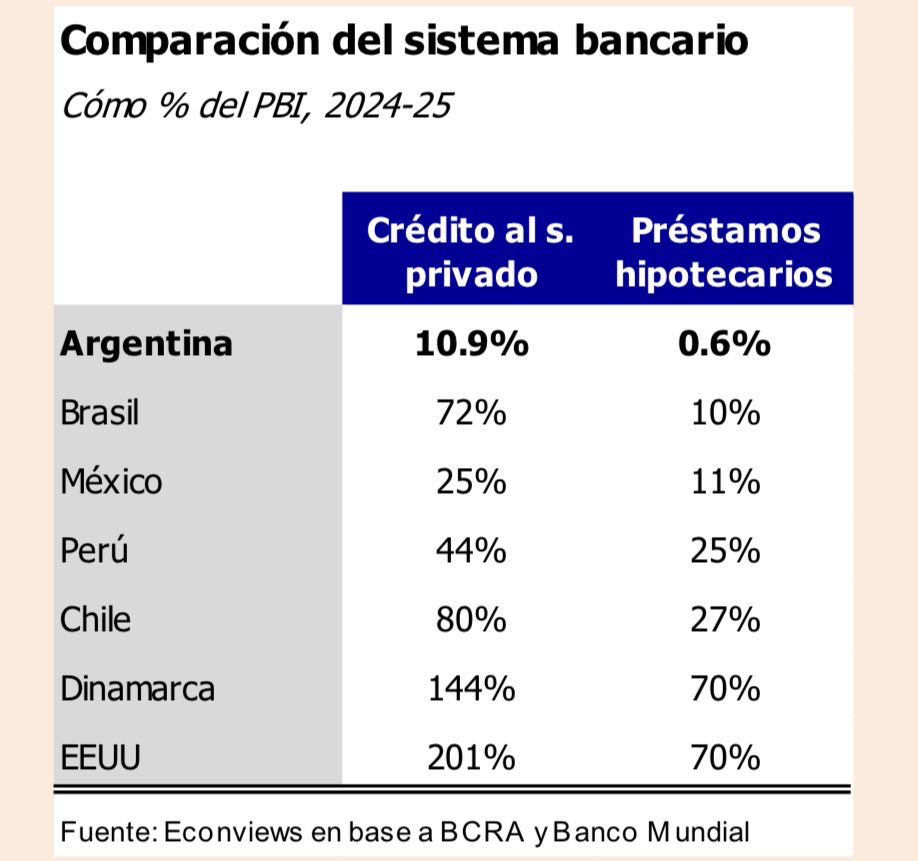
Somos la nada misma en términos de crédito privado/PBI.
Hace falta mucho más trabajo acá.
Les paso una comparación regional y del exterior.
Hay mucho potencial. Muchísimo.
- Caputo invierte el 2% del FGS a tasa real positiva con la condición de que den créditos hipotecarios
- Clarín: Caputo se timbea la plata de los jubilados
- Massa regala bonos del FGS al 20% de su valor nominal para afanarse la plata
- Clarín: jugada audaz de Sergito
Veo muchas carteras con 20, 30 o un arcoíris de empresas con la idea de que así no se pierden ninguna oportunidad o porque “todas son grandes empresas”.
Hay una estadística que muestra que a partir de aproximadamente 10-20 acciones, el beneficio adicional de diversificar se vuelve marginal.
*Diversification and the Reduction of Dispersion: An Empirical Analysis.
Después de esta cantidad, seguir sumando empresas reduce muy poco el riesgo, pero diluye el impacto de las mejores ideas.
Cuando concentras la cartera en unas pocas empresas, podés dedicar más tiempo a entender de verdad el negocio, las métricas y los riesgos reales.
Además, el resultado de acertar o equivocarte en una posición pesa de verdad y mueve la aguja.
Vamos con ejemplo:
Si mañana te levantas y $MELI se revalorizó un 100% y el resto de la cartera siguiera igual:
- En una cartera de 20 empresas, con un peso del 5%, el rendimiento generado para toda la cartera sería un +5%.
- En una cartera de 7 empresas, con un peso del 14%, el impacto es +14%.
- En una cartera de 5 empresas, con un peso del 20%, el impacto es de +20%.
Misma empresa. Misma suba. Pero obtenemos un impacto muy distinto.
La contracara es una mayor volatilidad.
Pero aunque muchos la ven como un riesgo, en mi opinión el riesgo real está en no entender lo que uno posee o diluir el capital en ideas promedio.
De qué sirve tener 20 empresas si, según el análisis propio, los rendimientos esperados son algo así:
- Empresa A 30%
- Empresa B 25%
- Empresa C 20%
- Empresa D 18%
- Empresa E 15%
- Empresa F 13%
- Empresa G 12%
- Empresa H 11%
- Empresa I 11%
- Empresa J 10%… y así hasta llegar al % y cantidad que quieran.
No sería mejor concentrar el capital en las primeras 5 o 7?
Seguramente alguna vez leyeron la frase de Warren Buffett: “La diversificación es protección contra la ignorancia. Tiene poco sentido si sabés lo que estás haciendo.”
Coincido 100%.
En mi caso estoy invertido actualmente en 4 empresas y solo porque estoy viendo una gran oportunidad en ellas y el rendimiento esperado es bastante superior al de las otras que analicé.
Si estas 4 convergieran al rendimiento de las siguientes, no me molestaría tener hasta 7 empresas.
*Aclaro que una cartera con 20 empresas en donde las primeras 5-7 posiciones tengan un peso del 50-70%, se la sigue considerando concentrada.