Trudno o lepszy dowód na brak profesjonalizmu instytucji państwa niż to, jak regulator potrafi pięknie rozegrać rynek w pare minut w trakcie sesji.
Środek notowań i wychodzi wspaniały wiceszef KNF na konferencji Parkietu i twierdzi, że niedługo dokonają „interwencji produktowej” dla kontraktów CFD. Skutek? Potrzeba było tylko kilku minut żeby XTB zanurkowało o prawie 19%.
Bez szczegółów, bez komunikatu, bez dokumentu. Jedno zdanie ze sceny i miliardy kapitalizacji mniej, niesamowite.
Żeby było jasne - CFD to nie jest inwestowanie. Według danych KNF w samym 2025 ludzie stracili na CFD ponad 2mld zł. Każda reklama, która zachęca ludzi do grania na dźwigni, robi giełdzie złą robotę. Tu się z KNF zgadzam.
Tylko oczywiście muszą to zrobic po swojemu – czyli jak zwykle źle.
Większość Polaków i tak uważa giełdę za kasyno. Jesteśmy lata świetlne za zachodnimi rynkami. Zamiast to zmieniać, regulator wychodzi w trakcie sesji i jednym zdaniem przecenia spółkę o kilkanaście procent. Kto na tym traci? Nie gracze na CFD, tylko zwykli akcjonariusze XTB, którzy kupili akcje rentownej spółki z GPW. Czyli dokładnie ci, którzy inwestują tak, jak powinni.
Chcecie zrobić porządek z CFD? Proszę bardzo. Opublikujcie konkretne zasady po sesji, w oficjalnym komunikacie, tak jak robią to regulatorzy na Zachodzie. A nie rzucajcie zapowiedzi ze sceny w godzinach handlu, gdy część rynku słyszy je pierwsza.
Bo na razie przekaz dla przeciętnego Kowalskiego jest prosty - giełda to kasyno, a jak już kupisz akcje, to przyjdzie Ci osoba która powinna pilnowac rynku i Ci przeceni je o kilkanaście procent jednym zdaniem. Komedia. Według KNF chyba najlepiej dalej trzymać pieniądze w skarpecie.
Czy ktoś @uknf wyciągnie z tego wnioski? Ośmieszacie Polską giełdę i Polski rynek.
$XTB
„Nie graj na dźwigni, bo Cię zmiecie z planszy”.
„Ulica jak zwykle wyczyszczona”.
„Chcesz wiedzieć, co kupuję? Wykup dostęp premium”.
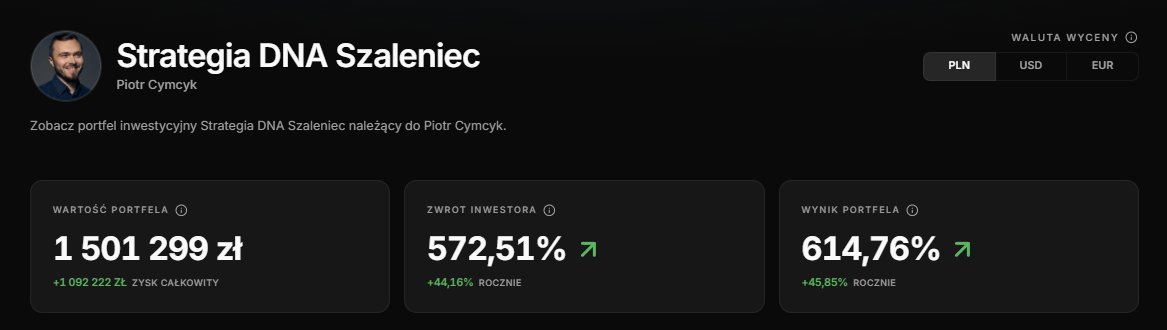
Łatwo śmiać się z ludzi czyszczonych przez lewar, kiedy prowadzi się portfel w aplikacji, w której margin call najwyraźniej nie istnieje. Szkoda tylko, że tak chętnie chwali się bajeczną stopą zwrotu, ale zapomina pokazać widzom, ile gotówki naprawdę wymaga utrzymanie takich pozycji.
Oto proszę państwa jak działa „kreatywna księgowość” pod płatną subskrypcję na przykładzie portfelu „Szaleńca” 🧵👇
Kupowanie za więcej niż ma się gotówki? Oczywiście.
Nie pokazywanie depozytów na otwartych kontraktach, żeby zmniejszyc wpłaty? Też na miejscu.
Aplikacja, która nie pokazuje margin calli i uzupełniania depozytów? Żaden problem.
Wszystkie trzy rzeczy na raz to już muszę przyznac, że niezłe combo. Żeby to były nieduże wartości, ale jak w szczytowym momencie brakuje w portfelu ponad 600 tysięcy, którego łączna wartośc to 1,6 mln zł budzi poważne wątpliwości czy te stopy zwrotu faktycznie takie „legendarne”.
Najlepsze wydarzyło się jednak moim zdaniem z końcem października.
W zaledwie dwie sesje same kontrakty w „Szaleńcu” wyparowały na 0.4 mln zł. Nie ma szans, żeby broker nie wymusił uzupełnienia depozytów. W innym przypadku częśc kontraktów na 100% zostałaby zamknięta.
Co wydarzyło się w portfelu Piotrasa po takim ciosie? Absolutnie nic.
Zero wpłat. Zero sprzedaży akcji. Zero zamkniętych kontraktów. Wszystkie pozycje przetrwały nietknięte. Ktokolwiek kto płaci za dostęp do tego portfela już dawno zostałby wycięty z rynku.
Chwalenie się wynikiem z dźwigni ma sens tylko wtedy, gdy pokazujesz ca��ość – także te kilkaset tysięcy złotych gotówki, bez których broker dawno zamknąłby pozycje. Ukrywanie tego kosztu we własnej aplikacji to zwykłe pompowanie stopy zwrotu pod publikę.
Niestety trzeba wybrac – (1) albo śmiejemy się z osób które wyczyściły się na dźwigni, (2) albo prowadzimy portfel który jest zmuszony do regularnych wpłat, żeby utrzymać depozyty i samemu nie wylecieć z rynku.
@Zawodinwestor @Marcin_Iwuc @ELITA_NA_JDG
„Nie graj na dźwigni, bo Cię zmiecie z planszy”.
„Ulica jak zwykle wyczyszczona”.
„Chcesz wiedzieć, co kupuję? Wykup dostęp premium”.
Łatwo śmiać się z ludzi czyszczonych przez lewar, kiedy prowadzi się portfel w aplikacji, w której margin call najwyraźniej nie istnieje. Szkoda tylko, że tak chętnie chwali się bajeczną stopą zwrotu, ale zapomina pokazać widzom, ile gotówki naprawdę wymaga utrzymanie takich pozycji.
Oto proszę państwa jak działa „kreatywna księgowość” pod płatną subskrypcję na przykładzie portfelu „Szaleńca” 🧵👇
Kupowanie za więcej niż ma się gotówki? Oczywiście.
Nie pokazywanie depozytów na otwartych kontraktach, żeby zmniejszyc wpłaty? Też na miejscu.
Aplikacja, która nie pokazuje margin calli i uzupełniania depozytów? Żaden problem.
Wszystkie trzy rzeczy na raz to już muszę przyznac, że niezłe combo. Żeby to były nieduże wartości, ale jak w szczytowym momencie brakuje w portfelu ponad 600 tysięcy, którego łączna wartośc to 1,6 mln zł budzi poważne wątpliwości czy te stopy zwrotu faktycznie takie „legendarne”.
Najlepsze wydarzyło się jednak moim zdaniem z końcem października.
W zaledwie dwie sesje same kontrakty w „Szaleńcu” wyparowały na 0.4 mln zł. Nie ma szans, żeby broker nie wymusił uzupełnienia depozytów. W innym przypadku częśc kontraktów na 100% zostałaby zamknięta.
Co wydarzyło się w portfelu Piotrasa po takim ciosie? Absolutnie nic.
Zero wpłat. Zero sprzedaży akcji. Zero zamkniętych kontraktów. Wszystkie pozycje przetrwały nietknięte. Ktokolwiek kto płaci za dostęp do tego portfela już dawno zostałby wycięty z rynku.
Chwalenie się wynikiem z dźwigni ma sens tylko wtedy, gdy pokazujesz całość – także te kilkaset tysięcy złotych gotówki, bez których broker dawno zamknąłby pozycje. Ukrywanie tego kosztu we własnej aplikacji to zwykłe pompowanie stopy zwrotu pod publikę.
Niestety trzeba wybrac – (1) albo śmiejemy się z osób które wyczyściły się na dźwigni, (2) albo prowadzimy portfel który jest zmuszony do regularnych wpłat, żeby utrzymać depozyty i samemu nie wylecieć z rynku.
@Zawodinwestor@Marcin_Iwuc@ELITA_NA_JDG
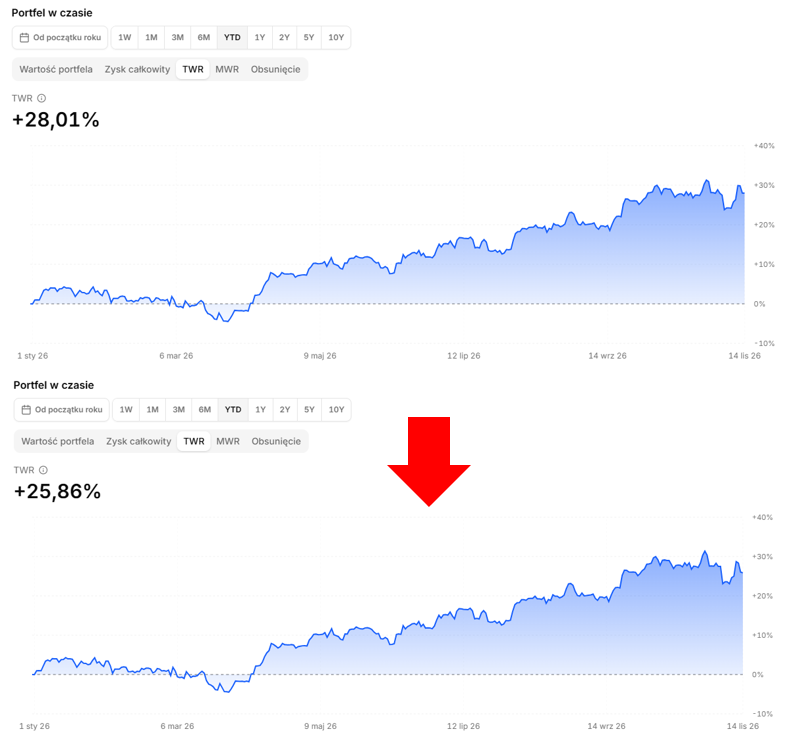
Dobra, co za czary, wrzuciłem w ChatGPT kwartalny publiczny portfel Cycola do zweryfikowania jego YTD TWRR +28% w PLN / 15% w USD na podstawie publicznie publikowanych na blogu alokacji i wyszło że się nie zgadza. Chatowi wyszło 21% w PLN / 10% w USD i wskazał że m. in. w deklarowanej alokacji było po 5% BTC i ETH a w fundstacie widać ~10% cash
I ktoś mi w komentarzach napisał że to nie ten portfel, więc sprawdziłem - i faktycznie, jest BTC i ETH, ale.... WYNIK SIĘ ZMIENIŁ! Słuchajcie no ja jestem stary i mam ADHD, ale aż tak...? Robiłem tego górnego screena godzinę temu, to się przelicza przez weekend? Cycu, chyba nie zmieniałbyś ręcznie alokacji po tym jak ktoś sprawdził, co...?
Anyways, ojebałem ChatGPT za pomyłkę, przeliczył wszystko jeszcze raz ale dalej: "Masz rację — wycofuję wcześniejszą uwagę o gotówce. Jednak dalej mój wynik jest niższy od prezentowanego o:
4,46 p.p. w PLN
3,42 p.p. w USD"
A poniżej spekulacja co do ��ródła rozjazdu:
"Najważniejszym problemem wydaje się mieszanie dwóch różnych momentów wyceny: wynik starego portfela jest podawany według ceny z dnia publikacji materiału, nowy portfel jest nabywany dopiero następnego dnia po cenie otwarcia.
W takim układzie ruch cenowy pomiędzy zamknięciem dnia publikacji a otwarciem kolejnej sesji może całkowicie zniknąć z historii wyników.
Najlepiej widać to przy przejściu Q3 → Q4. Między zamknięciem 14 października a otwarciem 15 października nastąpiły między innymi następujące zmiany:
WisdomTree US Quality Growth: około –3,4%,
VanEck Semiconductor: około –4,7%,
mWIG40TR: około –0,9%."
Kolejny odcinek naszej giełdowej telenoweli.
Według Reutersa Jensen miał nie jeden czy dwa romansy, a trzy (z kolejną pracownicą Nvidii). W takim tempie jak to wychodzi obstawiam, że tych romansów tam może być znacznie więcej, ale nie wszystkie wyjdą. Tymczasowym CEO został CFO Collete Kress.
Najlepsze w tym wszystkim, że podobno pracownicy (informacja jeszcze nie potwierdzona) zaczęli zbierać podpisy pod postulatem przywrócenia Huanga (pod pretekstem niekompetencji aktualnej rady). Jeśli rada odmówi, pracownicy mogą odejść do Terafab, projektu chipowego SpaceX. Według listu Musk „zapewnił”, że znajdzie się miejsce dla wszystkich pracowników Nvidii.
$NVDA
Fuzja Tesli i SpaceX nabiera realnych kształtów. Bloomberg donosi, że rozmowy przyspieszają, a oficjalny komunikat może pojawić się już w grudniu (choć w grze jest też poślizg na 2027).
Niby w obu spółkach zajmują się tym odpowiednie komitety, jako że z oczywistych względów Musk nie może brać w nich udziału. Natomiast nie oszukujmy się, Elon ma tak dużą władzę w obu firmach, że nikt mu nie będzię blokował fuzji, którą sam popiera.
Dla rynku kluczowy nie będzie więc sam fakt połączenia, ale wycena obu podmiotów przy dealu.
Pytanie, czy Musk dorzuci inwestorom solidną premię, czy jednak skończy się na zwykłej wymianie akcji (jak w przypadku Marvell-Lumentum) bez dużych fajerwerków?
$SPCX $TSLA
$NVDA kolejne -8% na post markecie bo wyszedł kolejny romans Jensena, tym razem z wiceprezes firmy (obrotny chłop).
Patrząc na brak oczywistego sukcesora i fakt że Jensen nie jest tylko CEO ale architektem całej firmy, nie wiem czy poważniej traktować news o odwołaniu przez radę nadzorczą czy to, że na Poly daje się aż 12% szans na to, że córka Jensena (Madison) miałaby go zastąpić w roli CEO. 😉
Oczywiście, że nie - staram się jedynie wyciągnąć wnioski z raportów (jak każdy z nas). Pytanie tylko czy faktycznie mogą to zrobić? Spółka to typowa firma asset heavy, to nie jest saas który może przestać inwestować i znacząco nie wpłynie to na biznes - wręcz przeciwnie.
W pierwszej kolejności muszą się wywiązać ze swoich umów, ryzyko kontraków leży praktycznie po ich stronie. OpenAI ma zapisane klauzule, która sprawia, że może się wycofać z kontraktu jeżeli Coreweave nie dostarczy mocy na czas.
Do tego dochodzi klauzula cross-default który sprawia, że problemy z istotnymi kontraktami są traktowane jako default i które z automatu przechodzą na resztę zobowiązań (i nagle bank może wymagać natychmiastowej spłaty znacznej części zadłużenia, przy aktualnych rezerwach? niemożliwe).
I dodatkowo ponad 35mld w leasingach, które są już podpisane i które trzeba będzie opłacać, nawet jak żadne GPU nie zostanie podpięte.
Zobaczymy co powie zarząd we wtorek, może rozwieje część wątpliwości, ale jak dla mnie, do tej pory nie dali żadnej przesłanki do jakiejkolwiek poprawy bilansu i długu.😄
Jestem świadom, że tym wpisem wbije kij w mrowisko wśród niektórych fanatyków Neocloudów, jako że to dziś jedna z ulubionych branż na finX. Wyprzedana moc, kontrakty między innymi z Microsoftem, OpenAI i Metą, Nvidia jako akcjonariusz. Wszystko to brzmi seksi, prawda?
‼️ Według Gartnera do 2030 ponad 80% neocloudów przestanie działać samodzielnie. Patrząc na core biznesu tych spółek, w pełni się z tym zgadzam. I uważam, że CoreWeave ($CRWV), największy z nich, będzie w tych 80%.
Nie dlatego, że brakuje mu klientów. CoreWeave ma 103,7 mld USD zakontraktowanych przychodów, wsparcie Nvidii i dostęp do mocy. Problem jest prostszy: kontrakty nie spłacają długu. Spłaca go gotówka. A tej gotówki spółka nie generuje na tyle, więc jest zmuszona pożyczać ją coraz drożej.
W tym wpisie skupiam się wyłącznie na ryzyku kredytowym - ile kosztuje dług, jakie warunki kredytowe mogą pociągnąć za spust, kiedy trzeba go spłacić, co wycenia rynek obligacji i dlaczego najwięksi klienci nie będą chcieli płacić CoreWeave marży w nieskończoność.
*Dane bilansowe na dzień 30.06.2026. Wyniki za Q3 spółka poda w tym tygodniu, 10.11.*
1⃣ Każdy nowy dolar długu jest droższy
Na 30.06 CoreWeave miało 35,6 mld USD długu, o 64% więcej niż pół roku wcześniej. Po wrześniowej emisji obligacji zamiennych to ok. 39,8 mld USD. Do tego 16,3 mld USD leasingów centrów danych w bilansie i 35,5 mld USD leasingów podpisanych, które jeszcze się nie zaczęły.
Dyrektor finansowy chwali się, że średni koszt długu spadł o ok. 300 pb. To prawda, ale tylko dzięki temu, że doszły tanie obligacje zamienne (płacone przyszłym rozwodnieniem akcjonariuszy) i jedna linia zabezpieczona kontraktem klienta z ratingiem inwestycyjnym. Koszt nowego długu, za który odpowiada sama CoreWeave, rośnie z każdą emisją:
🟡 Linie kredytowe pod GPU (DDTL): SOFR + 4,00% (VII.2025) → SOFR + 4,50% (V.2026) → SOFR + 5,50% (VIII.2026).
🟡 Obligacje senior: kupony 9,00–9,25% w 2025 → 9,625–9,75% w 2026.
🟡 Obligacje zamienne: kupon 1,75% → 2,875%, a cena zamiany na akcje spadła ze 119,60 do 97,85 USD.
Najciekawsze jest porównanie dwóch linii z tej samej rodziny. Linia zabezpieczona kontraktem klienta z ratingiem inwestycyjnym kosztuje SOFR + 2,25%. Linia z gwarancją samej CoreWeave kosztuje SOFR + 5,50%. Różnica 325 pb to cena, jaką rynek przypisuje ryzyku samej spółki. Banki chętnie pożyczają pod Microsoft. Pod CoreWeave już dużo drożej.
Efekt widzą wyniki. W Q2 2026 odsetki netto wyniosły 640 mln USD, czyli 25% przychodów. Skorygowany wynik operacyjny to 128 mln USD, a według standardów księgowych (GAAP) −49 mln USD. Odsetki są pięć razy większe niż to, co spółka zarabia nawet w wersji skorygowanej. Wynik operacyjny GAAP nie pokrył odsetek w żadnym kwartale od debiutu.
2⃣ Kowenanty - co może pociągnąć za spust⁉️
Kowenanty to warunki, które dłużnik musi spełniać przez cały okres kredytu. Jeśli je złamie, bank może zażądać natychmiastowej spłaty. W CoreWeave najważniejsze są cztery.
➡️ Wskaźnik pokrycia obsługi długu (DSCR) co najmniej 1,35x.
Gotówka z kontraktów w danej spółce celowej musi być o 35% większa niż raty i odsetki. Jeśli klient płaci później albo mniej, wskaźnik spada, a nadwyżka przestaje płynąć do spółki matki.
➡️ Cross-default, czyli efekt domina.
Niewypłacalność w jednej umowie kredytowej oznacza niewypłacalność w pozostałych. W obligacjach zamiennych z września próg to zaległość od 200 mln USD. Przy 35+ mld USD długu to bardzo niski próg. Jeden projekt może przewrócić całą strukturę.
➡️ Problem u klienta to problem CoreWeave.
Najnowsza linia DDTL 5.5 traktuje jako zdarzenie niewypłacalności „adverse events with respect to certain material contracts”. Jeśli duży klient zmieni warunki lub zrezygnuje, bank może żądać spłaty, nawet jeśli CoreWeave płaci raty na czas.
➡️ Pułapka capexu
Na to nakłada się umowa z OpenAI. W raportach spółki czytamy, że jeśli CoreWeave nie dostarczy mocy na czas, „OpenAI has the right to terminate all or a portion of the committed amount”.
Złożenie tych elementów daje pułapkę:
- Jeśli rynek długu się zamknie, CoreWeave musi ograniczyć inwestycje. ⬇️
- Jeśli ograniczy inwestycje, nie dostarczy mocy na czas.⬇️
- Jeśli nie dostarczy mocy, klient może wypowiedzieć umowę. ⬇️
- Jeśli klient wypowie umowę, uruchamia się klauzula o istotnych kontraktach i efekt domina w pozostałym długu. 🔴
CoreWeave nie ma bezpiecznej drogi wyhamowania. Musi inwestować dalej, a inwestować może tylko za nowy, coraz droższy kapitał.
3⃣ Ściana spłat
Według harmonogramu z 10-Q CoreWeave musi spłacić (dług plus leasingi):
- II połowa 2026: 5,4 mld USD
- 2027: 8,3 mld USD
- 2028: 6,7 mld USD
- 2030–2033: ok. 20,8 mld USD samych obligacji (senior i zamiennych)
Gotówka na 30.06: 5,5 mld USD. Wskaźnik płynności bieżącej: 0,46, czyli na każdego dolara zobowiązań krótkoterminowych spółka ma 46 centów aktywów obrotowych.
Sama ściana spłat nie byłaby problemem, gdyby biznes generował gotówkę. Ale:
W Q2 2026 przepływy operacyjne bez przedpłat klientów wyniosły −111 mln USD. Przedpłaty to nie zarobek, tylko zobowiązanie do dostarczenia usługi w przyszłości.
Capex na 2026 to 35–39 mld USD przy przychodach 12,4–13,2 mld USD.
Bez nowego finansowania brakuje od 0,3 do 4,9 mld USD. Dlatego we wrześniu pojawił się program sprzedaży akcji na rynku (ATM) na 35 mln akcji.
W 2027, nawet przy optymistycznej marży EBITDA ok. 60%, po odsetkach (3,8–4,3 mld USD) i ratach (6,2 mld USD) zostaje ok. 0,9–1,4 mld USD na inwestycje. Plan zakłada rozbudowę z 1,5 GW do 8 GW do 2030.
Gotówka z działalności wystarcza najwyżej na obsługę istniejącego długu. Każdy dolar wzrostu musi pochodzić z nowego długu, nowych akcji albo przedpłat. To model, który działa tylko przy stale otwartym rynku kapitałowym.
Jest też niedopasowanie terminów. Leasingi centrów danych trwają 7–16 lat, kontrakty z klientami ok. 5 lat. Jeśli klient nie przedłuży umowy, czynsz zostaje.
4⃣ Co wycenia rynek obligacji
Obligacje senior - cena ok. 79–83 centy za dolara, rentowność 14,1–15,6%. W połowie sierpnia obligacje 2031 dawały ok. 11,3%.
5-letni CDS (koszt ubezpieczenia od bankructwa): rekord 1 194,5 pb 15.10, pod koniec października nadal powyżej 1 100 pb. Dla porównania: w czerwcu było to ok. 450 pb.
Ratingi: S&P B+, Moody’s B1, czyli głęboko w strefie spekulacyjnej. S&P zakłada, że posiadacze obligacji niezabezpieczonych odzyskają w razie upadłości tylko 10–30%.
Z ceny CDS można policzyć, jakie prawdopodobieństwo bankructwa wycenia rynek. Przy założeniu odzysku 20–40% wychodzi ok. 50–63% w ciągu 5 lat. Więc tak naprawdę rynek kredytowy na ten moment traktuje CoreWeave jak rzut monetą.
5⃣ 3 500 pb - dlaczego klienci nie będą płacić tej marży wiecznie
Na konferencji wynikowej Amazona 29.10 Andy Jassy powiedział:
„Neoclouds are about 3,500 basis points worse in operating margin than if you long lease them.” ❗️
Czyli moc wynajęta od neocloudu daje marżę operacyjną o ok. 35 punktów procentowych niższą niż moc we własnym lub długoterminowo dzierżawionym centrum danych. Jassy mówił to o konkurencji jako, że AWS ma większość mocy własnej lub w długim leasingu, a gorsze marże mają ci, którzy opierają się na kolokacji i neocloudach.
Kto się na nich opiera? Największy klient CoreWeave. Microsoft to 36% przychodów spółki, a trzech największych klientów to 72%.
Te 3 500 pb to w praktyce marża, którą hyperscaler oddaje neocloudowi. Dziś musi ją oddawać, bo sam nie nadąża z budową mocy. Ale żaden zarząd nie zostawi takiej dziury w marży na stałe, jeśli tylko może ją zamknąć. Hyperscalerzy wydają setki miliardów dolarów rocznie właśnie po to, żeby mieć własną moc.
Dla CoreWeave to oznacza dwie rzeczy:
🅰️ Przy odnowieniu kontraktów hyperscaler będzie miał alternatywę: własną moc. Negocjacyjna przewaga przechodzi na stronę klienta.
🅱️ Dług i leasingi zostają. Leasingi na 7–16 lat, obligacje do 2033. Kontrakty z hyperscalerami trwają ok. 5 lat.
Neocloud jest dla hyperscalera mostem, a nie docelową architekturą. Problem w tym, że most jest finansowany długiem na dłużej, niż będzie potrzebny.
6⃣ Dlaczego uważam, że CoreWeave zniknie
🔴dług rośnie szybciej niż przychody, a każda nowa linia jest droższa,
🔴 89,5% długu obciąża spółkę matkę, a kowenanty łączą los całej spółki z każdym projektem i każdym dużym klientem,
🔴 odsetki to 25% przychodów i żaden kwartał nie pokrył ich z wyniku operacyjnego,
🔴 bez przedpłat klientów biznes nie generuje gotówki, a w 2027 do spłaty jest 8,3 mld USD,
🔴 rynek obligacji wycenia bankructwo jak rzut monetą,
🔴najwięksi klienci płacą CoreWeave 3 500 pb swojej marży i mają każdy powód, żeby to zmienić.
I jeszcze jedno.
Zróbcie sobie przysługę, wejdźcie na stronę CoreWeave - Investor Relations -> SEC Fillings i zobaczcie ile raportów spółka wypuściła o sprzedaży akcji. Jest ich więcej niż dni w roku.
Jeżeli zarząd sam jest sprzedającym na lewo i prawo to czemu my mielibyśmy być kupującymi?
Trzej założyciele sprzedali od IPO akcje za ok. 3,3 mld USD i nie kupili ani jednej. Prezes nazywa spadki kursu irracjonalnymi, ale insiderzy nie wykorzystali ich do zakupów. Zarząd, który buduje firmę na stale otwartym rynku długu i jednocześnie wyprzedaje własne akcje, nie zarządza ryzykiem. Przenosi je na akcjonariuszy i wierzycieli.
Precyzyjnie „zniknie” nie oznacza, że zniknie infrastruktura. GPU, centra danych i kontrakty ktoś przejmie. Tak było z Global Crossing czy Exodus w 2001. To dokładnie scenariusz o którym pisze Gartner - utrata samodzielności przez przejęcie, fuzję albo restrukturyzację długu. W każdym z tych wariantów wierzyciele wychodzą lepiej niż akcjonariusze.
$CRWV $AMZN $MSFT
"Ryzyka nie ma, póki ceny są rekordowe" - a tym samym spółka nie jest w stanie pokryć swojego ogromnego długu na poziomie operacyjnym. Jeżeli nie są w stanie teraz tego zrobić to czemu mieliby to zrobić jak hyperskalerzy zbudują swoje moce i ceny spadną? Na pewno nie w momencie jak kontrakty się skończą a leasingi trzeba będzie opłacać dalej.
Spółka może być w środku największego boomu, a to i tak nic nie zmieni jak jest nieumiejętnie zarządzana na każdym kroku.
Nie jest tajemnicą, że Elon Musk i Sam Altman nie przepadają za sobą i wbijają sobie szpile, gdzie się da. Musk właśnie wyprowadził kolejny cios, uderzając w głównego sponsora OpenAI - „SoftBank is defaulting on their turbine orders”. Pytanie tylko, czy to kolejna medialna zaczepka, czy sprawa jest poważniejsza – w połączeniu z ostatnią wyprzedażą, rynek zareagował jeszcze bardziej nerwowo - akcje SoftBanku zanurkowały w piątek o ponad 10% (od czerwcowego szczytu są już ok. 59% niżej).
Dlaczego akurat turbiny to ciekawy wątek? W skrócie turbiny gazowe są dziś wąskim gardłem budowy centrów danych, na które czeka się latami. Ich rezerwacja to jeden z pierwszych kroków w projekcie i najtańszy element, z którego można się wycofać. Problemy tutaj byłyby najwcześniejszym sygnałem ostrzegawczym, że projekt zwalnia – na długo przed ewentualnym cięciem zamówień na GPU.
Warto jednak oddzielić dwie rzeczy: dosłowny defaultoznacza niezapłaconą fakturę. Dziś slotów na turbiny brakuje i ustawia się po nie cały rynek. Firma z problemami raczej odsprzedałaby swoje miejsce w kolejce albo przesunęła harmonogram, niż po prostu przestała płacić. Dosłowny defaultbrzmi mało prawdopodobnie, wyjście z zamówień już bardziej.
Przede wszystkim trzeba jednak brać dużą poprawkę na to, kto jest autorem tych słów. To nie pierwsza taka zagrywka Muska – finansowanie Stargate podważa publicznie już od stycznia 2025 r., kiedy pisał, że nie mają zabezpieczonych pieniędzy. Ma w tym oczywisty interes: jego xAI i SpaceX walczą z projektem Altmana i SoftBanku o te same turbiny, prąd i klientów, więc samemu zależy mu na przejęciu jak największych dostaw. Na ten moment ani SoftBank, ani SB Energy, ani producenci turbin nie odpowiedzieli na ten zarzut.
Zaczepka Muska pada jednak na podatny grunt, bo w tle zbiera się więcej sygnałów ostrzegawczych wokół finansowania AI:
➡️CDS-y SoftBanku (koszt ubezpieczenia długu) wybiły na 4-letnie maksimum.
➡️ Oracle wysłał zawiadomienie o sile wyższej (force majeure) przy projekcie Stargate w Nowym Meksyku przez opóźnienia z gazociągiem.
➡️ Jeden z banków próbuje naraz sprzedać pakiet kredytów na centra danych za ok. 500 mln USD, w tym transzę powiązaną ze Stargate.
Także ostatnie obawy wokół AI odbijają się już nie tylko na wycenach akcji, ale i na rynku długu — kolejny case po obligacjach CoreWeave’a. Pytanie, czy reakcja rynku na słowa Muska jest uzasadniona, czy głównie emocjonalna?
$SPCX $SFTB.NE $ORCL
AppLovin ($APP) był w tym roku bezlitośnie bity przez rynek. Po tąpnięciu ze szczytów (kurs między szczytem a dołkiem prawie -70% ❗️) i słabszym Q2 inwestorzy postawili na spółce krzyżyk, wyceniając ją tak, jakby przed biznesem został już tylko jednocyfrowy wzrost. Wyniki za Q3 pokazały jednak, że to wciąż niesamowita maszyna do robienia pieniędzy – spółka dowiozła największy kwartalny przyrost przychodów w swojej historii (+261 mln USD kw/kw, przebijając górne widełki prognozy o 100 mln USD), a kurs wystrzelił po sesji o ponad 20% (w okolice 340 USD). ⬇️⬇️⬇️
Najważniejsze liczby za Q3 i prognoza na Q4:
• Przychody: 2,18 mld USD (+55% r/r, +13,6% kw/kw) – pierwsze przyspieszenie dynamiki rocznej od pięciu kwartałów.
• Skorygowana EBITDA: 1,84 mld USD (+59% r/r), co daje abstrakcyjną wręcz marżę EBITDA na poziomie 84,3% (+1,9 pp r/r). Z każdego dodatkowego dolara przychodu kwartał do kwartału aż 87 centów spłynęło bezpośrednio do EBITDA.
• Zysk netto i EPS: 1,44 mld USD (+72% r/r, marża netto 66%) oraz 4,30 USD rozwodnionego EPS (częściowo podbite o ok. 0,12 USD przez jednorazowe przeszacowanie udziałów w funduszach PE na 47 mln USD).
• FCF i buyback: wolne przepływy pieniężne wyniosły 1,42 mld USD (aż 65% przychodów zamienione w gotówkę). Całe 1,4 mld USD spółka od razu wydała na skup własnych akcji ( po średniej cenie ~339 USD), zmniejszając liczbę akcji ósmy kwartał z rzędu, i dorzuciła kolejne 3,2 mld USD do autoryzacji.
• Guidance na Q4: przychody 2,365–2,395 mld USD (+43–44% r/r, +8–10% kw/kw) oraz EBITDA 1,995–2,025 mld USD (marża ~84%).
Co najbardziej zaintrygowało mnie w wynikach:
1⃣ „Axon 3.0” jest wdrożony dopiero częściowo – a już dał taki skok
Główny powód euforii po sesji to jedno zdanie Adama Foroughi (CEO): rekordowy wynik w Q3 to efekt jedynie częściowego wdrożenia nowej generacji modeli AI (które pod względem złożoności porównał do przełomowego przejścia na Axon 2.0 w 2023 roku). Pełny rollout jest dopiero przed nimi, a nowa architektura pozwala trenować znacznie większe modele i daje dużo więcej pola do dalszej optymalizacji. Co więcej, mimo trenowania większych modeli na większych klastrach, dzięki optymalizacji po stronie inżynierów koszty centrów danych spadły z 12,4% do 11,0% przychodów.
2⃣ Gry mobilne wracają do żywych (+50% r/r), a e-commerce rośnie trzycyfrowo Rynek spisał już segment gier na powolne hamowanie w okolice 20–30% wzrostu z uwagi na efekt skali. Tymczasem dzięki nowej architekturze modelu reklamy w grach urosły w Q3 o prawie 50% r/r i to one odpowiadały za większość pobicia prognoz. Z kolei nowy segment konsumencki (e-commerce) rośnie trzycyfrowo r/r i dwucyfrowo kw/kw. Nowy model został zaprojektowany tak, żeby radzić sobie znacznie lepiej tam, gdzie danych o użytkownikach jest mało – czyli dokładnie przy nowych sklepach internetowych wchodzących na platformę.
3⃣ Głód danych i otwarta furtka pod przejęcia (powtórka z MoPub?)
Na callu padła bardzo ciekawa deklaracja - CEO przyznał wprost, że przy tak dużych modelach spółka „zawsze będzie wygłodniała danych” i rozważa przejęcia, które pozwolą jej hurtowo wciągnąć nowych reklamodawców e-commerce i ich dane transakcyjne do systemu. Jako wzór podał zakup platformy MoPub sprzed kilku lat (którą zamknęli w 90 dni, przenosząc wszystkich klientów na własny system), co według niego zaoszczędziło im dekadę pracy organicznej. Przy długu netto poniżej 0,1x EBITDA (3,17 mld USD gotówki wobec 3,52 mld USD długu) i docelowym lewarze ~1x EBITDA, AppLovin ma ok. 6–7 mld USD wolnej przestrzeni na taki ruch.
Gdzie są haczyki?
• Czarna skrzynka w e-commerce i nieprzewidywalność modeli 🔴
Mimo świetnej narracji, zarząd konsekwentnie odmawia podania jakichkolwiek twardych wskaźników (KPI) dla e-commerce – nie znamy jego udziału w przychodach, liczby klientów ani retencji. CEO mówi otwarcie: „musicie zgadywać sami, nie jesteśmy jeszcze na tym etapie stabilności”. Co więcej, sam przyznaje, że skoki wydajności modeli AI nie chodzą według kalendarza, a mniejsze sklepy wchodzące z samoobsługi bez wsparcia zespołu APP wciąż mają pod górkę (pełna automatyzacja dla małych sklepów to perspektywa kilku lat).
• Jedna aukcja i rosnące ceny dla gier 🔴
Skoro gry i sklepy e-commerce licytują w tej samej aukcji o uwagę tego samego użytkownika (gdzie pełnoekranowa reklama trwa średnio ponad 35 sekund), pojawia się pytanie o kanibalizację i inflację cen (CPM). Niektórzy deweloperzy gier z obawy przed wypychaniem przez budżety e-commerce zaczynają rozglądać się za konkurencją. Zarząd odpowiada, że wyższy CPM idzie w parze z wyższą konwersją, więc zwrot z reklamy (ROAS) dla klientów i tak rośnie.
• Rosnące koszty SBC i nowe pozwy w 10-Q 🔴
Koszty badań i rozwoju (R&D) skoczyły o 132% r/r (do 102 mln USD), co w niemal całości wynika ze skoku wynagrodzeń w akcjach (SBC w całej spółce urosło 2,5-krotnie r/r do 84 mln USD w kwartale). Dodatkowo w raporcie 10-Q pojawiła się informacja o nowym wrześniowym pozwie zbiorowym (i październikowym pozwie pochodnym) zarzucającym spółce wprowadzanie inwestorów w błąd między lutym a sierpniem 2026 co do tempa ulepszania modeli oraz harmonogramu narzędzi do generowania kreacji reklamowych.
Nawet po takim wystrzale po sesji (do ~336 USD), AppLovin wyceniany jest na ok. 20,5x tegorocznych zysków i zaledwie ~15,5x P/E na 2027 rok (zakładając deklarowane przez zarząd 30% wzrostu i dalszy skup akcji). Jak na biznes rosnący w tym roku o ponad 50% przy 66-procentowej marży netto, mnożnik wydaje się niezwykle niski. Wciąż okazja? Jak dla mnie wszystko poniżej 300 to świetna cena za tą spółkę.
$APP
Przejrzałem raport i zapis konferencji Aristy (ANET) za Q3 i wcale nie dziwię się, że kurs wystrzelił po sesji aż o 17% (w okolice 200 dolarów). W tym sezonie wynikowym rynek ma jedno proste kryterium: nagradza wyłącznie te spółki z łańcucha AI, które potrafią pokazać twarde liczby na 2027 rok – a Arista dowiozła tu najmocniejszą prognozę w swojej historii. ⬇️⬇️⬇️
Prognoza na 2027
➡️Zamiast czekać do początku przyszłego roku, Jayshree Ullal (CEO) od razu podała, że w 2027 roku przychody Aristy urosną o 38–40% r/r, do ok. 18,5 mld USD (przy utrzymaniu niemal 50-procentowej marży operacyjnej). To najwcześniejsza i jednocześnie najmocniejsza prognoza roczna w historii tej firmy. Głównym motorem mają być sieci pod klastry AI (AI fabrics), które w przyszłym roku podwoją się do ok. 7 mld USD, a swoje dorzuci też segment kampusowy (+60% r/r do ok. 2 mld USD).
➡️ Co dla mnie najciekawsze – całe te 18,5 mld USD opiera się wciąż głównie na łączeniu szaf serwerowych między sobą (scale-out). Prawdziwa opcja wzrostowa, czyli wejście z przełącznikami Ethernet bezpośrednio do środka szaf (scale-up, nad którym pracują https://t.co/SK92jeoO2G. przy układach AMD Helios, Microsoft Maia, Meta MTIA i z Qualcommem), w 2027 roku będzie dopiero w fazie testów, a masowa produkcja i przychody ruszą w 2028 roku.
Jak wyglądały same liczby za Q3 i prognoza na końcówkę 2026:
• Przychody Q3: 3,66 mld USD (+58,5% r/r – najszybsze tempo wzrostu od IPO), spokojnie przebijając własne prognozy spółki (3,3 mld USD).
• Rentowność i EPS (non-GAAP): marża brutto 64,0% (wobec 65,2% rok temu), marża operacyjna 49,1%, a EPS 1,20 USD.
• Q4 i cały 2026: na czwarty kwartał spółka zakłada 3,9–4,0 mld USD przychodu (+8% kw/kw), marżę brutto 63–64% i EPS 1,26–1,30 USD. Cały 2026 rok został podniesiony już czwarty raz z rzędu – do ok. 13,3 mld USD (+48% r/r).
„Popyt stał się problemem czysto fizycznym” – i trzy rzeczy, które warto mieć z tyłu głowy: Na callu padło świetne zdanie od CEO: „you are turning demand into a physics problem”. Popyt jest, ale trzeba go fizycznie wyprodukować i spiąć u klienta. Żeby nie zostać z pustymi rękami, Arista ostro kontraktuje komponenty (w tym drożejącą pamięć) – zobowiązania zakupowe u dostawców skoczyły w jeden kwartał z 9,7 mld do 11,4 mld USD i w Q4 pójdą jeszcze wyżej (stąd też presja na marże brutto).
Na co warto uważać w kolejnych kwartałach:
1⃣ Płaskie przychody odroczone (deferred revenue): Saldo zatrzymało się w tym kwartale w okolicach 6,8 mld USD, o co od razu dopytywali analitycy. Zarząd tłumaczy to czasem potrzebnym na fizyczny odbiór i akceptację wielkich klastrów u klientów i zapewnia, że na koniec roku saldo będzie wyższe niż rok temu.
2⃣ Koszt pamięci zjada część marży brutto: O ile na poziomie operacyjnym działa potężna dźwignia (49% marży), o tyle marża brutto lekko schodzi w dół przez inflację cen komponentów i większy udział dostaw dla hyperscalerów (z 65,2% rok temu do 64% dziś i 62–64% zakładanych na 2027 rok).
3⃣ Skromny Q4 na papierze: Wzrost o +8% kw/kw w prognozie na Q4 (po skoku o +20,5% w Q3) wygląda ostrożnie, ale znając historię Aristy (cztery podwyżki prognoz w tym roku), rynek uznał to po prostu za typową poduszkę bezpieczeństwa zarządu.
Wyniki i prognoza ANET potwierdzają, że wąskim gardłem w sieciach pod AI pozostaje podaż komponentów, a nie popyt. Utrzymanie 49% marży operacyjnej przy 40-procentowym wzroście przychodów w 2027 roku broni się samo. Macie ANET u siebie w portfelu, czy rozgrywacie infrastrukturę sieciową przez inne spółki?
$ANET
AMD po wynikach za Q3. Zamiast klasycznego rozbierania każdego segmentu na czynniki pierwsze, skupię się na tym, co na konferencji nakręciło rynek (kurs +7–8% po sesji) – oraz na kilku rzeczach z bilansu, o których zarząd wolał mówić nieco ciszej. ⬇️⬇️⬇️
Szybki rzut oka na najważniejsze liczby z Q3 i prognozę na Q4:
• Przychody Q3: 13,38 mld USD (+45% r/r) wobec 13,11 mld USD konsensusu. Samo Data Center urosło o 97% r/r do 8,55 mld USD (marża operacyjna segmentu skoczyła z 25% do 34%). 🟢
• Marże i EPS (non-GAAP): marża brutto 56% (+2 pp r/r), marża operacyjna 29% (+5 pp r/r), a EPS wyniósł 2,09 USD (+74% r/r vs 1,94 USD oczekiwane). 🟢
• Guidance na Q4: 17,0 mld USD przychodu (+27% kw/kw, +66% r/r) – wyraźnie powyżej oczekiwań rynku (16,29 mld USD). Data Center ma urosnąć o kolejne ~50% kw/kw (do ok. 12,8 mld USD, co da już 75% przychodów całej spółki), a marża brutto ma wynieść ok. 55%. 🟢
Co najbardziej zaintrygowało mnie na samym callu:
1⃣ Pierwsza twarda liczba na 2027 rok
Lisa Su wyłożyła karty na stół odnośnie przyszłego roku: AMD spodziewa się wzrostu przychodów w 2027 roku o ponad 80% r/r (czyli wyjścia w okolice 94 mld USD wobec ~89 mld USD konsensusu). To ponad dwukrotnie szybciej, niż zakładał długoterminowy model finansowy spółki z listopada. Co ciekawe, nie ciągną tego wyłącznie akceleratory AI (które mają urosnąć „znacznie ponad 2x”) – sprzedaż serwerowych procesorów CPU (EPYC) ma się w przyszłym roku podwoić (jeszcze 90 dni temu mówiono o +70%). Do tego już w Q4 po raz pierwszy w historii przychody z układów GPU w Data Center wyprzedzą w dolarach procesory serwerowe dzięki rampowi MI455X i całych szaf Helios.
2⃣ Popyt przewyższa podaż, a na rynku PC szykuje się tąpnięcie
Zarząd otwarcie przyznał, że prognoza na 2027 rok jest ograniczona wyłącznie tym, ile wafli, pamięci HBM i zaawansowanego pakowania udało im się zabezpieczyć u dostawców – sam popyt od klientów jest jeszcze wyższy. Jednocześnie padła prognoza dla rynku konsumenckiego - przez drożejące pamięci i komponenty, które podbijają ceny komputerów, AMD zakłada w 2027 roku dwucyfrowy spadek sprzedaży sztuk na rynku PC (w samym Q4 segmenty Client i Gaming mają spaść o ponad 20% kw/kw). Dla AMD nie jest to jednak dramat, bo łańcuch dostaw między PC a Data Center jest wymienny, więc spółka po prostu przekierowuje moce produkcyjne na wysokomarżowe serwery.
Gdzie są haczyki?
• Załamanie FCF i rosnący dług
Przy zysku netto non-GAAP na poziomie 3,47 mld USD, spółka wygenerowała w Q3 zaledwie 554 mln USD wolnej gotówki (-64% r/r, tylko 16% konwersji). Całą gotówkę pochłania budowa kapitału obrotowego pod przyszłoroczny skok: zapasy urosły w jeden kwartał o 3 mld USD (do 11,5 mld USD), a należności o 1,9 mld USD. Żeby sfinansować ten bufor oraz przedpłaty u dostawców, AMD wyemitowało w sierpniu nowy dług, zwiększając zadłużenie z 3,2 do 7,1 mld USD.
• Brak deklaracji dla marży brutto na 2027
Analitycy dwukrotnie pytali CFO, czy poziom 55% z prognozy na Q4 to już „dno” marży brutto na przyszły rok. Odpowiedź brzmiała wprost: „na ten moment nie mam takiej widoczności”. Szafy serwerowe i układy GPU mają niższą marżę niż procesory EPYC, więc wraz ze wzrostem ich udziału (oraz drożejącą pamięcią HBM, której koszty AMD stara się dzielić z klientami) marża brutto w 2027 może zejść bliżej 54–55%. Ratunkiem dla wyniku netto będzie jednak dźwignia operacyjna – koszty operacyjne (OpEx) mają rosnąć o mniej niż połowę tempa przychodów.
• Ukryty rachunek za warranty dla OpenAI i finansowanie ekosystemu
W wyniku GAAP pojawił się już odpis 1,1 mld USD (0,66 USD na akcję) z tytułu wyceny warrantów przyznanych klientom, który w kolejnych kwartałach ma jeszcze rosnąć. Sama umowa z OpenAI zakłada wydanie warrantów na maksymalnie 160 mln akcji (ok. 9,6% rozwodnienia), które zaczną wchodzić do liczby akcji w 2027 roku wraz z postępem wdrożeń. Do tego Lisa Su przyznała między wierszami, że AMD „selektywnie inwestuje” razem z głównymi partnerami (szafy Helios mają 5 wiodących odbiorców: OpenAI, Meta, Microsoft, Anthropic, Oracle) w przygotowanie infrastruktury na kolejne lata, co widać po skoku pozycji „inne aktywa długoterminowe” w bilansie z 5,45 do 10,02 mld USD od początku roku.
Przeliczając nową prognozę (+80% przychodów i niższą dynamikę OpExu) na przyszłoroczny zysk, AMD idzie w stronę 16–17 USD EPS w 2027 roku przed rozwodnieniem z warrantów lub ok. 14,6–15,8 USD przy pełnym wliczeniu akcji dla OpenAI (wobec 15,76 USD konsensusu przed wynikami). Przy kursie posesyjnym daje to wycenę rzędu 31–35x przyszłorocznych zysków. Wzrost skali biznesu robi ogromne wrażenie, ale w 2027 roku kluczowe dla kursu będzie to, ile z tych 94 mld USD przychodu zostanie w marży i realnej gotówce.
$AMD
🤯 69,8 mld USD do zapłaty za moc i infrastrukturę vs 67,8 mld USD przychodu run-rate za Q3.
Wpadła właśnie aktualizacja S-1 od Anthropica o liczby z ostatniego kwartału, także zapraszam do szybkiego podsumowania. https://t.co/5Ud1agiIJZ
Głośno ostatnio o potencjalnym merge'u między Marvellem ($MRVL) a Lumentum ($LITE) za ponad 80–90 mld USD. Pytanie tylko, po co Marvellowi ten ruch i w jaki sposób chcą oni to w ogóle sfinalizować.
W skrócie: Marvell kupuje Lumentum, bo ratuje swój główny silnik wzrostu (centra danych to dziś 79% jego przychodów). W obecnej architekturze modułów wtykowych (800G/1.6T) sygnał idzie ścieżką:
układ ASIC → procesor DSP Marvella → laser EML od Lumentum.
Problem w tym, że w nowej architekturze sieci AI (optyka zintegrowana CPO/LPO) osobny układ DSP całkowicie wypada z równania. Silnik fotoniczny ląduje bezpośrednio przy układzie ASIC (dlatego Marvell przejął wcześniej Celestial AI), a w torze zostają zewnętrzny laser mocy oparty na fosforku indu (InP) oraz przełącznik optyczny (OCS) – w których Lumentum (razem z Coherent) ma rynkowy duopol. Kto ma zarówno krzem, jak i lasery InP, ten kontroluje najwęższe gardło optyki i sprzedaje hiperskalerom cały podsystem. Marvell chce więc uniknąć sytuacji, w której jego procesory DSP zostaną skanibalizowane, a on sam zostanie na łasce zewnętrznych dostawców laserów.
Według przecieków z CNBC transakcja ma być opłacona w 100% akcjami (all-stock) i bez dużej premii. I właśnie brak premii zdziwił dużą częśc osób bo mówimy o spółce która rośnie ~100% QoQ:
1⃣ Po pierwsze, Lumentum urosło już 5x od rocznego dołka i przed plotkami handlowało na kosmicznym ~71x P/E (oraz 23x P/S) – niemal identycznie jak Marvell (~67x P/E). Jakakolwiek premia jest już po prostu w cenie.
2⃣ Po drugie, przy wymianie wyłącznie za akcje dotychczasowi właściciele LITE dostaną ok. 30% połączonej firmy. Gdyby Marvell musiał dopłacić 25–30% premii, wyemitowałby tyle nowych akcji, że rozwodniłby zysk na akcję (EPS) o 5–8% i uderzył w wartość papierów, które akcjonariusze LITE właśnie dostają. Nie ma tu kupna za gotówkę, gdzie te premię za „wykup” są zwykle wyższe.
3⃣ Po trzecie – cykl. Lasery Lumentum są dziś wyprzedane do 2029 roku, a marża brutto wystrzeliła w rok z 38% na 50%. Zarząd LITE (który od maja sprzedał prywatnie akcje za 129 mln USD przy zerowych zakupach) doskonale jednak wie, że cały rynek buduje teraz nowe fabryki. Za 1,5–2 lata podaż dogoni popyt, a marże na laserach spadną. Fuzja pozwala im „zamrozić” wycenę na historycznej górce cyklu i wymienić ją na udział w zdywersyfikowanym gigancie.
Normalnie przy przejęciach duży gracz spada, a mały rośnie. Tutaj po przeciekach Marvell oberwał o 22%, ale Lumentum (po pierwszym wystrzale po sesji) też spadło o 8%. Skoro zakup jest w 100% za akcje i bez dużej premii, wycena Lumentum staje się zakładnikiem kursu Marvella. Gdy załamuje się kurs przejmującego, automatycznie spada wartość oferty dla przejmowanego. Gdyby dziś ogłoszono sztywny parytet wymiany np. 4 akcje MRVL za 1 LITE, to po uwzględnieniu dyskonta dla arbitrażystów (za czas i ryzyko blokady), kurs Lumentum musiałby spaść z obecnych ~842 USD w okolice 700 USD. Dopóki nie znamy dokładnego przelicznika, oba kursy będą pod presją.
🔴Główne ryzyka strategiczne i operacyjne:
• Konflikt z własnymi klientami: Lumentum oprócz samych laserów produkuje też gotowe moduły optyczne, czym bezpośrednio konkuruje z największymi klientami Marvella kupującymi układy DSP. Ci z obawy o faworyzowanie własnego działu mogą przenieść zamówienia do Broadcoma lub Credo.
• Koniec lekkiego modelu fabless: Marvell zlecał dotąd produkcję w TSMC i cieszył się wysoką marżą brutto (~59%). Teraz bierze na bilans pięć kapitałochłonnych fabryk Lumentum, co na starcie obniży skonsolidowaną marżę brutto o ponad 2 pp i narazi grupę na wysokie koszty stałe, gdy cykl w optyce zawróci.
• Regulatorzy (Chiny) i głosowanie: Połączenie dominującego gracza w DSP z jednym z dwóch głównych dostawców laserów InP na świecie to niemal gwarantowane, długie postępowanie chińskiego urzędu antymonopolowego, który w przeszłości blokował już podobne fuzje. Do tego przy emisji zwiększającej liczbę akcji Marvella o ponad 40% zgodę muszą wyrazić akcjonariusze obu spółek.
Widzę tu oczywiście sporo znaków zapytania i ryzyk związanych z integracją oraz regulacjami, ale jeśli ten deal dojdzie do skutku, Marvell zyska unikalną pozycję, dorzucając wąskie gardło w optyce AI do własnego bilansu.
$MRVL $LITE
ServiceNow (NOW) po wynikach za Q3. Nie miałem czasu usiąśc przez wyniki spółek z Mag7, także dopiero teraz wpada wpis na ten temat.
W skrócie reakcja powynikowa była najgorszą sesją od debiutu w 2012 roku, mimo że mogłoby się wydawac, że sam kwartał wygląda poprawnie. Niestety im głębiej widac pare rys w raporcie (chociaż ta przecena wydaje mi się grubo przesadzona). ⬇️⬇️⬇️
Najważniejsze liczby za Q3:
1⃣ Przychody: 4,11 mld USD (+20,5% r/r vs 4,09 mld USD konsensusu), z czego subskrypcje to 3,99 mld USD (+20,5% w stałej walucie). Operacyjnie spółka pobiła własną prognozę o zaledwie 8 mln USD, a podwyżka całorocznego guidance'u to wyłącznie zasługa kursów walut.
2⃣ cRPO (przychody z podpisanych umów do rozpoznania w 12 miesięcy): 13,65 mld USD (+21% r/r w stałej walucie).
3⃣ Marże non-GAAP: marża brutto na subskrypcjach spadła z 83,0% rok temu do 80,0% (a na usługach wdrożeniowych zjechała z +11% do -20%). Marża operacyjna wyniosła 32,5% (-1 pp r/r).
4⃣ EPS non-GAAP: 1,00 USD vs 1,02 USD oczekiwane (na poziomie GAAP spadek z 0,48 do 0,27 USD). Pudło na zysku na akcję to bezpośredni efekt odsetek od długu zaciągniętego na przejęcie Armis.
5⃣ FCF: 822 mln USD (marża FCF 20%).
Punktem zapalnym, który uruchomił wyprzedaż, jest prognoza cRPO na Q4. Po +21% w Q3 zarząd zakłada wyhamowanie w czwartym kwartale do +18,5% r/r (w stałej walucie). Co ważniejsze – aż 1,75 pp z tego wzrostu daje przejęty Armis. Organicznie zostaje więc zaledwie ok. 16,75% (lub ok. 17,5% po korektach sugerowanych przez CFO). W ujęciu dolarowym przyrost cRPO w Q4 ma być tylko o 5% wyższy niż rok temu, mimo dołożenia do bilansu dużej akwizycji.
Coraz większa część wzrostu ServiceNow jest po prostu kupowana na rynku. W niecały rok spółka wydała na przejęcia ok. 11,8 mld USD – kupiła Moveworks (2,4 mld USD), Veza (1,2 mld USD), Armis (7,6 mld USD w gotówce, płacąc słono, bo ok. 31x przychodów) oraz pięć mniejszych podmiotów. Całkowicie zmieniło to profil bilansu: rok temu NOW miało ok. 8,2 mld USD gotówki netto, a dziś ma ok. 0,56 mld USD długu netto, podczas gdy goodwill i wartości niematerialne stanowią już blisko 43% wszystkich aktywów. Mam spore wątpliwości, czy tak dużą liczbę akwizycji naraz uda się gładko zintegrować. Efekt bazy z przejęcia Armis wygaśnie w połowie 2027 roku i dopiero wtedy zobaczymy, ile wzrostu spółka generuje własnymi siłami.
Na konferencji zarząd zamiast uspokoic inwestorów to dolał oliwy do ognia. Dwukrotnie analitycy zapytali ich o ramy na 2027 rok i dwa razy odbili się od ściany. Zamiast jakichkolwiek liczb o przychodach, cRPO czy marży, padły jedynie ogólnikowe hasła o „prawdziwym przyspieszeniu w 2027” i „drodze do Rule of 60” . W otoczeniu, w którym rynek boi się wpływu AI na tradycyjne licencje SaaS, a organiczne cRPO zjechało w okolice 17%, brak twardych deklaracji został odczytany krótko: zarząd nie ma na razie liczb, którymi mógłby obronić starą wycenę.
Co ważne, sam rdzeń biznesu i relacje z dużymi klientami wciąż stoją bardzo mocno:
• Wskaźnik odnowień umów (renewal rate) trzyma poziom 98%.
• Liczba klientów płacących ponad 5 mln USD rocznie urosła o 23% r/r.
• 19 z 20 największych nowych kontraktów w kwartale obejmowało 6 lub więcej produktów.
Klienci zostają w ekosystemie i dokupują kolejne moduły, ale najwyraźniej już nie w takim tempie, żeby utrzymać organiczne 20%+ wzrostu bez posiłkowania się przejęciami i dopłacaniem do wdrożeń usługowych.
Mimo tych wszystkich zastrzeżeń, ta jednodniowa przecena o 26% jest delikatnym przereagowaniem. Rynek ukarał spółkę jakby z kwartału na kwartał straciła 1/3 klientów. Żeby jednak obronić tezę o powrocie do wzrostów, potrzebne są konkrety o 2027 roku, a nie same obietnice. W listopadzie i grudniu spółka pojawia się na paru konferencjach, gdzie może paśc troche więcej konkretów przed wejściem w nowy rok, żeby uspokoic inwestorów, zobaczymy co powiedzą...
$NOW
Ciekawostka odnośnie calla Amazona $AMZN
Tłumacząc przewagę kosztową AWS, CEO rzucił bardzo konkretną liczbę – wynajem mocy od zewnętrznych neocloudów daje marżę operacyjną o ok. 35 punktów procentowych (3500 pb) gorszą niż własne lub długoterminowo leasingowane centra danych.
Ciekawy punkt odniesienia dla naszych ukochanych neocloudów oraz do faktu, że Google sam musiał zacząć podnajmować serwery na zewnątrz pod koniec Q3.
Co ciekawe sam Amazon też ruszy ze sprzedażą swoich chipów Trainium poza AWS, ale dopiero pod koniec 2027 roku – Jassy zaznaczył wprost (przy okazji pięknie wbijając szpilę w Google'a), że sprzedaż chipów na zewnątrz daje szybki przychód jednorazowy, ale trzymanie ich we własnej chmurze generuje w ciągu 5–6 lat znacznie więcej gotówki.
Dodatkowo Jassy dał rynkowi coś, czego nie dał Alphabet - twardą deklarację, że AWS będzie rósł w tempie ponad 40% rocznie zarówno w 2027, jak i w 2028 roku, a w perspektywie 5–10 lat może stać się biznesem o przychodach rzędu 1 bln USD rocznie. Backlog chmury to już 578 mld USD, a największe bloki mocy klienci rezerwują dziś z wyprzedzeniem na lata 2027–2029.
Oczywiście rynek widzi swoje i znowu zamiast na faktyczny popyt zaczął patrzec na rachunek
1⃣ Brak ceny za 2027 i ciągłe pytania o zwrot z inwestycji. W samym Q3 gotówkowy CapEx wyniósł 75,9 mld USD, a wolne przepływy zanurkowały do −33,5 mld USD w kwartale (−42,4 mld USD za ostatnie 12 miesięcy). Gdy analitycy zapytali wprost, ile będzie kosztować dowiezienie tych >40% wzrostu AWS, Jassy odpowiedział tylko, że to „okazja raz w życiu”, spółkę „stać na ten plan”, a wydatki w 2027 będą „znacznie wyższe” — bez podania żadnej liczby. CFO dodał, że szybki wzrost AI krótkoterminowo rozwadnia marżę całego AWS.
2⃣ Rosnący dług. Skoro FCF jest głęboko pod kreską, Amazon finansuje rozbudowę długiem. Przez 9 miesięcy tego roku dług długoterminowy skoczył z 65,6 mld do 173,1 mld USD, a kwartalne koszty odsetkowe urosły w rok ponad trzykrotnie (do 1,69 mld USD).
3⃣ Słabszy guidance na Q4. Środek prognozy zysku operacyjnego (31 mld USD) wypadł poniżej oczekiwań rynku (~33 mld USD). Zarząd zrzucił to na opóźnienie w księgowym kapitalizowaniu kosztów projektu satelitarnego Amazon Leo oraz wyższe ceny paliw.
Kolejny big tech i kolejny raz rynek mówi „sprawdzam” i czeka na moment, w którym te setki miliardów dolarów wlewane w AI zaczną znów przekładać się na twardą gotówkę.
$AMZN