MacroHub’a hoş geldiniz.
Turkey Data Monitor ekonomi ekibinin yıllara dayanan bilgi birikimi, artık daha modern ve kullanıcı dostu bir deneyimle MacroHub çatısı altında.
Türkiye makroekonomisine dair kapsamlı veri setleri, analizler ve uzman yorumları artık web tabanlı yeni platformumuz üzerinden her yerden erişilebilir.
🔗 https://t.co/2pBQDcwMYi
Diğer yandan, gelecek üç aya ilişkin beklentilerde, üretim hacmi ve ihracat siparişlerinde artış bekleyenlerin ağırlığı bir önceki aya göre azaldı. Özellikle ihracat siparişlerindeki zayıflama daha belirgin oldu. Buna karşılık, iç piyasa siparişlerine yönelik beklentiler belirgin şekilde güçlendi.
TCMB İktisadi Yönelim Anketi’ne göre, imalat sanayi firmalarının son üç aya ilişkin değerlendirmelerinde üretim hacmindeki artış eğilimi Eylül’de güçlendi. İç piyasa siparişleri yeniden artış yönüne dönerken, ihracat siparişlerinde belirgin bir zayıflama görüldü ve denge negatife geçti.
Kapasite Kullanım Oranı (mevsimsellikten arındırılmış), iki aylık gerilemenin ardından Eylül ayında 0,6 puan artarak %74,1’e yükseldi ve sınırlı bir toparlanma kaydetti. Buna rağmen, ikinci çeyrekte ortalama %74,1 olan kapasite kullanım oranı üçüncü çeyrekte %73,8’e geriledi.
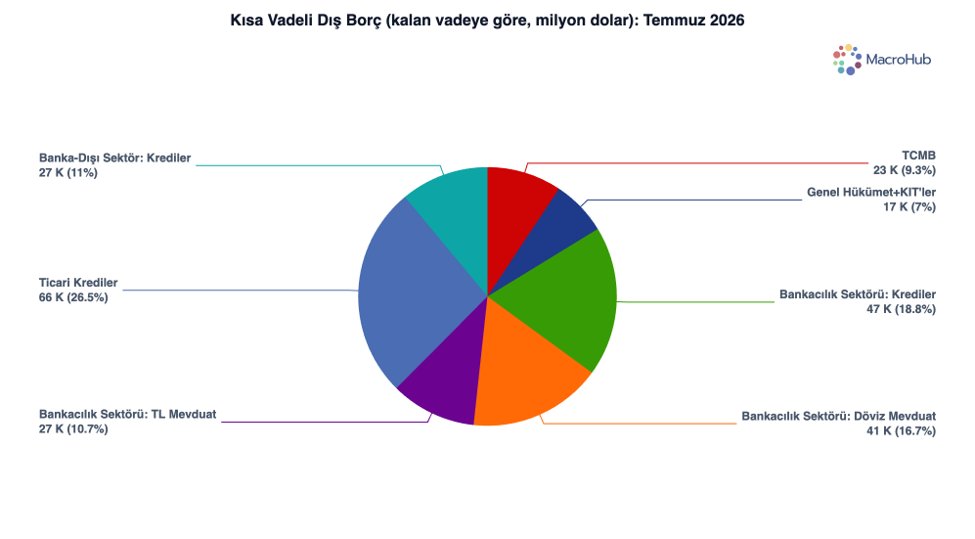
TCMB tarafından yayımlanan kısa vadeli dış borç istatistiklerine göre, Temmuz itibarıyla orijinal vadesine bakılmaksızın vadesine bir yıl veya daha az kalmış dış borç stoku 248,1 milyar dolar düzeyinde. Borç kompozisyonunda en yüksek pay (%26,5), 65,8 milyar dolar ile dış ticaret işlemlerinden kaynaklanan ticari kredi yükümlülüklerine ait.
Konut fiyatları reel olarak yıllık bazda gerilemeye devam ediyor. Temmuz ayında Türkiye genelinde %6,4 düşüş kaydedildi. Ancak yine de reel konut fiyatları pandemi öncesi seviyelerinin halen oldukça üzerinde seyrediyor.
📊 Bu ve Türkiye ile ilgili daha birçok makro veriye ve dijital kütüphaneye MacroHub üzerinden ulaşabilirsiniz.
Ücretsiz deneyin: https://t.co/n6zNwE0ETL
Para Analiz’in Matriks hesaplamalarına dayandırdığı haberine göre, TCMB’nin brüt rezervleri 21 Ağustos’tan bu yana geriliyor. 28 Ağustos haftasındaki düşüş 250 milyon dolarla sınırlı kalırken, kompozisyonda altın rezervlerinin arttığı, döviz rezervlerinin ise azaldığı görüldü. 4 Eylül haftasındaki düşüş ise yaklaşık 4 milyar dolarla daha belirgindi. Bu gerilemede ağırlıklı olarak altın fiyatlarındaki değer kaybı etkili oldu. Geçen hafta ise düşüşün 5,5 milyar doları bulduğunu hesaplıyoruz. Bu da altın fiyatlarındaki gerilemenin yarattığı fiyat etkisinin ötesinde bir rezerv kaybı yaşandığına işaret ediyor. Sonuç olarak bizim hesaplamalarımız TCMB’nin brüt rezervlerinin, 11 Eylül itibarıyla 178,7 milyar dolara gerileyerek Ağustos ortasından bu yana en düşük seviyesine indiğini gösteriyor.
https://t.co/EGi6ZMxx9N
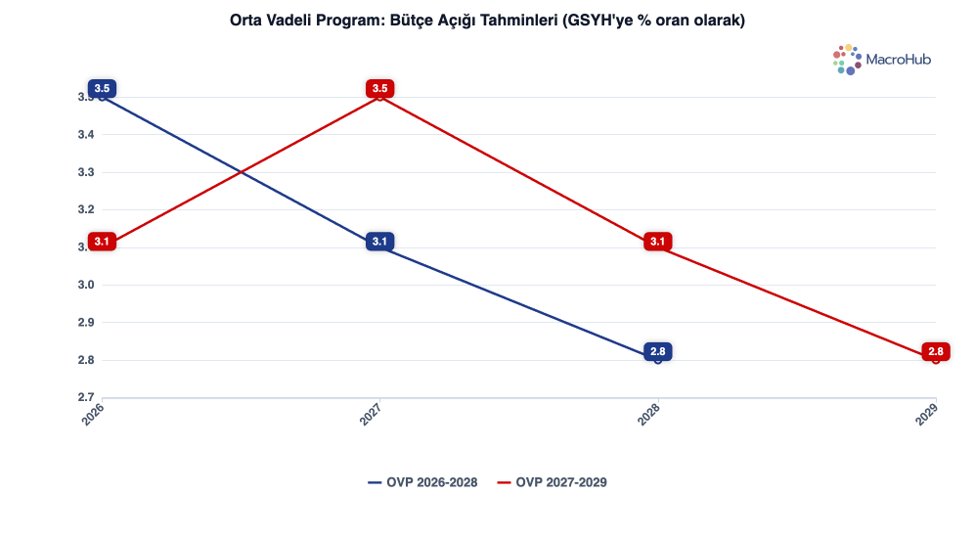
Merkezi yönetim bütçesi, Temmuz’daki açığın ardından Ağustos’ta toparlanarak 12,9 milyar TL bütçe fazlası ve 209,9 milyar TL faiz dışı fazla verdi. Ancak her iki rakam da geçen yılın aynı ayındaki sırasıyla 96,7 milyar TL ve 276,4 milyar TL’lik fazlaların altında kaldı. Böylece 12 aylık kümülatif bütçe açığı 2.115,7 milyar TL’den 2.199,6 milyar TL’ye yükselirken, faiz dışı fazla 483,6 milyar TL’den 417,1 milyar TL’ye geriledi. OVP’de yıl sonu için bütçe açığı 2.632 milyar TL, faiz dışı fazla ise 193 milyar TL olarak öngörülüyor; dolayısıyla mevcut 12 aylık görünüm, yılın kalanında bütçe dengesinde bir miktar daha bozulma olabileceğini ima ediyor.
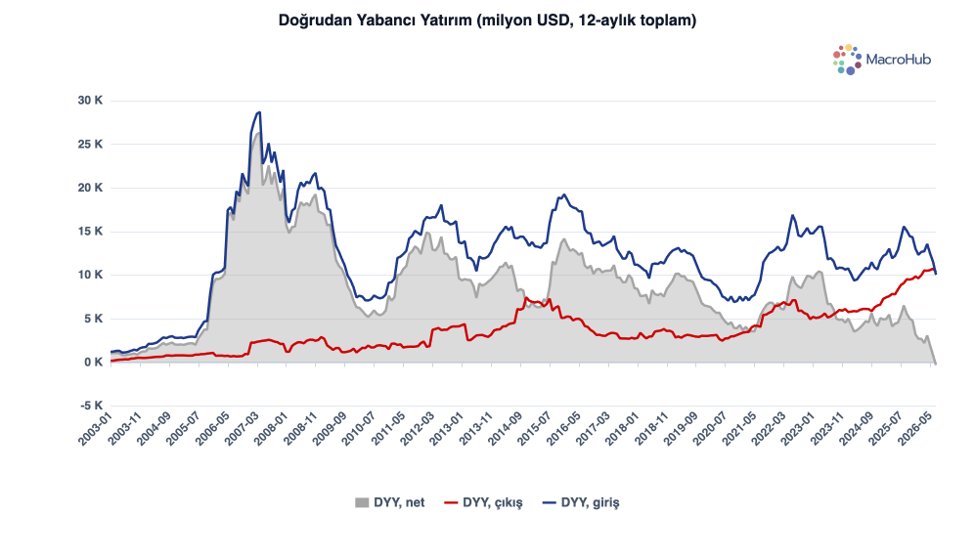
Türkiye’ye yönelik DYY girişleri, Temmuz itibarıyla 12 aylık kümülatif bazda 10 milyar dolar olurken (2,7 milyar doları gayrimenkul), Türkiye’de yerleşiklerin yurt dışındaki doğrudan yatırımları 10,3 milyar dolara ulaştı (2,5 milyar doları gayrimenkul). Böylece net DYY, 2000 yılından bu yana ilk kez 12 aylık kümülatif bazda negatife döndü. 2000’li yılların ortasında, özellikle 2007 civarında, güçlü sermaye girişleriyle cari açığın finansmanına önemli katkı sağlayan DYY’nin bugün net çıkış verir hâle gelmesi, Türkiye’nin dış finansman kompozisyonunda uzun vadeli ve görece istikrarlı sermaye girişlerinin rolünün belirgin biçimde zayıfladığına işaret ediyor.
Sanayi üretimindeki zayıf seyir Temmuz ayında da devam etti. Mevsim ve takvim etkilerinden arındırılmış sanayi üretimi, Mayıs ayında aylık %3,1 daraldıktan sonra Haziran’da %0,2 ile sınırlı bir artış kaydetmişti. Temmuz ayında ise üretim yeniden gerileyerek aylık bazda %1 azaldı. Bu şekilde endeksin 3-aylık ortalama büyümesi ikinci çeyrekteki %0,3’ten Temmuz’da -%1,3’e gerileyerek yeniden negatif bölgeye geçti.
MacroHub’ın Yorumlar bölümünde bugün (1) dört büyük merkez bankasının Eylül ayı toplantıları öncesindeki mevcut para politikası duruşlarını ve beklentileri özetledik, (2) PISA 2025 sonuçlarına göz attık ve (3) Orta Vadeli Program (OVP) üzerine yapılan yorum ve analizleri derledik.
MacroHub’da, Türkiye ve küresel ekonomiye ilişkin kapsamlı veri setlerinin yanı sıra güncel analiz ve yorumlara da ulaşabilirsiniz.
Son olarak, başta jeopolitik riskler olmak üzere küresel görünümdeki bozulmanın cari açık tahminlerine de yansıdığını görüyoruz. Nitekim geçen yılki OVP’de 2026 yılı için %1,3 olarak öngörülen cari açığın GSYH’ye oranı, yeni Program’da belirgin şekilde yukarı revize edilerek %2,6’ya çıkarıldı. 2027 yılı tahmini ise %1,2’den %1,9’a yükseltildi.
Bu hafta yayımlanan Orta Vadeli Program, önceki programa göre daha ılımlı bir büyüme görünümüne işaret ediyor. Özellikle 2026 ve 2028 yıllarında belirgin aşağı yönlü revizyonlar yapılırken, 2027 büyüme tahmini ise %4,3’ten %4,2’ye sınırlı bir değişiklikle büyük ölçüde korundu. Büyümenin kademeli olarak artarak program sonunda %5’e ulaşması bekleniyor.
Yeni Program, bütçe açığının 2026’da önceki OVP tahmininin altında kalacağını öngörürken, 2027’de bir miktar yükselmesini, ardından ise kademeli olarak azalmasını ancak daha yüksek bir patikada seyretmesini bekliyor.
Mevsim ve takvim etkilerinden arındırılmış veriler, 2026’nın ikinci çeyreğinde büyümenin ana sürükleyicisinin net dış talep olduğunu gösterdi. Buna karşılık, iç talep zayıf seyrini sürdürürken, iç talebin büyümeye negatif katkısı ilk çeyreğe kıyasla daha da arttı. Yıllık veriler, bir miktar farklı bir büyüme kompozisyonu sunsa da, ekonomideki dengelenme açısından aynı yöne işaret eden bir tablo sergiliyor.
Türkiye ekonomisi 2026 yılının ikinci çeyreğinde yıllık bazda %2,3 büyüdü. Böylece büyüme, piyasa beklentilerinin bir miktar altında kalırken, ilk çeyrekteki %2,6’lık seviyesinden de yavaşladı. Buna karşılık, mevsim ve takvim etkilerinden arındırılmış verilere göre ekonomik aktivite ivme kazandı. GSYH çeyreklik bazda %1,1 büyüyerek son dört çeyreğin en güçlü artışını kaydetti.
TÜİK Ekonomik Güven Endeksi Ağustos’ta 0,8 puan artarak 100,6’ya yükseldi. Endeks böylece son dört ayda kesintisiz artış kaydederken, Şubat’tan bu yana ilk kez 100 eşik değerinin üzerine çıktı. Endeksin 100’ün üzerine çıkması genel ekonomik görünüme ilişkin iyimserliğe işaret ediyor.
Brüt rezervlerde yaklaşık 5 milyar dolarlık kayda değer bir artış görülüyor. Ancak bu artış büyük ölçüde altındaki değer kazanımından kaynaklanıyor. Altın dışı döviz rezervlerinde ise 1 milyar dolara yakın düşüş dikkat çekiyor.
Ağustos ayında mevsim etkilerinden arındırılmış sektörel güven endekslerinde gerileme görüldü. Güven endeksi hizmet sektöründe %0,1 azalarak 111,9’a, perakende ticarette %0,8 düşüşle 110,1’e, inşaatta ise %0,4 gerileyerek 83,1’e indi. Hizmet ve perakende ticarette iyimser görünüm korunurken, inşaat sektöründe güvenin 100 eşik değerinin altında kalması zayıf görünümün sürdüğüne işaret etti.
Öte yandan, daha önce yayımlanan tüketici güven endeksi 0,9 puan artarak 90,8’e, Reel Kesim Güven Endeksi (RKGE) ise 1,2 puan artışla 102,4’e yükseldi. Böylece Ağustos ayında güven göstergeleri tüketici ve imalat sanayinde artarken, hizmet, perakende ticaret ve inşaat sektörlerinde geriledi.