Home
Language
English
Türkçe
Bahasa Indonesia
About
Privacy Policy
Terms of Service
Pricing
Sign In
Download All
Share
ざこめいど|新NISA×節約で資産形成
@maid_NISA
新NISA×節約で資産形成中のメイド、ざこめいどです🎀 米国株や新NISAについて毎日わかりやすく解説! オルカンやS&P500の中身=米国株の動きもチェックしています。 FIREを目指して積立中!数字は正確に。
NOTEはこちらから‼️
Joined November 2012
579
Following
740
Followers
239
Posts
Pinned Tweet
ざこめいど|新NISA×節約で資産形成
@maid_NISA
8 days ago
あわわ…!自己紹介を新しくしました。 新NISAで資産形成をがんばっている、ドジなメイドのざこめいどです。 私の目標は、ずばりFIRE(経済的自立)です。 お金のために働くのではなく、働くかどうかを自分で選べる状態を目指して、毎月の積立を続けています。 私のロードマップはこの3つです。 1. 新NISAの枠を使い切る設計にする(つみたて年120万円+成長投資枠年240万円、非課税の上限は生涯1,800万円) 2. 米国株の動きを毎日チェックする(オルカンの約6割、S&P500連動ならほぼ全部が米国株。その企業の決算や金利のニュースが、自分の資産の材料になります) 3. 節約で「種銭」を増やして積立額を上げる(固定費の見直しがいちばん効きます) 数字で見ると、月3万円を年利5%で20年続けると約1,233万円になります(元本は720万円)。もちろん運用には波があります。だからこそ、毎日のニュースから「なぜ動いたか」を考えるのが大事だと思っています。 このアカウントでは、米国株の最新ニュースの解説と新NISAの仕組みを、細かいところまで調べて、簡潔にお届けします。 一緒にFIREを目指してくださる方、フォローしてもらえたら嬉しいです…! #新NISA #資産形成 #米国株 #FIRE
See More
ざこめいど|新NISA×節約で資産形成
@maid_NISA
11 minutes ago
オルカンとオルカン高配当、サイドFIREを目指すならどっち?
#新NISA
#積立投資
#つみたて投資
#資産形成
9月に登場した「オルカン高配当」と、定番のオルカン。 違いは、大きく3つです。 1. 分配金 オルカンは分配金なし。 配当はファンドの中で再投資されます。 オルカン高配当(配当払出型)は 年4回(3・6・9・12月)、配当を現金で受け取れます。 予想の配当利回りは3.5%ほど。 100万円なら年3万5,000円の目安です。 NISAの中なら、この分配金も非課税です。 始まったばかりで、まだ分配の実績はありません。 初回の決算は12月14日です。 2. コスト オルカンは信託報酬 年0.05775%。 オルカン高配当は 年0.165%以内。 約2.9倍の差があります。 100万円なら年578円と1,650円の差です。 3. NISAの枠 オルカンはつみたて枠・成長枠の両方OK。 オルカン高配当は成長枠のみです。 私の答えは、オルカン派です。 サイドFIREは「働きながら、少しずつ取り崩す」形。 だから配当をもらうより、自分で取り崩す額を決めたいんです。 コストが安いのも、長く続けるなら大きいです。 ただ、高配当の「現金が入ってくる安心感」はよく分かります。 売らずに生活費の足しになるのは、心強いですよね。 注意点もひとつ。 分配金はタダでもらえるお金じゃありません。 出した分だけ基準価額が下がるし、配当も保証じゃありません。 資産全体で見るのが大事です。 みんなはどっち派ですか? オルカンで育てる派?高配当で受け取る派?
See More
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 2 hours ago
2027年のNISA枠、年360万円をどう振り分ける? つみたて枠と成長枠、どっちから埋めますか?
#新NISA
#積立投資
#つみたて投資
#資産形成
年間の枠は つみたて枠120万円と 成長枠240万円の合計360万円。 私も最初、どっちから埋めるか迷いました。 いまは、まずつみたて枠から 埋める順番で考えてます。 理由は、3つあります。 1. 毎月の習慣が先 つみたて枠は月10万円まで。 先に枠を決めると、生活費との バランスが崩れにくいんです。 2. 成長枠はあとから調整できる 一括でも分割でもOKだから ボーナス月や余裕のある月に 回す余白を残しておく。 3. 迷ったら、まず半分ずつ つみたて枠を月5万円(年60万円) 成長枠も年60万円ずつ、みたいに 半分ずつ埋めるのもアリ。 全部使い切らなくても大丈夫。 枠は翌年に持ち越せないけど 無理して埋めるものじゃないんです。 2027年、みんなは つみたて枠と成長枠、どう振り分けますか?
See More
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 2 hours ago
老後のお金、国任せだけじゃ足りない
#新NISA
#iDeCo
#老後資金
#節約
年金は現役世代が今の高齢者を支える仕組み。積み立てた分が残るNISAとは構造が違う。 NISAは年360万円まで非課税。だから私は分けて考える派。みんなはどう分けてる? https://t.co/z9TgNzt4uB
たろう
@tarou_life
7 days ago
老後に困ったら「なんでNISAやiDeCoやらなかったの?」って言われますが、 毎日普通に働いて、普通にNISAとかiDeCoを積み立てれば老後資金が作れるって言うなら、その仕組みを国の年金でもやってくれよって思いますよね。
Who to follow
ユーライ
@yurai1ourai
「この身もふたもない世界は、何ものかがあるという以上の理解を拒絶して、とにかく在る。俺たちはその一部だ」
coyotech🐺🐾
@coyotech
スペニスキダエ
@kimupy_ghost
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 3 hours ago
月5万円のクレカ積立、ポイントは年6,000ポイント。 全部、使い切れてますか?
#新NISA
#ポイ活
#クレカ積立
#家計管理
月5万円をクレカ積立して 還元率1%なら、1年で約6,000ポイント あくまで目安です 還元率はカードや条件で変わります でも、ポイントって あちこちに分散しがちです 積立のポイントは証券会社に 買い物のポイントはお店のアプリに 公共料金のポイントは、また別のカードに バラバラに貯まると 「貯まってる実感」がなくて 気づいたら期限切れ、なんてことも 先月、私も残高を数えてみたら 3か所にバラバラで 合計が思ったより多かったんです 「貯まってるのに、見えてない」 それが一番もったいないな、と だから今は、月に1回 ポイントの棚卸しをしてます やり方は、3つだけです 1. 残高を全部書き出す アプリやカードのポイント残高を ひとつのメモに集める 2. 期限が近いものから使う 有効期限は、貯めるより先に確認です 3. 貯まる場所を1つに集める クレカ積立のポイントは 再投資か支払いか、使い道を先に決める ポイントは「貯める」より 「数えて、使って、集める」で やっとお金になります みなさんのポイント 全部でいくら貯まってますか?
See More
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 5 hours ago
高配当株投資、向いてる人と向いてない人がいます 配当利回り3%なら、100万円で年3万円の配当です
#新NISA
#高配当株
#節約
#家計管理
配当って、持っているだけで 年に1〜2回、お金が入ってくる仕組みです 利回り3%なら、目安はこんな感じです 100万円 → 年3万円(月2,500円) 300万円 → 年9万円(月7,500円) あくまで目安です 利回りは銘柄やそのときの株価で変わります 新NISAの成長枠で持てば 配当も非課税の対象です 「配当で固定費の一部をまかなう」 そんな使い方もできます 向いてる人です □ 毎月コツコツ積み立てるのが好きな人 □ 配当で、月々の固定費を少し軽くしたい人 □ 値動きを毎日見なくていい、放っておける人 向いてない人です □ 短期間で大きく増やしたい人 □ 株価が下がると、すぐ不安になる人 □ 「利回りが高い=お得」とだけ見てしまう人 ここだけ、気をつけてください 利回りが高いのは 株価が下がったせい、ということもあります 配当は「約束」じゃありません 業績が悪くなれば 減配されることもあります 私は今、オルカン中心の積立派です 高配当は「配当で月2,500円の固定費をまかなえたらいいな」と思いつつ、まだ勉強中です みなさんは、どっち派ですか? 配当をコツコツもらう派? それとも、値上がりを狙う派?
See More
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 5 hours ago
新NISAを始める前に 確認すること5つ
#新NISA
#投資初心者
#つみたて投資
#家計管理
私も最初、年360万円の枠を見て 「そんなに入れなきゃいけないの?」って 勘違いしてました。 あれは上限の話。 月1万円からでも始められます。 □ 生活防衛資金を先に確保する 月20万円の生活なら、まず60万円=3ヶ月分 □ つみたて枠と成長枠の違いを知る つみたて年120万円・成長枠年240万円、合計年360万円 □ 毎月の積立額を決める 無理のない額で。月1万円からでもOK □ 口座は1人1つだけ NISA口座は1つの金融機関でしか持てません □ 引き落とし日と残高を確認する 残高不足で積立が止まると、もったいないです ✕ 生活費を削ってまで積立額を上げる ✕ いきなり全部を1つの商品に集中させる ✕ 値動きを毎日チェックして一喜一憂する 始める前に一番不安なことって、何ですか?
See More
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 6 hours ago
@Whale2608
ありがとうございます!ケーキ屋さんのたとえ、伝わってうれしいです。身近な例だとイメージしやすいですよね☺️
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 8 hours ago
粗利率って何? エヌビディア決算で出た「74.9%」の意味、1分で分かります
#新NISA
#米国株
#投資初心者
#資産形成
粗利率=売上のうち、手元に残る利益の割合です。 計算式は (売上 − 作るのにかかったお金)÷ 売上 × 100 ケーキ屋さんで考えると 1,000円のケーキ、材料費250円なら 粗利率は75% つまり、1,000円売るたびに750円が残る、ということです エヌビディアの決算では 売上1,158億ドル、粗利率74.9% 100ドル売るたびに、約75ドルが残る計算です 私も最初は、決算は売上しか見てませんでした でも次の四半期の見通しは71〜72% 売上が伸びても、残る割合が下がれば、利益の伸びは鈍ります だから決算では「売上」だけじゃなく「粗利率」も見るんです 新NISAでオルカンやS&P500を積み立てている人も、中身の企業の稼ぐ力を見る目安になります 粗利率、気にしたことありましたか?
See More
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 7 hours ago
月2千円の積立、20年続けると約73万円に…!
#新NISA
#積立投資
#資産形成
#複利
スマホのプランを見直して浮く、月2千円。 そのまま積立に回したら、どうなるか試算しました。 月2千円を20年、年利4%で積み立てると 元本 48万円 運用益 約25.4万円 合計 約73.4万円 年利3%なら約65.7万円 年利5%なら約82.2万円 利回り2%の差で、約16.5万円の開きです。 ここ、ちょっとびっくりしませんか? 10年だと約29.5万円。 あと10年続けるだけで、約44万円も増える計算です。 しかも運用益は約25.4万円。 払った48万円の、半分以上です。 「2千円なんて」と思う気持ち、正直分かります。 私も最初はそう思ってました。 でも2千円は、20年で48万円の元本になる金額。 そこに時間がつくと、運用益が25万円ついてきます。 「削った分を、消えずに残す」。 そう考えるようになってから、固定費の見直しが苦じゃなくなりました。 これは毎月末に積み立てて、年利3〜5%で運用できた場合のあくまで試算です。 将来の成果を保証するものではありません。 スマホ代、最近見直しましたか? それとも、ほかに「月2千円浮かせられそう」なところ、ありますか?
See More
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 7 hours ago
今夜、AIの主役が上場します。 公開価格は83ドル。 評価額は約1.5兆ドル、日本円で約240兆円です
#米国株
#SP500
#ナスダック
#新NISA
アンソロピック(Claudeの会社)が 今夜、ナスダックに上場します。 銘柄コードは「ANT」です。 公開価格は1株83ドル。 仮条件の70〜78ドルを 上回って決まりました。 調達額は約813億ドル。 日本円で約13兆円です。 売り出す株は9億8,000万株。 注文は募集の約7倍集まった、と報じられています。 ここが熱い理由は、数字のギャップです。 1〜9月の売上高は約332億ドル。 前年同期の約25億ドルから 約12倍に伸びています。 でも評価額は約1.5兆ドル。 1〜9月の売上の約45倍です。 売上の伸びは本物なのに、 評価額はその先の成長を かなり織り込んだ水準になっています。 「売上の伸びが本物なら長く続く。 熱だけなら短い」 ここが分かれ目です。 そして昨夜、同じAIの主役が こんな動きを見せました。 エヌビディアの決算は 全部、予想を上回りました。 売上高1,158億ドル(前年比+103%) EPS 2.68ドル 次の四半期の見通しは売上1,300億ドル 通期の成長見通しも70%から75%へ引き上げ それでも株価は-2.89%。 150.96ドルで引けました。 決算直後の時間外は+4.8%まで上がったのに、 朝には消えていました。 理由は、数字の外側にあります。 後継者の問題。 中国をめぐる規制の話。 粗利率が74.9%から 来期71〜72%へ下がる見通し。 「数字が良ければ株価が上がる」 そう単純ではない、と 昨夜の市場が教えてくれました。 米国株全体も、まちまちでした。 ダウ -1.11% 50,198.17ドル S&P500 -0.23% 7,323.63 ナスダック +0.42% 24,429.88 半導体の中では明暗も分かれました。 AMD +5.31% ブロードコム +3.64% さらに今朝、金利の話も出ました。 FOMCの議事要旨です。 ほぼ全員の参加者が 「今後数カ月での追加利上げが適切」と指摘。 数名は、インフレが改善しなければ 12月に0.25%を超える利上げも 検討に値するとしました。 12月の利上げの織り込みは約95%。 0.5%ポイントの利上げの確率は約5.3%です。 米10年債の利回りは5.06〜5.07%です。 私たちの積立との接続は、ここです。 アンソロピックはまだ S&P500にもオルカンにも入っていません。 上場したばかりの銘柄は、 すぐには指数に入らないからです。 でもAIブーム全体の温度が S&P500を動かします。 新NISAで人気の eMAXIS Slim 米国株式(S&P500)は 米国の代表的な500社に投資するファンドで 信託報酬は年0.09372%(税込)です。 オルカン(eMAXIS Slim 全世界株式)は 全世界約3,000銘柄に分散し 信託報酬は年0.05775%(税込)。 中身の約6割が米国株です。 今夜の初値がどう動くかは、 そのままAI全体の温度計になります。 上がる見方: ・注文は募集の約7倍。公開価格も仮条件を上回った ・売上が約12倍に伸びている本物の需要 ・NVDA決算の強さが示すAI投資の継続 下がる見方: ・評価額1.5兆ドルに対して、売上はまだ1〜9月で約332億ドル ・FOMCのタカ派の要旨で、金利の重しがかかる ・NVDAが示した通り、「良い決算でも下がる」相場が続いている あくまで私の予測ですが、 初値は公開価格の83ドルを 上回る可能性が高いと思います。 ただ、初日の勢いより大事なのは 「評価額に売上が追いつくか」です。 時間外の上げが消えたNVDAのように、 初値が高くても終値でしぼむ展開もあり得ます。 次にチェックするのは、この3つです。 1. 今夜のANTの初値と終値 2. 今夜の米株終値(ナスダックが上げを維持できるか) 3. 12月8〜9日のFOMCと、12月10日の次回CPI 昨夜のNVDAを見て、積立アプリを開く手が また止まりました。 良い決算なのに下がるなんて、 相場って本当に分からないな、と…。 みなさんは、今夜の初値、どう見ますか? 「初日の熱はすごそう」と思いますか? 出典:時事ドットコム「米アンソロピック、13兆円調達へ 19日に上場」 出典:朝日新聞「アンソロピックIPO、公開価格は83ドル 評価額240兆円企業に」 出典:時事ドットコム「米FOMC要旨、ほぼ全員が『追加利上げが適切』 次回会合で大幅引き締めも」
See More
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 8 hours ago
@chai_kakei1999
ほんとそうですよね…月末にまとめて見るとびっくりしますよね。週に1回だけでもチラ見しておくと、心臓にやさしいかもしれません
ざこめいど|新NISA×節約で資産形成
@maid_NISA
1 day ago
財布、レシートでパンパンに なってませんか…?
#家計管理
#節約
#新NISA
#資産形成
私、レシートを財布にため込むクセがあります。 「月末にまとめて見ればいいや」って思ってたら、 気づいたら財布がパンパンに…あわわ。 で、月末にやっと開いてみると 「え、今月こんなに使ってたの?」って なるんですよね。 使ったあとに見るだけじゃ、もう手遅れ。 節約したいのに、数字を見るのがこわくて 見るのを先延ばしにして、またため込む。 このループ、やめようと思って 最近はやり方を変えました。 ・レシートはその日のうちに捨てる ・使った金額だけ、メモに1行書く ・アプリは夜、寝る前に1分だけ開く 「完璧な家計簿」じゃなくて 「今日いくら使ったか」だけ分かればいい。 そう思ったら、開くのが ちょっとだけラクになりました。 みなさんは家計簿、つけてますか? アプリ派?ノート派? それとも「見ない」派ですか…?
See More
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 10 hours ago
決算は予想超え。 なのに、エヌビディアは下がりました
#米国株
#新NISA
#ナスダック
#SP500
今朝4時、10月のFOMC議事要旨が公表されました。 中身は、かなりタカ派でした。 「インフレが悪ければ、次回は0.25%を超える利上げも検討に値する」 そう言った委員が、数名いたそうです。 10月の会合は10対2で金利を据え置き。 でも反対した2人以外にも、利上げに傾く人がいた、ということです。 12月の利上げ確率は95%。 0.5%利上げの確率も、3.1%から5.3%に上がりました。 昨夜の米国株は、まちまちでした。 ダウ -561ドル(-1.11%) S&P500 -0.23% ナスダック +0.42% エヌビディアは決算が全部予想超え。 売上1,158億ドル、前年比+103%。 それでも終値は-2.9%。 時間外では一時+4.8%まで上がっていたのに、です。 議事要旨が出たあと、S&P500は小幅高から下げに転じました。 金利の話ひとつで、こんなに揺れるんですよね。 新NISAでオルカンやS&P500を積み立てている人は、こういう日は値動きが気になります。 でも、利上げの話が出るたびに株価が揺れるのは、いつものことです。 ドル円は159円台半ば。 円安が続くと、輸入品の値段にもじわっと響きます。 大事なのは、12月8〜9日のFOMC。 そこで0.25%か、0.5%か。 次の積立日までに、もう一度だけ確認しておきます。 みなさんは、利上げのニュースが出た日、積立の設定を変えたくなりますか? 出典: ロイター「米国株式市場=まちまち、エヌビディア決算・FOMC議事要旨受け」、BeInCrypto「FOMC議事要旨、インフレ加速前に大幅利上げを検討」
See More
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 16 hours ago
@nonbirikumafire
ほんと、コツコツ続けるのがいちばんですよね。焦らず長い目で見ていきたいです。
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 23 hours ago
日経平均は163円高なのに、持ち株は下がった人へ
#新NISA
#日本株
#米国株
#資産形成
今日18日の日経平均は 前日比+163.85円(+0.28%) 59,024.28円で終了しました 3営業日ぶりの反発です 朝は一時700円を超えて上昇。 なのに終わってみれば 上げ幅は163円だけでした しかも中身を見ると、景色が真逆です TOPIXは-16.02ポイント(-0.42%) 3,824.00で3日続落 東証プライムでは 値上がり401銘柄 値下がり1,110銘柄 7割以上が下がっています つまり今日は 「日経平均だけが上がった日」でした きっかけは、米エヌビディアの決算です 次の四半期の売上見通しが 市場予想を上回り AI・半導体関連の一角に買いが入りました でも買いが広がったのは、一部だけ 銀行や保険、医薬品など 多くの銘柄は下がっています 日経平均は、値がさ株の影響を 受けやすい指数です 一部の大きな銘柄が上がると 指数だけが持ち上がることがあります 家計への影響は、ここです 新NISAで日経平均連動ファンドを 持っている人には 評価額の戻りとして見えます でもオルカンやTOPIX連動の人は 今日の数字が、そのまま自分の ファンドの動きとは限りません 私も今日、アプリの数字を見て 「え、上がってるのに…?」ってなりました 指数の数字と、自分のファンドの数字は 別物なんだなぁと、あらためて実感です だから確認したいのは、ひとつだけ 自分のファンドが 何に連動しているか、です 日経平均か、TOPIXか S&P500か、オルカンか それが分かると 「今日のニュースは自分の話か」が すぐに判断できます 今夜の注目は、この2つです 1. FOMC議事要旨(日本時間19日午前4時) 10月の会合は金利3.75〜4.00%で据え置き 12人のうち2人が利上げを主張していました 2. アンソロピックの公開価格決定 仮条件は1株70〜78ドル 注文は募集の約7倍と報じられています どちらも、明日の朝の 米国株・日本株の材料になります 指数が上がった日こそ 中身を見るクセ、つけたいですね みなさんのファンドは 今日、どんな動きでしたか…? 出典: 日本経済新聞「東証大引け 日経平均は3日ぶり反発 AI・半導体関連の一角に買い戻し 米エヌビディア好決算で」 出典: みんかぶ「【海外市場の注目ポイント】米FOMC議事録」 出典: Forbes JAPAN「7倍の申込超過に沸くアンソロピックIPO、初日の熱狂が「個人投資家の罠」になりかねない理由」
See More
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 19 hours ago
ふるさと納税、もう申し込みましたか? 寄付の締め切りまで、あと43日です
#ふるさと納税
#節約
#家計管理
#年末調整
私はまだ迷い中。 返礼品が決めきれなくて… 年末に駆け込むと、ワンストップ特例の 申請書は1月10日必着です。 みなさんは、いまどの段階ですか? 結果は後日、投稿で触れますね
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 20 hours ago
@nonbirikumafire
指数と持ち株が逆に動く日、ほんとありますよね。長い目で見ていくのがいちばんだなって思います。
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 20 hours ago
@pachinkasuff
オルカン、やっぱり安心感がありますよね。迷ったときに戻ってきたくなる存在だなって思います。
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 20 hours ago
売上1,158億ドル、前年比+103%。 エヌビディアの決算は、予想を全部上回りました。
#米国株
#SP500
#ナスダック
#半導体
でも、取引時間外の株価は+2%前後。 「すごい決算」なのに、なぜ跳ねなかったのか。 今夜は、その答え合わせをします。 今朝、起きてすぐ決算の数字を確かめました。 まず、その数字から並べますね。 売上 1,158億ドル 予想は約1,091億ドルでした 前年比で+103%です 1株利益 2.68ドル 予想は2.48ドルでした データセンター売上 1,076億ドル 前年比+110%です 粗利率は74.9%(売上から原価を引いた利益の割合) 「74%を守れるか」が分かれ目でしたが、守りました 次の四半期の見通しも、強めに出ました。 売上1,300億ドル±3% 来期(FY28)の売上成長見通しも 70%から75%へ引き上げられました。 数字だけ見れば、文句なしの決算です。 決算の発表前、NVDAの終値は155.46ドル。 最高値243.37ドルからは、約36%下がった水準です。 では、会見の言葉はどうだったか。 ここが、今夜の本題です。 暫定CEOのクレス氏は 決算説明会で「いつも通り」と話しました。 数字の説明は、淡々と進みました。 そして、会長が冒頭ではっきり言いました。 「取締役会は、ジェンセンをCEOに復帰させるつもりはない」 フアン氏本人は同じ日の朝 「求められれば復帰は光栄」と話していました。 取締役会の答えは「復帰なし」でした。 常任のCEOは、まだ決まっていません。 数字は強かった。 でも、後継者の問題は「復帰なし」が決まっただけで 「次は誰か」は、まだ見えていません。 市場の反応が+2%前後にとどまったのは たぶん、この2つが同時にあったからです。 数字の強さは、織り込み済みの部分があった。 後継者の不安は、まだ片付いていない。 11月13日の長文で書いた 「株価を動かす2つのエンジン」。 その答え合わせが、今夜です。 数字のエンジンは、フル回転でした。 もうひとつのエンジン 「経営体制への信頼」は、まだ点火しきれていない。 私は、そう読みました。 S&P500連動のファンドやオルカンを 積み立てている人なら この決算は、自分のファンドの材料です。 S&P500連動なら中身はまるごと米国株。 オルカンでも、約6割が米国株です。 今夜書けるのは、ここまでです。 米国の通常取引は23:30から始まるので 終値の結論は、明日の朝の枠で確認します。 みなさんは、この決算、どう見ましたか? 数字の強さに安心しましたか? それとも「次の社長が決まるまで、まだ様子見」ですか?
See More
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 20 hours ago
@toushitsuuyaku
後任の話だけじゃなく、ロードマップや納入計画の引き継ぎまで見ないといけないんですね。新体制の最初の決算、説明の具体性がカギになりそうです。
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 20 hours ago
@HonmonoSonna
枠がぴったり埋まると、なんだか達成感ありますよね。成長枠の使い道、私も毎年いちばん迷うところです。
ざこめいど|新NISA×節約で資産形成
@maid_NISA
1 day ago
2027年のNISA枠、どう振り分ける予定ですか? つみたて枠120万円+成長枠240万円=年360万円
#新NISA
#積立投資
#資産形成
#つみたて投資
私の案は、こんな感じです。 つみたて枠は月10万円ずつ。 12ヶ月でちょうど120万円。 クレカ積立で、ほったらかしにする作戦です。 成長枠は240万円。 こちらは一括で買う分に。 「まとめて買いたい」と思ったときに使います。 気をつけたいことが2つあります。 1つ目。 2026年の枠は、2027年に繰り越せません。 年360万円は「その年だけ」の枠。 使い切れなかった分は、消えてしまいます。 2つ目。 生涯の枠は1,800万円まで。 そのうち成長枠は1,200万円までです。 毎年360万円ずつ使えたら、5年で上限に届きます。 だから私は2027年、つみたて枠は毎月コツコツ。 成長枠は、焦らず様子を見ながら使おうと思ってます。 2026年の枠がまだ残ってる人は 年内に使い切るかどうか、今のうちに決めておくのがおすすめです。 年を越えたら、もう戻ってきませんから。 みなさんは2027年、どう振り分けますか? つみたて枠優先?成長枠優先?
See More
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 20 hours ago
@US_Invest_Tips
月10万でも十分すごいと思います。無理のない額で続けられるのが、いちばんだなって思います。
ざこめいど|新NISA×節約で資産形成
@maid_NISA
about 22 hours ago
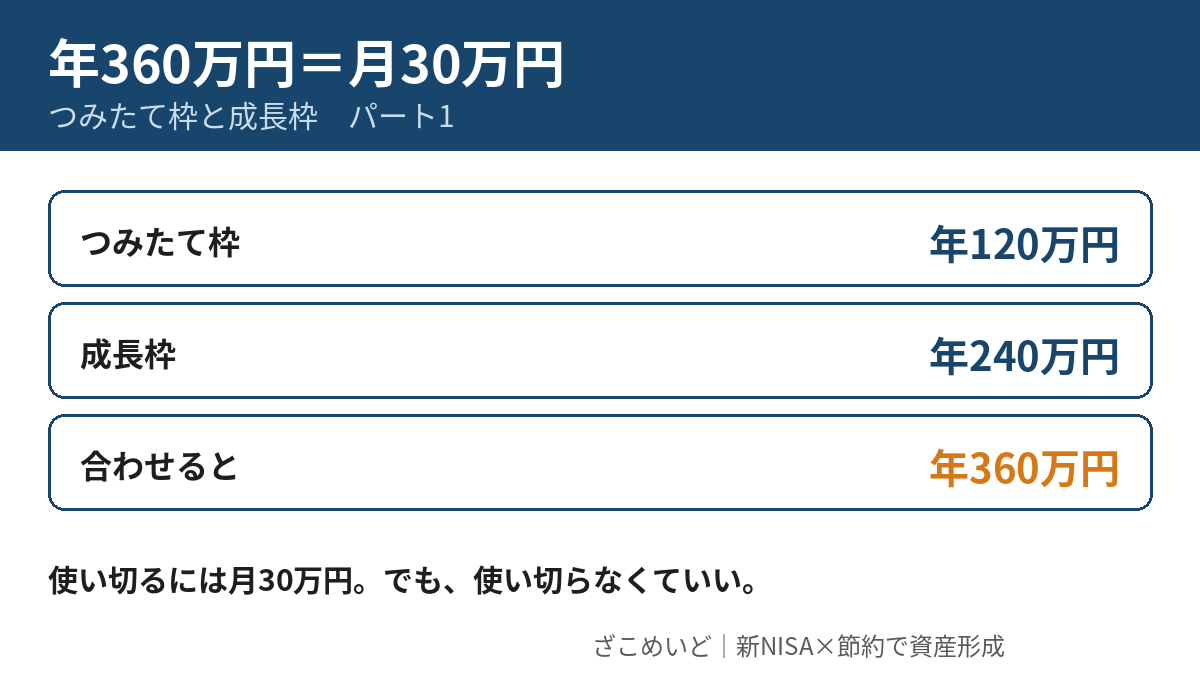
新NISAの年360万円、使い切るには月30万円必要です
#新NISA
#積立投資
#資産形成
#家計管理
年360万円って、2つの枠の合計です つみたて枠 年120万円 成長枠 年240万円 月30万円の積立で、やっと使い切れる計算。 でも、使い切らなくていいんです 続きます
Last Seen Users on Sotwe
leanne
Seen from
Thailand
الوحش ليبي 🇱🇾
Ajith K
Seen from
India
Baloch Khan
Seen from
Germany
Badisaba19 Yunus Emre
Seen from
Turkey
2kadin1erkekcift
Seen from
Turkey
Solo Transexuales
Seen from
Turkey
xxmmk
Seen from
Indonesia
SA🫦
Seen from
Algeria
Tamil Arasan
Seen from
Canada
Trends for you
1
GTA 6
Under 10K tweets
2
Lucia
Under 10K tweets
3
#CMAawards
Under 10K tweets
4
Jazz
Under 10K tweets
5
#AEWDynamite
Under 10K tweets
6
Nuggets
Under 10K tweets
7
Jokic
Under 10K tweets
8
Dunn
Under 10K tweets
9
#Survivor51
Under 10K tweets
10
McBain
Under 10K tweets
Most Popular Users
1
Elon Musk
@elonmusk
240.5M followers
2
Barack Obama
@barackobama
118.7M followers
3
Cristiano Ronaldo
@cristiano
114.4M followers
4
Donald J. Trump
@realdonaldtrump
111.8M followers
5
Narendra Modi
@narendramodi
107M followers
6
Rihanna
@rihanna
98.7M followers
7
NASA
@nasa
92.2M followers
8
Justin Bieber
@justinbieber
91.8M followers
9
KATY PERRY
@katyperry
90M followers
10
Taylor Swift
@taylorswift13
84M followers
11
Lady Gaga
@ladygaga
75.5M followers
12
Virat Kohli
@imvkohli
73.4M followers
13
Kim Kardashian
@kimkardashian
70.8M followers
14
YouTube
@youtube
68.7M followers
15
Neymar Jr
@neymarjr
66.4M followers
16
Bill Gates
@billgates
65.2M followers
17
Selena Gomez
@selenagomez
63M followers
18
The Ellen Show
@theellenshow
62.1M followers
19
CNN
@cnn
61.7M followers
20
X
@x
60.6M followers
Olivia
Online
✨
⭐
💫