이거 도약계좌 하던 사람들도 미래적금으로 갈아 탈 수 있는걸로 알고 있어요 그리고 '최대' 저 돈을 넣으라는거지 의무가 아니기때문에 형편에 따라서 맞춰서 넣으시면 되고요
일단 정부에서 해주는 적금은 시중은행보다는 무조건 혜택이 좋기 때문에 안하면 바보인거예요
괜히 40대이상 어른들이 부럽다고 하는게 아님;
아직도 가다실 9가 비싸다고 미루고 있는 레이디들 주목 🙋♀️
이거 한 번 맞을 때마다 20만 원 넘어서 손 떨리잖아요.. 그래서 최대한 가성비 있게 맞는 법 찾아봤어요✔️
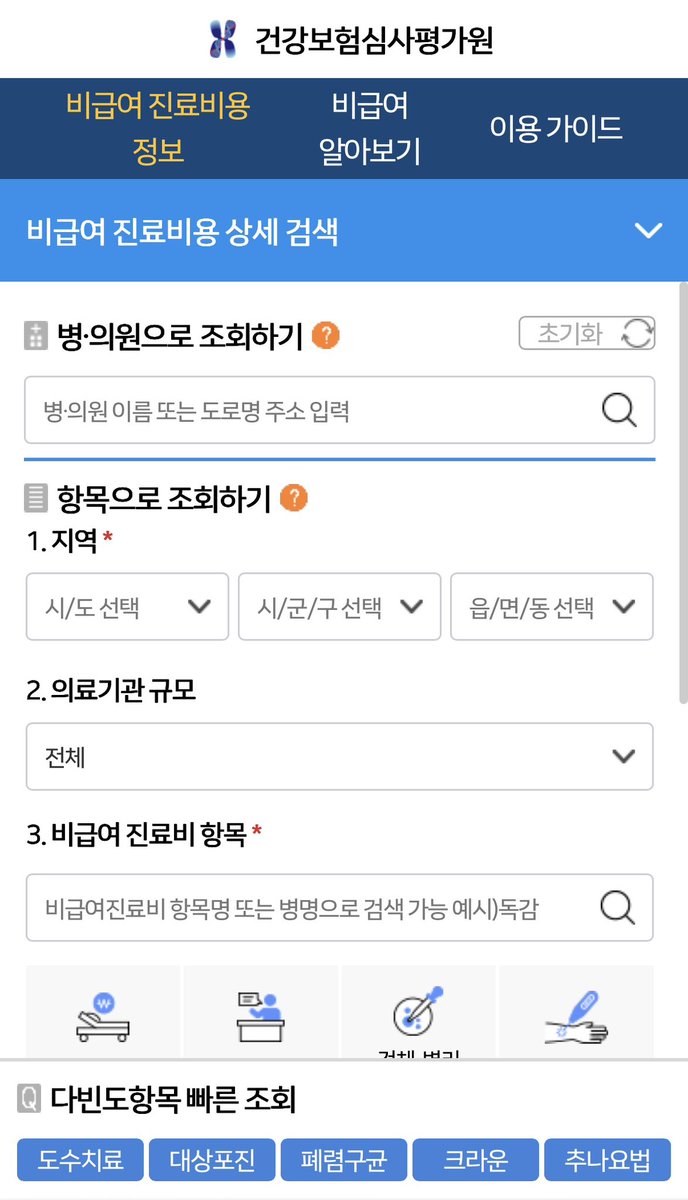
1. ‘건강보험심사평가원(심평원)' 사이트 활용하기
동네 병원마다 가격 차이 진짜 심해요. 심평원 홈페이지나 앱에서 '비급여 진료비 정보' 조회하면 우리 동네에서 제일 싼 곳 바로 찾을 수 있어요.
✅ 진짜 가성비 성지!
'인구보건복지협회(가족보건의원)', '한국건강관리협회', '대한산업보건협회' ← 이 세 곳이 일반 병원보다 압도적으로 쌈. 자기 지역 지점 검색해서 재고 있는지, 가격 ��만지 비교해 보는 거 필수!
2. '지역사랑상품권'이나 '제로페이' 적극 활용.
발행할 때 7~10% 할인받아서 사둔 상품권으로 결제하면, 60만 원(3회 기준) 결제 시 6만 원이나 아낄 수 있어요.
3. 실손보험(실비) 처리는 안 되지만, 가끔 보건소에서 만 12~17세 미성년자나 특정 조건 여성 대상 무료 접종 사업하니까 지자체 공지 꼭 확인해 보기.
3회차까지 다 맞기 번거로워도 캘박해두고 꼭 다 맞으세요! 💉
ISA: 세금 아끼며 돈 굴리는 계좌
IRP: 세액공제 받는 노후 통장
DC: 회사가 넣어주는 내 연금(퇴직금)
연금저축펀드: 개인 노후 대비 기본기
IRP → DC → 연금저축 → ISA 순으로 점점 공격적입니다. 이 순서대로 점점 장기자금에서 단기자금 성향이 있습니다.
IRP나 DC에 현금 채권 등을 들고 가세요
ISA로 개별주, 테마주, 단타를 하세요
예전에 쓴 글인데 또올림!
우선 퇴직연금은 무조건 DC형으로 하셔야합니다.
DB형(확정급여형)
나중에 얼마 받을지가 확정됨.
투자 책임은 회사(사용자). 본인은 금액 변동 걱정 없음.
DC형(확정기여형)
회사에서 매년 얼마 넣어주는지만 확정됨.
운용 결과에 따라 본인 수령액이 달라짐. 투자 책임은 노동자(본인).
DC형으로 하셔서 나스닥100 또는 S&P500에만 넣어두셔도 무조건 이득입니다.
하지만 DC형은 법적으로 ‘안전자산 30% 이상 편입’ 의무가 있기 때문에 대부분 어쩔 수 없이 채권이나 정기예금 등 보수적인 상품에 자금을 배분해야 됩니다.
하지만,
ACE 미국나스닥100 채권혼합 액티브 ETF
(주식 비중 30~50%)
ACE 미국S&P500 채권혼합 액티브 ETF
(주식 비중 약 30%)
이 2개의 ETF는 안전자산으로 분류가 되기때문에 이 2개의 ETF를 활용하면, 최소 79%가 위험자산(주식 등), 약 21%가 채권자산으로 구성되어, 안전자산 요건을 충족하면서도 미국 주식시장 수익률을 일부 반영할 수 있게 됩니다.
💸 ISA 계좌 💸
여유자금 딱 1800으로 노후자금 5천만원 만들기!
30~60까지 운용한다고 가정하면,
1800만 원 → 3년
✔ 연 5.3% ~ 6.8%
✔ 수익 300만 원 ~ 400만원
이 수익을
다시 IRP(연금저축계좌)에 넣고
30년 반복하면
→ 노후에 5천~7천만 원대
(+ 세액 공제 3년에 49.5만원 까지 넣으면 더 불어남 !)
* 방법은 타래로 이어볼게요
#ISA #IRP #연금저축
슬슬 청약이 올라오고 있습니다
여자들이 좋은 집에 살기 바라며 올라온 청약 정리 드립니다
[SH 청약센터]
1. 청년 매입임대주택 입주자모집공고
https://t.co/C0mUK0EQeC
2. 전세형 매입임대주택
https://t.co/ywrtugTRCt
뭐가 다른거냐면요!
- 신청 대상
1번 : 청년만 가능(대학생, 취업준비생,19~39세 청년 가능)
2번 : 청년, 신혼부부, 일반 신청 가능
- 집 크기
1번 : 대부분 원룸 간혹 투룸
2번 : 방 3개까지 있음
- 돈 내는 방식
1번 : 월세 개념 -> 보증금을 많이 낼수록 월 임대료가 줄어듭니다.
2번 : 전세형 -> 월세는 없지만 전세금이 3~4억대입니다.
정리하자면
돈 없고 혼자 월세 부담 줄이고 싶으면 -> 1번
돈 여유 있고 넓은 집이 필요하면 -> 2번
다들 알고 계시겠지만 파킹통장으로 커피 한 잔 값 버는 법 공유합니다
예를 들어 월급날이 25일인 경우:
카드 대금 결제일을 12~13일로 설정(1일부터 말일까지 사용한 금액 결제)
투자 저축 등 고정지출을 제외한 금액을 파킹 통장에 넣어둬서 이자받기
이렇게 해두면 약20일간 이자를 받을 수 있어요
ok저축은행 짠테크통장은 50만원 이하���지는 매달 7%의 이자를 줘요
전 짠테크 통장에 50만원만 넣어두고 한달에 2000~2500원의 이자를 받고 그 외 금액은 케이뱅크 파킹통장에 넣어두고 수시로 필요할 때 꺼내서 쓰고 있어요
파킹 통장으로 소액이라도 이자 받으세요