Si una dividendera defensiva, lleva mas de 30 años repartiendo dividendos crecientes y con algun extraordinario generoso. Acabo de ver que tú eres muy joven entonces si que es verdad que te interesa que crezcan también mucho, yo es que vivo de divid. pero también soy joven entonces busco de todo un poco, cartera mixta
@ElIngversor No no Ebro es una vaquilla lechera de manual jajaja, crecer lo justo o nada, es mas que sabes que los beneficios son estables y tienes una buena renta que a mi me va bien. ACS me saltó la alerta ayer para empezar a estudiar una primera entrada alomejor en 80€
📺 COMCAST | RESULTADOS Q3 2026
Comcast presenta un trimestre con importantes contrastes: su negocio de internet continúa perdiendo clientes, mientras Peacock y la telefonía móvil siguen mejorando.
📊 Principales cifras:
💰 Ingresos: 29.298 M$ (−6,1%)
📈 Beneficio neto: 3.448 M$ (+3,5%)
💵 BPA ajustado: 1,07 $ (−4%)
📊 EBITDA ajustado: 9.106 M$ (−5,8%)
💸 Flujo de caja libre: 4.211 M$ (−14,8%)
La caída de ingresos está condicionada por desinversiones y separaciones empresariales. En términos comparables, las ventas crecen un ligero 0,5%.
✅ Lo positivo:
Peacock alcanza los 48 millones de abonados de pago (+17%) y consigue un EBITDA ajustado positivo de 261 M$, frente a pérdidas de 217 M$ el año anterior.
La telefonía móvil suma 368.000 líneas netas y ya supera los 10,5 millones.
Además, Comcast sigue generando muchísimo efectivo y ha distribuido aproximadamente 1.200 M$ en dividendos durante el trimestre.
⚠️ Lo preocupante:
La compañía pierde otros 144.000 clientes residenciales de banda ancha y 274.000 abonados de televisión.
El flujo de caja libre cae casi un 15%, mantiene una deuda considerable y afronta una profunda reestructuración de sus negocios.
La rentabilidad de los parques temáticos también retrocede.
⭐ Nuestra nota: 67/100.
Comcast sigue contando con activos extraordinarios y una enorme capacidad de generar caja, pero el deterioro de su negocio tradicional no puede ignorarse.
Un dividendo elevado y una valoración aparentemente barata no son suficientes si el negocio continúa perdiendo competitividad.
La clave será estabilizar la banda ancha y ejecutar correctamente la separación de sus negocios.
📑 Fuente: Comcast Investor Relations / SEC | 22/10/2026.
✈️ LOCKHEED MARTIN | RESULTADOS Q3 2026
Lockheed Martin presenta unos resultados muy sólidos, con crecimiento de doble dígito y una cartera de pedidos que alcanza máximos históricos.
📊 Principales cifras:
💰 Ingresos: 20.711 M$ (+11%)
📈 Beneficio neto: 1.845 M$ (+14%)
💵 BPA diluido: 7,97 $ (+15%)
💸 Flujo de caja libre: 2.999 M$ (−10%)
📋 Cartera de pedidos: 292.000 M$ (+27% trimestral)
🚀 Lo más destacado:
La división de misiles y sistemas de defensa crece un 24%, impulsada por programas como PAC-3 y THAAD.
Además, la compañía ha anunciado un acuerdo marco preliminar para producir al menos 850 cazas F-35 durante la próxima década.
También mejora sus previsiones para 2026, elevando el BPA esperado a 30,35–30,75 $ y el flujo de caja libre previsto a 7.800–8.000 M$.
💰 Y una buena noticia para los dividendos: Lockheed Martin ha elevado su dividendo trimestral a 3,60 $, encadenando 24 a��os consecutivos de aumentos.
⚠️ ¿Qué debemos vigilar?
Pese al crecimiento de las ventas, el margen operativo consolidado retrocede del 12,3% al 11,8%.
El flujo de caja libre disminuye un 10% respecto al año anterior y las entregas de F-35 continúan por debajo de las de 2025.
Además, la ejecución de grandes contratos militares conlleva riesgos de costes, plazos y financiación.
⭐ Nota: 88/100.
Un trimestre sobresaliente para una compañía con importantes ventajas competitivas y una visibilidad comercial extraordinaria gracias a sus pedidos pendientes.
La gran oportunidad está en transformar esa cartera récord en beneficios y flujo de caja creciente, manteniendo la disciplina en costes.
📑 Fuente: Lockheed Martin Investor Relations | 22/10/2026.
🧴 PROCTER & GAMBLE | RESULTADOS Q1 FISCAL 2027
P&G presenta un trimestre sólido, recuperando el crecimiento de las ventas y demostrando una vez más su enorme capacidad para generar efectivo. Eso sí, los márgenes siguen bajo presión.
📊 Principales cifras:
💰 Ingresos: 23.276 M$ (+4%)
📈 Beneficio neto: 4.757 M$ (−1%)
💵 BPA ajustado: 2,00 $ (+1%)
🛒 Ventas orgánicas: +4%
📦 Volumen orgánico: +2,4%
💸 Flujo de caja libre: 4.401 M$
✅ Lo positivo:
El crecimiento viene principalmente del aumento de unidades vendidas y no de subir precios. Una buena señal de que la demanda de sus productos sigue siendo sólida.
Además, P&G convierte aproximadamente el 93% de su beneficio neto en flujo de caja libre, una cifra excelente.
Durante el trimestre también ha destinado 2.603 M$ a dividendos y 1.250 M$ a recompras de acciones.
⚠️ Lo preocupante:
El margen bruto cae 1,6 puntos porcentuales, hasta el 49,8%, mientras que el margen operativo retrocede al 25,5%.
Pese al crecimiento de las ventas, el beneficio neto disminuye ligeramente y el BPA ajustado apenas mejora un 1%.
Para el conjunto del ejercicio fiscal 2027, la compañía mantiene una previsión de crecimiento orgánico del 1%-3% y un BPA ajustado de entre 6,89 y 7,11 $.
⭐ Nota: 83/100.
Un buen trimestre para una compañía defensiva de enorme calidad, con marcas líderes, una demanda resistente y una generación de caja extraordinaria.
Sin embargo, el crecimiento del beneficio sigue siendo modesto y la presión sobre los márgenes impide darle una valoración más elevada.
Un negocio excelente, pero todavía tiene que demostrar que puede transformar el crecimiento de las ventas en un mayor crecimiento de los beneficios.
📑 Fuente: P&G Investor Relations | 22/10/2026.
🏦 CME GROUP | RESULTADOS Q3 2026
Uno de los negocios con mayores ventajas competitivas del sector financiero vuelve a demostrar su fortaleza.
📊 Principales cifras:
💰 Ingresos: 1.737 M$ (+13%)
📈 Beneficio neto: 1.037 M$ (+14%)
💵 BPA ajustado: 3,02 $ (+13%)
📊 Margen operativo ajustado: 69,4%
📉 Volumen medio diario: 29,4 millones de contratos, récord para un tercer trimestre.
Destaca especialmente el crecimiento de los ingresos por datos de mercado, que aumentaron un 20%, hasta 243 M$.
Pero lo que realmente hace especial a CME es su modelo de negocio: mercados de referencia, enormes efectos de red y una infraestructura difícil de replicar.
Además, su necesidad de inversión es muy reducida. El CAPEX trimestral fue de apenas 15 M$.
💸 Durante el trimestre devolvió casi 1.000 M$ a sus accionistas mediante dividendos y recompras.
⚠️ ¿Los riesgos? Dependencia de los volúmenes negociados, competencia, cambios regulatorios y una valoración bursátil que ya descuenta mucha calidad.
⭐ Nota: 92/100.
Resultados sobresalientes para una empresa con un negocio excepcional. La gran diferencia respecto a otras compañías es que CME no necesita inversiones gigantescas para mantener su rentabilidad.
Una empresa excelente, aunque eso no significa que debamos comprarla a cualquier precio.
Fuente: CME Group Investor Relations. Resultados Q3 2026.
@elinversorferro Gracias! La contrapartida es cuando venga una caida como la del covid o la de Rusia/ucrania que te cae el salario de varios años, pero para eso ya estamos psicológicamente entrenados y ponderaremos a la baja 😈
@cazadordedatos Ya te digo, la bestialidad de caja que manejan ya les pueden salir bien las inversiones ya.. Por que me da a mi que con el cambio generacional la publicidad no lo va a sostener
🔵 META | RESULTADOS Q3 2026
Meta vuelve a demostrar la enorme fortaleza de su negocio publicitario, aunque sus inversiones en inteligencia artificial empiezan a pasar factura a la generación de caja.
📊 Principales cifras:
💰 Ingresos: 64.601 M$ (+26%)
📈 Beneficio neto: 9.860 M$ (+264%)
💵 BPA diluido: 3,83 $ (7,40 $ excluyendo el impacto del acuerdo judicial)
👥 Usuarios activos diarios: 3.640 millones (+3%)
📢 Ingresos publicitarios: 63.061 M$ (+26%)
El crecimiento de la publicidad continúa siendo extraordinario: un 10% más de impresiones y un 14% más de precio medio por anuncio.
Sin embargo, hay tres puntos que preocupan:
⚠️ Un cargo judicial de 9.890 M$, que reduce considerablemente el beneficio operativo publicado.
⚠️ CAPEX de 34.906 M$, llevando el flujo de caja libre hasta los −2.120 M$.
⚠️ Reality Labs continúa registrando grandes pérdidas, con 4.129 M$ negativos en el trimestre.
De cara al último trimestre del año, Meta espera ingresos de entre 73.000 y 76.000 M$ y mantiene una apuesta gigantesca por la inteligencia artificial.
También ha anunciado una nueva clase de acciones C sin voto, prevista para 2027.
⭐ Nuestra nota: 80/100.
Un negocio extraordinario, con un crecimiento comercial impresionante, pero cuyo elevado gasto en IA exige demostrar retornos reales para sus accionistas.
La gran pregunta ya no es cuánto puede crecer Meta, sino cuánto flujo de caja libre conseguirá generar después de todas estas inversiones.
Fuente: Meta Investor Relations, resultados oficiales Q3 2026.
@srincierto@ppopular@vox_es Estoy suficientemente diversificado como para saber que tus ojos no verán caer mi castillo de naipes, lo que si va a caer en picado es la pensión de tus descendientes y todo gracias a vosotros.😁
La izquierda y los JETAS, cojones tendrás de llamar jetas a inversores votando lo que votas
Caso Koldo – Mascarillas
Caso Santos Cerdán – Obra pública
Financiación irregular del PSOE
Caso Leire Díez
Caso Hidrocarburos – Villafuel
Caso Plus Ultra
Caso Begoña Gómez
Caso David Sánchez – Diputación de Badajoz
Caso Mediador – Tito Berni
Caso SEPI – Hirurok
Caso Forestalia.
Caso Air Europa.
Caso https://t.co/1fczKlPUEb – Barrabés.
Caso Azud (PSPV-PSOE).
Caso de los ERE de Andalucía.
Caso FAFFE.
Caso de los cursos de formación de Andalucía.
Caso Alquería.
Caso de las joyas de Zapatero.
Caso Linares – Sobresueldos.
Caso Invercaria.
Caso de compra de votos de Mojácar.
Caso de compra de votos de Albudeite.
Caso de compra de votos de Albaida del Aljarafe.
Caso Félix Alonso Cantorné – Contratos de Altafulla — Investigado.
Izquierda Unida
Caso Nueva Carteya – Prevaricación
Caso Mónica Oltra
Pues claro que sí, tú ya tienes la mentalidad de ahorrar e invertir, cosa que hoy en día es muy difícil de ver... En cuanto a números, personalmente en mi caso para dejar de trabajar quería liquidar la hipoteca para tener la vivienda cubierta y las demás deudas, coche, placas solares, etc.. a partir de ahí invertido que me dé unos 3k al mes para ir sobrado
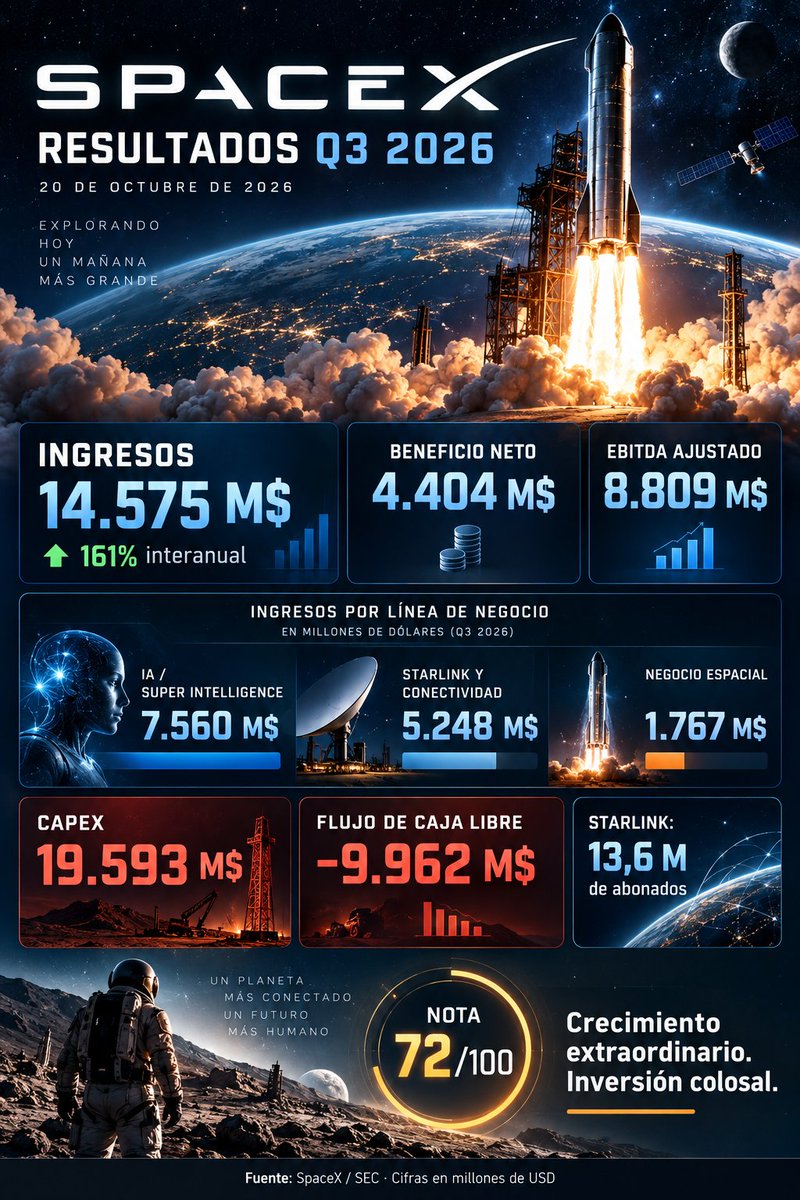
🚀 SPACEX | RESULTADOS Q3 2026
SpaceX acaba de presentar un trimestre con cifras impresionantes: 14.575 millones de dólares en ingresos, un 161% más que hace un año, y un beneficio neto de 4.404 millones, frente a las pérdidas del mismo periodo de 2025.
El gran protagonista ya no es únicamente el espacio. Su división de inteligencia artificial factura 7.560 millones, superando incluso a Starlink y conectividad, que crecen un 69% hasta los 5.248 millones.
🛰️ Starlink alcanza los 13,6 millones de abonados particulares, mientras que SpaceX sigue avanzando con Starship y su infraestructura espacial.
Pero hay una cifra que no debemos pasar por alto: 19.593 millones de dólares de inversión en un solo trimestre. El flujo de caja libre calculado es negativo en aproximadamente 9.962 millones.
La empresa está creciendo a una velocidad extraordinaria, pero necesita inversiones colosales para mantener ese ritmo. Además, parte del crecimiento procede de adquisiciones y su valoración bursátil ronda los 2 billones de dólares.
📊 Nuestra valoración: 72/100.
Un trimestre comercialmente espectacular, con una mejora operativa evidente, pero todavía lejos de justificar cualquier precio por sus acciones. El gran desafío será transformar todo ese crecimiento en generación sostenible de caja.
Grandes negocios no siempre significan grandes inversiones a cualquier valoración.
Fuente: SpaceX, resultados Q3 2026 y documentación presentada ante la SEC.
Además quien te ha dicho que te quiero dar envidia?? Si te estoy ofreciendo conocimiento que es lo mas importante que hay, para ti y para tus hijos, que se van a encontrar con que tu gobierno los ha traicionado y no van a cobrar una mierda de todo lo que van a trabajar toda su vida, eso quieres para ellos? Ese final?? No quiero dar envidia a nadie, a mi me da lo mismo, yo si lo voy a tener si o si, lo facil para mi sería que me la pelarais y punto, disfruta lo votado, pero te ofrezco una manita sobre donde poner lo que tengas! No seas desagradecido hombre