Holding Lumentum
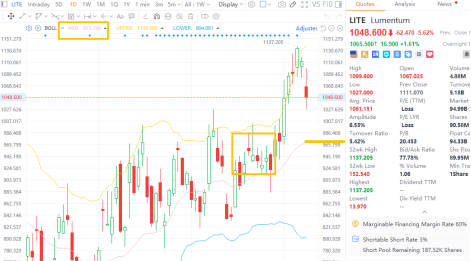
My $LITE target remains $1,200. I use the middle Bollinger Band near $971 as my line in the sand. Shares added around $915–$990 remain profitable, and the trend is intact. It’s an aggressive position, so I’m leaving room for volatility.
$LITE has earned some respect after breaking out of its old range. I’m watching how it handles the next pullback instead of chasing a price target. The story still comes down to lasers, 1.6T modules and more optics inside AI networks.
Moderna Is Testing Its Recent Range
$MRNA is digesting a big catalyst-driven run. Selling volume has eased, but I’m watching whether buyers defend the recent range. Holding it would keep the trend constructive; a clean break would change the risk setup.
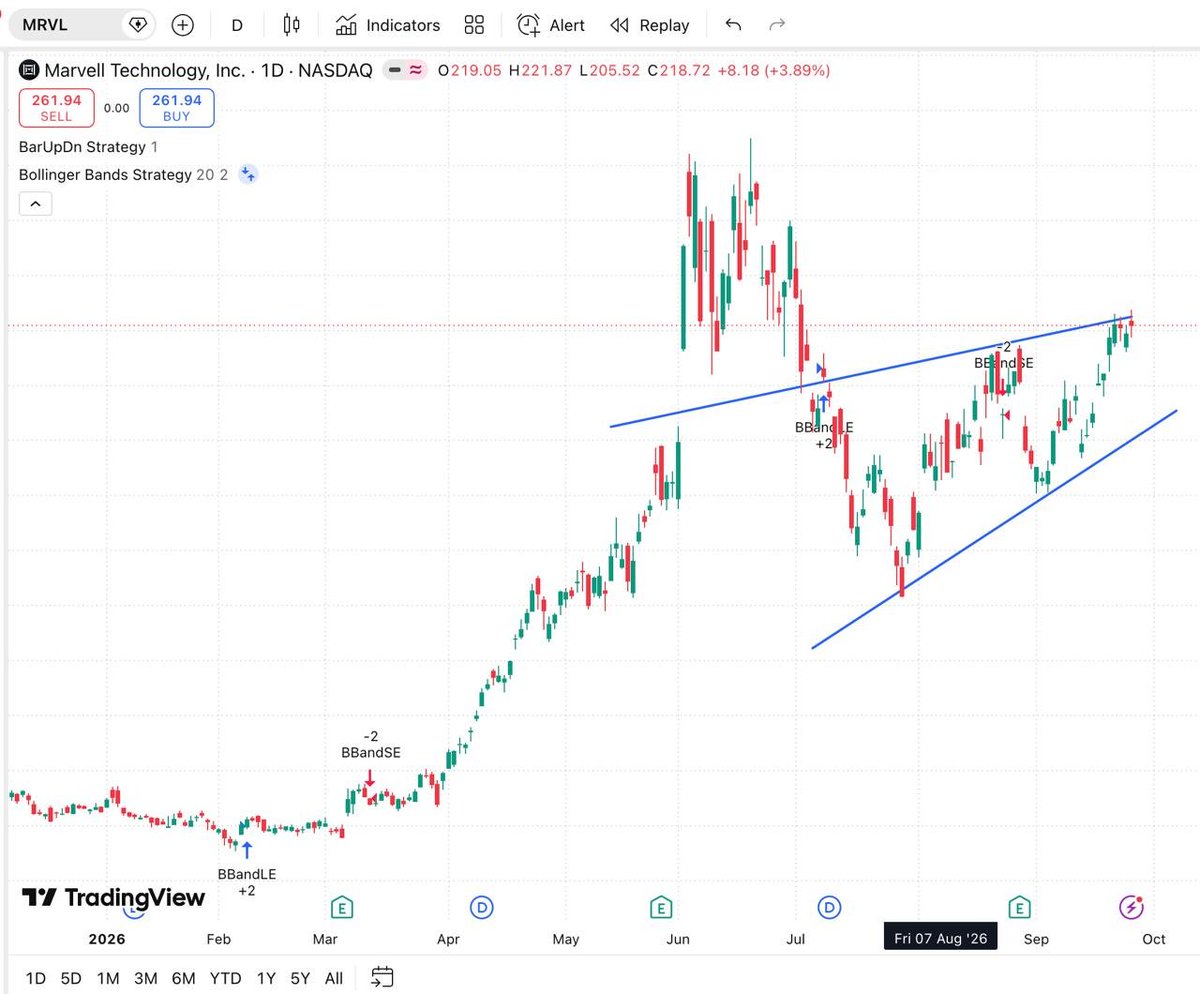
I started building my $MRVL position on August 7 and have captured a good part of this move. Institutional ownership remains around 83%, while management will outline its growth strategy on October 6.
I’m watching positioning closely and will protect profits if support begins to weaken.
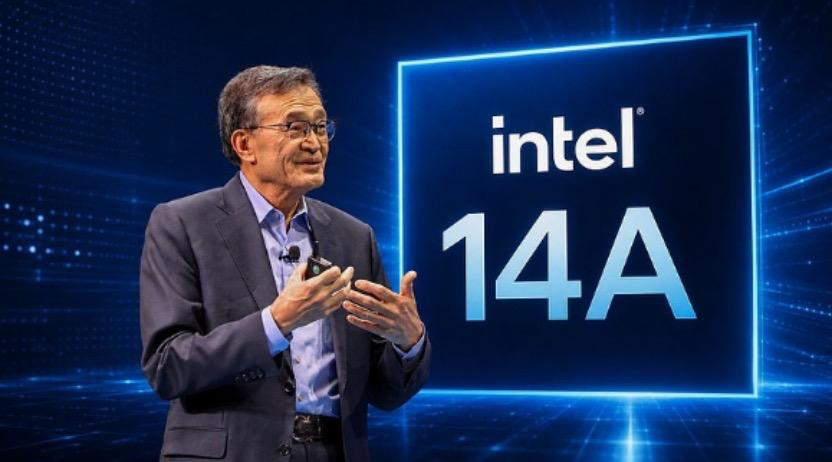
The market keeps writing off Intel Foundry, but the tighter leading-edge capacity gets, the harder it becomes to ignore.
$TSM still dominates advanced nodes, while #AI demand continues to tighten 3nm, 2nm and advanced packaging capacity. The market is already pricing in the possibility of further increases in 2027, leaving a real opening for $INTC.
Customers need more leading-edge capacity and a second supplier that can scale.
What matters now is when customer evaluations turn into production orders.
Intel has confirmed that several potential customers are evaluating 14A. The company expects clearer supplier decisions between the second half of 2026 and the first half of 2027. That is the real dividing line for Intel Foundry.
Once a major anchor customer commits, the market will reassess far more than the value of a single order.
Intel Foundry’s value will ultimately depend on who becomes the first customer to put 14A into a real production roadmap.
$MRVL’ye baktıkça Jensen Huang’ın bu şirkete yaklaşımının diğerlerinden biraz farklı olduğunu daha fazla hissediyorum.
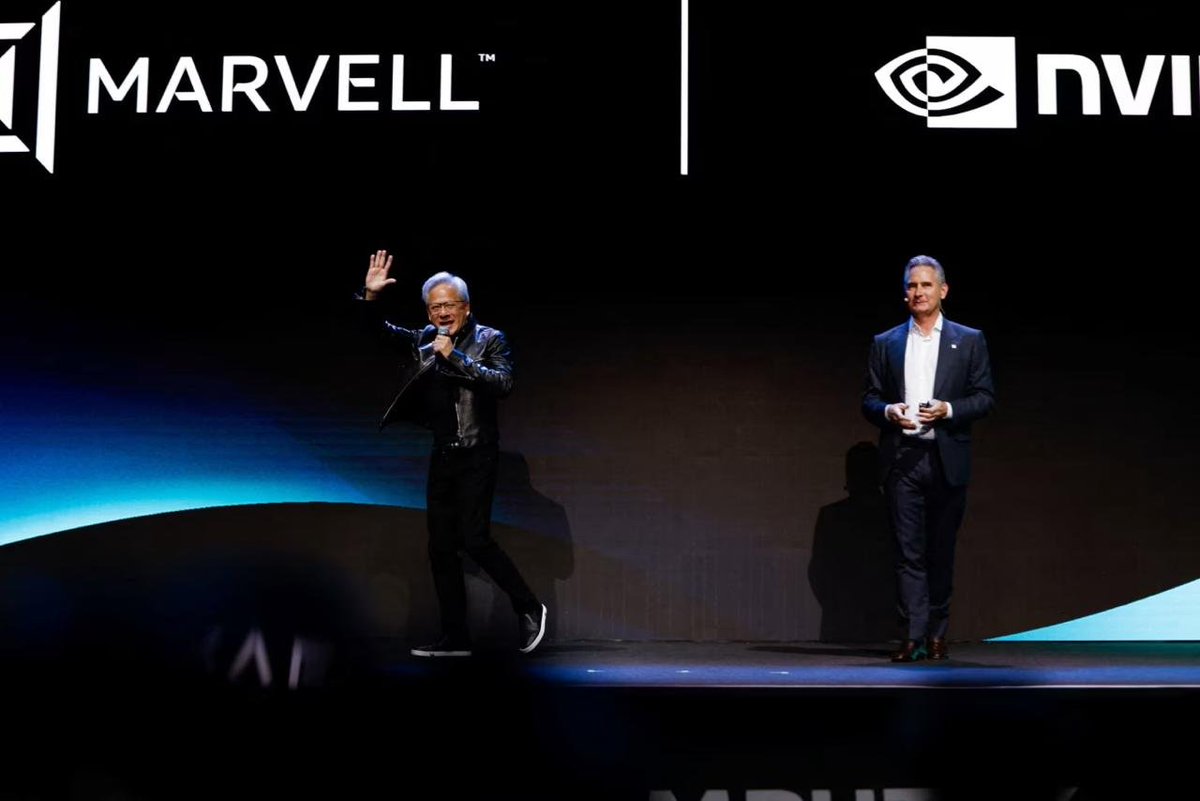
Mart ayının sonunda $NVDA, dönüştürülebilir imtiyazlı hisseler aracılığıyla Marvell’e 2 milyar dolar yatırım yaptı ve şirketi NVLink Fusion ekosistemine daha derinden dahil etti. Marvell özel XPU’lar ve scale-up ağ çözümleri sağlayacak; iki şirket ayrıca silikon fotonik alanında iş birliği yapacak.
Zaman çizelgesini geriye doğru uzattığımızda tablo daha da ilginç hale geliyor. NVIDIA, Ekim 2025’ten bu yana Nokia’ya 1 milyar dolar, Lumentum ve Coherent’a ayrı ayrı 2 milyar dolar, Marvell’e ise 2 milyar dolar ayırdı. Corning ile yaklaşık 3,2 milyar dolara ulaşabilecek ticari bir anlaşma yaptı ve Ayar Labs’in finansman turuna da katıldı.
NVIDIA’nın yaptığı şey, #AI altyapısının bir sonraki aşaması için bağlantı katmanını güvence altına almak gibi görünüyor. Lazerler, optik bileşenler, fiber, CPO, özel silikon ve scale-up ağ teknolojilerinin önemi giderek artıyor.
En güçlü kamuoyu desteği ise Marvell’e geldi. Jensen Huang şirketi “bir sonraki trilyon dolarlık şirket” olarak tanımladı ve hisse o gün %25’in üzerinde yükseldi.
Ardından Marvell zirveden %40’tan fazla geriledi. Bu tablo önemli bir şeyi gösteriyor: NVIDIA’nın desteği bir şirketin sektördeki konumunu doğrulayabilir, ancak değerleme ve piyasa döngüsü risklerini ortadan kaldıramaz.
Bundan sonra asıl önemli olan, Marvell’in bu desteği özel AI çipleri, optik bağlantılar ve scale-up ağ çözümlerinde gerçek gelire dönüştürüp dönüştüremeyeceği. Bu, trilyon dolarlık tahminlerden çok daha belirleyici olacak.
Kurumsal bir analist değilim; sadece yıllardır ABD yarı iletken sektörüne ve yapay zekâ altyapısına odaklanan bireysel bir yatırımcıyım.
ABD piyasalarında ilk yatırımlarımı yapmaya başladığımda ben de her acemi gibi çok hata yaptım: Her haberi okuyor, gündemin peşinden koşuyor, tüm gün ekran başında yükselen hisseleri kovalıyordum.
Hisse yükselince tezimin doğru olduğunu sanıyor, düştüğünde ise her şeyi sorgulamaya başlıyordum.
Sürekli meşguldüm ama aslında sadece piyasanın hareketlerine tepki veriyordum.
Yarı iletken sektörünü sadece hisse fiyatlarına bakarak anlamanın imkânsız olduğunu zamanla öğrendim. Bu sektör uzun döngülerle hareket eder:
📌 Teknoloji değişir.
📌 Sermaye harcamalarının (CapEx) yönü değişir.
📌 Tedarik zincirinde arz sıkışıklığı ve kapasite darboğazları oluşur.
Eninde sonunda tüm bu değişimler gelirlere, kâr marjlarına ve değerlemelere yansır.
Bunu fark ettikten sonra odağımı tamamen daralttım.
Artık zamanımın çoğunu ABD yarı iletken şirketlerine ve YZ altyapısına ayırıyorum: GPU’lar, özel tasarım YZ çipleri (ASIC), HBM, DRAM, yarı iletken ekipmanları, sunucular, optik ağlar ve enerji altyapısı.
Artık bir hissenin yarın ne yapacağına değil, sektörün önümüzdeki 2-3 yılda nereye gideceğine odaklanıyorum.
Bu yaklaşım 2026’da benim için özellikle kritik hale geldi.
Zor bir piyasadayız: Faizler, değerlemeler ve sektör rotasyonları sürekli değişiyor. Kazananlar ile kaybedenler arasındaki makas giderek açılıyor.
Bu yıl yakaladığım en iyi fırsatlardan biri, piyasa coşkusunu takip etmek yerine sektörün temel dinamiklerine bağlı kalmam sayesinde oldu: Micron ($MU).
Yılın başında herkes #GPU’ları konuşurken benim kendime sorduğum soru basitti: GPU’lar hızlandıkça bellek (memory) teknolojisi buna yetişebilecek mi?
YZ sistemleri daha fazla HBM’e, daha fazla sunucu DRAM’ine ve daha yüksek bant genişliğine ihtiyaç duyuyor. Üstelik HBM üretimi, standart DRAM kapasitesini de tüketiyor.
Bellek, YZ yarışında destekleyici bir unsur olmaktan çıkıp ana darboğaz (bottleneck) haline gelecekti.
Piyasa HBM arzındaki sıkışıklığı ve DRAM fiyatlarındaki artışı fiyatlamaya başlamadan önce $MU tarafındaki fırsatı görmemi sağlayan şey işte bu araştırmaydı.
Önümüzdeki dönemde de en önemli sinyaller, hisse fiyatlarında görünmeden önce kapasite yatırımlarında, siparişlerde ve tedarik zincirinde ortaya çıkacak.
Burada kimseye "bugün ne al, yarın ne sat" demiyorum. Sadece yıllardır bu sektörü takip ederken öğrendiklerimi ve gözlemlerimi paylaşıyorum.
Eğer siz de yarı iletkenler ve YZ altyapısı ile ilgileniyorsanız, süreci birlikte takip etmek için hesabımı takibe alabilirsiniz. 🤝
$NVDA #AI
$MRVL’yi giderek sıradan bir ağ çipi şirketinden çok daha fazlası olarak görüyorum.
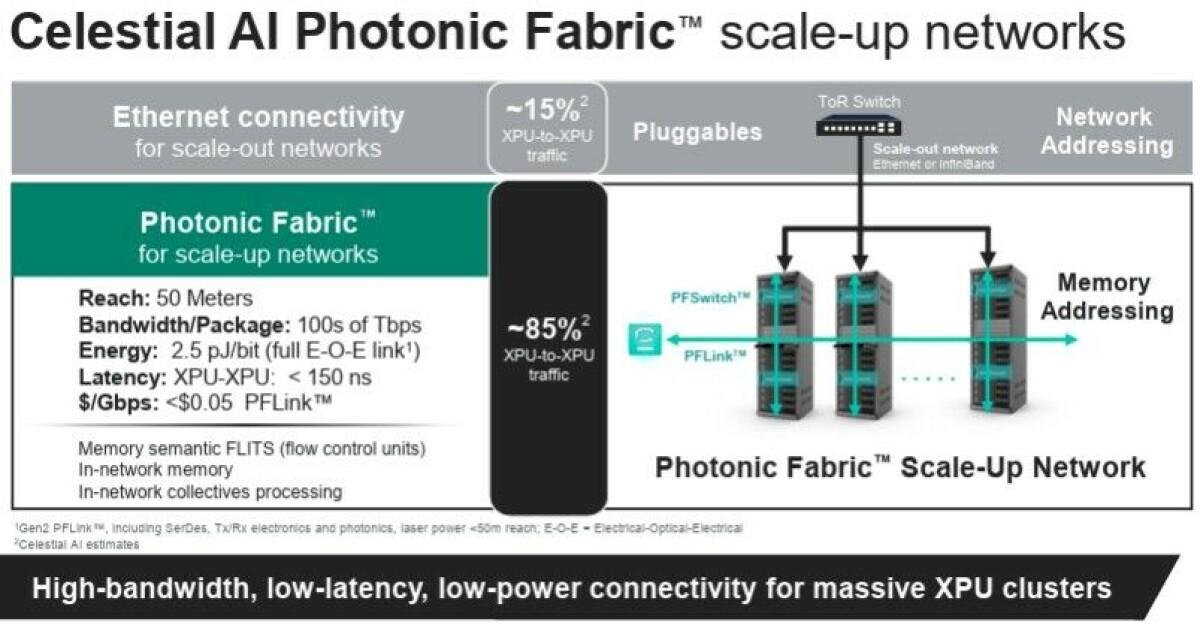
Marvell’ın Celestial #AI’ı satın alarak bünyesine kattığı Photonic Fabric teknolojisi, AI sistemlerinde verinin nasıl taşındığını değiştirebilecek mimari bir adım.
Bu teknoloji, optik bağlantıyı XPU’lara çok daha yakına taşıyor. Bakır bağlantılar mesafe, bant genişliği ve güç tüketimi açısından sınırlarına yaklaşırken Photonic Fabric, büyük ölçekli AI kümelerinin raflar ve hatta birden fazla raf arasında daha verimli biçimde ölçeklenmesini sağlıyor.
Marvell’ın verilerine göre bu mimari, geleneksel ölçek büyütme ağlarına kıyasla güç tüketimini yaklaşık %75 azaltabiliyor. Bu seviyede bir kazanım artık küçük bir ürün iyileştirmesi sayılmaz. Veri merkezinin güç bütçesini ve aynı alana yerleştirilebilecek işlem kapasitesini doğrudan etkiliyor.
$MRVL, ECOC 2026’da bu yol haritasını daha da ileri taşıdı. Şirket, sektörün ilk 2nm 400G/lane optik PAM4 teknolojisini ve 200G/lane silikon fotonik kullanan 102.4 Tbps CPO platformunu sergiledi.
Burada asıl mesele yalnızca “400G” etiketi değil. Daha yüksek bant genişliği yoğunluğu sağlarken taşınan her bit için gereken enerjiyi düşürmek, AI altyapısının karşı karşıya olduğu en büyük fiziksel sınırlardan birini çözmeye yardımcı oluyor.
AI kümeleri büyüdükçe elektrik kapasitesi, soğutma ve fiziksel alan giderek daha kritik hale geliyor. Bir sonraki rekabet aşamasında avantaj, aynı güç bütçesiyle daha fazla veri taşıyabilen ve aynı alana daha fazla hesaplama kapasitesi sığdırabilen sistemlerin olacak.
$MRVL’ye uzun vadede güvenmemin temel nedenlerinden biri de bu. Şirketin rolü artık yalnızca veri iletiminin çok ötesine uzanıyor; switch silicon, optical DSP, CPO ve Photonic Fabric üzerinden yeni nesil AI veri merkezi mimarisinin birçok kritik katmanında yer alıyor.
Bu yol haritası beklendiği gibi ilerlerse, 260 dolar bana nihai hedef gibi görünmüyor. Pazarın Marvell’ı yeniden fiyatlama süreci henüz tamamlanmamış olabilir.
@DyamondBre The 2028 timing is what stands out to me. If they’re already expanding InP capacity now, customers are clearly planning much further ahead than the market usually does.
@DyamondBre The bottleneck keeps moving closer to the processor. HBM solved part of the problem, and now interconnect efficiency is becoming harder to ignore.
@angel_4624 The demand signal looks strong. Now it comes down to qualification and ramp timing, especially with the UK and Greensboro capacity arriving in separate stages.
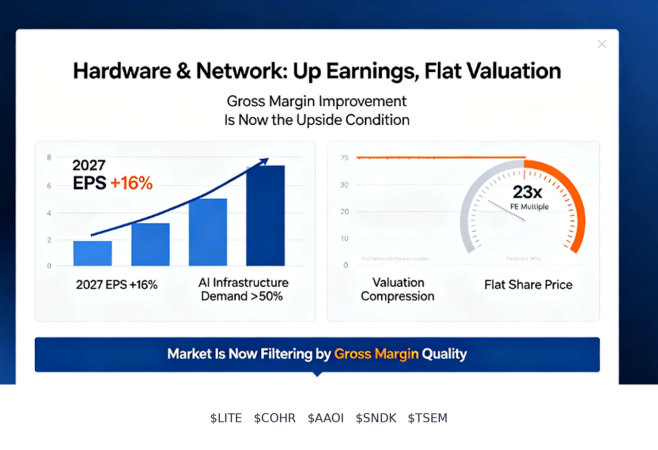
Hardware earnings are rising, but investors have become far more selective.
The group raised 2027 earnings expectations after the second-quarter reporting season. Share prices barely moved because valuation multiples compressed at the same time.
That gap is even clearer in AI infrastructure. Long-term demand remains strong, yet revenue growth alone is no longer enough to lift every stock. The market is rewarding companies that can turn demand into better gross margins.
Margin quality is becoming the filter.
#Hardware #Profitability