Home
Language
English
Türkçe
Bahasa Indonesia
About
Privacy Policy
Terms of Service
Pricing
Sign In
Download All
Share
ソルトグレイ
@SaltGray
米国株長期投資家、兼スイングトレーダー📈 保有銘柄: $MU $NBIS $NVDA $PLTR $SKHY $SNDK $SOFI $SOXL $TQQQ $TSLA 🇺🇸 ※PFは毎週更新 BTC、ETH保有🪙 都内で飲食店を経営🍖テスラオーナー🚗 米国株決算情報をAIを活用して発信
東京
Joined April 2017
647
Following
348
Followers
1.3K
Posts
Pinned Tweet
ソルトグレイ
@SaltGray
25 days ago
【自己紹介ポスト】 🥩 焼肉屋の店主 × 🇺🇸 米国株投資家 都内で焼肉屋を1店舗経営。投資家歴7年。 年間のべ900社の米国企業決算をチェックしています📊 米国株を始めたきっかけはテスラ、イーロン・マスクとの出会ったこと😁 そこから世界を変えるテクノロジー企業の魅力にハマってしまった! ���創業者は何を目指しているのか」 「どんなビジネスで、どう稼ぐのか」 「その技術は未来をどう変えるのか」 数字を追うだけでなく、企業の背景や成長ストーリーを調べるのも楽しみの一つです🔍 💡投資スタイル ・長期保有 + 短期スイングトレード 現在の主戦場はAIインフラ(半導体・メモリ・電力・データセンター)を中心に、決算と事業への理解を深めながら中長期で投資。 短期のスイングでは、業績の良い企業にモメンタムに乗るスタイルです! 失敗を重ねながらも楽しんでいます🤣 暗号資産のBTC・ETHも保有しています🪙 このアカウントでは、決算分析、気になる企業・技術、日々の投資記録を発信。 米国株やテクノロジーが好きな方、ぜひ情���交換しましょう🤝
See More
ソルトグレイ
@SaltGray
1 day ago
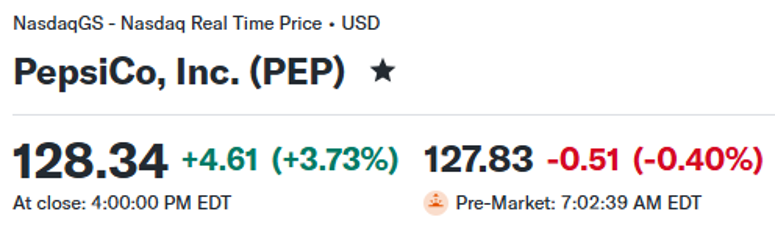
🥤 $PEP (ペプシコ) FY2026 Q3 決算まとめ 決算(実績/予想) 【FY2026 Q3】 ・売上:252.7億ドル/250.0億ドル→✅ ・EPS(コア):$2.34/$2.30→✅ ガイダンス(会社予想/市場予想) 【FY2026 通期】 ・売上:YoY 約+6% ※試算すると約996億ドル/988.7億ドル→✅ ・EPS(コア): YoY+2.5〜3.5% ※試算すると$8.34〜8.43/$8.56→❌ 👉 Q4ガイダンス��開示無しですが、逆算するとコアEPSは$2.19〜2.28で、予想の$2.43を大きく下回る水準です⚠️ 📅 対象期間:2026年6月14日〜9月5日(北米は12週間、海外は6〜8月の3か月) 📌トピック:Q3は売上もEPSも予想超え。ただ通期の利益見通しは大きく引き下げられ、「売上は上方修正、利益は下方修正」というねじれ決算に。 📋 事業概要:ペプシ、レイズ、ドリトス、ゲータレード、クエーカーなどを持つ世界最大級の食品・飲料メーカー。売上の約4割、利益の約45%を海外が稼ぐ構造に変わりつつあります。 ━━━━━━━━━━━━━━ 💬 経営陣コメント ━━━━━━━━━━━━━━ 🗣️ ラモン・ラグアルタCEO ・オーガニック売上(為替・買収の影響を除いた実力ベースの売上)は2023年Q4以来の高い伸び。飲料もスナックも世界全体で数量が増えた ・海外���ジネスの規模と底堅さが成果に表れている ・北米は期待を下回った。イノベーション、ブランド投資、売り場づくりで「危機感を持って」立て直す ・新たな構造的コスト削減を数か月以内に実施し、成長投資と原材料インフレ対策の原資にする 🗣️ スティーブ・シュミットCFO ・北米の改善は「計画より時間がかかっている」 ・Q4も北米の利益率は圧迫が続く見通し ・通期のコアEPS見通しは、北米の利益率圧迫を反映して引き下げ ━━━━━━━━━━━━━━ 📊 財務ハイライト(YoY) ━━━━━━━━━━━━━━ 🔹 売上:252.7億ドル(+5.6%) └ オーガニック売上:+3.1%🔥(約3年ぶりの伸び) 🔹 コア営業利益:42.8億ドル(+3%) └ このうち関税還付1.8億ドルが+4ポイント分。除くと実質横ばい〜微減 🔹 コア営業利益率:16.9%(▲0.35ポイン��) 🔹 コアEPS:$2.34(+2%)/GAAP EPS:$2.23(+17%) 【セグメント別売上(カッコ内はオーガニック成長率)】 🔹 北米スナック(PFNA):65.0億ドル(±0%) 🔹 北米飲料(PBNA):77.1億ドル(±0%、買収込みでは+5%) 🔹 海外飲料フランチャイズ:14.0億ドル(+7%) 🔹 欧州・中東・アフリカ:54.1億ドル(+9%) 🔹 中南米スナック:30.2億ドル(+6%) 🔹 アジア太平洋スナック:12.3億ドル(+9%) 👉 海外合計はオーガニック+8%🚀、コア営業利益+16% 👉 一方、北米スナックのコア営業利益は▲12%(利益率は▲2.8ポイント) 【キャッシュフロー(年初来)】 🔹 営業CF(オペレーティングキャッシュフロー):79.5億ドル(+45%) 🔹 FCF(フリーキャッシュフロー):約58.6億ドル(前年は約32.4億ドル)🌟 🔹 有利子負債:約519億ドル(年初から約27億ドル増) ━━━━━━━━━━━━━━ 🚀 事業ハイライト ━━━━━━━━━━━━━━ ・海外はオーガニック売上で22���半期連続の中〜高一桁成長 ・米国のスナック(ポテトチップスなど)は数量が4四半期連続で増え、シェアも改善 ・小分けのマルチパック(年商35億ドル超)とヘルシー系(年商約30億ドル)がどちらも好調 ・ゲータレードの低糖版やPropel(年商10億ドル超)など、機能性飲料が伸びている ・セルシウスとの提携で、エナジードリンク市場のシェアは約20% ・ドリトス・プロテインやNKDなど、高たんぱく・シンプル原材料の新商品を拡大 ・KFC×ドリトス・ローデッドを欧州27市場で展開、エナジードリンクのStingを中国・サウジへ ・広告大手Publicisと世界規模のメディア提携、カールスバーグとのボトリング提携も拡大 ・一方、北米の炭酸飲料はカテゴリー全体の伸びに届かず、立て直しが最優先課題 ━━━━━━━━━━━━━━ 📣 株主還元 / 注目トピック ━━━━━━━━━━━━━━ ・2026年の株主還元計画は89億ドルで据え置き(配当79億ドル+自社株買い10億ドル) ・年初来の配当支払いは59.4億ドルで、FCFとほぼ同じ額 ・FY2026ガイダンス:オーガニック売上は約+3%、売上は約+6%、���アEPSは+2.5〜3.5%(従来は+5〜7%の下限) ・新たな構造的コスト削減(本社コストや成長に直結しない支出のカット)を数か月以内に開始 ━━━━━━━━━━━━━━ ✅ ポジティブ ━━━━━━━━━━━━━━ 1️⃣ 海外がオーガニック+8%、利益+16%と絶好調🔥 2️⃣ 飲料もスナックも世界全体で数量がプラス 3️⃣ 米国スナックが値下げ効果で数量・シェアを回復 4️⃣ FCFが前年から大きく改善し、還元計画も維持 5️⃣ 売上見通しは上限側へ引き上げ ━━━━━━━━━━━━━━ ⚠️ リスク ━━━━━━━━━━━━━━ 1️⃣ 通期のコアEPS見通しを大幅に引き下げ 2️⃣ Q3のビートは関税還付頼みで、実質はほぼ横ばい 3️⃣ 北米スナックの利益率が大きく低下(値下げのコスト) 4️⃣ 北米の炭酸飲料が市場の伸びに負けている 5️⃣ 原材料インフレと広告費の増加で、Q4も利益の圧迫が続く ━━━━━━━━━━━━━━ 📝 総括 ━━━━━━━━━━━━━━ 売れる力は戻ってきたが、儲ける力���まだ戻っていない決算となりました。 海外の強さは本物で、北米も値下げで数量は回復してきました。ただ、その代償がそのまま利益率に出ています。為替の追い風が増え、税率の見通しも下がったのに利益予想を削ったということは、本業の利益力はそれ以上に弱いということ。会社自身も「北米の回復は想定より遅い」と認めています。 しかもQ3のビートには約1.8億ドルの関税還付が含まれていて、筆者の試算では、これを除くとコアEPSは$2.24前後。実質的には予想にわずかに届いていない計算です。 📉 市場の反応: (昨日プレマでの決算発表で1日遅れのまとめ) 決算前の週にJPモルガンとドイツ銀行が相次いで格下げしていて、株価はすでに年初来安値圏。期待値はかなり下がっていました。 Q4の利益見通しの弱さがあり、個人的には厳しいかと思っていましたが、昨日の株価は+3.73%となりました。 ※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。 #PEP #ペプシコ #PepsiCo #米国株 #決算 #投資 #株式投資
See More
ソルトグレイ
@SaltGray
1 day ago
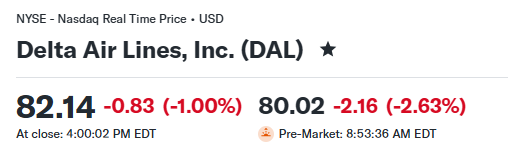
✈️ $DAL (デルタ航空) 【FY2026 Q3】決算まとめ 決算(実績/予想) 【FY2026 Q3】 ・売上:201.9億ドル/189.2億ドル → ✅ ※製油所の外部販売を含む総売上。製油所分を除く調整後売上は175.9億ドル(+16%) ・EPS(Non-GAAP):1.72ドル/1.76ドル → ❌(小幅ミス) ※GAAP EPSは1.15ドル ガイダンス(会社予想/市場予想) 【FY2026 Q4】 ・売上:YoY+20% ※試算すると192億ドル/186.6億ドル → ✅ ・EPS:1.15〜1.65ドル/1.42ドル → ❌ (中間値1.40ドル) 【FY2026 通期】 ・EPS:5.10〜5.60ドル/5.46ドル → ❌ (中間値5.35ドル) 📅 対象期間:2026年7月〜9月(9月期四半期、10月9日寄り前発表) 📌トピック:需要は9月期として過去���高なのに、燃料費がその伸びをほぼまるごと飲み込んだ決算。通期の利益予想は2割強の引き下げとなりました。 📋事業概要:米国最大級の航空会社。プレミアム席とアメックス提携のマイレージ事業を稼ぎ頭に持ち、燃料コスト対策��して自前の製油所も保有しています。 ━━━━━━━━━━━━━━ 💬 経営陣コメント ━━━━━━━━━━━━━━ 🗣️ エド・バスティアンCEO ・需要は引き続き強く、消費者の「モノより体験・旅行」志向が追い風。空の旅は消費の中でも割安な部類 ・Q3の税引前利益は15億ドルで前年並み。ここ最近でもっとも燃料が高い環境を乗り切れたのは、長年かけて築いた「構造的な底堅さ」のおかげ ・通期は燃料費の60億ドル増を吸収しつつ、税引前利益 約45億ドルを見込む ・長期目標(10%台半ばの利益率・資本効率、安定したFCF、総レバレッジ約1倍)は変えない 🗣️ ジョー・エスポジートCCO(最高商業責任者) ・座席数横ばいのまま売上+16%。高いコストをまかなうため、量より「利益率重視」で運営 ・Q4も全商品・全地域で好調。座席の伸び��2%未満(エコノミー席は削減)で、単価はさらに改善へ 🗣️ エリック・スネルCFO ・7月の予想時点から5億ドル超の燃料高���吸収しつつ、EPSは前年並みを確保 ・通期予想の引き下げは「すべて燃料が理由」 ・Q4の燃料以外の単位コストの伸びは、Q3から1〜2pt改善する見込み。来年は一桁前半の伸びに戻す計画 ━━━━━━━━━━━━━━ 📊 財務ハイライト(YoY) ━━━━━━━━━━━━━━ 🔹 売上(調整後):175.9億ドル(+16%)🔥 9月期過去最高 🔹 営業利益(調整後):16.6億ドル(▲2%)、営業利益率9.4%(▲1.7pt) 🔹 税引前利益(調整後):15.0億ドル(+1%) 🔹 EPS(調整後):1.72ドル(+1%) ※GAAP EPSは1.15ドル(▲47%)。保有株の評価損と燃料ヘッジ損が主因 🔹 座席あたり総収入(TRASM、調整後):+15%🚀 Q2の+12%から3pt加速 🔹 搭乗率:86%(前年並み)、供給座席はほぼ横ばい ✈️ 商品別 ・プレミアム席:68.2億ドル(+18%)🌟 座席+6%でも単価が二桁改善 ・エコノミー席(メインキャビン):68.0億ドル(+12%)、座席を減らしつつ単価+17% ・ロイヤルティ(マイレージ関連):+18% ・貨物:3.0億ドル(+29%) ・MRO(他社機の整備受託):3.0億ドル(+28%) → エコノミー以外の「高収益な収入」が売上の61%を占める 🌍 地域別(旅客) ・国内:単価+16%、搭乗率+1pt ・大西洋:単価+11%(Q2から4pt改善) ・中南米:単価+22%🔥 ・太平洋:売上+13%、座席+8%でアジア新路線を拡大 ⛽ コスト ・燃料費(調整後):41.4億ドル(+62%)、1ガロン3.61ドル(+60%) ・燃料以外の単位コスト(CASM-Ex):+7.3%。乗務員コストと、夏の嵐などで座席が計画を下回った影響 💰 キャッシュフロー・財務 ・営業CF(オペレーティングキャッシュフロー):17.1億ドル ・設備投資:14.1億ドル(+27%) ・FCF(フリーキャッシュフロー):4.6億ドル(▲44%)、年初来19億ドル ・調整後純負債:133.5億ドル(年初から9.5億ドル減)、Q3の借入返済12億ドル ・手元流動性:69億ドル(未使用の融資枠31億ドル含む) ━━━━━━━━━━━━━━ 🚀 事業ハイライト ━━━━━━━━━━━━━━ ・定時到着・定時出発の両方で米大手6社中トップ ・Q3に13機を受領(A350-900、A321neo、A220-300) ・2027年からシアトル〜成田、ロサンゼルス〜マニラ、ボストン〜ベネチアなど国際線を新設🇯🇵 ・ホテル大手ハイアットと戦略提携、マイレージの使い道がさらに拡大 ・アメックス提携カードの新規獲得・利用額がともに二桁増(利用額は8四半期連続の二桁増)。アメックスから���受取額は+15%で、通期90億ドル超へ🌟 ・AIアシスタント「Delta Concierge」を全マイレージ会員に展開 ・法人売上は全業種で二桁増(銀行・テック・エネルギーがけん引)。法人調査では9割超が「2027年の出張は増える/横ばい」と回答 ━━━━━━━━━━━━━━ 📣 株主還元 / 注目トピック ━━━━━━━━━━━━━━ ・配当:Q3の支払い1.41億ドル(前年から+16%) ・自社株買い:今回の資料に記載なし。現金は借入返済を優先(2026年は20億ドル超を返済予定) ・📌Q4の燃料想定は1ガロン4.25ドルと、Q3からさらに約2割上昇。うち自社製油所の恩恵が約0.40ドル/ガロン ・通期ガイダンスを下方修正:EPS 6.50〜7.50ドル→5.10〜5.60ドル、FCF 30〜40億ドル→約25億ドル。年末の総レバレッジは約2.2倍の見込み ━━━━━━━━━━━━━━ ✅ ポジティブ ━━��━━━━━━━━━━━ 1️⃣ 需要は過去最高水準:売上+16%、Q4は約+20%へさらに加速の見通し🔥 2️⃣ 「量より値段」で稼ぐ力:座席横ばいで座席あたり収入+15%、Q2から加速 3️⃣ 高収益な収入源が厚い:プレミアム・マイレージともに+18%、アメックス受取は通期90億ドル超へ 4️⃣ 財務の立て直しが進む:純負債を年初から9.5億ドル削減、年20億ドル超の返済計画 5️⃣ 運航品質で業界トップ:定時運航首位がブランド力とプレミアム需要を下支え ━━━━━━━━━━━━━━ ⚠️ リスク ━━━━━━━━━━━━━━ 1️⃣ 燃料高が止まらない:Q4想定4.25ドル/ガロンでさらに上昇、通期で60億ドルの負担増 2️⃣ 通期ガイダンスの大幅引き下げ:EPS中間値で約▲24%、市場予想もわずかに下回る 3️⃣ 燃料以外のコストも重い:単位コスト+7.3%と、会社目標の「一桁前半」を大きく上回る 4️⃣ キャッシュが細る:Q3のFCFは▲44%、設備投資は+27%と増加傾向 5️⃣ GAAPとの差が大きい:GAAP EPSは▲47%。保有株の評価損やヘッジ損で見た目の利益は大きく目減り ━━━━━━━━━━━━━━ 📝 総括 ━━━━━━━━━━━━━━ 需要は満点でしたが、燃料高騰が残念過ぎる決算です。 座席をほとんど増やさずに売上を+16%伸ばし、プレミアム席やマイレージといった稼げる収入もそろって二桁成長。航空需要の強さという意味では、これ以上ない内容でした。ところが燃料単価が前年の1.6倍に跳ね上がり、売上の伸びはほぼ燃料代に消えてしまいました。CFO自身が「通期予想の引き下げはすべて燃料」と言い切っているとおり、本業が崩れたわけではなく、コストの外部要因に押しつぶされた��です。 厳しめに見ると、気になるのは燃料だけではありません。燃料以外のコストも+7%台と重く、FCFは大きく細り、自社株買いも止まったまま。そしてQ4はさらに燃料が高い想定で、上限でも前年並みの利益にとどまります。「燃料が下がれば一気に戻る」はたしかに魅力ですが、それは燃料しだいの賭けでもあります。 📉市場の反応:株価はプレマーケットで▲2.63%となっています。 通期予想の大幅引き下げのわりに反応がおだやかなのは、決算前にアナリストが悪い数字を織り込み済みだったから。 むしろQ4の売上+20%見通しが市場予想を上回ったことで、需要の強さが下値を支えた格好です。今後は燃料価格と運賃への転嫁の綱引きを見守る局面だと思います。 ※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。 #DAL #デルタ航空 #米国株 #決算 #投資 #株式投資
See More
ソルトグレイ
@SaltGray
2 days ago
solana:XHxQRvqGcr2YjZoSzTfXxkHBqCL9izthGrAAYRYpump (サムスン電子) 🚀速報(実績/予想) 【FY2026/Q3】 ・売上/EST:195兆ウォン/200.64兆ウォン ・営業利益/EST:107.4兆ウォン/106.64兆ウォン→✅ 売上が予想を下回りました。 $TSM (台湾セミコンダクター) 🚀速報(実績/予想) 【FY2026/Q3】 売上/EST:1.49兆台湾ドル/1.46兆台湾ドル→✅ 売上はYoY+51%となり、予想を上回りました。 昨日はOpeAIの年換算売上が500億ドルと報道されました。これまでメディアで報じられた売上予想700億ドルを下回ったことでAI関連銘柄大きく売られましたが、サムスン、TSMCの売上速報を見る限り、まだまだAI需要は強そうやね🤔
See More
Who to follow
Tatsuya
@Tatsuya31905992
此花咲也
@BvWuje
色んなことを学びたい。よろしくお願いします。
SNOK。
@SNOK0472374811
2018年株式投資はじめました
ソルトグレイ
@SaltGray
3 days ago
━━━━━━━━━━━━━━ 💬 経営陣コメント ━━━━━━━━━━━━━━ ・ウェス・カミンズCEO:目指すのは、AI専用データセンター(AIファクトリー)の設計・建設・運営で「カテゴリーリーダー」になること ・長期目線で、投資適格の大手ハイパースケーラーと長期・高品質な契約を積み上げる方針を改めて強調 ・「他の地域でデータセンター新設への規制が増えるほど、すでに電力と地域の支持を持つ自社キャンパスは真似しにくくなる」 ・ノースダコタは低コストの電力・豊富なエネルギー・冷涼な気候がそろう北米屈指の立地で、今後ほかのハイパースケーラーも進出してくると予想 ・フィンランド進出は初期リスクを抑えた「機会的な一歩」。当面の最優先はあくまで米国の開発パイプライン ・地域とともに作る姿勢を強調:「地域の中に建てるのではなく、地域と一緒に建てる」 ━━━━━━━━━━━━━━ 📊 財務ハイライト(YoY) ━━━━━━━━━━━━━━ 🔹売上:3.42億ドル(+322%)🚀 🔹調整後売上(ChronoScale除く本業):3.00億ドル(前年0.64億ドル) 🔹調整後EBITDA:0.64億ドル(前年はほぼゼロ)🔥 🔹調整後営業利益率:13%(前年▲6%) 🔹NOI(純営業収益):0.59億ドル、NOIマージン89%🌟 🔹純損失(継続事業・普通株主帰属):2.21億ドル(前年0.19億ドル) →株式報酬の増加、保有するB&W株関連の評価損(計約0.61億ドル)、支払利息の急増が重し 【セグメント別売上】 🔹HPCホスティング(AIデータセンター):2.63億ドル(セグメント利益0.33億ドル) ・基本賃料:0.66億ドル(前四半期から約5割増)🌟 ・内装工事(フィットアウト):1.84億ドル ← 一時的な収益 ・テナント費用の転嫁分:0.13億ドル 🔹データセンターホスティング(マイニング向け):0.38億ドル(横ばい、セグメント利益0.13億ドル) 🔹ChronoScale(GPUクラウド子会社):0.41億ドル(うちGPUハードウェア販売0.23億ドル) 【費用】 🔹販管費:1.15億ドル(+289%)、うち株式報酬の増加が0.52億ドル 🔹支払利息:0.77億ドル(+866%)⚠️ 受取利息0.36億ドルで一部相殺 【キャッシュフロー】 🔹営業CF(オペレーティングキャッシュフロー):+0.64億ドル(前年▲0.82億ドル)→黒字転換✅ 🔹設備投資:20.7億ドル(前年2.5億ドル) 🔹フリーCF(自由に使えるお金):約▲20億ドル 🔹借入約16.5億ドル+優先株2.75億ドルで資金調達 🔹現金での利息支払い:2.43億ドル(建設中の利息は資産に計上されるため、損益上の支払利息より大きい点に注意) 【バランスシート(8月末)】 🔹現金+拘束性預金:36.8億ドル(期中▲4.8億ドル) 🔹借入金:64億ドル(5月末約50億ドル)⚠️ 🔹総資産:117億ドル、有形固定資産63億ドル(5月末42億ドル) 🔹株主資本:16億ドル(別途、償還可能な非支配持分20億ドル) 🔹発行済株式数:2.97億株(5月末比+3%) ━━━━━━━━━━━━━━ 🚀 事業ハイライト ━━━━━━━━━━━━━━ ・ポラリス・フォージ1(ノースダコタ)の2号棟150MWを2段階で引き渡し完了(7月1日に75MW、10月1日に追加75MW)→稼働容量は250MWに🌟 ・2026年末までに、ポラリス・フォージ2の初期稼働でノースダコタ全体の稼働を300MWへ ・契約済み容量は5キャンパスで約1.41GW。基本期間の契約売上は約360億ドル、更新オプション込みで約860億ドル🔥 ・顧客:ポラリス・フォージ1はCoreWeave、ポラリス・フォージ2は投資適格ハイパースケーラー、デルタ・フォージ1・2とポラリス・フォージ3はティア1の投資適格ハイパースケーラー ・今期の契約��6月発表済みのデルタ・フォージ2(アラバマ、210MW・15年・約52億ドル)のみ ・初の海外進出:フィンランドで最大約1GWの電力枠を確保 ・約10%出資するBase Electronと、ノースダコタの約1,200MWのガス火力発電所の電力購入契約(PPA)を締結 ・子会社ChronoScale(約96%保有)が、MicrosoftとのAI計算基盤50MWの展開計画を発表(NVIDIA GB300 NVL72・液冷) ・ポラリス・フォージ1が地域の経済開発評議会から「プロジェクト・オブ・ザ・イヤー」を受賞。地域の電力利用者へ4,500万ドル超の電力クレジットを還元 ━━━━━━━━━━━━━━ 📣 株主還元 / 注目トピック ━━━━━━━━━━━━━━ ・配当・自社株買いはなし(成長投資フェーズ) ・利率7.000%の担保付シニア債15.9億ドル(2031年満期)を発行→ポラリス・フォージ1の3号棟(150MW)の建設資金と、つなぎ融資3億ドルの返済に充当 ・優先株(シリーズG)で約2.75億ドルを調達 ・株式報酬の権利確定に伴う税金支払いで約1億ドルの現金流出 ・Ekso関連事業は売却予定として非継続事業に分類(損失0.16億ドル) ・調整後の数字はChronoScaleを除いた「本業」ベースで、GAAPとの差が大きい点に注意 ━━━━━━━━━━━━━━ ✅ ポジティブ ━━━━━━━━━━━━━━ 1️⃣ 売上は予想の約2.7倍、調整後EPSもほぼトントンで大幅ビート 2️⃣ 毎期積み上がる基本賃料が前四半期から約5割増。NOIマージン89%と高収益な"家賃ビジネス"が立ち上がり中 3️⃣ 営業CFが黒字転換、調整後EBITDAも前年のほぼゼロから0.64億ドルへ 4️⃣ 2号棟を予定通り引き渡し稼働250MWへ、年内300MWへ。建設の実行力を示した 5️⃣ フィンランドとノースダコタで、AIの最大のボトルネック「電力」を先回りで確保 ━━━━━━━━━━━━━━ ⚠️ リスク ━━━━━━━━━━━━━━ 1️⃣ 売上の半分以上は内装工事の一時収益で、基本賃料はまだ売上の約2割 2️⃣ 前回決算以降の新規リースはなく契約容量1.41GWは横ばい。稼働済みは契約のまだ2割弱 3️⃣ 借入金64億ドル・支払利息+866%と借金頼みの拡大。設備投資20億ドル超でフリーCFは大幅赤字 4️⃣ 株式報酬が膨らみGAAP純損失は2.2億ドル。株数増加による希薄化も続く 5️⃣ 顧客がCoreWeaveと少数のハイパースケーラーに集中。AI投資が鈍れば影響大 ※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。
See More
ソルトグレイ
@SaltGray
3 days ago
🏭 $APLD (アプライド・デジタル) FY2027 Q1 決算まとめ 決算(実績/予想) 【FY2027 Q1】 ・売上:3.42億ドル/1.25億ドル → ✅🔥 ・EPS(Non-GAAP):▲0.01ドル/▲0.30ドル → ✅ ガイダンス(会社予想/市場予想) 【FY2027 Q2】 ・売上:数値なし/1.71億ドル ・EPS:数値なし/▲0.35ドル ※会社の定性目標:2026年末までにノースダコタの稼働容量を300MWへ 📅 対象期間:2026年6月〜8月(8月31日終了���3か月間) 📋事業概要:AI専用の巨大データセンター(AIファクトリー)を自前で建設し、ハイパースケーラー(巨大クラウド企業)に15年単位で貸し出す「AI時代の大家さん」。ノースダコタを拠点に、マイニング向けホスティングとGPUクラウド子会社ChronoScaleも抱えています。 ━━━━━━━━━━━━━━ 📝 考察 ━━━━━━━━━━━━━━ 📌トピック:今回は「新しい契約」ではなく「電力」を積み上げた四半期でした。 売上は予想の約2.7倍と見た目は派手ですが、その半分以上はテナント向け内装工事(フィットアウト)の一時的な収益です。毎期積み上がる家賃(基本賃料)は順調に伸びているものの、契約済み容量は前回決算(7月)時点の1.41GWから横ばい。市場が一番見たかった"新規リース"は今回出てきませんでした。代わりに出てきたのが���フィンランドでの大型電力枠の確保と、ノースダコタでのガス火力発電所からの電力購入契約(PPA)という「電力」の話です。 AIデータセンターのボトルネックは土地でも建物でもなく電力。経営陣も「他の地域で規制が強まるほど、電力と地域の支持をすでに持つ自社キャンパスは真似しにくくなる」と強調しています。 ただ、株価は52週高値から半値以下まで売られています。 借入で建設を進めるモデルだけに、市場は「電力を確保した」よりも「その電力を誰が借りるのか」を確認したい段階にあると感じます。 次の焦点は、この電力枠が新しいリース契約に変わるかどうか。特にCoreWeave以外への顧客の広がりと、建設中キャンパスの予定通りの引き渡しが、株価の見直しにつながるカギになりそうです。 この決算を受けて株価はオーバーナイトで+3.91%となっています。 #APLD #AppliedDigital #米国株 #決算 #投資 #株式投資 📊売上の中身(家賃/内装工事/マイニング向け)の内訳、キャッシュフローと負債の状況、CEOコメント、ポジティブ/リスク要因5つずつを、このポストの返信でくわしく解説しています👇
See More
ソルトグレイ
@SaltGray
4 days ago
━━━━━━━━━━━━━━ 💬 経営陣コメント ━━━━━━━━━━━━━━ ・「AIファクトリー・プラットフォームの投入と、データセンター市場への集中によって、下期の業績は大きく加速した」(カッシュ・シェイクCEO) ・上期はほぼ横ばいだった売上が、Q3+48%→Q4+68%と急加速。下期全体では+58%成長に。「結果がすべてを証明してい���」とCEO ・メモリ事業は引き続き強く、AIインフラ事業はさらに加速中。とくにAIインフラの勢いを理由に、来期の売上・EPS見通しを前回の予備的見通しから引き上げ ・AIインフラとメモリの両方で受注の伸びが売上の伸びを上回り、会社全体の受注残(バックログ)は過去最高の水準で新年度入り ・データセンター向けメモリ需要は「従来のメモリ市況のような循環ではなく、AIの仕事量に支えられた持続的なもの」との見方 ・新CFOにスティーブン・カミング氏が就任(元Edgio、Cambium Networks、Atmel等のCFO) ━━━━━━━━━━━━━━ 📊 財務ハイライト(YoY) ━━━━━━━━━━━━━━ 🔹売上:5.67億ドル(+68%)🔥 四半期の過去最高、前四半期比でも+18% 🔹調整後営業利益:0.90億ドル(+129%) 🔹調整後営業利益率:11.6%→15.8%(前四半期は13.4%) 🔹調整��EPS:$1.00(+133%)🚀 🔹調整後EBITDA:0.93億ドル(+115%) 🔹調整後粗利率:30.9%→28.8%(利益率の低いメモリの比率が上がったため低下) 🔹GAAP純利益:0.93億ドル(前年0.09億ドル) 🔹AI関連事業(メモリ+非ハイパースケールのAIインフラ):売上の78%、+141%🌟 【セグメント別売上】 ・統合メモリ:3.41億ドル(+158%)🔥 売上の60%を占める主役 ・アドバ��スト・コンピューティング:1.54億ドル(+11%) └ うち非ハイパースケール向けAIインフラは+99%、セグメント内の66% ・LED:0.72億ドル(+7%) ・製品売上5.10億ドル/サービス売上0.57億ドル 【通期 FY2026】 ・売上17.3億ドル(+26%)、調整後EPS $2.87(+51%) ・メモリは4.64億→9.24億ドルとほぼ倍増、アドバンスト・コンピューティングは6.48億→5.59億ドルと減少(米海軍向けプログラム終了などの影響) ・調整後営業利益2.41億ドル(+44%)で過去最高 【バランスシート・キャッシュフロー】 ・現金等:6.47億ドル(前年4.54億ドル) ・在庫:2.55億→7.49億ドル(約2.9倍)、売掛金:3.08億→7.96億ドル ・営業CF(オペレーティングキャッシュフロー):Q4▲1.63億ドル、通期▲1.52億ドル(前年は+1.09億ドル) ・在庫・売掛金の膨張を、買掛金(仕入先への未払い)の増加でかなり吸収している���図 ・設備投資は四半期400万ドル程度と軽い ━━━━━━━━━━━━━━ 🚀 事業ハイライト ━━━━━━━━━━━━━━ ・Q4にAIインフラの新規顧客6社を獲得(ネオクラウド4社、大手クオンツ運用会社、一般企業) ・通期ではAIインフラの新規17社、取引拡大12社。「まず小さく入って広げる」戦略が回り始めた ・AIラボから100億ドルの計算���約を持つネオクラウドから受注、ノルウェーで3.6万GPU規模のAIファクトリーを複数年にわたり構築・運用🔥 ・韓国大手テック企業が支援するネオクラウドから、水冷のGB300 NVL72基盤の設計〜運用を受注 ・30億ドル超の複数年契約を持つ上場ネオクラウドの、24時間体制の運用パートナーに ・カーボンフリー電力で動く分散型AIマイクロデータセンターを手がけるLektraも顧客に ・運用ソフト「ClusterWareAI」にAIエージェント機能を追加。GPUの性能異常を自動で見つけて修復し、稼働率アップと運用負担の軽減を狙う ・メモリでは大手AIサーバーメーカーとの新規取引、推論向けにCXL拡張メモリの採用拡大。Q4に新規2社、通期で新規15社・拡大29社 ・KVキャッシュ(AIの推論で使う一時記憶)向けアプライアンスや光接続型メモリ拡張など、「メモリの壁」対策の新製品を展開 ・AIインフラ・メモリの両方で新たな調達先を確保し、部品不足への備えを強化 ・NVIDIAの招待制「AIファクトリー専門パートナー」に認定 ━━━━━━━━━━━━━━ 📣 株主還元 / 注目トピック ━━━━━━━━━━━━━━ ・今回は配当・自社株買いの新たな発表なし。現金は成長投資と運転資本(在庫・売掛金)に優先して回している印象 ・金利0%の転換社債7.5億ドル(2031年満期)を発行し、申込みは募集額超え。あわせて旧転換社債(2029年・2030年満期)の早期転換を進め、その費用0.33億ドルを計上 ・GAAP EPS $1.29は、税金の戻り約0.58億ドルによる一時的な押し上げ込み。実力値は調整後EPS $1.00で見るのが妥当 ・希薄化後の株数は前年の約5,400万株から約6,400万株へ増加。来期は6,300万株前提 ・来期ガイダンスの粗利率は28%±2%と、さらに薄めを想定。売上が伸びても利益率は上がりにくい事業構成 ・来期の売上レンジは「+40%±10pt」と��常に幅が広く、会社自身も見通しの不確実性を認めている形 ━━━━━━━━━━━━━━ ✅ ポジティブ ━━━━━━━━━━━━━━ 1️⃣ 来期EPSガイダンス$4.45が市場予想を約3割上回る強気の内容🔥 2️⃣ 売上+68%に対して営業利益+129%。規模が大きくなるほど利益が伸びる形に 3️⃣ ネオクラウドからの大型案件が相次ぎ、受注残は過去最高 4️⃣ 設計から運用まで一括で任せられる立ち位置と、NVIDIAとの深い関係 5️⃣ 金利0%の資金調達で手元資金に余裕 ━━━━━━━━━━━━━━ ⚠️ リスク ━━━━━━━━━━━━━━ 1️⃣ Q4の増収分の約9割はメモリ。メモリ価格が反転すると業績が逆回転しやすい 2️⃣ 利益は過去最高でも営業CFは通期マイナス。在庫・売掛金が急膨張 3️⃣ 粗利率は下がり続けており、来期も28%前後と薄利の構造 4️⃣ 顧客がネオクラウドに偏り、その資金調達環境に業績が左右される 5️⃣ 転換社債・優先株による株数の増加(希薄化) ※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。
See More
ソルトグレイ
@SaltGray
4 days ago
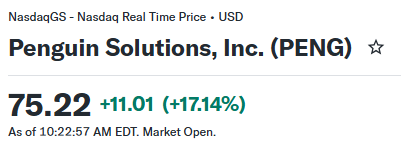
🐧 $PENG (ペンギン・ソリューションズ) FY2026 Q4 決算まとめ 決算(実績/予想) 【FY2026 Q4】 ・売上:5.67億ドル/5.20億ドル →✅ ・EPS(Non-GAAP):$1.00/$0.77 →✅ 【FY2026 通期】 ・売上:17.3億ドル/16.9億ドル →✅ ・EPS(Non-GAAP):$2.87/$2.62 →✅ ガイダンス(会社予想/市場予想) 【FY2027 通期】 ・売上ガイダンス:約24.3億ドル(前年比+40%±10pt)/22.1億ドル →✅ ・EPSガイダンス:$4.45/$3.38 →✅ 📅 対象期間:2026年5月30日〜8月28日(FY2026 第4四半期) 📋事業概要:AIデータセンターの「設計・構築・導入・運用」を丸ごと請け負うAIファクトリー事業と、データセンター向けメモリ(CXL拡張メモリなど)が二本柱。旧SMARTグローバルで、LED事業も持つ会社です。 ━━━━━━━━━━━━━━ 📝 考察 ━━━━━━━━━━━━━━ 📌トピック:たった3か月で来期の見通しを「+30%」から「+40%」へ塗り替え、EPSガイダンスは市場予想を約3割も上回ってきた🚀 前回の決算で会社が示した来期の予備的な見通しは「売上・EPSともに+30%前後」。それが今回、売上は約24.3億ドル、調整後EPSは$4.45(前年比+55%)へと一気に引き上げられました。市場予想のEPS $3.38に対して1ドル以上の上振れで、Q4の実績ビートよりも、この「来期の絵」の書き換えこそが今回の決算の主役です🌟 今後の焦点はシンプルで、ネオクラウド(AI専業の新興クラウド)向けに積み上がった受注が、実際にAIインフラの売上として形になるかどうか。「メモリが稼ぐ会社」から「AIファクトリーで稼ぐ会社��へ見え方が変わるかが、来期の株価を決めそうです👀 こちらの決算は昨日のアフターで発表でした。株価は現在+17.14%となっています。 #PENG #PenguinSolutions #米国株 #決算 #投資 #株式投資 📊セグメント別(メモリ・AIコンピューティング・LED)の数字、在庫・営業CFなどの財務の中身、ノルウェー3.6万GPU案件などの事業トピック、経営陣コメント、ポジティブ/リスク要因は、このポストの返信でくわしく解説しています👇
See More
ソルトグレイ
@SaltGray
6 days ago
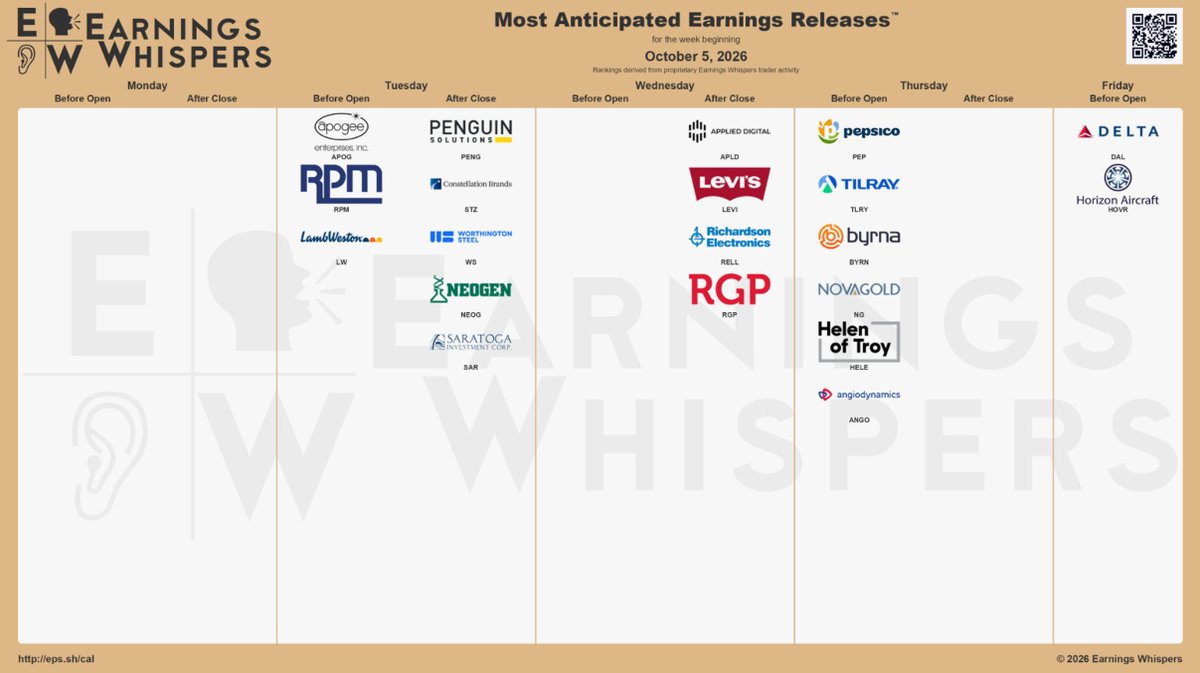
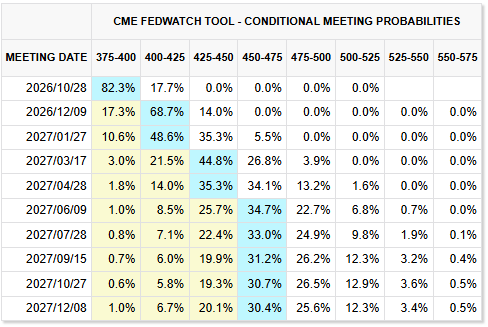
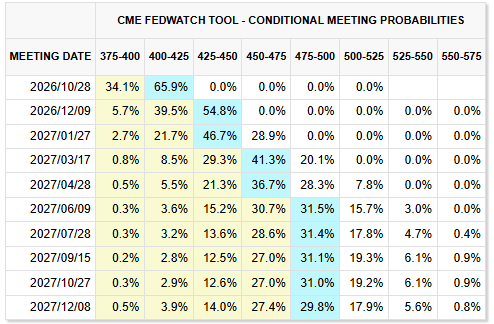
🗽 🇺🇸米国株 週間注目スケジュール(10/5〜10/9) 👀先週の最重要ポイント:9月雇用統計の下振れで「10月の追加利上げ」観測が後退→ナスダックが日中最高値を更新 📅ボラティリティ予想:★★★☆☆ ━━━━━━━━━━ 🎯重要決算 ━━━━━━━━━━ ✅10/6(火) ・アフター:PENG STZ ✅10/7(水) ・アフター:LEVI $APLD ✅10/8(木) ・プレ: $PEP ✅10/9(金) ・プレ: $DAL 💬そこまで大きな決算はなし。本格的な3Q決算シーズン前の最後の静かな週。 $PEP $DAL がシーズンの先陣、 $APLD はAIデータセンター需要の読み物として注目 ━━━━━━━━━━ 📊重要経済指標 ━━━━━━━━━━ ✅10/5(月) ISM非製造業景況指数(日本時間23:00) ✅10/6(火) 貿易収支(日本時間21:30) ✅10/7(水) FOMC議事要旨(9/15-16会合分)(日本時間10/8 3:00) → ウォーシュ議長下で初の利上げ(+0.25%→3.75〜4.00%、12-0全会一致) → 争点:年内の追加利上げ。ドットでは18人中16人が年内あと1回以上を予想 → 雇用統計の下振れ後に議事要旨をどう読むか ✅10/8(木) 新規失業保険申請件数(日本時間21:30) ✅10/9(金) ミシガン大消費者信頼感・速報(日本時間23:00) 🗓米株市場は今週休場なし(10/12コロンブスデーは債券市場のみ休場) ━━━━━━━━━━ 🌍地政学イベント ━━━━━━━━━━ 📍米イラン戦争・ホルムズ海峡 ・イラン「米国が条件を満たすまでホルムズ海峡は閉鎖継���」 ・アラグチ外相「再び軍事行動なら前回より強く対応」 ・海峡を通過する船���への攻撃が続き、日曜朝にも発生 📍週末の動き ・イランの石油相が辞任、代行を任命 ・OPEC+は11月の生産目標を据え置き ・米軍が英フェアフォード基地からB-1爆撃機を撤収 ━━━━━━━━━━ 🇰🇷韓国市場(メモリ株) ━━━━━━━━━━ ・10/5は開天節の振替休日、10/9はハングルの日で休場→今週は火〜木の3営業日のみ ・10/8(木) サムスン電子3Q速報。営業利益コンセンサス約106.9兆ウォンで「初の100兆ウォン超え」が焦点 ・ウォン高と賞与引当で下振れ予想も(シティは104.1兆ウォンへ引き下げ) ━━━━━━━━━━ 📈市場反応(10/5朝) ━━━━━━━━━━ ・ブレント原油:約102ドルでほぼ横ばい ・日経平均:7万円台、3カ月ぶりの回復 ・S&500先物:週末夕方は横ばい→その後小幅高 ⚠️ホルムズ閉鎖の長期化→原油高→インフレ再燃→追加利上げ、という連鎖が最大のリスク ━━━━━━━━━━ 先週の雇用統計は弱めの数字が出て、無事に通過し一安心です。 依然として、米国経済は底堅い成長を継続中で、やや弱めの雇用という、程よい状況。 PCEも弱めの数値となり、インフレも鈍化すれば、株にとっては追い風! 先週、金曜日にナスダックも瞬間的にATH更新となり、相場の転換であった可能性が高い🤔 ここから年末ラリーに向かっていけるとありがたい! さあ今週も楽しみな米国市場が始まります! ※投資助言ではなく情報整理です
See More
SaltGray
retweeted
Evan
@StockMKTNewz
8 days ago
Micron $MU has made more money so far this year than it made over the decade before this year
ソルトグレイ
@SaltGray
9 days ago
━━━━━━━━━━━━━━ 💬 経営陣コメント ━━━━━━━━━━━━━━ 🔹エリオット・ヒルCEO ・「スポーツ・オフェンス(競技カテゴリー重視)」は結果が出ている ・ただスポーツウェア・ジョーダン・中国の落ち込みをまだカバーしきれない ・ダンクやジョーダンのレトロ品は「出しすぎ」だったので意図的に絞る ・中国は値引きの温床だったネット販路を整理中。回復には複数シーズンかかる 🔹デイブ・デントンCFO(新任) ・「業績は期待にも潜在力にも届いていない」と率直に認める ・ガイダンスは「現実的で達成可能な水準」で出す方針 ・11月の投資家説明会(Investor Day)で長期シナリオを示す予定 ━━━━━━━━━━━━━━ 📊 財務ハイライト(YoY) ━━━━━━━━━━━━━━ 🔹売上:112億ドル(▲4%、為替除く▲5%) 🔹粗利率:42.8%(+0.6pt)👍 物流・倉庫コスト減が効いた 🔹販管費:▲3%(マーケ費+5%、間接費▲6%) 🔹純利益:7.1億ドル(▲2%) 【カテゴリー別】 ・パフォーマンス(競技系):1桁台後半の成長🔥 ランニング・サッカー・テニス・ゴルフが2桁成長 ・スポーツウェア:2桁近い減少 ・ジョーダン:10%台半ばの減少 ・コンバース:▲28%😱 【地域別】 ・北米:+2%(卸売+9%と好調) ・欧州・中東・アフリカ:▲5% ・中華圏:▲26%(為替除く)😱 ・アジア太平洋・中南米:横ばい 【販路別】 ・卸売:▲1% ・直販(Nike Direct):▲8%(デジタル▲13%、直営店▲5%) 【バランスシート】 ・現金+短期投資:84億ドルで実質ネットキャッシュ ・在庫:▲3%で健全 ・営業CF(オペレーティングキャッシュフロー)は配当と設備投資でほぼ使い切り ━━━━━━━━━━━━━━ 🚀 事業ハイライト ━━━━━━━━━━��━━━ ・🏃 ランニングは2桁成長。厚底カテゴリーのシェアを1年で約3倍に。新シューズも2か月で4モデル投入 ・⚽ W杯効果で代表ユニ販売は2022年大会の2倍 ・🏀 女子バスケのシグネチャー「Caitlin One」を5,000店舗で投入 ・👟 AF1は定価販売で安定、女性向け「Studio Fleece」が全社トップのアパレルに ・📉 一方でダンクの売上をほぼ半減(約2億ドルの逆風)、ジョーダンのレトロも削減 ・🇨🇳 中国はネット販路を公式旗艦店と自社アプリに集約し、値引き販売を排除中 ━━━━━━━━━━━━━━ 📣 株主還元 / 注目トピック ━━━━━━━━━━━━━━ 💰 配当:Q1で約6.1億ドル(+3%)。配当は最優先と明言 🔄 自社株買い:なし 🌟 新プログラム「Pace」発表 ・FY2031までに累計約25億ドルのコスト削減🔥(費用は約10億ドル) ・インドに新拠点、地域を3つに再編(FY28から)、人員は削減方向 ・ただし効果の大半はFY29〜30と、かなり先⏳ ━━━━━━━━━━━━━━ ✅ ポジティブ ━━━━━━━━━━━━━━ 1️⃣ EPS 0.48ドルで予想��約9%上回るビート 2️⃣ 粗利率+0.6pt・販管費▲3%とコスト管理は機能 3️⃣ ランニング・サッカーなど本業の「スポーツ」は明らかに復活中🚀 4️⃣ 北米は卸売+9%でプラス成長を維持 5️⃣ Paceで約25億ドル削減計画。ネットキャッシュで財務も盤石 ━━━━━━━━━━━━━━ ⚠️ リスク ━━━━━━━━━━━━━━ 1️⃣ 通期EPSガイダンスは市場予想を大幅に下回り、上限でも届かない 2️⃣ 「1桁台後半の減収」は、残り3四半期がQ1(▲4%)より悪化することを意味する 3️⃣ 中国▲26%、コンバース▲28%、デジタル▲13%と落ち込みが深い 4️⃣ スポーツウェア&ジョーダンの立て直しは「時間がかかる」と会社自身が認める 5️⃣ Paceは費用が先行し、効果はFY29以降
See More
ソルトグレイ
@SaltGray
9 days ago
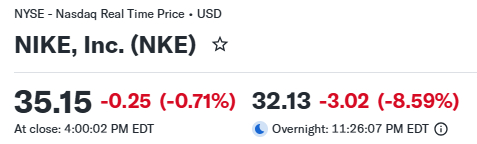
👟 $NKE (ナイキ) FY2027 Q1 決算まとめ 決算(実績/予想) 【FY2027 Q1】 ・売上:112.1億ドル/113.3億ドル → ❌ ・EPS:0.48ドル/0.44ドル → ✅ ガイダンス(会社予想/市場予想) 【FY2027 通期���※今回から通期のみ ・売上:1桁台後半の減収(約422〜432億ドル)/約455億ドル →❌ ・EPS(Non-GAAP):1.15〜1.35ドル/約1.66ドル →❌ 📅 対象期間:2026年6月〜8月 📋事業概要:ナイキ・ジョーダン・コンバースを展開する世界最大のスポーツ用品ブランド。シューズが売上の約6割。 ━━━━━━━━━━━━━━ 📝 総括 ━━━━━━━━━━━━━━ 📌トピック:新CFOの「現実路線」ガイダンスがすべてを持っていった決算でした。 Q1はEPSビートでしたが、通期EPSガイダンスは上限でも市場予想に届かず。 逆算すると、残り3四半期は前年から3割前後の減益ペースで、Q1が今期いちばん良い四半期��なりそうです。 新CFOが就任早々に悪材料を出し切った「出直し(キッチンシンク)」とも読めますが、株価は時間外で-8.59%。底入れの判断は、まだ先かも🤔 最近、NIKEの魅力的なシューズの新作は出てこないよね… #NKE #ナイキ #NIKE #米国株 #決算 #投資 #株式投資 📊 地域別・カテゴリー別の数字、経営陣コメント、ポジティブ/リスク要因は、このポストの返信でくわしく解説しています👇
See More
ソルトグレイ
@SaltGray
10 days ago
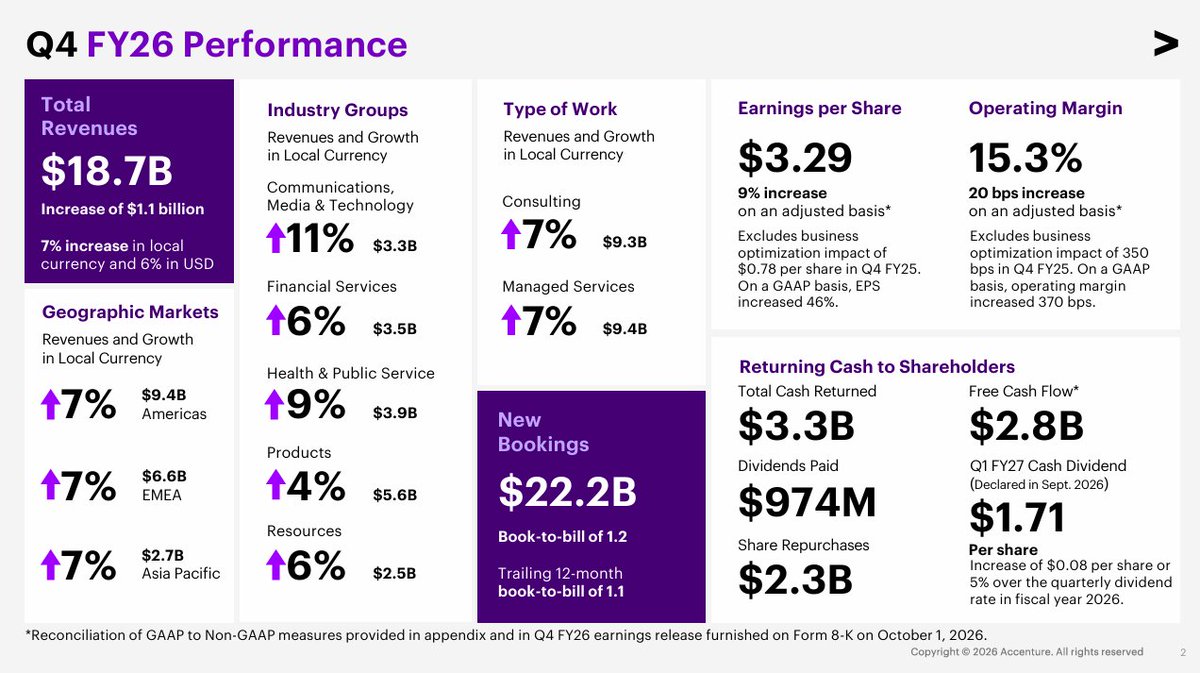
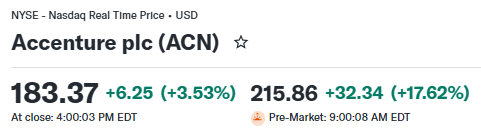
💼 $ACN (アクセンチュア) 【FY2026 Q4】決算まとめ 決算(実績/予想) 【FY2026 Q4】 ・売上:186.8億ドル/180.4億ドル→⭕️ ・EPS:$3.29/$3.18→⭕️ 【FY2026通期】 ・売上:741.8億ドル/735.7億ドル→⭕️ ・調整後EPS:$13.97/$13.87→⭕️ ガイダンス(会社予想/市場予想) 【FY2027 Q1】 ・売上:189.5〜196.0億ドル/194億ドル→❌ (中央値192.8億ドル) ・EPS:数値なし 【FY2027通期】 ・売上成長率:+3〜6% ・EPS:$14.39〜14.81/$14.67→❌ (中央値$14.60) 📅 対象期間:2026年6月〜8月(FY2026 Q4、8月31日期末) 📌トピック:「AIにコンサルの仕事が食われる」と年初から約3分の1売り込まれていた中、Q4は自社ガイダンス上限を大きく超える成長と過去最高の通期受注を叩き出し、悲観シナリオをいったん跳ね返した決算🔥 📋事業概要:世界最大級のITコンサル&アウトソーシング企業。企業のDX(デジタル変革)・AI導入・クラウド移行を、戦略づくりから実際のシステム運用代行まで一気通貫で支援。社員約81万人、顧客約9,000社。 ━━━━━━━━━━━━━━ 💬 経営陣コメント ━━━━━━━━━━━━━━ ・ジュリー・スウィートCEO:Q4売上は自社ガイダンスの上限を突破し、事業全体でバランスよく成長した1年を締めくくれた ・1億ドル超の大型受注を獲得した顧客が四半期で141社と過去最高🌟 ・株主還元は過去最高の115億ドル ・AI・データ人材は約11万人に到達。「3年で4���→8万人に倍増」という目標を前倒しで大きく超えた ・FY2026は当初ガイダンスの全項目を達成または上回ったと強調 ━━━━━━━━━━━━━━ 📊 財務ハイライト(YoY) ━━━━━━━━━━━━━━ 【Q4】 🔹売上:186.8億ドル(+6%、現地通貨+7%)🚀 →自社ガイダンス(177.5〜184億ドル)の上限超え 🔹営業利益率:15.3%(前年の調整後比+0.2pt) 🔹EPS:$3.29(前年の調整後比+9%) 🔹新規受注:221.7億ドル(+4%)、BtB(ブック・トゥ・ビル=受注÷売上)1.2🌟 ・コンサル:94.0億ドル(BtB 1.0) ・マネージドサービス(運用代行):127.7億ドル(BtB 1.4) 【業種別(現地通貨ベース)】 ・通信・メディア・テック:32.6億ドル(+11%)🔥 ・ヘルス&公共サービス:38.6億ドル(+9%)←通期+2%から急加速、米連邦の逆風が一巡 ・金融サービス:34.7億ドル(+6%) ・資源:25.2億ドル(+6%) ・製品:55.6億ドル(+4%) 【地域別(現地通貨ベース)】 ・米州:94.3億ドル(+7%) ・EMEA(欧州・中東・アフリカ):65.8億ドル(+7%) ・アジア太平洋:26.7億ドル(+7%)※ただし営業利益は減益 【通期FY2026】 🔹売上:741.8億ドル(+6%、現地通貨+5%、うち自力成長+3%) 🔹調整後EPS:$13.97(+8%) 🔹新規受注:845億ドルで過去最高🚀 【キャッシ��フロー/バランスシート】 ・Q4のFCF(フリーキャッシュフロー):28.5億ドル(▲25%) ・通期FCF:116億ドル(+7%)、純利益の1.4倍と稼ぐ力は健在 ・現金:128億ドル ・長期借入:50億→100億ドルへ倍増(7月に50億ドルの社債発行) ・売掛金の回収日数(DSO):47日→50日へやや悪化 ━━━━━━━━━━━━━━ 🚀 事業ハイライト ━━━━━━━━━━━━━━ ・Anthropicと「AI安全性の評価チーム」を共同で立ち上げ。5年間で両社それぞれ10億ドル超を投資予定🔥(英Faculty買収で専門性を確保) ・Google Cloudと「Gemini Enterprise事業グループ」を新設、AWS・ServiceNowとも中堅企業向けAIサービスで連携 ・主要パートナー18社(NVIDIA・Microsoft・OpenAI・Anthropic・Palantirなど)関連で売上の約65%、会社全体より速いペースで成長 ・新興AI&データパートナー8社との受注は前年比3倍超、売上は2倍超🌟 ・FY26は17件・49億ドルのM&A。サイバーOT(工場・インフラ向けセキュリティ)のDragos等、約30億ドル分が9月にずれ込み完了 ・FY27はM&Aに約80億ドルを投じる計画(成長への上乗せは約2〜2.5pt) ・固定価格型(成果報酬型を含む)が受注の65%超に ・社員数は81.4万人(+5%)、稼働率93%と高水準 ・10月14日にインベスター・��イ(投資家説明会)を開催予定 ━━━━━━━━━━━━━━ 📣 株主還元 / 注目トピック ━━━━━━━━━━━━━━ ・FY26の株主還元:過去最高115億ドル(+38%) →自社株買い75億ドル(Q4に追加で20億ドル)、配当40億ドル ・発行済株数は約2.5%減少 ・四半期配当:$1.71へ+5%増配(利回り約3.5%) ・取締役会が60億ドルの自社株買い枠を追加承認(残枠約69億ドル) ・FY27の還元目標:95億ドル以上(FY26よりは縮小) ・FY27は平均株数をさらに約3%減らす見込み ━━━━━━━━━━━━━━ ✅ ポジティブ ━━━━━━━━━━━━━━ 1️⃣ Q4売上が自社ガイダンス上限を大きく超え、市場予想を約6億ドル上回る堂々のビート🚀 2️⃣ 受注222億ドル・BtB1.2、通期受注は過去最高の845億ドル。大型案件も過去最高で「仕事の蛇口」は細っていない 3️⃣ 全業種・全地域がプラス成長。課題だった米連邦の逆風も一巡し、ヘルス&公共が+9%へ急回復 4️⃣ Anthropic・Google・NVIDIAなどAIエコシステムの中心ポジションを確保。新興AIパートナー経由の受注は3倍超🔥 5️⃣ 決算前は予想PER約12倍台まで売り込まれており、配当利回り約3.5%+大規模自社株買いで下値は堅い ━━━━━━━━━━━━━━ ⚠️ リスク ━━━━━━━━━━━━━━ 1️⃣ FY27の成長3〜6%のうち約2〜2.5ptはM&A寄与。自力成長は1〜4%程度と実はかなり控えめ 2️⃣ FY27のEPS成長は調整後比+3〜6%止まり。借入増で利息負担が約2.5億ドル増え、コンセンサスもやや下回る 3️⃣ Q4のFCFは▲25%、回収日数も悪化。Q1売上ガイダンスの中央値も市場予想に届かず 4️⃣ 借入倍増&M&A加速で資本効率(ROIC)は23%→21%へ低下。還元額も115億→95億ドル以上へ縮小、増配率も+10%→+5%に鈍化 5️⃣ 「AIで人月ビジネスが縮む」構造論は未決着。社員はむしろ+5%増え、AI売上の個別開示もやめたまま ━━━━━━━━━━━━━━ 📝 総括 ━━━━━━━━━━━━━━ 今回の決算の本質は「最悪シナリオの否定」です。 AIがコンサルの仕事を奪うという不安から、株価は年初来で約3分の1下落。市場が身構えていた中で、Q4は売上・受注ともに予想を大きく上回り、全業種・全地域でプラス成長。 「AI時代でも、企業がAIを実装するには結局アク��ンチュアのような実働部隊が必要」というストーリーを数字で示せたのは大きいです👏 📈市場の反応 決算発表後、株価はプレマーケットで大きく上昇。 要因は、 ・事前の期待値が極端に低かった(売上は+2.5%程度、���注は前年割れが予想されていた) ・それに対して売上+7%・受注過去最高と「悪材料出尽くし」感が出た ・FY27ガイダンスも失望を招く水準ではなかった の3つで、売り込まれていたぶんショートカバーが入ったのではないでしょうか? この決算を受けて株価はプレマで+17.62%となっています。 ※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。 #ACN #アクセンチュア #Accenture #米国株 #決算 #投資 #株式投資
See More
ソルトグレイ
@SaltGray
10 days ago
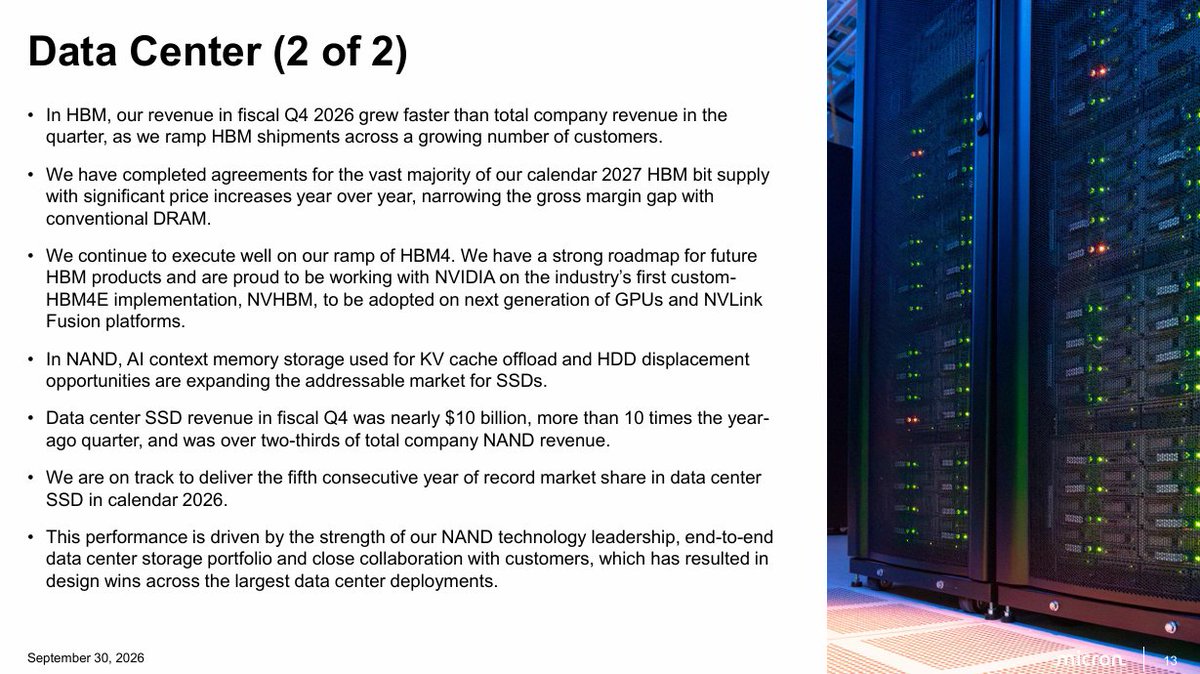
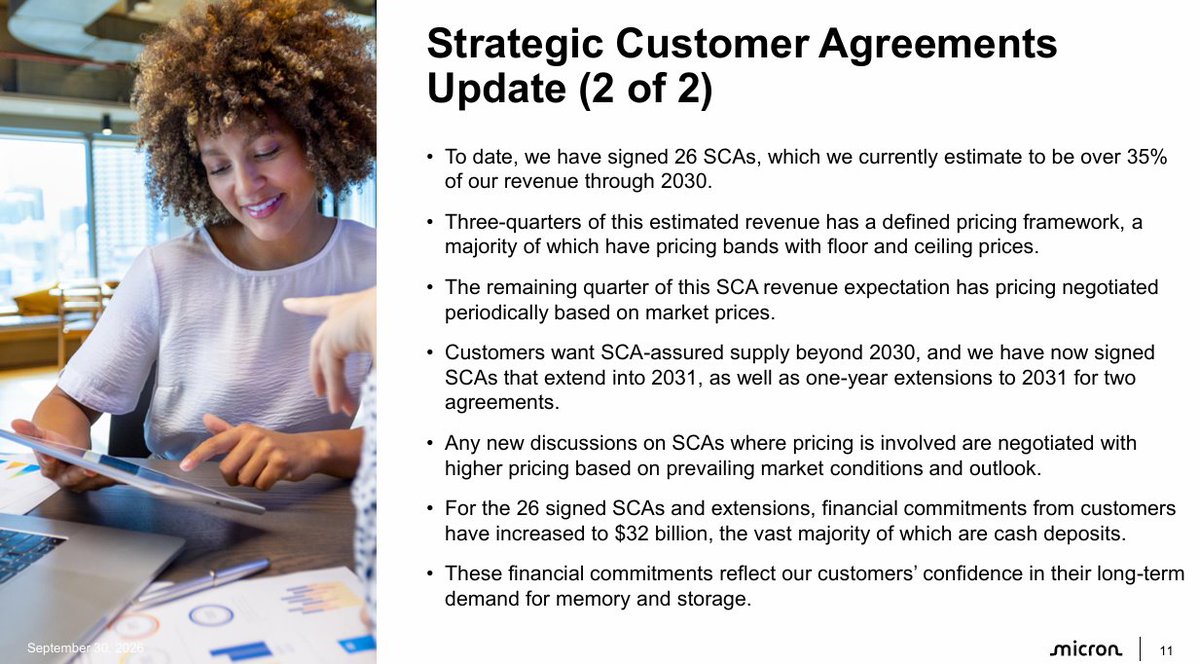
💾 $MU (マイクロン) 【FY2026 Q4】カンファレンスコールまとめ ━━━━━━━━━━━━━━ ��� 質疑応答のポイント ━━━━━━━━━━━━━━ 1️⃣ 株主還元(UBS アークリ氏) ・「AppleやNVIDIAの約2倍の現金を持っているが、どれだけ残すのか?」 ・CFO:Q1末までに目標の現金水準に到達。余った分は主に自社株買いで返す ・Q1のフリーCF(自由に使える現金)はQ4の332億ドルを「大幅に上回る」 ・今の自社株買い枠は22億ドルのみ。「近いうちに追加枠を取る」と明言🌟 ・12月9日(CHIPS法の補助金契約から2年)から還元を本格化 2️⃣ 粗利率が下がる理由(カンター ミューズ氏) ・Q1は社員ボーナス増額分が在庫経由で原価に乗るなどで、約10億ドルのコスト増 ・FY2027のボーナス増はQ2から原価に響き始める ・さらにFY2027は、ボーナスや新工場の立ち上げで約10億ドルの継続的なコストも ・それでも「Q1が粗利率の底。以降は上がる」と改めて明言 3️⃣ HBM(カンター ミューズ氏) ・2027年分のHBMは大半が完売、価格は2026���より「かなり高い」 ・値上げでHBMと汎用DRAMの利益率の差が縮まっている ・HBMの需要の伸びは2028年までDRAM全体を上回る見通し 4️⃣ 2028年��値上げは続く?(BofA アリヤ氏) ・「株価はピークを織り込んでいる。新工場が動く2028年も価格は強いのか?」という核心の質問 ・CEO:2028年に新しいクリーンルームが動き出しても供給はタイトなまま →工場は少しずつしか生産が増えない →HBM4/4Eはウェハ1枚から取れるビット数が少ない →微細化による生産性の伸びも小さくなっている ・2027年の生産量の75%超はすでに予約済み、顧客との交渉はもう2028年分が中心🚀 ・2030年以降の供給を求める顧客もいて、2031年まで延びる契約も 5️⃣ HBMを減らす顧客の噂(TDコーエン サンカー氏) ・「大口顧客がHBMの仕様を下げる」という噂について ・CEO:それは出荷台数を増やすための最適化で、メモリ需要そのものは減らない。最適化の余地ももう小さい ・サーバー1台あたりの搭載量の伸びが一部で鈍���ていることは認めた。ただしサーバー台数は2026・27年とも10%台後半の伸び 6️⃣ 設備投資(UBS アークリ氏/TDコーエン サンカー氏) ・アナリストはFY2027の設備投資を500〜550億ドル規模と試算(会社は上期約250億ドル、下期はさらに増えるとだけ説明) ・それでも売上に対する比率は10%台後半と、過去の30%台半ばよりずっと低い ・CFO:「設備投資の比率は歴史的に低い。メモリが戦略的な資産になり、業界が構造的に変わった」 ・建物を先に建てて、装置は需要を見ながら入れていく方針 7️⃣ 長期契約(SCA)の上限(JPモルガン サー氏) ・契約が26本に増えても、SCAで押さえる売上は2030年まで約50%が目安で変わらず ・残りは新しい顧客や市況に応じた販売に回す柔軟性を残すため ・データセンター向けSSDは5年連続でシェアを伸ばし、Q4は約100億ドル ━━━━━━━━━━━━━━ 📝 総括 ━━━━━━━━━━━━━━ アナリストの質問は、ほぼ全員が「この好況はいつまで続くのか���の一点に集中していました。それに対する会社の答えは一貫して強気。2028年に新工場が動いても供給はタイトで、顧客はもう2028年、さらに2030年以降の供給の話をしに来ている、と。 ここで大事なのは、会社が「値上げ」より「予約」で語り始めたこと。2027年の生産の75%超がすでに予約済みというのは、昔のメモリ業界ではありえなかった景色です。 一方で、サーバー1台あたりの搭載量の伸び鈍化や、FY2027も続くコスト増は、会社自身が認めた弱めの材料。株価が決算後に横ばいだったのは、この強気の見通しを市場がまだ「信じきれていない」ことの表れだと思います。 次の材料は12月9日以降の自社株買い枠の追加👀 #MU #マイクロン #MicronTechnology #米国株 #決算 #投資 #株式投資 #半導体 #HBM
See More
ソルトグレイ
@SaltGray
10 days ago
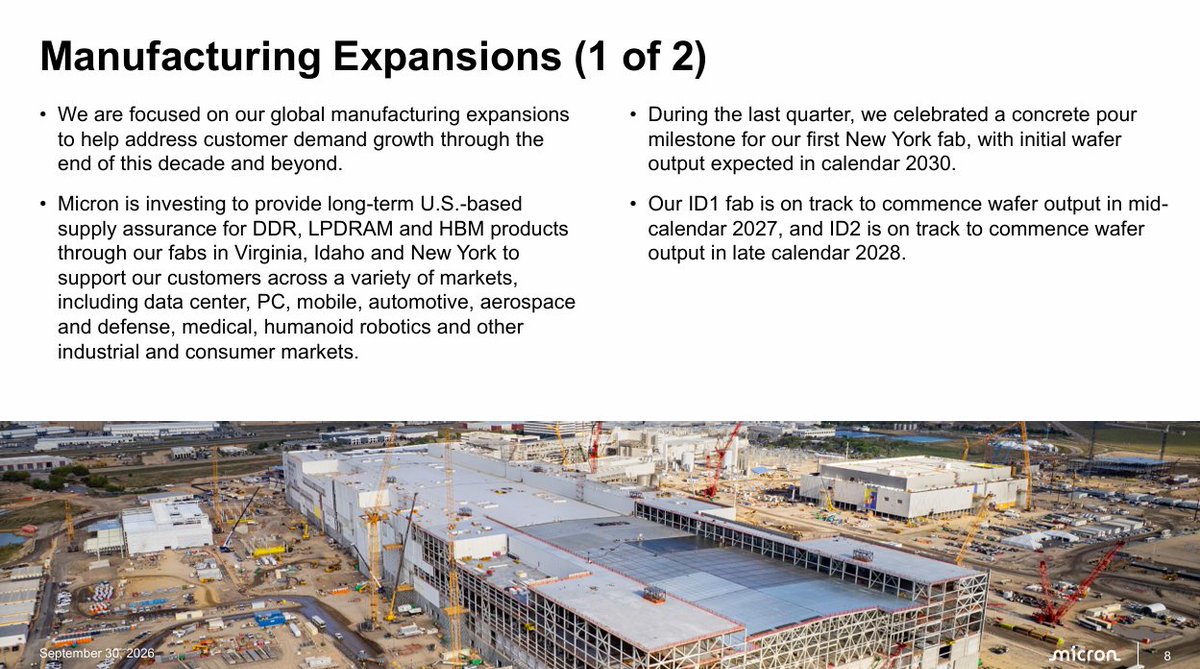
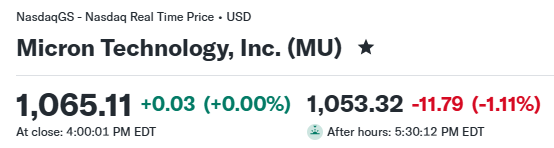
💾 $MU (マイクロン・テクノロジー) 【FY2026 Q4】決算ま��め 決算(実績/予想) 【FY2026 Q4】 ・売上:542.3億ドル/515.1億ドル→⭕️ ・EPS:$33.42/$31.82→⭕️ 【FY2026 通期】 ・売上:1,331.9億ドル/1,303.4億ドル→⭕️ ・EPS:$75.52/$73.88→⭕️ ガイダンス(会社予想/市場予想) 【FY2027 Q1】 ・売上:615億ドル(±15億)/579.3億ドル→⭕️ ・EPS:$38.15(±$1.00)/$35.92→⭕️ 📅 対象期間:2026年5月29日〜2026年9月3日 📌トピック:売上もEPSもガイダンス上限超えの完勝決算🔥 ただ今回の本当の主役は数字より「長期契約が26本・受注残約1,500億ドルに積み上がった」ことで、メモリが“市況商品”から“予約で売れる商品”に変わ���つつあるのが見えた四半期です。 📋事業概要:DRAM(一時記憶メモリ)とNAND(データ保存用メモリ)を作る米国唯一の大手メモリメーカー。AI向けのHBM(広帯域メモリ)やデータセンター用SSDが今の成長エンジンです。 ━━━━━━━━━━━━━━ 💬 経営陣コメント ━━━━━━━━━━━━━━ ・サンジェイ・メロートラCEO 「売上・粗利率・EPSのすべてがガイダンス上限を超えた、記録的な四半期」 「FY2026の売上は前年の3.5倍、DRAMだけで年間1,000億ドルを突破」🚀 「FY2027はさらに良くなる。需要は前回決算から一段と強まり、2027〜28年の需給は2026年よりずっとタイトになる」 「DRAMの需給がいつ均衡に戻るのか、今は見通せない」 ・マーク・マーフィーCFO 「FY2027は毎四半期、前期比で増収の過去最高の年になる見込み」 「Q1の粗利率がFY2027��“底”。以降は値上げペースが穏やかになる中でも粗利率は上がる」 「いずれは余���キャッシュの100%を株主に還元していく」 ━━━━━━━━━━━━━━ 📊 財務ハイライト(YoY) ━━━━━━━━━━━━━━ 🔹売上:542.3億ドル(約4.8倍)🚀 6四半期連続の過去最高 🔹粗利率:87.0%(前年46%)🔥 🔹営業利益率:82.3% 🔹EPS:$33.42(約11倍) 🔹通期売上:1,331.9億ドル(約3.6倍)、通期EPS:$75.52 【製品別】 🔹DRAM:397.7億ドル(約4.4倍) → 出荷量の伸びは控えめ、値上げが主役 🔹NAND:141.0億ドル(約6.3倍)🔥 → 前期比で単価約+30%、出荷量も+10%と両方で伸びた 【事業部別】(全部門が過去最高) 🔹クラウドメモリ(CMBU、HBMなど):162.8億ドル(約3.6倍) 🔹コアデータセンター(CDBU):180.0億ドル(約11倍)🚀 最大部門に 🔹モバイル&クライアント(MCBU):131.1億ドル(約3.5倍) 🔹自動車&組込み(AEBU):68.2億ドル(約4.8倍) → 粗利率は4部門すべて83〜90%という異次元の水準🌟 【キャッシュフロー/財務】 🔹営業CF(オペレーティングキャッシュフロー):439.7億ドル(売上の81%) 🔹設備投資:107.7億ドル 🔹フリーCF:332.0億ドル(1四半期で前年通期の約9倍)🔥 🔹現預金・投資:734.8億ドル、ネットキャッシュ683.0億ドル 🔹格付けは主要3社すべてBBB+相当へ ━━━━━━━━━━━━━━ 🚀 事業ハイライト ━━━━━━━━━━━━━━ ・長期契約(SCA)が26本に拡大、受注残(RPO)は約1,500億ドル🔥 顧客からの預かり保証金等のコミットメントは320億ドル。2031年まで延びる契約も登場 ・2030年までの売上の35%超を契約でカバーする見込み、うち4分の3は価格の枠組みあり(下限・上限つきが中心) ・HBMは全社以上のペースで成長。2027年分のHBM供給は大半が「大幅値上げ」で契約済み ・NVIDIAと業界初のカスタムHBM4E(NVHBM)で協業、次世代GPUに採用予定 ・データセンター向けSSDが約100億ドル(10倍超)、NAND売上の3分の2以上に。AIの長い文脈処理(KVキャッシュ)用ストレージやHDD置き換えが追い風 ・スマホ・PC向け売上の約半分が最新1γ(ワンガンマ)世代に ・工場:アイダホID1は2027年半ば、ID2とNY・広島は2028〜2030年に順次稼働 ・経営体制強化:マニッシュ・バティア氏がCOO、スコット・デボア氏がCTPOにそれぞれ社長として就任 ━━━━━━���━━━━━━━ 📣 株主還元 / 注目トピック ━━━━━━━━━━━━━━ ・配当:1株$0.15(10月29日支払い) ・自社株買い:Q4はゼロ、通年でも6.5億ドルと控えめ ・12月9日(CHIPS法の補助金契約から2年)以降に株主還元を拡大��定と明言🌟 ・FY2027は設備投資を当初計画から増額(上期だけで約250億ドル、下期はさらに増える) ・社員全員のボーナスを上乗せ+地域貢献に3億ドル。この一時費用の一部がQ1の粗利率を押し下げる ━━━━━━━━━━━━━━ ✅ ポジティブ ━━━━━━━━━━━━━━ 1️⃣ Q4実績、Q1ガイダンスも予想を約6〜9%上回る、文句なしのビート&レイズ 2️⃣ 粗利率87%・営業利益率82%、全事業部が80%台後半という桁違いの稼ぐ力 3️⃣ 長期契約26本・受注残約1,500億ドルで、景気に振り回される“シクリカル株”からの脱皮が進む 4️⃣ HBM・データセンターSSDの両輪が爆発、NANDの値上げはDRAM以上の勢い 5️⃣ ネットキャッシュ約680億ドル、12月からの株主還元拡大が次の材料に ━━━━━━━━━━━━━━ ⚠️ リスク ━━━━��━━━━━━━━━ 1️⃣ 会社自ら「値上げペースは穏やかになる」と表明、Q1の粗利率は小幅に低下 2️⃣ 設備投資が一気に拡大。業界全体の増産が重なる2028年以降は供給過剰の芽になりうる 3️⃣ サーバー1台あたりのメモリ搭載量の伸びが想定を下回り、PC・スマホは台数二桁減の可能性。高値が需要を削り始めているサイン 4️⃣ Q4は14週決算で、前期比の伸びには1週間分の“かさ上げ”を含む(筆者試算) 5️⃣ 前回決算は発表日+16%→翌週▲20%。今回も時間外��小幅高にとどまり、期待はすでに高い ━━━━━━━━━━━━━━ 📝 総括 ━━━━━━━━━━━━━━ 数字だけ見れば「言うことなし」の決算です。売上も利益もガイダンスを軽々と超え、次の四半期もさらに伸びる見通し。粗利率87%というのは、もはやメモリメーカーの数字ではありません🔥 ただ、今回いちばん大事なのは“どれだけ儲かったか”ではなく、“この儲けがどれだけ続くか”の材料がそろってきたこと。長期契約は前回の16本から26本へ、受注残も約1,000億ドルから約1,500億ドルへ。顧客が現金を積んでまで供給を押さえに来ている事実は、メモリの世界ではかなり新しい景色です。 一方で、厳しい目で見ておきたい点もあります。 今の成長はまだ「量」より「値段」が主役で、その値上げペースは会社自身が「穏やかになる」と言い始めました。さらに設備投資の大幅増額、サーバー1台あたりの搭載量の伸び鈍化、PC・スマホの台数減。どれも単体では小さな話ですが、メモリの歴史では“ピークの手前”によく並ぶ組み合わせでもあります。 つまりこの決算は、「超強気の数字」と「サイクルの終わりを警戒する材料」が同時に出た決算。市場の反応が控えめだったのも、その綱引きの表れだと思います。 次の注目は次の3点です👀 ①Q1を底にQ2以降の粗利率がちゃんと上向くか ②12月からの株主還元がどの規模で出てくるか ③長期契約の価格が“下限”ではなく“市況並み”で推移するか この決算を受けて株価はアフターで-1.11%となっています。 ※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。 #MU #マイクロン #MicronTechnology #米国株 #決算 #投資 #株式投資 #半導体 #HBM
See More
ソルトグレイ
@SaltGray
10 days ago
💾 $MU (マイクロン) 完勝決算の中で、唯一の❌は「粗利率」 📌結論:売上もEPSもガイダンスも予想超え。でも次の四半期の粗利率ガイダンスだけが予想に届かず、これが決算後に株価が伸びなかった一番の理由です👀 ━━━━━━━━━━━━━━ 📊 粗利率ガイダンス ━━━━━━━━━━━━━━ 【FY2027 Q1】 🔹会社ガイダンス:86.25% 🔹アナリスト予想:86.7% →❌ 予想に届かず 差はわずか0.5ポイント弱。 それでも市場がここを気にしたのには理由があります。 ━━━━━━━━━━━━━━ 📈 粗利率の流れ(Non-GAAP) ━━━━━━━━━━━━━━ 🔹FY26 Q2:74.9% 🔹FY26 Q3:84.9% 🔹FY26 Q4:87.0%🔥(過去最高・予想も上回る) 🔹FY27 Q1:86.25%(ガイダンス)⚠️ ここ数四半期、粗利率はずっと右肩上がりでした。 今回のガイダンスは、その上昇が止まって初めて「下がる」見通し。今のマイクロンの株価は「稼ぐ力がどこまで上がるか」に支えられているので、小さな数字でもインパクトは大きかったわけです。 ━━━━━━━━━━━━━━ 🔍 なぜ下がるの? ━━━━━━━━━━━━━━ ✅一時的な理由 Q4に社員のボーナスを上乗せ。そのうち工場部門の分は在庫の原価に含まれたので、Q1にその在庫が売れるタイミングで利益率が押し下げられる。 会社は「Q1がFY2027の��利率の底。Q2以降は上がる」と明言しています。 ⚠️気になる理由 一方で会社は「値上げのペースは穏やかになる」とも説明。 ボーナスの影響は一時的でも、値上げの鈍化は一時的な話ではありません。「底から上がる」としても、これまでのような急上昇は期待しにくくなりました。 ━━━━━━━━━━━━━━ 📝 まとめ ━━━━━━━━━━━━━━ 未達の中身だけ見れば、ボーナスという一時要因が大きく、過度に悲観する内容ではないと思います。 ただ市場にとって大事なのは、数字の大きさより「方向」。ずっと上がり続けてきた粗利率に、初めてブレーキの気配が見えた。そのサインが、強い売上の数字を打ち消したという構図です。 次の決算で見るべきは、Q2の粗利率が会社の言う通り本当に上向くか。ここがクリアできれば、今回の横ばいは“一時的な足踏み”だったことになります👀 ※本投稿は決算資料・報道に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。 #MU #マイクロン #米国株 #決算 #投資 #株式投資 #半導体
See More
ソルトグレイ
@SaltGray
10 days ago
💾 $MU (マイクロン・テクノロジー) 【FY2026 Q4】決算まとめ 決算(実績/予想) 【FY2026 Q4��� ・売上:542.3億ドル/515.1億ドル→⭕️ ・EPS:$33.42/$31.82→⭕️ 【FY2026 通期】 ・売上:1,331.9億ドル/1,303.4億ドル→⭕️ ・EPS:$75.52/$73.88→⭕️ ガイダンス(会社予想/市場予想) 【FY2027 Q1】 ・売上:615億ドル(±15億)/579.3億ドル→⭕️ ・EPS:$38.15(±$1.00)/$35.92→⭕️ 📅 対象期間:2026年5月29日〜2026年9月3日 📌トピック:売上もEPSもガイダンス上限超えの完勝決算🔥 ただ今回の本当の主役は数字より「長期契約が26本・受注残約1,500億ドルに積み上がった」ことで、メモリが“市況商品”から“予約で売れる商品”に変わりつつあるのが見えた四半期です。 📋事業概要:DRAM(一時記憶メモリ)とNAND(データ保存用メモリ)を作る米国唯一の大手メモリメーカー。AI向けのHBM(広帯域メモリ)やデータセンター用SSDが今の成長エンジンです。 ━━━━━━━━━━━━━━ 💬 経営陣コメント ━━━━━━━━━━━━━━ ・サンジェイ・メロートラCEO 「売上・粗利率・EPSのすべてがガイダンス上限を超えた、記録的な四半期」 「FY2026の売上は前年の3.5倍、DRAMだけで年間1,000億ドルを突破」🚀 「FY2027はさらに良くなる。需要は前回決算から一段と強まり、2027〜28年の需給は2026年よりずっとタイトになる」 「DRAMの需給がいつ均衡に戻るのか、今は見通せない」 ・マーク・マーフィーCFO 「FY2027は毎四半期、前期比で増収の過去最高の年になる見込み」 「Q1の粗利率がFY2027の“底”。以降は値上げペースが穏やかになる中でも粗利率は上がる」 「いずれは余剰キャッシュの100%を株主に還元していく」 ━━━━━━━━━━━━━━ 📊 財務ハイライト(YoY) ━━━━━━━━━━━━━━ 🔹売上:542.3億ドル(約4.8倍)🚀 6四半期連続の過去最高 🔹粗利率:87.0%(前年46%)🔥 🔹営業利益率:82.3% 🔹EPS:$33.42(約11倍) 🔹通期売上:1,331.9億ドル(約3.6倍)、通期EPS:$75.52 【製品別】 🔹DRAM:397.7億ドル(約4.4倍) → 出荷量の伸びは控えめ、値上げが主役 🔹NAND:141.0億ドル(約6.3倍)🔥 → 前期比で単価約+30%、出荷量も+10%と両方で伸びた 【事業部別】(全部門が過去最高) 🔹クラウドメモリ(CMBU、HBMなど):162.8億ドル(約3.6倍) 🔹コアデータセンター(CDBU):180.0億ドル(約11倍)🚀 最大部門に 🔹モバイル&クライアント(MCBU):131.1億ドル(約3.5倍) 🔹自動車&組込み(AEBU):68.2億ドル(約4.8倍) → 粗利率は4部門すべて83〜90%という異次元の水準🌟 【キャッシュフロー/財務】 🔹営業CF(オペレーティングキャッシュフロー):439.7億ドル(売���の81%) 🔹設備投資:107.7億ドル 🔹フリーCF:332.0億ドル(1四半期で前年通期の約9倍)🔥 🔹現預金・投資:734.8億ドル、ネットキャッシュ683.0億ドル 🔹格付けは主要3社すべてBBB+相当へ ━━━━━━━━━━━━━━ 🚀 事業ハイライト ━━━━━━━━━━━━━━ ・長期契約(SCA)が26本に拡大、受注残(RPO)は約1,500億ドル🔥 顧客からの預かり保証金等のコミットメントは320億ドル。2031年まで延びる契約も登場 ・2030年までの売上の35%超を契約でカバーする見込み、うち4分の3は価格の枠組みあり(下限・上限つきが中心) ・HBMは全社以上のペースで成長。2027年分のHBM供給は大半が「大幅値上げ」で契約済み ・NVIDIAと業界初のカスタムHBM4E(NVHBM)で協業、次世代GPUに採用予定 ・データセンター向けSSDが約100億ドル(10倍超)、NAND売上の3分の2以上に。AIの長い文脈処理(KVキャッシュ)用ストレージやHDD置き換えが追い風 ・スマホ・PC向け売上の約半分が最新1γ(ワンガンマ)世代に ・工場:アイダホID1は2027年半ば、ID2とNY・広島は2028〜2030年に順次稼働 ・経営体制強化:マニッシュ・バティア氏がCOO、スコット・デボア氏がCTPOにそれぞれ社長として就任 ━━━━━━━━━━━━━━ 📣 株主還元 / 注目トピック ━━━━━━━━━━━━━━ ・配当:1株$0.15(10月29日支払い) ・自社株買い:Q4はゼロ、通年でも6.5億ドルと控えめ ・12月9日(CHIPS法の補助金契約から2年)以降に株主還元を拡大予定と明言🌟 ・FY2027は設備投資を当初計画から増額(上期だけで約250億ドル、下期はさらに増える) ・社員全員のボーナスを上乗せ+地域貢献に3億ドル。この一時費用の一部がQ1の粗利率を押し下げる ━━━━��━━━━━━━━━ ✅ ポジティブ ━━━━━━━━━━━━━━ 1️⃣ Q4実績、Q1ガイダンスも予想を約6〜9%上回る、文句なしのビート&レイズ 2️⃣ 粗利率87%・営業利益率82%、全事業部が80%台後半という桁違いの稼ぐ力 3️⃣ 長期契約26本・受注残約1,500億ドルで、景気に振り回される“シクリカル株”からの脱皮が進む 4️⃣ HBM・データセンターSSDの両輪が爆発、NANDの値上げはDRAM以上の勢い 5️⃣ ネットキャッシュ約680億ドル、12月からの株主還元拡大が次の材料に ━━━━━━━━━━━━━━ ⚠️ リスク ━━━━━━━━━━━━━━ 1️⃣ 会社自ら「値上げペースは穏やかになる」と表明、Q1の粗利率は小幅に低下 2️⃣ 設備投資が一気に拡大。業界全体の増産が重なる2028年以降は供給過剰の芽になりうる 3️⃣ サーバー1台あたりのメモリ搭載量の伸びが想定を下回り、PC・スマホは台数二桁減の可能性。高値が需要を削り始めているサイン 4️⃣ Q4は14週決算で、前期比の伸びには1週間分の“かさ上げ”を含む(筆者試算) 5️⃣ 前回決算は発表日+16%→翌週▲20%。今回も時間外は小幅高にとどまり、期待はすでに高い ━━━━━━━━━━━━━━ 📝 総括 ━━━━━━━━━━━━━━ 数字だけ見れば「言うことなし」の決算です。売上も利益もガイダンスを軽々と超え、次の四半期もさらに伸びる見通し。粗利率87%というのは、もはやメモリメーカーの数字ではありません🔥 ただ、今回いちばん大事なのは“どれだけ儲かったか”ではなく、“この儲けがどれだけ続くか”の材料がそろってきたこと。長期契約は前回の16本から26本へ、受注残も約1,000億ドルから約1,500億ドルへ。顧客が現金を積んでまで供給を押さえに来ている事実は、メモリの世界ではかなり新しい景色です。 一方で、厳しい目で見ておきたい点もあります。 今の成長はまだ「量」より「値段」が主役で、その値上げペースは会社自身が「穏やかになる」と言い始めました。さらに設備投資の大幅増額、サーバー1台あたりの搭載量の伸び鈍化、PC・スマホの台数減。どれも単体では小さな話ですが、メモリの歴史では“ピークの手前”によく並ぶ組み合わせでもあります。 つまりこの決算は、「超強気の数字」と「サイクルの終わりを警戒する材料」が同時に出た決算。市場の反応が控えめだったのも、その綱引きの表れだと思います。 次の注目は次の3点です👀 ①Q1を底にQ2以降の粗利率がちゃんと上向くか ②12月からの株主還元��どの規模で出てくるか ③長期契約の価格が“下限”ではなく“市況並み”で推移するか この決算を受けて株価はアフターで-1.11%となっています。 ※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。 #MU #マイクロン #MicronTechnology #米国株 #決算 #投資 #株式投資 #半導体 #HBM
See More
ソルトグレイ
@SaltGray
11 days ago
@FABYMETAL4
SS-U5X4X3GE
ソルトグレイ
@SaltGray
11 days ago
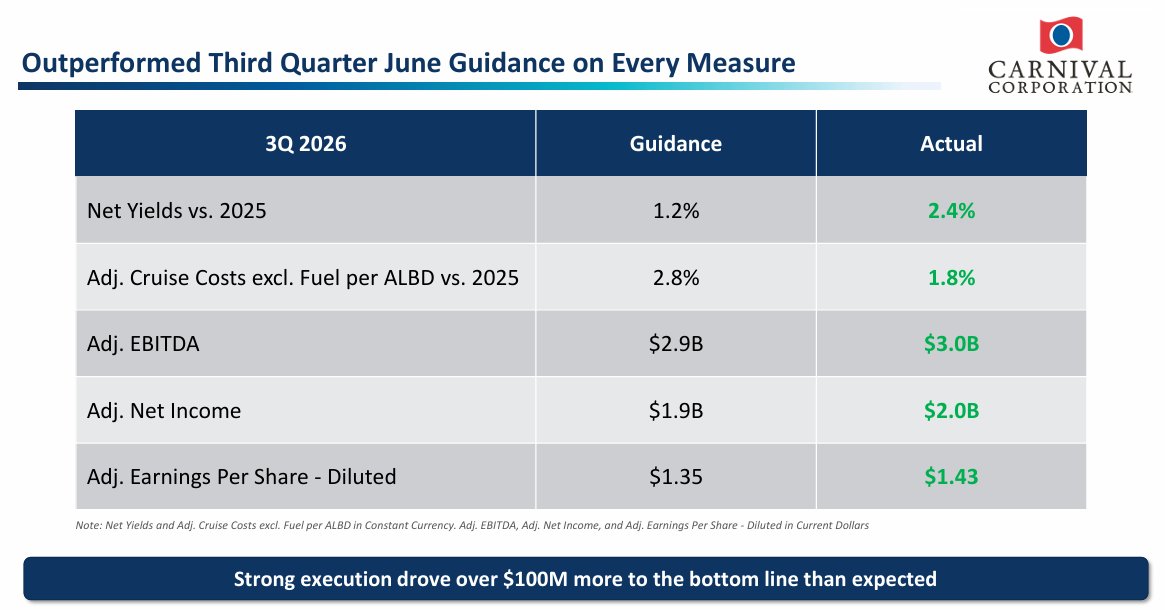
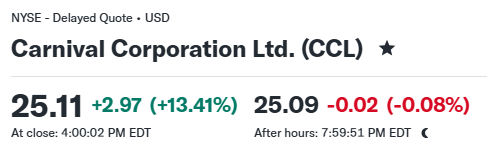
🚢 $CCL (カーニバル・コーポレーション) FY2026 Q3 決算まとめ 決算(実績/予想) 【FY2026 Q3】 ・売上:84.4億ドル/83.9億ドル →⭕ ・EPS(Non-GAAP):$1.43/$1.35 →⭕ ガイダンス(会社予想/市場予想) 【FY2026 Q4】 ・売上:数値ガイダンスなし (ネット・イールド+約1.7%の提示のみ) ・EPS(Non-GAAP):約$0.20/$0.24 →❌ 【FY2026 通期】 ・EPS(Non-GAAP):$2.24(従来$2.22)/$2.21 →⭕ 📅 対象期間:2026年6月1日〜8月31日 📌トピック:燃料高という逆風を価格力とコスト管理で打ち返し、売上・純利益・イールドがそろって過去最高🔥 2027年の予約も価格・乗船率ともに過去最高水準で、「需要の強さ」がはっきり数字に出た決算です。 📋事業概要:カーニバル、プリンセス、AIDA、コスタ、キュナードなど9ブランドを抱える世界最大のクルーズ会社。北米・欧州を中心に、船旅と自社所有のプライベートアイランドを組み合わせて稼いでいます。 ━━━━━━━━━━━━━━ 💬 経営陣コメント ━━━━━━━━━━━━━━ 🗣️ ワインスタインCEO ・売上も利益も記録更新。需要の加速とコスト規律で、会社の想定を上回れた ・予約の勢いは四半期を通��て強まり、船の供給増を大きく上回るペース ・2027年は予約済みの乗船率・価格がともに過去最高、2028年も好スタート ・予約の積み上がりは過去最も先まで伸びていて、需要の持続力に自信 🗣️ バーンスタインCFO ・今年の自社株買いは約12億ドル、配当と合わせて株主還元を本格��� ・利率7%の社債5億ドルを手元資金で前倒し償還 ・大きく還元しながらも、財務体質とレバレッジ(借入依存度)は前年から改善見込み ━━━━━━━━━━━━━━ 📊 財務ハイライト(YoY) ━━━━━━━━━━━━━━ 🔹 売上:84.4億ドル(+3.5%)🌟 四半期として過去最高 ・チケット収入:+2% ・船内・その他収入:+7%🔥 船上での消費が加速 🔹 ネット・イールド(1人1泊あたりの実質収入、為替一定):+2.4%で過去最高🚀 → 6月時点の会社予想(+1.2%)を1ポイント以上上回る 🔹 燃料を除くコスト(1人1泊あたり、為替一定):+1.8% → 会社予想(+2.8%)より1ポイント良い着地 🔹 燃料費:+36%😱 燃料単価が1トン607ドル→826ドルに急騰 🔹 営業利益:22.2億ドル(▲2%)、営業利益率は約28%→約26% 🔹 純利益:19.2億ドル(+4%)🌟 過去最高 🔹 調整後EBITDA(本業のもうけ):約30億ドルで前年の過去最高と同水準 🔹 燃料・為替で1株あたり約$0.10の逆風を吸収し、調整後EPSは前年並みを確保 💰 キャッシュフロー・財務 ・営業CF(本業で稼いだ現金):9か月累計で53億ドル(+13%) ・有利子負債:約239億ドル(昨年11月末から約27億ドル減) → ピークだった2023年の約360億ドルから着実に圧縮 ・支払利息は前年から約1割減 ・顧客からの前受金:Q3として過去最高の76億ドル(+約7%)🔥 🌍 地域別 ・売上の地域別開示はなし。Q3の船の配置は欧州43%・カリブ26%・アラスカ17% ━━━━━━━━━━━━━━ 🚀 事業ハイライト ━━━━━━━━━━━━━━ 🏝️ 自社プライベートアイランド戦略が本格稼働 ・セレブレーション・キー(バハマ)は開業1年で約250万人が来島 ・来島者数は2026年270万人→2027年350万人へ拡大予定 ・リラックスアウェイ(ハーフムーンケイ)など他2島も2026年190万人→2027年280万人へ 💳 新ロイヤルティ制度「カーニバル・リワーズ」を9月1日に開始 ・提携クレジットカードの発行件数が発表前比で3倍以上に ��� プリンセス・クルーズがChatGPT内に専用アプリを公開 ・大手クルーズで世界初。AIで船旅の検索・比較・計画が可能に 🛳️ 船隊への投資は「厳選」 ・新造船カーニバル・フェスティバーレが2027年5月就航 ・次世代「エース級」1番船カーニバル・デスティニーを2029年に投入 ・既存船の大規模改装(ホーランド・アメリカ、AIDA、クイーン・メリー2)も継続 ━━━━━━━━━━━━━━ 📣 株主還元 / 注目トピック ━━━━━━━━━━━━━━ 💵 配当:1株あたり四半期$0.15、年間で8億ドル超 🔁 自社株買い:年初来約12億ドル(約4,500万株)、うちQ3以降だけで約8億ドル 🎯 2026年の株主還元は合計約20億ドルの見込み 🏅 S&Pが格上げ→2社目の投資適格を獲得し、担保付き借入がゼロに 📈 中期目標「PROPEL」ではEPS $3.50(2029年)を掲げ、年率約2割の増益が必要な水準 📊 株価は決算当日に+11〜13%と大幅高 ━━━━━━━━━━━━━━ ✅ ポジティブ ━━━━━━━━━━━━━━ 1️⃣ 売上・純利益・イールドがそろって過去最高、会社予想を全項目で上回る 2️⃣ 燃料高を価格力とコスト削減で吸収し、通期EPS見通しを上方修正 3️⃣ 2027年の予約は価格・乗船率とも過去最高、2028年も好発進 4️⃣ 前受金76億ドルで過去最高、船の供給がほぼ横ばいの中で需要だけが伸びている 5️⃣ 投資適格化+借金圧縮+年20億ドル規模の還元と、財務の「守り」から「攻���」へ ━━━━━━━━━━━━━━ ⚠️ リスク ━━━━━━━━━━━━━━ 1️⃣ 燃料費が+36%、Q4はさらに単価上昇の想定。燃料ヘッジなしで原油価格に直撃される構造 2️⃣ Q4のEPS見通し(約$0.20)は市場予想を下回る 3️⃣ 売上は増えても営業利益は前年割れ、利益率は燃料で削られている 4️⃣ 借金は減ったとはいえ約240億ドル、手元資金は約12億ドルと薄め 5️⃣ 船の供給増がほぼゼロのため、成長は「値上げ」頼み。欧州・中東の地政学リスクも残る ━━━━━━━━━━━━━━ 📝 総括 ━━━━━━━━━━━━━━ 一言でいえば「需要は文句なし、敵は原油だけ」という決算です🚢 お客さんは例年以上に早く、高い値段で予約を入れてくれていて、船の中でもしっかりお金を使ってくれています。船をほとんど増や���ていないのに前受金が過去最高というのは、まさに「値決め力」の証拠。自社の島というクルーズ会社にしか作れない行き先も、着実に収益源に育ってきました🏝️ 一方で、厳しめに見ると、売上は伸びても営業利益は前年を下回っていて、稼いだ価格改善分の多くが燃料代に消えている構図です。Q4の見通しが市場予想に届いていないのもそのため。 株価は決算前に年初来で大きく売られてい���ので、今回の急反発は「需要は壊れていない」という安心感の表れだと思います。ここから先は、原油価格が落ち着くかどうかと、2027年に向けて値上げを続けられるかどうか。この2つが株価の行方を左右しそうです👀 この決算を受けて、昨日の株価は+13.41%となりました。 ※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。 #CCL #カーニバル #クルーズ #米国株 #決算 #投資 #株式投資
See More
ソルトグレイ
@SaltGray
13 days ago
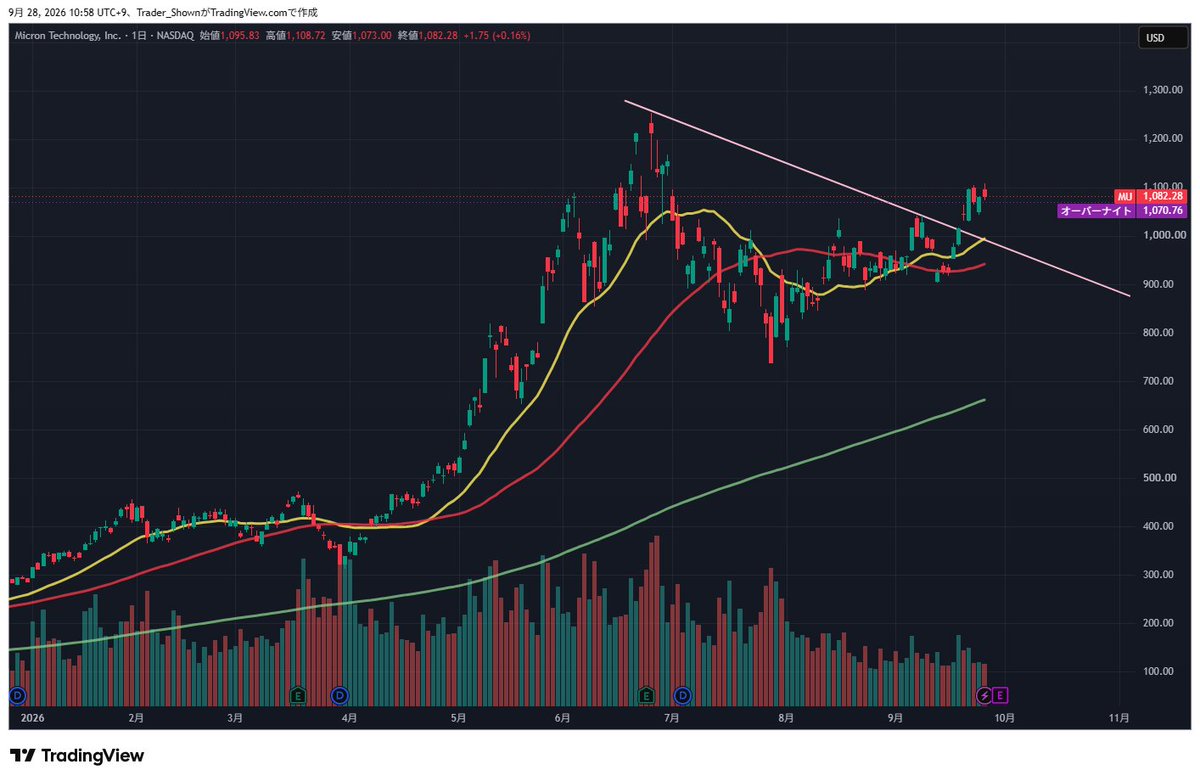
🗽 🇺🇸米国株 週間注目スケジュール(9/28〜10/2) 👀先週の最重要ポイント:米10年債利回り5.225%=2007年以来の高���準、「金利」が完全に主役 📅ボラティリティ予想:★★★★☆ ━━━━━━━━━━ 🎯重要決算 ━━━━━━━━━━ ✅9/28(月) - アフター:JEF ✅9/29(火) - プレ: $CCL KMX - アフター:AIR CNXC ✅9/30(水) - プレ:CAG JBL FDS CALM - アフター: $MU 👑(ガイダンス 売上:$51.24B/EPS(Non-GAAP):$31.6) ✅10/1(木) - プレ:ACN MKC AYI - アフター: $NKE 💬決算は少なめ。しかし、大注目の $MU の一本勝負。HBM需要の持続性とガイダンスがメモリ株・韓国株まで波及 ━━━━━━━━━━ 📊重要経済指標(日本時間) ━━━━━━━━━━ ✅9/28(月) - ボウマンFRB理事 発言(21:15) - ダラス連銀製造業指数(23:30) ✅9/29(火) - ケース・シラー住宅価格(22:00) - JOLTS求人/コンファレンスボード消費者信頼感(23:00) ✅9/30(水) - ADP雇用(21:15) - 8月PCE・コアPCE/4-6月期GDP確報(21:30) →FRBが最重視するインフレ指標。9/16に3年ぶり利上げ(3.75-4.00%)済み、追加利上げ観測を左右 - シカゴPMI(22:45) ✅10/1(木) - 新規失業保険申請(21:30) - ISM製造業景況指数(23:00) ✅10/2(金) - 9月雇用統計(21:30) →予想:NFP +10万人前後、失業率4.1% 🗓️米国市場の休場日なし 🏛️つなぎ予算は成立済みでシャットダウンリスクは後退(12/11まで) ━━━━━━━━━━ 🌍地政学イベント ━━━━━━━━━━ ・イランが国連総会で「7日間ロードマップ」提示(海上封鎖解除・凍結資産解放・原油制裁解除→ホルムズ再開+協議再開) ・トランプ大統領が土曜に拒否「受け入れられない」 ・WSJ報道:トランプ氏は中間選挙後の空爆再開も視野と周囲に。イランは「条件は緩めない」 🇰🇷韓国市場 ・追加連休明けの本日取引再開(連休前23日終値 7,080.92) ・寄り後は7,058(-0.33%)と小幅安 ・先週の外国人は、サムスン電子を買い越し/SKハイニックスを売り越しとメモリ2強で明暗 ・$MU 決算が最大の材料。10/5・10/9は韓国休場 📉市場反応(本日朝時点) ・ブレント原油:+1.9% $106台 ・WTI:+1.1% $96.96 ・S&P500先物:-0.1.3% ・日経平均:66,506円(+0.21%) ⚠️リスク:ホルムズ膠着→原油高→インフレ再加速→長期金利一段高、の連鎖 ━━━━━━━━━━ 9月後半はアノマリーも悪く、決算も少なく、中間選挙前ということで方向感のつかめない相場が続いていて、個人的には少し退屈ですが、MUで方向が決まりそうな予感がします。 現在、年内の利上げ観測は2回となっています。 私のPFの主力のMU、SKHY、SNDKは7/29の底値から、ゆっくりとですがジワジワ上昇していて、下落トレンドをブレイク👍 PLTRも高値圏にいるのでATH更新をお願いしたいところ😂 さあ今週も楽しみな米国市場が始まりま���!🔥
See More
ソルトグレイ
@SaltGray
16 days ago
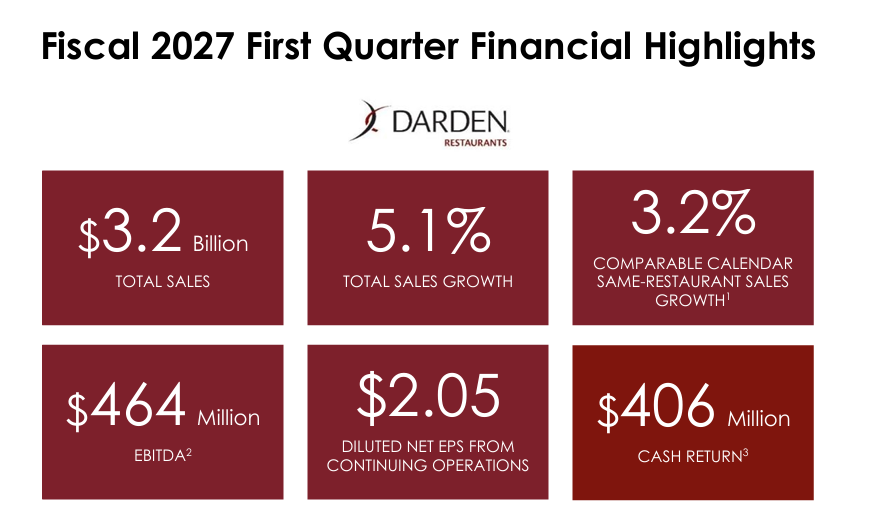
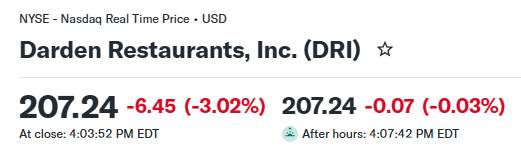
🍝 $DRI (ダーデン・レスト���ンツ) FY2027 Q1 決算まとめ 決算(実績/予想) 【FY2027 Q1】 ・売上:32.0億ドル/32.1億ドル→❌ →わずかにミス ・EPS(Non-GAAP):$2.05/$2.05→➖ →ほぼ一致 ガイダンス(会社予想/市場予想) 【FY2027 通期】 ・売上:136〜137.5億ドル/137億ドル→❌ (中間値:136.75億ドル) ・EPS(Non-GAAP):$11.10〜11.35/$11.28→❌ (中間値:$11.225) 📅 対象期間:2026年6月1日〜8月30日 📌トピック:全セグメントで既存店プラス&ロングホーンが絶好調!でもオリーブガーデンが+1.0%と足踏みし、売上・EPSともに「ほんの少しだけ」届かず。通期は全項目据え置きで、株価は▲2.9%。 📋事業概要:オリーブガーデン、ロングホーン・ステーキハウス、ヤードハウスなど9ブランド・約2,200店を運営する米国最大級のフルサービス(着席型)外食チェーン。 ━━━━━━━━���━━━━━ 💬 経営陣コメント ━━━━━━━━━━━━━━ 🔸 CEO「新年度の堅実なスタート。全セグメントが既存店プラスを達成」 🔸 ワールドカップとレタス不安(食中毒報道)が序盤の客足を押し下げたが、8月→9月と客足はむしろ加速中 🔸 オリーブガーデンの看板企画「食べ放題パスタボウル」は想定以上の滑り出し。パスタ食べ放題パス1万枚は即完売(300万台がアクセス)🔥 🔸 平日ランチは「伸びしろ」。今期中にランチの広告を再開し、新ランチメニューもテスト予定 🔸 「お客さんの財布の紐が緩んだ・締まった、という変化は見えていない」 🔸 CFO「7年間で見ると外食業界平均より11%ポイントも値上げを抑えてきた。だから値上げへの抵抗が小さい」 ━━━━━━━━━━━━━━ 📊 財務ハイライト(YoY) ━━━━━━━━━━━━━━ 🔹 売上:32.0億ドル(+5.1%) 🔹 既存店売上:+3.2%(業界平均+2.4%��上回る) 🔹 EPS:$2.05(前年の調整後比+4.1%) 🔹 調整後EBITDA(利払い・税・償却前利益):4.64億ドル(+5.6%) 🔹 店舗レベル利益率:18.8%(横ばい) → 食材費は上昇、人件費は効率化で低下して相殺 【ブランド別 既存店売上・利益率】 🥩 ロングホーン:+6.8%🚀 22四半期連続プラス/利益率18.0%(+0.6pt) 🍝 オリーブガーデン:+1.0%/利益率20.4%(▲0.2pt) 🍺 その他事業:+4.5%(ヤードハウスは+10%🔥)/利益率15.8% 🍷 高級レストラン:+1.0%/利益率13.0%(▲0.5pt) 【キャッシュフロー・財務】 🔹 営業CF(本業で稼いだ現金):2.79億ドル(▲19%) 🔹 設備投資:約1.8億ドル(新店ラッシュ) 🔹 短期借入が約2.9億ドル増加 → 株主還元の一部を借入でまかなう形 ━━━━━━━━━━━━━━ 🚀 事業ハイライト ━━━━━━━━━━━━━━ 🔸 ヤードハウスが年間売上10億ドル突破🌟 ダーデン3つ目の「10億ドルブランド」に 🔸 ヤードハウスは今期13店出店予定(うち5店は閉鎖するバハマ・ブリーズからの転換)。小型の新店舗モデルで建設費を下げる 🔸 ロングホーンは3年で���存店+17%。しかも広告費は売上のたった0.4%🤯 🔸 オリーブガーデンの「少なめポーション」メニューは狙いどおり。注文する人ほど来店頻度が上がっている 🔸 牛肉は今期「低い一桁」の値上がりにとどまる見通し。牛の頭数回復やメキシコ牛の輸入再開が追い風 🔸 Chuy's(テックスメックス)は買収後初の通年で既存店プラスを確保 ━━━━━━━━━━━━━━ 📣 株主還元 / 注目トピック ━━━━━━━━━━━━━━ 🔸 株主還元合計:4.06億ドル(配当1.84億+自社株買い2.22億) 🔸 四半期配当:1株$1.62(11月2日支払い) 🔸 自社株買い枠:残り13億ドル 🔸 自社株買いで株数は約3%減 → EPSを押し上げ ⚠️ 次のQ2は感謝祭の日程ズレで売上に約1%の逆風(Q3で取り戻す見込み) ━━━━━━━━━━━━━━ ✅ ポジティブ ━━━━━━━━━━━━━━ 1️⃣ ロングホーンが広告ほぼゼロで既存店+6.8%、利益率も改善する「勝ちパターン」継続🔥 2️⃣ 9ブランドの分散が効いて、オリーブガーデンの減速を他ブランドがカバー 3️⃣ 客足は四半期中に回復し、9月はさらに加速との発言 4️⃣ 牛肉など食材インフレが落ち着き、今期は約3%で計画どおり 5️⃣ 値上げを業界より抑えてきた分、価格への抵抗が小さく「値上げ余力」を温存 ━━━━━━━━━━━━━━ ⚠️ リスク ━━━━━━━━━━━━━━ 1️⃣ 稼ぎ頭のオリーブガーデンが+1.0%と失速。ワールドカップ・レタス不安という一時要因を除いても前年の勢いはない 2️⃣ 値上げ(約3.7%)が既存店の伸び(3.2%)を上回る=客数は実質的に微減の可能性(筆者試算) 3️⃣ 株主還元が本業のキャッシュを大きく上回り、差額は借入で補てん 4️⃣ Q2は感謝祭ズレで見た目の数字が弱く出やすい 5️⃣ 高級レストランは接待需要の減少が続き、利益率も低下 ━━━━━━━━━━━━━━ 📝 総括 ━━━━━━━━━━━━━━ 大崩れはしないけど、サプライズもない決算でした。 ロングホーンとヤードハウスという2つのエンジンが元気で、9ブランドの分散がしっかり効いているのがダーデンの強み。業界平均を上回る既存店成長を、値上げを抑えながら出せているのは地力の証拠です💪 ただ、厳しめに見ると気になる点も。 売上の約4割を占めるオリーブガーデンが足踏みし、全体でも「値上げの効果>既存店の伸び」なので、お客さんの数そのものは増えていない可能性があります。さらに今期は、本業で稼いだ現金より多くを株主に還元していて、その差を借入で埋めているのも事実。 個人的にはロングホーンは米国旅行時に大好きなレストランです。 決算発表は昨日プレマ。この決算を受け��昨日の株価は▲3.02%となりました。 ※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。 #DRI #ダーデン #オリーブガーデン #米国株 #決算 #投資 #株式投資
See More
ソルトグレイ
@SaltGray
16 days ago
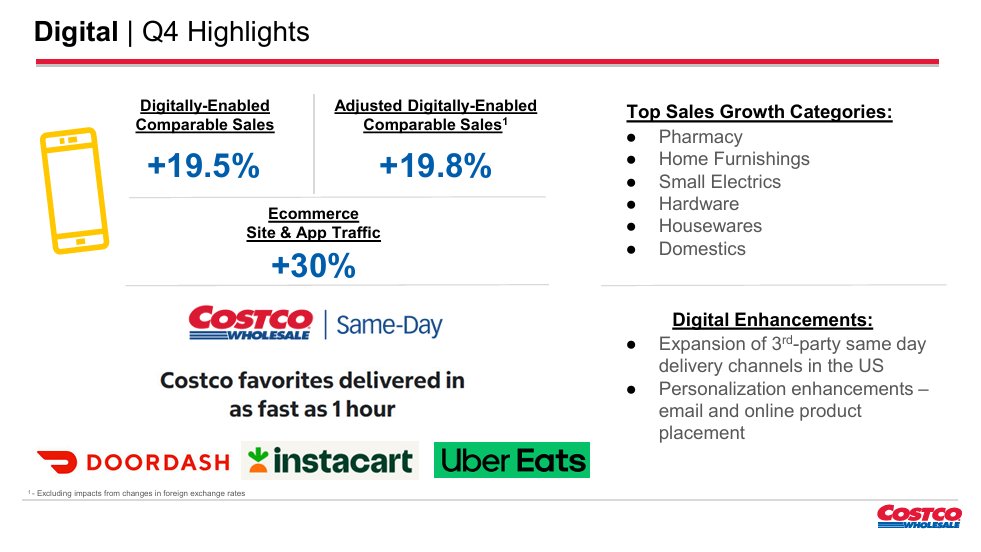
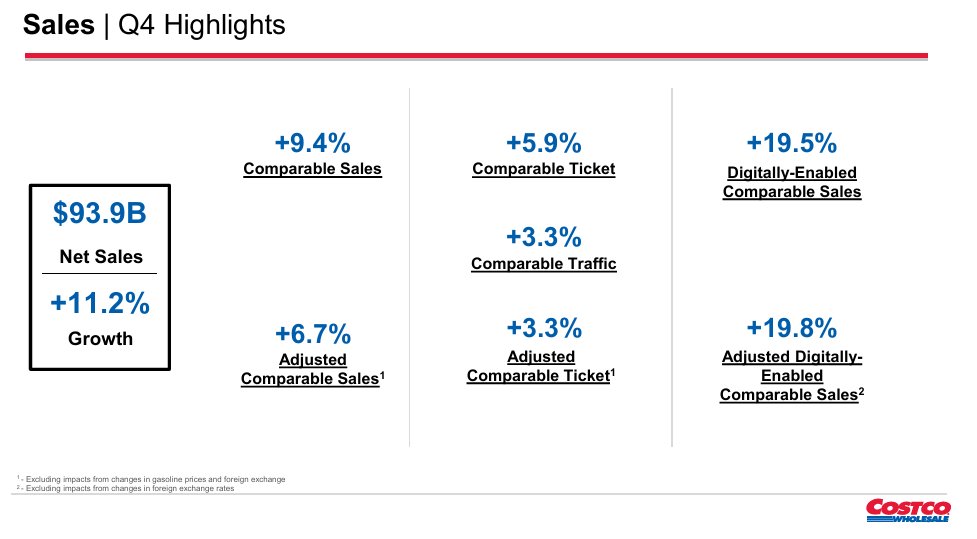
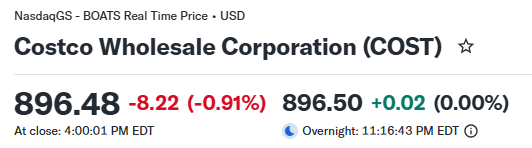
🛒 $COST (コストコ・ホールセール) 【FY2026 Q4】決算まとめ 決算(実績/予想) 【FY2026 Q4】 ・売上:957億ドル/949億ドル→⭕️ ・EPS:$6.75/$6.55→⭕️ (※EPSには関税還付による一時的な押し上げ$0.15を含む。除いても$6.60で小幅ビート) 【FY2026 通期】 ・売上:3,032億ドル/3,020億ドル→⭕️ ・EPS:$20.76/$20.56→⭕️ ガイダンス(会社予想/市場予想) 【FY2027】 ・売上/EPS:数値ガイダンスなし(コストコは業績予想を出さない会社) ・代わりにFY2027は33店舗オープン予定(移転5含む、純増28店)を公表 📅 対象期間:2026年5月11日〜8月30日(16週間) 📌トピック:売上もEPSも予想超えで5四半期連続ビート🎉ただ、関税還付の一時要因を除くと「いつも通り強い」決算で、サプライズは控えめ。株価も時間外ほぼ横ばい。 📋事業概要:年会費制の会員制倉庫型スーパー。世界939店舗・有料会員8,410万人。利益の大黒柱は商品の粗利ではなく「会員年会費」。 ━━━━━━━━━━━━━━ 💬 経営陣コメント ━━━━━━━━━━━━━━ ・関税還付で得たお金は、一部をカークランド商品などの値下げで会員に還元 ・既存店売上(ガソリン・為替除く)は1年��く6〜7%で安定、今後の推移にも自信 ・AI検索(Gemini・Anthropic・OpenAI等)からの流入が増加し、しかも購入率が最も高いチャネルに🤖 ・宅配(DoorDash・Instacart・Uber Eats)は店舗来店を奪わない「上乗せ」売上 ・年末商戦の仕入れ体制は万全、関税による品揃えの混乱はもう過去のもの ・フードコートのチュロスが米国全店で期間限定復活🥨 ━━━━━━━━━━━━━━ 📊 財務ハイライト(YoY) ━━━━━━━━━━━━━━ 🔹 純売上:939億ドル(+11.2%)🔥 🔹 会費収入:18.5億ドル(+7.3%) 🔹 営業利益:38億ドル(+13.8%) 🔹 純利益:30億ドル(+14.9%、一時要因除き+12.3%) 🔹 粗利率:11.02%(▲0.11pt、ガソリン除き+0.20pt) 🔹 販管費率:8.94%(0.27pt改善) 🛍️ 既存店売上(カッコ内はガソリン・為替除く) ・全社:+9.4%(+6.7%) ・米国:+10.7%(+7.2%) ・カナダ:+5.0%(+4.6%) ・その他海外:+7.0%(+6.2%) ・来店客数+3.3%、客単価+5.9% ・デジタル経由:+19.5%🚀 👥 会員KPI ・有料会員:8,410万人(+3.8%) ・エグゼクティブ会員(上位会員):4,230万人(+9.4%)🌟 ・更新率:米加92.3%/全世界89.8%(ともに前期比+0.1pt) 💰 キャッシュフロー(通期) ・営業CF(オペレーティングキャッシュフロー):158億ドル(+19%) ・FCF(フリーキャッシュフロー):94億ドル(+20%)🔥 ・設備投資:64億ドル(+17%) ・現金:202億ドル(前年141億ドル) ━━━━━━━━━━━━━━ 🚀 事業ハイライト ━━━━━━━━━━━━━━ ・ECサイト・アプリのアクセス+30%、デジタル売上は通期330億ドル超 ・宅配3社との当日配送を米国で拡大(最短1時間) ・ガソリンは過去最高の販売量、既存店は+30%台半ば⛽ ・薬局売上は約+20%、デジタルでも成長カテゴリー1位 ・FY2026は28店舗オープン、期末939店舗 ・カークランド商品を値下げ(クルミ$13.79→$9.99など) ・マー���ットプレイス「Costco Next」は終了し本体アプリへ統合 ━━━━━━━━━━━━━━ 📣 株主還元 / 注目トピック ━━━━━━━━━━━━━━ ・通期の配当支払い:約25億ドル ・通期の自社株買い:約8億ドル(希薄化を打ち消す程度) ・関税還付は「利益にする」だけでなく「値下げで会員に返す」方針 ・来期は33店舗オープン予定、年30店舗ペースを目指す ━━━━━━━━━━━━━━ ✅ ポジティブ ━━━━━━━━━━━━━━ 1️⃣ 来店客数+3.3%���「値上げ頼み」ではない健全な成長 2️⃣ エグゼクティブ会員+9.4%、更新率も上昇で会費ビジネスは盤石🌟 3️⃣ デジタル+19.5%・アプリ流入+30%、AI検索という新しい入口も 4️⃣ 一時要因を除いてもEPS+12.4%と二桁増益 5️⃣ FCF94億ドル・現金202億ドルで出店と還元の余力たっぷり ━━━━━━━━━━━━━━ ⚠️ リスク ━━━━━━━━━━━━━━ 1️⃣ 既存店+9.4%の上乗せはガソリン高が主因、実力値は6〜7%で横ばい 2️⃣ 値下げに約1億ドル投じても売上トレンドは加速せず 3️⃣ 本業(コア商品)の粗利率はガソリン除きでも小幅低下 4️⃣ 会費値上げ効果が一巡し、会費収入の伸びが鈍化 5️⃣ 予想PER約40倍と、期待はすでに株価に織り込み済み ━━━━━━━━━━━━━━ 📝 総括 ━━━━━━━━━━━━━━ 数���だけ見れば「売上もEPSも予想超え、しかも5四半期連続」という文句なしの決算です✨ ただ中身を分解すると、既存店の上振れはガソリン高、EPSの上振れは関税還付という「外部要因」が大きく、実力値はガソリン・為替を除いた既存店6〜7%・EPS二桁成長という、いつものコストコでした。 逆にいえば、この「いつも通り」を何年も続けられることこそがコストコの本質。来店客数は増え続け、上位会員は+9%、更新率は90%前後と、会員が離れない仕組みはまったく揺らいでいません。 株価はここ2年弱、横々とレンジ相場。 この決算を受けて株価はオーバーナイトで+0.00%となっています。 ※本投稿は決算資料に基づく個人的な情報整理であり、投資判断はご自身の責任でお願いします。 #COST #コストコ #米国株 #決算 #投資 #株式投資
See More
Last Seen Users on Sotwe
Mr sex
Seen from
United States
3D Porn Dude
Seen from
Turkey
pecintaibu2434
Seen from
Indonesia
GIANTESS 🎀
Seen from
United Kingdom
kho loan luân
Seen from
Vietnam
Didi
Seen from
Indonesia
Rafoxth
Seen from
Thailand
amberny lover
Seen from
United States
Bigra Dil shahzada
Seen from
Germany
Money Boy $$
Trends for you
1
Bama
Under 10K tweets
2
Kentucky
Under 10K tweets
3
Lane Kiffin
Under 10K tweets
4
Dijon Lee
Under 10K tweets
5
Tyler Simmons
Under 10K tweets
6
Dawgs
Under 10K tweets
7
Shane Gillis
Under 10K tweets
8
Penta
Under 10K tweets
9
#MITB
Under 10K tweets
10
DeBoer
Under 10K tweets
Most Popular Users
1
Elon Musk
@elonmusk
241.5M followers
2
Barack Obama
@barackobama
118.9M followers
3
Cristiano Ronaldo
@cristiano
114.6M followers
4
Donald J. Trump
@realdonaldtrump
111.8M followers
5
Narendra Modi
@narendramodi
107.1M followers
6
Rihanna
@rihanna
98.7M followers
7
NASA
@nasa
92.3M followers
8
Justin Bieber
@justinbieber
91.8M followers
9
KATY PERRY
@katyperry
90M followers
10
Taylor Swift
@taylorswift13
84M followers
11
Lady Gaga
@ladygaga
75.5M followers
12
Virat Kohli
@imvkohli
73.5M followers
13
Kim Kardashian
@kimkardashian
70.9M followers
14
YouTube
@youtube
68.8M followers
15
Neymar Jr
@neymarjr
66.5M followers
16
Bill Gates
@billgates
65.2M followers
17
Selena Gomez
@selenagomez
63.1M followers
18
The Ellen Show
@theellenshow
62.2M followers
19
CNN
@cnn
61.8M followers
20
X
@x
60.7M followers
Olivia
Online
✨
⭐
💫