UCR!
Nosotros también queremos que seas el candidato a gobernador de los bonaerenses.
!Sin censurar a nadie, serías un candidato por el que salimos a militar!
Ayer fue un día clave. Por unanimidad, se aprobó el cronograma que me tocó proponerle al recinto de Diputados.
El 29 de septiembre habrá respuestas a los morosos que tienen la soga al cuello.
Mi proyecto:
1. No tiene costo fiscal, ni regulamos las tasas.
2. Permite a quien tiene está tapado de deudas acceder a una instancia prejudicial para reestructurar sus acreencias.
3. Hemos detectado que la gente QUIERE PAGAR Y NO PUEDE. El que prestó va a cobrar, pero en términos más razonables.
Este es un punto de partida. Todos tienen que opinar para construir la mejor solución posible.
¿POR QUÉ ES IMPORTANTE LA SESIÓN DE HOY?
Porque necesitamos avanzar en dos urgencias: una salida para los casi 6 millones de argentinos que tienen problemas para pagar sus deudas y la prórroga de la emergencia en discapacidad. Millones de personas que están lejos de las leyes grandilocuentes del Gobierno, pero bien cerca de las consecuencias del “dejar hacer, dejar pasar” que propuso como única regla de juego.
Hay familias que no se endeudaron para una cascada en una piscina, una tele o para apostar en el Mundial. Se endeudaron para llegar a fin de mes, porque al sueldo cada vez le sobran más días.
En esta situación identificamos tres problemas.
Hay una relación absolutamente desigual, sin información clara sobre el crédito que se toma. Muchos están cayendo en una espiral de créditos para pagar otros créditos. Y las familias quieren pagar, pero no encuentran una salida digna para reestructurar sus deudas ni protección frente a las cobranzas abusivas.
El oficialismo, en cambio, primero fingió demencia, después negó el problema y habló de una operación política. Cuando lo reconoció, dijo que se resolvía solo y les echó la culpa a los deudores. Recién cuando la oposición en el Congreso tomó cartas en el asunto, reaccionó a los ponchazos. Pero a no confundirse: hacer como que se hace algo no significa buscar realmente soluciones para millones de argentinos.
Lo único que demostraron todo este tiempo es que no tienen un diagnóstico serio de la realidad. Están presos de su propio relato y no tienen capacidad para resolver ninguno de los problemas que ellos mismos agravaron.
Hoy tenemos que fijar plazos concretos para que las comisiones traten el sobreendeudamiento y podamos llevar luego al recinto proyectos que signifiquen un alivio para las familias.
También queremos avanzar en la prórroga por un año de la emergencia en discapacidad, que tanto costó defender. El plazo actual termina el 31 de diciembre de 2026, pero la urgencia sigue. No podemos dejar a las personas con discapacidad y a sus familias a la deriva.
LEY SEGOVIA: QUE LA FUGA NO SEA UN CAMINO A LA IMPUNIDAD
Después de más de 14 años prófugo, detuvieron en Florencio Varela a Alberto Martín Del Valle, acusado de abusar sexualmente de su hijastra cuando tenía 11 años y dejarla embarazada.
Su caso fue el que impulsó, junto con la lucha incansable de Yamila Segovia, @busqueda_activa e @HisReales, el proyecto que presenté en el Congreso, el viernes pasado, para terminar con una injusticia intolerable: que alguien pueda sustraerse de la Justicia durante años y pretender que ese mismo tiempo juegue a su favor.
Detrás de este proyecto de ley hay una familia que nunca dejó de buscar justicia. Hay una hermana que sostuvo esa pelea durante años y convirtió el dolor y la impotencia en una lucha colectiva. Y hay una víctima que merece una respuesta del Estado.
Este proyecto, Ley Segovia, declara imprescriptibles los delitos contra la integridad sexual cometidos contra menores de edad y sus penas, y establece que, cuando un imputado sea declarado rebelde, el reloj de la prescripción se detenga mientras permanezca prófugo.
La fuga terminó. Ahora Del Valle tiene que responder ante la Justicia. Y el Congreso tiene que actuar para que esconderse nunca más sea un camino a la impunidad.
LINK AL PROYECTO COMPLETO:
https://t.co/qw00WuL6BB
Y sobre la discusión de fondo hay bastante menos controversia internacional de la que algunos quieren hacer creer. La OCDE lo dijo en marzo: el crédito digital puede facilitar el sobreendeudamiento, esconder el costo real y esquivar una evaluación seria de si la persona puede pagar. Recomienda estándares de crédito responsable.
El propio FMI en mayo y hablando específicamente de la Argentina dijo que los proveedores no bancarios (fintech, billeteras, tarjetas) tienen una mora cercana al 25% y advirtió sobre el riesgo de que eso contagie a bancos y fondos. Pidió más supervisión y mejores datos.
Y en Europa esto ya no se discute, ya está legislado. La Unión Europea obliga a evaluar la solvencia del consumidor antes de prestarle, justamente para evitar el sobreendeudamiento.
La democratización financiera está bien. Pero si tenemos 5.859.104 morosos, dejemos de hablar solamente de inclusión y empecemos a hablar también de expulsión financiera.
5/5
ALGUNOS QUIEREN TAPAR EL SOL CON LOS DATOS, PERO LA REALIDAD ES QUE 5.859.104 DE ARGENTINOS ESTÁN EN MORA
Leí el informe de Mati Fernández. Aporta una cantidad enorme de información para esta discusión. Pero me llama la atención la conclusión a la que llegan muchos de los que citan el tuit.
Yo también tengo algunas conclusiones.
Tal vez el informe ordene parte de la discusión financiera sobre cuánto dinero está en mora y dónde está. Pero no salda la discusión social. Al contrario, el dato es más duro de lo que pensábamos: el 40,8% DE LOS JÓVENES de entre 18 y 25 años que tienen una deuda está en mora.
Solo con este dato, ¿cómo pueden sostener que esta crisis de deuda es una “OPERETA”? .
🧵 1/5
HAY QUE PONERLE FIN AL BENEFICIO DE LA PRESCRIPCIÓN PARA LOS ABUSADORES DE MENORES Y LOS PRÓFUGOS
Presenté un proyecto para que los delitos contra la integridad sexual cometidos contra niñas, niños y adolescentes sean imprescriptibles.
Porque una víctima puede necesitar años para poder nombrar lo que sufrió, romper el silencio y llegar a la Justicia. Ese tiempo jamás puede convertirse en impunidad.
Y proponemos algo igual de elemental: si alguien se fuga, el reloj de la prescripción se detiene.
Hoy el Código Penal tiene un vacío: una persona puede sustraerse de la Justicia y dejar que el tiempo corra a su favor. Eso no es una garantía. Es una falla que el Congreso tiene la obligación de corregir.
Este proyecto recoge la lucha de Alerta Búsqueda Activa, Historias Reales y Yamila Segovia, que transformaron una historia atravesada por años de búsqueda en un reclamo que hoy llega al Congreso.
Lo hacemos respetando la Constitución, el debido proceso y la irretroactividad de la ley penal. Pero también dejando una regla clara para el futuro: el tiempo que una víctima necesitó para hablar merece protección. El tiempo que alguien pasó huyendo de la Justicia no puede darle derechos.
No puede haber premio para quien se esconde.
No puede haber vencimiento para el derecho de una niña o un niño a obtener Justicia.
LINK AL PROYECTO COMPLETO:
https://t.co/qw00WuL6BB
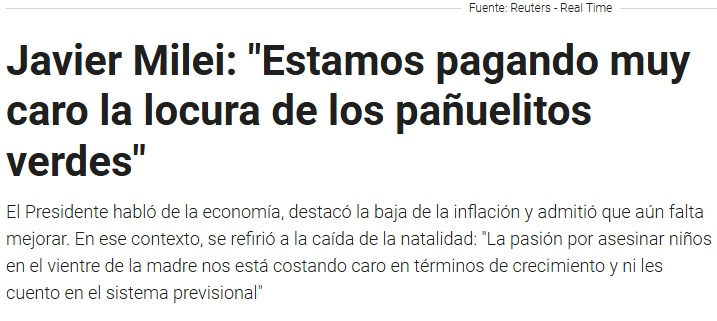
Según Milei, cae la natalidad por culpa de la ley de IVE. Pero el presidente no quiere ver aquello de lo que supuestamente sabe: la economía.
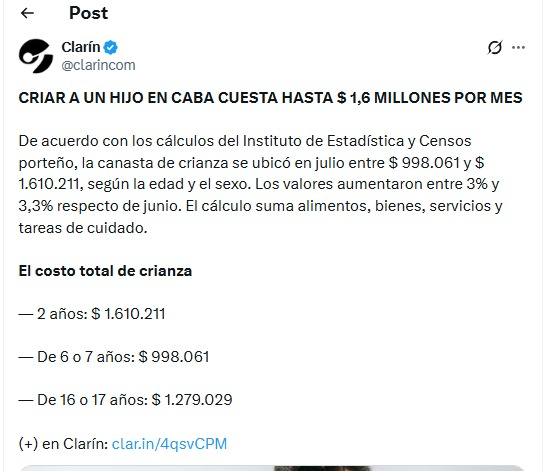
En Buenos Aires, criar un hijo cuesta entre 1 millón y 1,6 millones por mes. ¿Cuántos matrimonios pueden afrontar estos costos a la hora de planificar una familia?
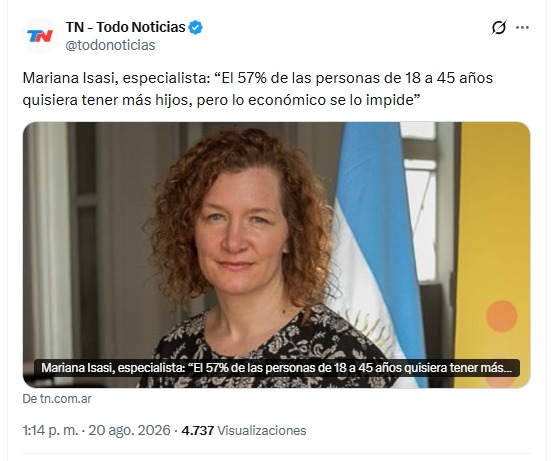
Un informe de la ONU dice que el 57% de los argentinos quisiera tener más hijos, pero el bolsillo se los impide.
Más datos y menos relatos ultra ideologizados.
LA “TEORÍA” DEL EFECTO MUNDIAL
El Presidente Milei repitió que nadie le puso un revólver en la cabeza a nadie para tomar crédito a tasas usureras. Incluso, defendió la usura durante buena parte de su alocución.
Pero, además, Milei encontró una explicación delirante para los millones de argentinos que no pueden pagar sus deudas: se compraron televisores para ver el Mundial
El problema es que el Mundial empezó el 11 de junio y la mora ya se había disparado mucho antes.
En febrero, cuatro meses antes de que empezara:
- La mora en las fintech ya era del 26,2%.
- En los préstamos personales de financieras no bancarias llegaba al 34,1%.
- Y la mora de las familias en los bancos ya estaba en 11,2%, casi el doble que seis meses antes.
Los datos del propio Banco Central muestran que el deterioro venía acelerándose desde agosto de 2025. La teoría del efecto mundial está muy bien para la mesa de café, pero poco serio para un presidente que habla en la Bolsa de Comercio.
¿Y SI ESTE ES EL PLAN?
Excepto por el núcleo de economistas militantes, cada vez escucho más economistas marcando un semáforo amarillo y algunos ya en naranja sobre la economía argentina.
Empiezan a preguntarse lo mismo que la clase media y que algunos en la política nos preguntamos hace bastante. ¿Por qué la estabilización no se está convirtiendo en actividad económica, inversión y empleo?
Esta era la promesa: motosierra al Estado, ordenaban la macro, bajaban la inflación y aparecía el crédito, la lluvia de inversiones, el crecimiento y finalmente la mejora de los ingresos. La segunda mitad del programa económico que Milei prometió, la que tenía que transformar la estabilización en prosperidad, no está funcionando. O nunca existió.
La actividad económica perdió fuerza, el empleo privado sigue sin reaccionar, la inversión volvió a caer y el consumo masivo sigue en rojo. Mientras tanto, los precios de los servicios no paran de subir y a las familias les sobran 10 días del mes.
La economía crece, sí, pero lo hace cada vez más concentrada en pocos motores: el campo, la energía y la minería. El problema es que ese crecimiento focalizado no termina de nutrir el resto del sistema. Y ahí aparece una pregunta bastante más incómoda. ¿Para el Gobierno esta concentración es una falla del programa o es el programa? Porque si es lo segundo, el problema ya no es de ejecución sino de modelo.
Ingresan dólares, exportamos más y pueden mostrar algunos buenos números, pero eso no se transforma en músculo: inversión, pymes, ventas y trabajo. Las familias en mora, los jóvenes sin perspectivas y la caída del consumo empiezan a mostrar el costo social. Pero el Gobierno le sube el volumen a los acuerdos políticos y a la campaña del año que viene para no tener que escuchar el presente económico.
Hace poco Amílcar Collante recordó por esta red que en 2024 el presidente reconocía un riesgo de su propio programa: que por apretar demasiado la cantidad de dinero para acelerar la desinflación terminaran “ahogando la economía”. El Milei del pasado advertía al Milei del presente. O tal vez todo marcha acorde al plan.
Milei creó un nuevo problema: la población sobreendeudada.
Hoy no te endeudás para irte de vacaciones o para comprar un auto, te endeudás para llegar a fin de mes.
Pero, además, las billeteras virtuales prestan a tasas usureras y con prácticas abusivas. Esto genera que muchos argentinos no puedan salir de un círculo vicioso.
Presenté un proyecto de ley para regular la forma en cómo actuán las billeteras virtuales y las aplicaciones. El crédito debe ser responsable también desde quiénes prestan dinero. La propuesta, además, contempla lo que denominamos "segunda oportunidad". Un juez podrá ordenar la deuda de un usuario -reduciendo intereses, modificando las condiciones leoninas- cuando advierta que hay practicas abusivas del prestamista y voluntad de pagar del deudor.
Con mejores leyes vamos a frenar la motosierra de Milei.
Link al proyecto: https://t.co/ZisrkIflqG
CAPUTO FRENTE A FRENTE CON LA REALIDAD: "OBVIAMENTE QUE SON TASAS ABUSIVAS, HOY NO HAY NADA QUE SE LOS IMPIDA"
Detrás del balbuceo del ministro de Economía se desnuda la verdad: las tasas de entre 400% y 700% que las billeteras virtuales le cobran a sus clientes son abusivas. Y es extremadamente preocupante que el ministro se entere de esto recién por la pregunta de @juanmanuelbarca . Esa es la desconexión con la realidad que tienen.
Y claro que hoy no hay nada que se lo impida, por eso presenté un proyecto de ley el lunes. El crédito que ofrecen las plataformas debe ser regulado y la gente que está sobreendeudada debe tener una solución en el horizonte.
El Gobierno no quiere meterse en este supuesto "acuerdo entre privados". Pero esto no es un negocio entre iguales, seis millones de morosos son testigos de eso.
¿Puede una economía crecer sanamente con gran porcentaje de la población económicamente activa empeñada?
Todos sabemos que no.
Existen abusos entre las fintech y los consumidores que son bombardeados constantemente con publicidad de créditos "blandos" que en realidad son usurarios.
A CADA CHANCHO LE LLEGA SU SAN MARTÍN.
No había otra opción.
La Justicia, en sus investigaciones preliminares, comprobó decenas de irregularidades en el veloz y pornográfico crecimiento patrimonial del ex vocero y ex Jefe de Gabinete de Javier Milei. Ahora llegó el turno de justificar todas sus maniobras. ¿Le van a creer lo del pendrive? ¿Son verosímiles los créditos de las jubiladas y mujeres policías? ¿O le van a creer al ex contratista que tiene todo en Excel? ¿A las secretarías que tuvieron que usar sus tarjetas de crédito para comprar bienes de lujo para Adorni a cambio de dólares cash? ¿Por qué Adorni manejaba tantos dólares físicos? ¿De dónde salían? ¿Eran sus ahorros, que empezó a usar cuando debutó en la gestión pública, como dijo en la TV?
El metaverso Adorni empieza a caerse en la Justicia. Dejémosla actuar.
PD: Esta semana el oficialismo quiere avanzar con la Ley de Inocencia Fiscal 2, para que los Adornis de la actualidad se sumen. Más casta, imposible.
https://t.co/ZNqc8ryXh4
HAY QUE LEGISLAR EL CRÉDITO DE LAS BILLETERAS VIRTUALES Y DAR RESPUESTA AL SOBREENDEUDAMIENTO
Aunque el Gobierno diga que es un tema entre privados, desde que llegó Milei al poder se multiplicó la morosidad de las familias y se disparó el crédito de corto plazo. La gente no saca créditos para hacer una cascada en la pileta, sino para pagar gastos corrientes y llegar a fin de mes.
La delicada situación socio-económica de la Argentina y las conductas abusivas de las aplicaciones y billeteras virtuales -con intereses usureros, falta de información al consumidor, etc- han creado un nuevo tipo de deudor moroso que necesita ser abordado con una legislación específica.
El Estado no tiene que absorber el pasivo de los privados, pero eso no significa que se tenga que correr del todo. Ya son más de ocho millones los argentinos con crédito fintech, y la morosidad no bancaria supera el 30%. Debemos evitar que esta crisis se vuelva sistémica y termine estallando socialmente.
Link al proyecto completo:
https://t.co/ZisrkIfTge
¿Tenés 5 minutos?
Un fideicomiso que sólo puede financiar rutas terminó operando como mesa de dinero.
Recaudó $1,5 billón en dos años y medio. Aplicó a obras apenas una cuarta parte.
El resto: LECAP, BONCAP, plazos fijos.
"Atrás de los números hay gente que muere en las rutas."
https://t.co/daRjjpaOVV
MALABARISMO FISCAL
Están haciendo todo mal para que les cierre el Excel. Postergan gastos, usan la plata para otra cosa y ponen en riesgo a quienes transitamos todos los días por las rutas argentinas, que están cada día más destruidas. Esto no es equilibrio fiscal.
El Presidente ni se preocupa ni se entera, porque nunca está, y cuando está, no recorre el país.
SOBREENDEUDAMIENTO DE LOS ARGENTINOS
El Presidente fue el primero en apuntarle con la motosierra a la gente.
Ahora, cínicamente, dice sobre quien se endeuda para llegar a fin de mes "nadie le puso una pistola en la cabeza."
RECOMIENDO LEER ESTE INFORME
La discusión no es abstracta. Hay 13 millones de hectáreas en manos de extranjeros. No se trata de tierras comunes y silvestres. Tienen un alto valor estratégico. En ellas hay puertos, centrales hidroeléctricas (NEA); minerales, glaciares (Cordillera); ríos, lagos y bosques (Patagonia).
La discusión no es sólo sobre la cantidad, también es por el valor que estas hectáreas representan para el país.
https://t.co/PBixseGQG4