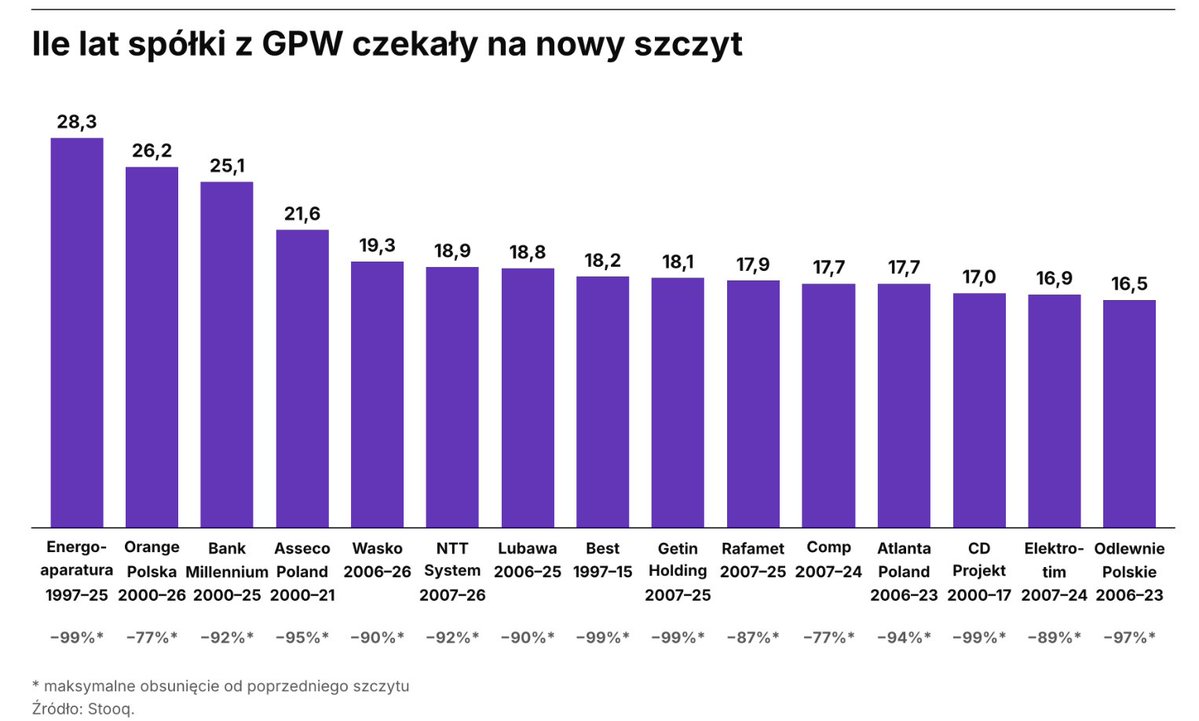
Jeszcze raz: to jest wykres spółek, którym udało się osiągnąć nowy szczyt po X latach. Każda spółka, która znalazła się na wykresie, poprawiła ATH.
Jeśli go nie poprawiła, to nie ma jej na wykresie i nie mogła się na nim znaleźć.
Dotyczy to spółek teraz notowanych. Kilka z nich czeka dłużej niż Energoaparatura. Jest oczywiste, że dotyczy to również spółek wycofanych z GPW.
Wykres nie pokazuje, ile trzeba maksymalnie czekać na nowe ATH, bo zakłada, że nikt rozsądny nie oczekuje, że każda spółka poprawi ATH. Wykres pokazuje, ile można czekać na ATH.
Wykres jest podpisany „Stooq”. Baza Stooq nie zawiera spółek wycofanych z GPW.
Masz rację, że każdy wykres na bazie Stooq powinien mieć informację o specyfice bazy, którą nie wszyscy znają.
@J_Lempart Jeszcze raz: opis wykresu czytelnie wskazuje na to, że są na nim spółki, które osiągnęły nowe ATH.
Nie ma na nim spółek, które tego nie zrobiły.
Kupno WIG20 w październiku 2022 roku wydaje się oczywistością.
Jednak żeby go wtedy kupić, trzeba było zaakceptować polityczne obciążenie indeksu, fatalną strukturę sektorową, problemy największych spółek i "polskie dyskonto".
Część II tryptyku o „łatwych pieniądzach”.
Wysokie dyskonto w gigantycznym ABB (20% akcji) Digital Network wzbudza kontrowersje. Faktem jest, że 19% to więcej niż średnia dla GPW.
Warto jednak patrzeć na cenę w ABB w kontekście tego, co ostatnio działo się z kursem.
Przy 290 zł stopa zwrotu DIG w ujęciu YTD to 80%, roczna stopa zwrotu to 226%, a trzyletnia stopa zwrotu to 1886%.
Tyle spółka „dowiozła” dla akcjonariuszy przy cenie 290 zł.
Odrobina prostej matematyki.
Potrzeba 1,1 mld zł, by załapać się na listę „top 100”.
Załóżmy, że przeciętny inwestor z X zaczyna od 1 mln zł. To baaardzo hojne założenie. Większość zaczyna od <100 tysięcy.
Przy 20% rocznie, poziomie legendarnego Buffetta, potrzeba 39 lat, by dojść do 1,1 mld zł.
Przy 30% rocznie potrzeba 27 lat.
Przy 40% rocznie potrzeba 21 lat.
Twitter istnieje 20 lat.
Po chwili na X zachodzę w głowę, dlaczego w top 100 najbogatszych Polaków nie ma inwestorów z X. W ogóle.
A jak już trafia się tam inwestor, to taki, który własny biznes wprowadził na giełdę.
@J_Lempart W takim razie stworzyłem sobie świetną, merytoryczną bańkę.
Co do bajek to myślę, że dużo zależy od tego czy trafi się na fundamentalny FinTwitt akcyjny czy na rewiry "najlepszego polskiego tradera" i jego wannabe naśladowców.
@J_Lempart Masz opcję "obserwujesz" czy "dla ciebie"?
Ja w opcji "obserwujesz" mam całkiem dobrą, merytoryczną treść.
Są ludzie, którzy chwalą się kilkuset procentami w kilka lat ale jest hossa, ludzie mają skoncentrowane portfele a chwalą się ci, którym wyszło.
Może się wydawać, że nie było „łatwiejszych pieniędzy” niż kupno polskich akcji w październiku 2022 roku.
Problem w tym, że przy wojnie za wschodnią granicą, niemal 20% inflacji i kryzysie energetycznym wymagało to nie lada odwagi.
Część I tryptyku o „łatwych pieniądzach”.
Jedna liczba: 250 mln zł.
Mniej więcej tyle miał kosztować rebranding Santander Bank Polska, gdy przejęło go Erste. Banku o podobnej wielkości co Pekao.
To jest 250 mln zł dla agencji reklamowych, mediów, grafików, drukarni i wielu innych firm obsługujących zmianę marki.
🔴 Prezes Banku Pekao Cezary Stypułkowski w rozmowie z Bankierem potwierdza moje wczorajsze informacje, że bank poważnie myśli o zmianie nazwy, rezygnacji z żubra i szerokim rebrandingu marki
🔴"Uważam, że Polbank to silna nazwa, odwołująca się do polskiej tożsamości i warto ją mieć jako opcję"
🔴"Zgromadziliśmy wiele materiałów wskazujących na zasadniczy problem: jesteśmy systematycznie myleni z PKO BP"
🔴"Wyniki badań dają przesłanki, żeby poważnie rozważyć zmianę nazwy banku . I nie będę ukrywał, że ja o tym myślę"
🔴"Badania pokazują dwie rzeczy: mylenie nas z PKO BP oraz problem z prawidłowym łączeniem znaku żubra z nazwą Pekao"
🔴 Prezes o Polbanku: "Wydałem prywatne pieniądze i nie zamierzam tego w żaden sposób monetyzować. Nie chcę odsprzedać tej marki bankowi, tylko ją przekazać"
🔴Potwierdza współpracę z prof. Barbarą Mróz-Gorgoń
Poniżej link do wywiadu👇