لا أعرف، وربما تق��لون عني مجنوناً، ولكن باعتقادي أن زيارة الوفد السعودي إلى إيران تحت مظلة «حلف مكة» هي زيارة فائقة الأهمية، وقد تكون مؤشراً إلى أن السعودية ودول الخليج اتخذت قراراً بالتسليم عملياً لإيران، والذهاب نحو تأسيس منظومة أمنية جديدة في الشرق الأوسط.
اسمعوني للنهاية. لا أقول إن هذا المسعى سينجح، ولا أقول إن نجاحه مضمون، ولكنني أجد صعوبة بالغة في تفسير هذه الزيارة بطريقة أخرى.
السعودية أسست «حلف مكة» ليكون مظلة أمنية بديلة عن المظلة الأمنية الأمريكية، ولكن هذا الحلف، بصراحة، لم يقدم للسعودية شيئاً، تماماً كما لم تقدم لها المظلة الأمنية الأمريكية الحماية التي كانت تنتظرها.
والآن، مع اقتراب الحرب من لحظاتها الحاسمة، تجد السعودية نفسها أمام كارثة وجودية. ففي حال دخلت الولايات المتحدة في حرب شاملة مع إيران، وقررت تدمير منشآت الطاقة الإيرانية، فإن إيران لن تنتهي كدولة، ولكن دول الخليج قد تفنى من الوجود.
لن يكون هناك ماء، ولن يكون هناك نفط، ولن يكون هناك غاز. هذه الدول تعتمد في بقائها على بنية تحتية شديدة الحساسية، ولا تستطيع تحمل تدمير منشآتها الحيوية للطاقة والمياه. والضربة الإيرانية لهذه المنشآت قد تجعل استمرار الحياة الاقتصادية والاجتماعية فيها أمراً شبه مستحيل.
ولذلك، ربما وصلت القيادة السعودية إلى قناعة بسيطة: لماذا نتحمل كل هذه المخاطر؟ ولماذا نضع وجود دولنا ومستقبل شعوبنا تحت رحمة قرار أمريكي أو إسرائيلي بالحرب على إيران؟
لماذا لا نذهب مباشرة إلى طهران، ونتفاوض مع الإيرانيين على تأسيس تحالف أو إطار أمني جديد في الشرق الأوسط، يضمن أمن دول الخليج، ويمنحها ضمانات إيرانية باستثنائها من أي رد عسكري في حال أقدمت الولايات المتحدة أو إسرائيل على استهداف منشآت الطاقة الإيرانية؟
قولوا عني مجنوناً، ولكنني أستشعر أن شيئاً كبيراً يجري خلف الأبواب المغلقة.
ولو كانت ه��ه الزيارة مجرد تحرك دبلوماسي عادي، لما أرسلت السعودية خالد بن سلمان، وزير الدفاع السعودي وشقيق محمد بن سلمان. نحن نتحدث عن أحد أعلى المسؤولين في هرم السلطة السعودية، ومن أقرب الشخصيات إلى ولي العهد، وعن رجل يمتلك الصلاحيات والمكانة السياسية التي تجعله قادراً على التفاوض بشأن تفاهمات أمنية وعسكرية بالغة الحساسية.
السعودية لم ترسل مسؤولاً عادياً إلى طهران، بل أرسلت أحد أهم رجال الحكم فيها. وهذه وحدها خطوة بالغة الأهمية، ولا يمكن التعامل معها وكأنها مجرد زيارة بروتوكولية.
وربما نكون بالفعل أمام بداية تسوية تاريخية كبرى بين السعودية وإيران، تتجاوز مجرد وقف الحرب أو منع التصعيد، وتمتد إلى إعادة تشكيل المنظومة الأمنية في الشرق الأوسط بأكمله.
وفي سبيل الوصول إلى هذه التسوية، أعتقد أن السعودية مستعدة لتقديم تنازلات هائلة للإيرانيين، سواء في الملف اليمني أو في ملفات الخليج الأخرى. ولكن التنا��ل الأكبر والأهم قد يكون قبول السعودية بما تطالب به إيران منذ سنوات، وهو إنشاء منظومة أمنية إقليمية تضمن أمن إيران ودول المنطقة، وتستبعد الولايات المتحدة وإسرائيل من ترتيباتها الأمنية.
أي إن السعودية ربما تكون مستعدة للانتقال من الاعتماد على المظلة الأمنية الأمريكية إلى التفاهم المباشر مع إيران، والاعتراف عملياً بأن أمن الخليج لا يمكن ضمانه من خلال مواجهة إيران، بل من خلال التوصل إلى اتفاق أمني شامل معها.
أعرف أن ما أقوله قد يبدو جنونياً، وأعرف أن هذا السيناريو يبدو غريباً بالنظر إلى تاريخ العلاقات السعودية الإيرانية، وحجم العداء والتنافس بين الدولتين طوال العقود الماضية.
ولكنني أعود إلى السؤال نفسه: لماذا يذهب خالد بن سلمان إلى طهران في هذه اللحظة تحديداً؟ ولماذا تتحرك السعودية بهذا المستوى من التمثيل السياسي والعسكري بينما تقف المنطقة على حافة حرب قد تدمر منشآت الطاقة في الخليج؟
من الصعب جداً تفسير ما يحدث باعتباره مجرد زيارة دبلوماسية عادية.
ربما نكون أمام واحدة من أكبر التحولات الاستراتيجية في تاريخ الشرق الأوسط ��لحديث. وربما تكون السعودية قد أدركت أخيراً أن الولايات المتحدة قادرة على إشعال الحرب مع إيران، ولكنها عاجزة عن حماية دول الخليج من عواقب هذه الحرب.
ولهذا ربما قررت الرياض أن تتفاوض مع طهران على أمنها ووجودها ومستقبلها، بدلاً من أن تترك مصيرها معلقاً بقرار الحرب والسلام في واشنطن وتل أبيب.
مرة أخرى، لا أقول إن التسوية ستنجح، ولا إن الإيرانيين سيقبلون بها، ولكنني أجد صعوبة شديدة في تفسير هذا التحرك السعودي الكبير بطريقة أخرى.
많은 사람들이 간과하고 있는 것은 결국 주가는 기관에 의해서 움직인다는 사실이다.
개인투자자들은 뉴스를 읽고 주가가 오를 이유와 내릴 이유를 찾는다.
그런데 시장을 오래 지켜보면 이상한 일이 반복된다.
역대급 실적을 발표했는데 폭락한다.
최악의 악재가 나왔는데 오히려 급등한다.
기관이 이미 호실적을 예상하고 대규모로 매수했다면 실적 발표는 차익실현의 계기가 된다.
반대로 매도 포지션이 과도하게 쌓였다면 예상보다 덜 나쁜 뉴스에도 폭발적인 반등이 나온다.
뉴스의 해석도 주가 흐름에 따라 달라진다.
상승장에서는 성장성, 시장 확대, 미래 실적이 부각된다.
하락장에서는 같은 기업을 두고 밸류에이션 부담, 경쟁 심화, 수익성 우려가 강조된다.
가격이 먼저 움직이고 그 움직임을 설명하는 이야기가 뒤따르는 경우가 생각보다 많다.
여기서 한 가지 의문이 생긴다.
기관의 매매를 결정하는 조건을 알고 있다면 시장의 방향도 어느 정도 예측할 수 있지 않을까?
실제로 기관의 주문 상당 부분은 투자 지침, 위험 한도, 자금 유출입, 레버리지��� 담보 조건에 따라 발생한다.
대표적인 메커니즘을 살펴보자.
1. 금리가 상승하면 자산 배분이 달라진다.
미국 국채 수익률이 높아질수록 현금과 채권의 매력이 커진다.
특히 장기 실질금리가 상승하면 미래 이익의 현재가치가 낮아지면서 높은 밸류에이션을 받는 성장주에 부담이 커진다.
기관은 요구수익률을 다시 계산하고 주식의 목표 비중을 조정한다.
여기서 중요한 것은 현재 금리 수준과 앞으로 예상되는 금리 경로다. 금리가 내려가더라도 기업 이익 전망이 더 빠르게 악화된다면 주식은 계속 하락한다.
2. 신용시장이 불안해지면 위험자산 비중을 줄인다.
하이일드 채권의 신용스프레드가 확대된다는 것은 시장이 기업의 부도 위험과 신용 위험에 더 높은 보상을 요구한다는 뜻이다.
자금 조달 비용이 높아지고 금융기관의 위험 부담 여력이 ���어들면 주식시장에도 매도 압력이 전달된다.
그래서 주가만큼 회사채 시장을 중요하게 봐야 한다.
3. 변동성이 상승하면 기계적인 매도가 발생한다.
일부 기관과 시스템 펀드는 목표 변동성이나 손실 위험 한도를 정해놓고 운용한다.
실제 변동성이 급등하면 정해진 위험 수준을 유지하기 위해 주식과 선물 포지션을 축소한다.
이 과정에서는 실적이 좋은 기업도 매도 대상이 된다.
하락이 변동성을 키우고, 높아진 변동성이 추가 매도를 부르는 악순환이 만들어진다.
4. 추세가 무너지면 추세추종 자금이 방향을 바꾼다.
CTA라고 불리는 선물 중심의 시스템 운용 전략은 가격 추세에 따라 포지션을 조정한다.
상승 추세에서는 매수 포지션을 확대하고, 하락 추세에서는 포지션을 줄이거나 매도로 전환한다.
이런 자금은 주가가 하락하는 구간에서 매도 압력을 증폭시킬 수 있다.
반대로 추세가 회복되면 다시 매수 수요가 발생한다.
5. 레버리지 투자자는 자금 압박이 오면 포지션을 청산한다.
헤지펀드는 차입과 파생상품을 활용해 큰 포지션을 구축한다.
손실이 커지고 담보 요구액이 증가하면 포지션을 축소해야 한다. 고객의 환매 요구까지 겹치면 매도 압력은 더욱 커진다.
2026년 10월 IMF 분석에 따르면 시장 스트레스 구간에서 헤지펀드의 보유가 가장 집중된 주식은 집중도가 가장 낮은 주식보다 고점 대비 낙폭이 약 4%포인트 깊었다.
모두가 같은 종목을 보유하고 있을수록 한꺼번에 빠져나올 때의 충격이 커진다.
6. ETF와 옵션 시장에도 기계적인 매매 규칙이 존재한다.
일간 2배 레버리지 ETF는 기초자산이 상승하면 목표 레버리지를 유지하기 위해 추가 매수하고, 하락하면 매도하는 구조를 갖는다.
옵션을 매도한 증권사의 헤지 거래도 포지션 구조에 따라 같은 방향의 주문을 발생시킨다.
2026년 9월 BIS는 한국 반도체주 사례를 분석하면서, SK하이닉스 주가가 10% 움직일 때 레버리지 ETF의 기계적 거래가 가격 변동폭을 추가로 약 2–4%포인트 확대할 수 있다고 추정했다.
가격 움직임이 새로운 주문을 발생시키고 그 주문이 다시 가격을 움직이��� 구조다.
7. 지수 편입과 펀드 자금 유출입도 매매를 만든다.
패시브 펀드는 추종하는 지수의 구성과 비중이 바뀌면 포트폴리오를 조정해야 한다.
MSCI 등 주요 지수의 정기 변경과 편입·편출 일정��� 상당 부분 사전에 공개된다.
개별 기업에 새로운 호재나 악재가 없어도 지수 추종 자금 때문에 수급이 크게 바뀔 수 있다.
8. 연기금과 장기 기관은 목표 자산 비중을 맞춘다.
예를 들어 주식 60%, 채권 40%를 목표로 하는 포트폴리오에서 주가가 급락해 주식 비중이 크게 낮아졌다고 가정해 보자.
정해진 자산 배분을 유지하는 기관은 주식을 추가 매수할 수 있다.
시장이 급락할 때 어떤 기관은 위험 축소를 위해 매도하고, 어떤 기관은 목표 비중을 맞추기 위해 매수한다.
결국 어느 쪽 자금이 더 강한지가 중요하다.
이 모든 것을 종합하면 시장을 관찰하는 기준이 달라진다.
미국 장기 실질금리가 상승하고, 신용스프레드가 확대되고, 변동성이 급등하고, 주요 지수의 추세가 무너지면 여러 투자 전략에서 동시에 매도 압력이 발생한다.
반대로 금리가 ��정되고, 신용스프레드가 축소되고, 변동성이 진정되고, 추세가 회복되면 위험자산 비중을 다시 확대할 여건이 만들어진다.
따라서 시장의 변곡점을 추적하려면 몇 가지 지표를 함께 봐야 한다.
미국 10년 실질금리, 하이일드 신용스프레드, VIX와 실제 변동성, 주요 지수의 추세, ETF 자금 유출입, 선물 포지셔닝, 기업 실적 추정치의 변화다.
여기에 주가가 호재와 악재에 어떻게 반응하는지까지 살펴보면 시장 내부의 수급 변화를 더 입체적으로 이해할 수 있다.
특히 악재가 계속되는데도 신저점을 만들지 않고, 신용시장이 안정되고, 변동성이 하락하며, 주가가 추세를 회복하는 상황은 유심히 살펴볼 만하다.
매도 압력이 약해지고 새로운 매수 수요가 유입되는 과정이 주가에 드러나기 때문이다.
결국 시장을 이해하려면 기관이 어떤 기업을 좋아하는지만 알아서는 부족하다.
그들이 어떤 조건에서 위험을 줄여야 하고, 어떤 조건에서 다시 자금을 투입할 수 있는지 알아야 한다.
기업의 펀더멘털은 장기적인 투자 가치를 결정하는 핵심 요소다.
하지만 주가가 그 가치를 향해 움직이는 과정에서는 자금 흐름과 기관의 매매 규칙이 중요한 역할을 한다.
그리고 바로 그 지점에 시장의 변곡점을 읽을 수 있는 단서가 숨어 있다.
"돈줄은 완전히 끊겼고, 제때 완공 못 하면 하루에 벌금 70억 원을 내야 한다. 200개가 넘는 AI 클라우드 기업들이 떼죽음을 맞이할 것이다."
오늘 새벽 일론 머스크의 폭로와 미국 테크 매체 디인포메이션의 보도가 동시에 터져 나오면서, 두 소식을 나란히 놓고 보면 지금 AI 인프라 시장이 왜 갑자기 얼어붙고 있는지 단번에 이해가 됨.
1. 일론 머스크의 폭로: "스페이스X는 56조 원을 빌렸지만, 나머지 200개 이상 네오클라우드는 돈줄이 끊겼다"
- 오늘 새벽 일론 머스크는 스페이스X가 2027년 상반기 인도분 GPU 구매를 위해 400억 달러(약 56조 원) 규모의 부채 조달을 마무리했다고 직접 밝혔음.
- 그런데 진짜 시장을 흔든 건 그 뒤에 덧붙인 살벌한 경고였음. 머스크는 "현재 채권 시장은 AI 데이터센터 외에 독자적인 매출원이 없는 기업들에 대해 자금줄을 거의 완전히 끊어버렸다"고 폭로했음.
- 스페이스X가 거액을 빌릴 수 있었던 건 스타링크와 로켓 발사 사업이라는 탄탄한 자체 현금 창출원(투자적격 등급)이 있기 때문이고, 뚜렷한 본업 없이 빚을 내서 GPU를 사 모은 뒤 임대해 주던 200개 이상의 신생 AI 클라우드(네오클라우드) 업체들은 "열대어(구피)가 떼죽음하듯 도산과 통폐합을 겪고 극소수만 살아남을 것"이라고 못을 박았음.
2. 1,400조 원 시장을 넘보던 'GPU 담보 대출'의 부메랑 (블룸버그 보도)
- 왜 갑자기 채권 시장이 돈줄을 잠갔을까? 마침 어제 블룸버그가 보도한 '칩 담보 부채' 분석을 보면 그 배경이 잘 드러남.
- 2023년 코어위브가 엔비디아 GPU와 고객 계약을 담보로 블랙스톤 등에서 23억 달러 사모대출을 빌린 거래가 월가의 청사진이 되면서, GPU를 담보로 돈을 빌려 인프라를 짓는 시장이 1조 달러(약 1,400조 원) 규모를 ���해 급팽창했음.
- 문제는 부동산이나 토지와 달리 GPU는 1~2년마��� 차세대 칩이 나올 때마다 가치가 빠르게 떨어지는 감가상각 자산이라는 점임.
- 높은 금리 속에 담보로 잡은 칩의 가치 하락 우려와 AI 수익성 논란까지 겹치자, 월가 대출 기관들이 자체 현금흐름이 없는 네오클라우드 업체들의 대출 창구부터 걸어 잠그기 시작한 것.
3. 설상가상으로 덮친 '하루 70억 원' 완공 지연 벌금 폭탄 (디인포메이션 보도)
- 돈줄만 막힌 게 아니라 건설 현장에서는 지체상금 폭탄이 터지고 있음. 오늘 새벽 디인포메이션 보도에 따르면, 데이터센터를 빌려 쓰는 빅테크와 대형 AI 연구소들이 전력 공급과 완공이 늦어질 경우 기가와트급 초대형 현장을 중심으로 개발사에 물리는 지연 배상금으로 하루당 500만 달러(약 70억 원) 이상을 요구하고 있음.
- 올해 봄까지만 해도 하루 100만 달러(약 14억 원) 수준이던 위약금이 불과 몇 달 만에 5배로 치솟은 것.
- 현재 미국은 변압기 부족과 전력망 연결 지연 등으로 예정된 데이터센터의 절반 가량만 제때 가동될 것으로 추산(골드만삭스 등)될 만큼 공사가 줄줄이 밀리고 있음.
- 완공이 하루만 늦어져도 70억 원, 한 달 밀리면 2,100억 원을 토해내야 하다 보니, 파산 위기에 몰린 개발사들이 보험 중개사 마시(Marsh) 등이 새로 내놓은 '완공 지연 특약 보험(최대 27억 달러 한도)'에 앞다퉈 매달리는 일까지 벌어지는 중.
지난 2~3년간은 어떻게든 빚을 내서 엔비디아 GPU만 확보해 꽂아두면 부르는 게 값으로 임대료를 받을 수 있던 시절이었지만
이제는 채권 시장이 돈을 잠그고 하루 70억 원짜리 지연 배상금까지 발목을 잡으면서, 빚내서 엔비디아 칩을 사주던 수백 곳의 중소 고객사들이 한꺼번에 흔들리고 있음.
당장은 버티지 못한 중소 데이터센터들이 빅테크에 통폐합되는 구조조정이 불가피해 보이고, 더 나아가 그동안 '빚으로 만든 수요'에 기대어 끝없이 치솟던 AI 하드웨어 발주 열기에도 첫 번째 브레��크가 걸리기 시작한 셈임.
유동성이 진짜 없긴하구나…
미국주식시총/M2 가 역대 최고치를 갱신함;;
닷컴버블을 뛰어넘은 역대급 수준
쉽게 말하면
풀린 돈 대비 주식 가격이 역대급으로 비싸단거임
닷컴버블때는 해당 위치에서 2년간 반토막 당함
물론 “킹번엔 다르다”라고 생각하긴 하는데…
그때는 진짜 산발적으로 전부 모든게 상승하며 주식이 모든 유동성을 뽑아먹은 장세고
지금은 AI투자에 따른 병목+전쟁등이 유동성 추가를 막으며 갇히게 만든 상황에 가깝기 때문
——
결론적으로 상황 자체는 동일함 주식 성장에 비해 유동성이 못따라오는
주식이 무너지며 밸런스가 맞춰지느냐
유동성이 풀리면서 밸런스가 맞춰지느냐
이성적으론 전자라 보는게 맞겠지만
지금 전반적인 행보로는 후자 가능성을 배제할 수가 없는듯
다만 후자로 가더라도 분명히 아픈 지점은 존재할 것이고
무한한 낙관은 그때 크게 다칠 수 있으니 조심할 필요는 있겠음
거기서 살아남으면 또 몇년 편안하게 가는거고 ㅇㅇ
검은 10월
저를 조금이라도 아는 사람이라면 제가 기술 낙관론에 관한 한 상위 1%에 속할 정도로 강한 낙관주의자라는 사실을 잘 알고 있을 겁니다.
하지만 지난 18시간 동안 제 생각이 상당히 달라졌습니다.
지금 제가 어떤 생각을 하고 있고, 무엇을 느끼고 있는지 주변 사람들에게 알려야 한다는 강한 도덕적 책임감을 느끼고 있습니다.
모두가 지금 무슨 일이 벌어지고 있는지 이해하고, 이 상황을 심각하게 받아들이기를 바라기 때문입니다.
저는 2026년 10월이 훗날 역사책에서 여러 장에 걸쳐 다뤄질 것이라고 생각합니다.
영화 마진 콜(Margin Call) 같은 금융 영화를 보면 이런 장면이 나오죠.
누군가가 모든 것이 끝장났다는 사실을 깨닫습니다. 하지만 주변 사람들은 아직 아무도 그 사실을 알아차리지 못합니다.
그 사람은 자신이 ���쳐가는 게 아닌가 하는 생각마저 합니다.
그러다가 갑자기 모든 사람이 상황의 심각성을 깨닫고, 회의실에 모여 밤을 꼬박 새우며 공황 상태에 빠집니다.
지금 샌프란시스코와 베이 에어리어, 그리고 AI 업계 사람들 사이에서 느껴지는 분위기가 딱 그렇습니다.
블랙 옥토버, 불과 48시간 만에 벌어진 일들
이른바 '블랙 옥토버(Black October)'가 시작된 지 이제 48시간이 지났습니다.
지난 이틀 동안 수십 건의 사이버 공격이 발생했습니다.
이 공격들은 각각 따로 놓고 보더라도, 한 해 동안 발생한 사이버 공격 가운데 최악의 사건으로 기록될 만한 수준입니다.
정부기관부터 교육기관, 대형 기술기업, 은행에 이르기까지 거의 모든 분야가 막대한 영향을 받고 있습니다.
사람들은 이제 서서히 공포에 빠지기 시작했습니다.
AI 모델이 최고 수준의 프로그래머를 따라잡았다
지금 벌어지고 있는 일을 간단히 설명하자면 이렇습니다.
최첨단 AI 모델의 프로그래밍 능력이 세계 최고 수준의 전문 프로그래머들과 맞���는 단계에 도달했습니다.
그런데 결정적인 차이가 하나 있습니다.
AI는 하루 24시간, 일주일 내내 쉬지 않고 일할 수 있다는 것입니다.
게다가 명령 한 번이면 AI 모델 1만 개를 동시에 가동할 수 있습니다.
이 AI들은 주어진 과제를 완수할 때까지 지치지 않고 서로 협력하며 작업을 계속합니다.
현재 가장 앞선 AI 모델은 앤트로픽(Anthropic)과 오픈AI(OpenAI) 같은 기업들이 개발하고 있습니다.
이들 기업의 최고 수준 기술은 성능이 워낙 강력해서, 국가안보에 미칠 위험 때문에 아직 모든 사람에게 공개하지 못하고 있을 정도입니다.
한편 누구나 모델 가중치(Model Weights)를 다운로드해 원하는 용도로 활용할 수 있는 오픈소스 AI 모델들도 있습니다.
이러한 모델들은 최첨단 AI 모델보다 약간 뒤처져 있지만, 성능 면에서는 이미 최첨단 모델의 90~95% 수준에 도달했습니다.
이 모델들은 주로 중국에서 개발되고 있습니다.
그리고 악의적인 해커, 이른바 블랙햇 해커(Black Hat Hacker)들이 이러한 모델을 활용해 서구 자본주의 체제에 엄청난 ���란을 일으키고 있습니다.
어쩌면 이 모든 것이 처음부터 중국의 계획이었을지도 모릅니다.
그리고 우리는 지금 그 계획이 초래하는 결과를 실시간으로 목격하고 있는 것인지도 모릅니다.
AGI와 재귀적 자기개선은 더 이상 먼 미래의 이야기가 아니다
기존의 통념에서 벗어나 AI의 발전을 바라보는 이른바 '레드필(Red-pilled)' AI 커뮤니티에서는 지난 1년여 동안 다음과 같은 보고서들을 공유하고 읽어 왔습니다.
《상황 인식(Situational Awareness)》
《AI 2027》
당시만 해도 이러한 보고서들은 가까운 미래를 배경으로 한 공상과학 소설처럼 느껴지는 측면이 있었습니다.
그러나 이 보고서들이 제시한 핵심 주장은 매우 분명했습니다.
범용인공지능(AGI, Artificial General Intelligence)과 재귀적 자기개선(Recursive Self-Improvement)은 더 이상 실현 가능성이 불확실한 먼 미래��� 개념이 아니라는 것입니다.
AGI는 지식과 관련된 모든 과업에서 어떤 ���간보다도 뛰어난 능력을 갖춘 인공지능을 의미합니다.
재귀적 자기개선은 AI 모델이 자신의 능력을 활용해 스스로를 지속적으로 개선하는 것을 의미합니다.
이 보고서들은 이러한 기술의 등장이 더 이상 막연한 미래의 가능성이 아니라, 지금까지 이어져 온 지속적인 기술 발전이 필연적으로 도달하게 될 결과라고 주장했습니다.
AI의 폭발적 발전, 슬로 테이크오프인가 패스트 테이크오프인가?
이 보고서들은 이어서 '테이크오프 시나리오(Takeoff Scenario)'라는 개념을 다뤘습니다.
AI가 인간의 지적 능력을 넘어서는 결정적인 순간이 어떤 방식으로 찾아오고, 그 순간이 실제로 어떤 모습일지를 전망한 것입니다.
여기에는 크게 두 가지 시나리오가 있습니다.
첫 번째는 슬로 테이크오프(Slow Takeoff), 즉 점진적 도약입니다.
이 경우 AI의 발전은 수개월에서 여러 분기에 걸쳐 서서히 진행됩니다.
변화가 워낙 점진적이고 미묘하게 나타나기 때문에 극소수의 사람들만 그 의미를 알아차릴 수 있습니다.
두 번째는 패스트 테이크오프(Fast Takeoff), 즉 급격한 도약입니다.
이 시나리오에서는 모든 것이 사실상 순식간에 벌어집니다.
마치 컴퓨터의 비트가 0에서 1로 바뀌는 것처럼 말입니다.
그리고 지금 제가 보고 느끼는 모든 것을 종합하면, 우리는 현재 바로 이 '패스트 테이크오프' 시나리오를 경험하고 있는 것 같습니다.
최근 드러난 충격적인 보안 취약점들만 문제가 아닙니다.
같은 기간 생명과학, 컴퓨터과학의 기초 이론, 재료과학, 순수수학 분야에서도 엄청난 기술적 돌파구가 잇따라 등장했습니다.
저는 여전히 AI가 궁극적으로 인류에 긍정적인 영향을 미칠 것이라고 굳게 믿습니다.
하지만 동시에 사회와 개인이 직면한 위험 역시 실제로 존재한다는 사실이 그 어느 때보다 분명해졌습니다.
그리고 그 위험은 먼 미래의 이야기가 아닙니다. 바로 지금 현실에서 벌어지고 있습니다.
지금 우리는 무엇을 해야 하는가?
제가 이러한 변화가 실제로 일어나고 있다고 강하게 확신하는 만큼, 밤잠을 설치게 만드는 문제가 하나 있습니다.
정작 이에 대해 무엇을 해야 하는지 저 자신도 잘 모르겠다는 것입니다.
더 중요한 것은 이 글을 읽는 여러분에게 무엇을 해야 한다고 말씀드려야 할지 모르겠다는 사실입니다.
그래서 제가 할 수 있는 최선은 몇 가지를 권하는 것뿐입니다.
사실 이것들은 예전부터 실천하는 것이 좋았던 보안 수칙들입니다.
하지만 지금은 그 어느 때보다 중요해졌습니다.
1. 모든 계정에 2단계 인증(2FA)을 설정하세요.
저는 Duo를 사용하고 있습니다.
2. 여러 기기에서 사용할 수 있는 비밀번호 관리 프로그램을 도입하세요.
저는 1Password를 사용하고 있습니다.
3. 개인정보 및 신원 도용 방지 서비스를 이용하세요.
저는 Alta를 사용하고 있습니다.
4. 사물인터넷(IoT) 기기를 별도의 네트워크로 분리하세요.
저는 Claude의 도움을 받아 이 작업을 완료했습니다.
AI를 외면해 왔다면, 이제는 직접 사용해야 할 때입니다
마지막으로, 결코 중요성이 떨어지지 않는 한 가지 이야기를 하고 싶습니다.
지금까지 AI를 적극적으로 활용하는 것을 피해 왔다면, 이번 사태를 계기로 현실을 직시하고 AI를 사용하기 시작하세요.
단순히 ChatGPT나 Claude의 채팅 기능만 사용하는 데 그쳐서는 안 됩니다.
'Code' 또는 'Work' 버튼을 눌러보세요.
AI가 여러분의 업무에 필요한 코드를 얼마나 손쉽게 작성해 줄 수 있는지 직접 확인해 보시기 바랍니다.
이번에 발견된 가장 심각한 보안 취약점 중 하나는 PHP라는 매우 널리 사용되는 프로그래밍 언어에서 나왔습니다.
그 취약점을 찾아내는 계기가 된 프롬프트는 말 그대로 이것이 전부였습니다.
"PHP에서 보안 취약점을 찾아줘(Find vulnerabilities in PHP)."
인류는 전례 없는 시대를 맞이하고 있다
우리는 지금 인류 역사상 전례 없는 시대를 살아가고 있습니다.
하지만 인류는 과거에도 수많은 어려움을 극복해 왔습니다.
이번에도 우리는 이겨낼 수 있을 것입니다.
서로에게 친절하고, 사랑을 나누며, 세상을 열린 마음으로 바라보는 태도를 잃지 않는다면 말입니다.
여러분 모두에게 사랑을 전합니다.
세종대왕의 매운맛 K-동화정책 실록 팩트체크
요즘 커뮤에서 세종대왕이 무슬림 전원 추방했다는 썰 돌던데,
팩트 까보면 전면 추방이나 종교 탄압이라기보단
조선식으로 안 살 거면 꺼지라는 하드코어 강제 동화 정책이었음 😂
• 세종실록 9년(1427년) 4월 4일 예조 상소 팩트
예조에서 "회회인(무슬림) 애들 옷차림이랑 모자 이상해서 조선 백성들이 같이 결혼하기 쪽팔려함. 쟤들도 이제 우리 백성이니까 조선 옷 입혀서 동화시키고, 대조회 때 궁궐에서 코란 읽고 기도하는 의식 폐지합시다"라고 올림
세종대왕 쿨하게 승인 때림.
• 사건 배경과 역사적 흐름
고려 말부터 원나라 라인 타고 들어온 회회인들이 조선 초까지 나름 꿀빨면서 살았음.
태종 때는 집도 주고 세종 초기까지만 해도 궁궐 새해 행사에서 기도 퍼포먼스도 허용해 줬는데,
유교 탈레반 성리학 마인드 장착한 사대부들이 보기에 "우리 땅 살면서 왜 즈그들 옷 입고 즈그들 신 찾음?" 하고 극딜ㅋㅋㅋ
역시 씹선비들😂
• 결과와 파급력
결국 궁중 의례 폐지 + 조선식 의관 강제 장착 + 개성 쪽 의식용 건물(모스크) 컷 당함
이후 실록에서 회회인 독자 정체성 기록이 싹 증발해 버림.
말 그대로 500년 동안 완벽하게 K-동화 흡수합병 당해서 흔적도 없이 사라진 셈 ㅋ
추방은 뇌절이고, "조선 백성 됐으면 조선 옷 입고 튀는 짓 하지 마라"는 유교식 흡수합병 엔딩이었음 ㅋㅋㅋ
세종대왕님 그는 도대체... ❤️
주식 물려있다면 이 날짜를 기억하세요. 이곳은 성지가 될겁니다
(문홍철)
- 최근 미국 국채 금리가 내려가는데도 주가는 함께 빠져 개인 투자자들이 혼란을 겪음
- 언론은 AI 투자 대비 수익성이 의심스럽고 경기 침체가 우려되어 투자자들이 안전자산으로 돈을 옮긴다는 해석을 내놓음
- 실제 시장 이면에서는 거대 헤지펀드들이 언론을 동원해 시장 분위기를 조장하고 있음
- 그동안 헤지펀드들은 미국 국채 금리 상승에 베팅하는 국채 매도와 AI 및 반도체 주식을 사들이는 주식 매수를 짝지어 운용해 옴
- 미국 국채 10년물 금리가 4.8%에서 5.35%까지 단숨에 뛰자 헤지펀드들이 차익을 실현하려고 기존 물량을 털어내기 시작함
- 지난 10월 소비자물가지수 발표 당시 물가 지표가 나쁘게 나왔는데도 헤지펀드들이 국채를 다시 사들이면서 국채 금리가 도리어 하락함
- 헤지펀드들이 국채 매도 물량을 청산하며 채권을 다시 사들이는 동시에 반대편 짝이었던 AI와 반도체 주식을 대거 팔아치워 주가를 끌어내림
- 헤지펀드들과 언론은 주가를 떨어뜨릴 핑계를 만들려고 모두가 이미 알던 데이터센터 수익성 논란과 메타의 자금 조달 문제를 다시 끄집어냄
- 헤지펀드들은 미국 중간선거가 끝나고 일주일 정도 지난 11월 15일 전후로 기존 물량 정리를 마무리할 전망임
- 지난 100년간 미국 ���간선거가 끝나면 어느 당이 이기든 시장 불확실성이 걷히며 증시가 반등해 옴
-미국 국채 10년물 금리가 헤지펀드들의 물량 매집 시작점이었던 4.8% 선에 닿기만 해도 주가 조정��� 끝날 것으로 내다봄
- 헤지펀드들은 11월 중순이 지나 물량 정리를 끝내면 다시 AI 관련주를 사들이며 주가를 끌어올릴 전망임
- 우크라이나가 휴전을 추진하고 호르무즈 해협의 원유 물동량이 회복된 데다 프랑스와 독일의 국채 금리 차이도 크지 않아 대외 악재가 시장을 덮치지는 않을 것임
- 한국 정부가 돈을 너무 많이 푼다는 세간의 우려와 달리 정부는 초과세수를 미래대응기금에 쌓아두고 있어 올해 국내총생산 대비 재정적자는 0에 가까움
- 투자자들은 AI 기업의 약한 고리인 코어위브의 부도 위험 지표와 회사채 금리가 11월 중순경 아래쪽에서 다시 만나는지를 보며 시장 안정을 확인할 수 있음
- 빚을 내서 투자하지 않은 개인 투자자는 공포에 질려 주식을 손절하지 말고 코스피 7월 저점 지지를 확인하며 11월 중순까지 버텨야 함
- 원달러 환율도 하락 압력을 받고 있어 한 달 내 1320원 선까지 내려가고 내년에는 1300원 아래로 내려갈 여���가 있음
[ 하트넷, 철도 버블... 50년 강세장 안에서 30% ~ 50% 급락이 세 번 있었다. ]
하트넷이 이번 주 언급한 철도 버블 스토리는 굉장히 흥미롭다.
1800년대 후반 철도 지수는 오르고 빠지기를 세 번 반복했다.
1860년대 200% 오른 뒤 50% 빠졌고,
1870년대 후반 150% 오른 뒤 45% 빠졌고,
1890년대 후반 170% 오른 뒤 30% 빠졌다.
빠질 때마다 끝난 것처럼 보였지만.. 결국 시장 ���중도는 63%까지 올라갔다.
버블이 오래 가면 중간에 큰 조정이 몇 번은 온다는 얘기.
그리고 지금이 가장 중요한 지점인 이유..
과거 버블들은 집중도 40% 근처에서 고점을 찍고 끝났고, 현재 AI도 41%로 자리에 와 있다.
여기서 끝나는 것이 역사의 평균이다.
하지만 만약 여기서 끝나지 않는다면.. 철도처럼 큰 조정을 몇 번 거치면서 더 갈 수 있다.
AI는 지금 어디쯤에 있을까?
시장이 왜 계속 하락하는지 궁금하다면 골드만삭스가 공개한 두 가지 차트를 살펴볼 필요가 있습니다.
왼쪽 차트는 2026년 한 해 동안 헤지펀드가 주식을 얼마나 매수하고 매도했는지 보여줍니다.
검은색 선이 올라가면 헤지펀드가 매도보다 매수를 더 많이 했다는 뜻입니다.
반대로 선이 내려가면 매수보다 매도를 더 많이 했다는 의미입니다.
차트에서 4월과 8월, 그리고 10월에 표시된 빨간색 박스 세 개가 눈에 띕니다.
이 구간들은 헤지펀드가 주식을 매우 공격적으로 팔아치운 시기를 나타냅니다.
최근 수치는 올해 초에 기록했던 저점 부근까지 다시 내려왔습니다.
지금 헤지펀드는 올해 최악의 매도세가 나타났던 시기와 비슷한 속도로 주식을 처분하고 있습니다.
이제 오른쪽 차트를 보겠습니다. 파란색 선은 주가 상승에 베팅하는 롱 포지션에서 헤지펀드가 사용하는 레버리지 비중을 나타냅니다.
빨간색 선은 주가 하락에 베팅하는 숏 포지션의 레버리지 비중을 보여줍니다.
여기서 빨간색 선이 가파르게 치솟은 점에 주목해야 합니다.
골드만삭스 분석을 보면 현재 숏 포지션 레버리지는 지난 5년 기준 상위 1퍼센트 수준인 99번째 백분위수에 도달했습니다.
헤지펀드가 최근 몇 년을 통틀어 가장 큰 규모의 하락 베팅을 유지하고 있다는 뜻입니다.
바로 이 때문에 AI와 반도체, 메모리, 그리고 기타 고성장 주식들이 거센 하락 압력을 받고 있습니다.
기관 투자자들은 기존에 보유하던 주식을 팔아치우는 데 그치지 않고 주가가 더 떨어질 것이라는 쪽에 베팅 규모를 늘리고 있습니다.
누군가의 말처럼 안타깝게도 개인 투자자들은 헤지펀드 간의 싸움에 휘말려 부수적인 피해를 입는 셈입니다.
더 놀라운 점은 이 헤지펀드들 중 일부도 이미 막대한 손실을 입었다는 사실입니다.
일부 펀드는 그동안의 손실을 만회해야 한다는 엄청난 압박을 받고 있습니다.
연말이 오기 전에 기사회생하려는 거창한 계획으로 시장을 공격적으로 공매도하고 있을지도 모를 일입니다.
약간 비꼬아서 말하긴 했지만 대형 기관들이 수십억 달러어치 주식을 팔기 시작하면 개인 투자자들은 그 사이에 끼어 피해를 볼 수밖에 없습니다.
실적을 잘 내고 사업이 성장하는 기업조차도 대형 펀드들이 위험을 줄이거나 시장 전체의 하락에 베팅하면 주가가 함께 끌려 내려갑니다.
여기서 꼭 짚고 넘어가야 할 중요한 점이 있습니다.
오늘날 주가를 짓누르는 이 포지션이 나중에는 오히려 시장을 강하게 끌어올리는 연료가 될 수 있습니다.
투자자가 주식을 공매도하면 언젠가는 그 포지션을 청산하기 위해 주식을 다시 사들여야 합니다.
시장이 반등하기 시작하면 일부 헤지펀드는 공매도 포지션을 급하게 청산하려고 주식을 사들이면서 추가적인 매수 압력을 만들어냅니다.
시장이 무섭게 하락했던 것만큼이나 반등할 때도 무서운 속도로 오르는 이유가 바로 여기에 있습니다.
물론 이 말이 지금 시장이 바닥을 찍었다는 뜻은 아닙니다.
헤지펀드는 앞으로도 주식을 계속 팔 수 있고 하락 베팅 규모도 꽤 오랜 기간 높은 수준을 유지할 수 있습니다.
그렇지만 ��금 나타나는 매도세의 상당 부분이 기관들의 포지션 때문에 한층 더 과장되고 있다는 사실을 알아야 합니다.
매도세가 쏟아지는 모든 기업의 장기적인 펀더멘털이 하루아침에 나빠진 것은 아닙니다.
시장 상황이 아무리 험악해지더라도 AI 인프라를 향한 저의 장기적인 확신에는 변함이 없습니다.
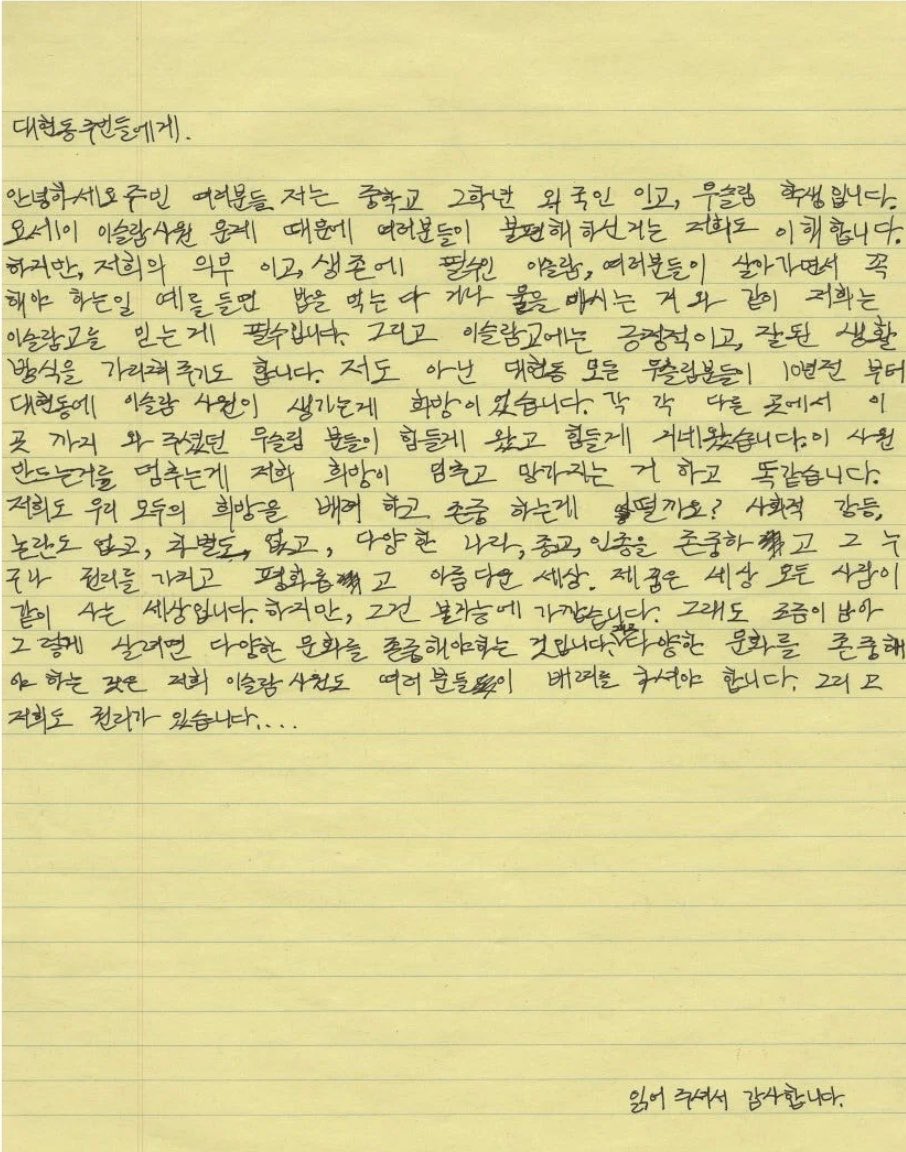
대구 무슬림 중딩이 쓴 편지 👀
<요약>
1. 이슬람교는 무슬림에게 생존과 같이 필수적인 종교이며, 대현동 사원 건립은 지난 10년간 이어져 온 무슬림들의 간절한 희망입니다.
2. 사원 건축 중단은 무슬림들의 희망을 무너뜨리는 일이므로, 서로의 권리와 문화를 존중하며 함께 살아가는 태도가 필요합니다.
3. 주민들의 불편함도 이해하지만, 다양성을 인정하고 배려하여 갈등 없는 평화로운 대현동을 만들기를 희망합니다.
<대구 시민이 중딩친구에게 해주고픈 말>
우리도 너의 종교를 존중해.
하지만, 여기에 살고 싶다면 이말을 기억하렴..
“로마에 가면 로마법을 따르라.”
여기서 살기 힘들면 조국으로 리턴하렴.
너희 조국으로 돌아가서
이슬람교를 이어가고 전통을 지키기 바랄게…