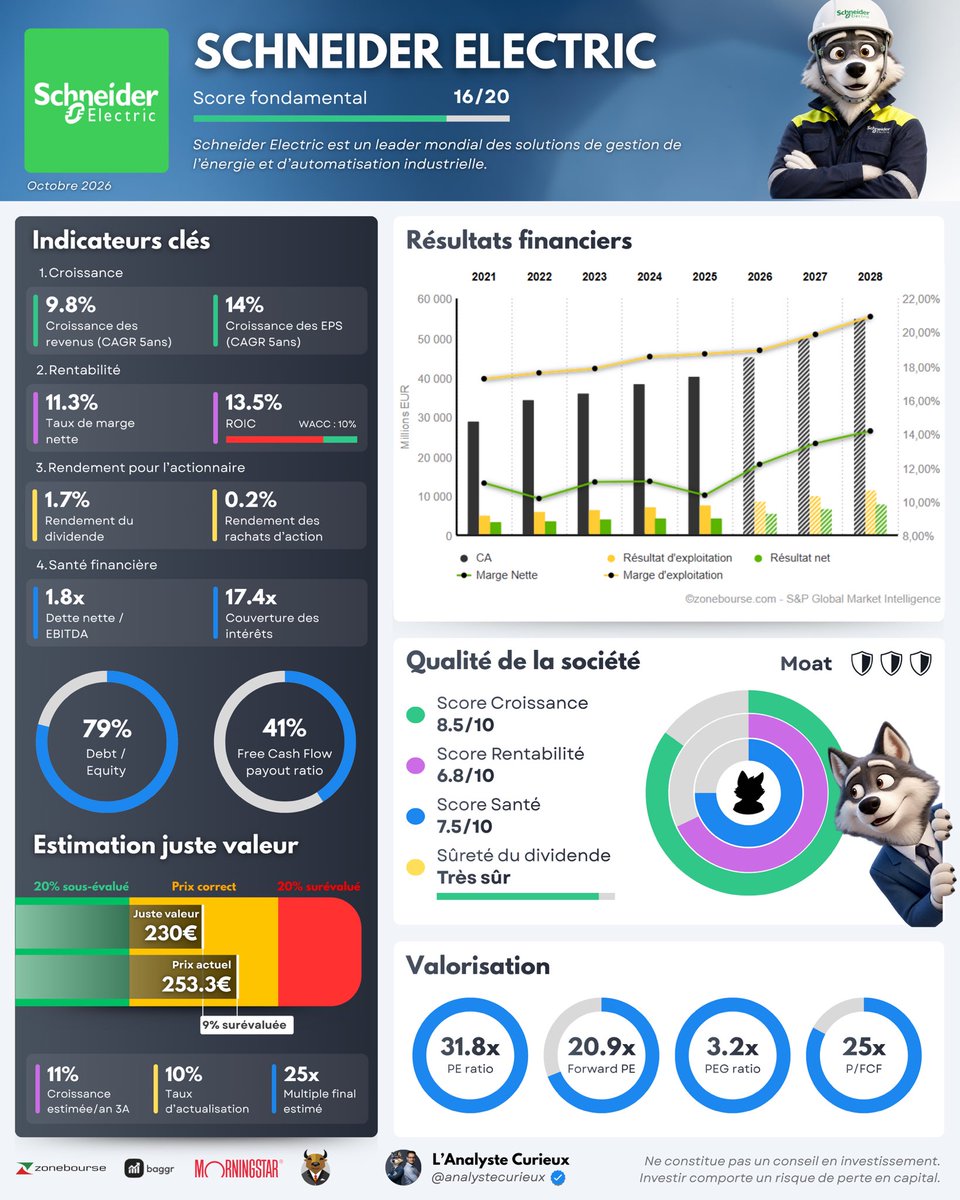
🇫🇷 Schneider Electric : la panne électrique temporaire ?
Après un ATH à 312€, le titre a quasiment perdu près de 20%.
Le gros de la baisse vient du rachat de PTC, annoncé le 5 octobre. Près de 10
% de chute ce jour-là.
Le montage : environ 22 Md€ payés en numéraire, financés par 16 à 17 Md€ de dette et environ 6 Md€ d'actions nouvelles. L'augmentation de capital a été lancée hier soir.
Et les rachats d'actions passent en pause en 2027 et 2028.
Mais l’activité, elle, ne ralentit pas, au contraire. Le chiffre d'affaires du T3 a progressé de 16,9% (record) en organique et le groupe a relevé ses objectifs annuels pour la deuxième fois de l'année.
J'en parle plus en détail ce soir dans mon analyse complète.
A ce niveau de prix, vous êtes acheteur ? 🤔
PEA 2025 : 17,2%
PEA 2026 : 1̶8̶,̶6̶%̶ 17,2% ✅
...
☝️ Le Sénat a finalement rejeté ce 21 novembre la hausse de la CSG qui devait faire passer les prélèvements sociaux de 17,2% à 18,6% (et la flat tax de 30% à 31,4%)
🗳️ L’amendement a été supprimé à 208 voix contre 133 👍
@JordanMontel_ $TE affiche un carnet de commandes ajusté de 16,8 Md€ (~2,4× CA annuel), mais ne capitalise qu’à hauteur de 0,58× sa trésorerie nette, ce qui montre que le marché ne valorise pas vraiment son opérationnel et ses flux futurs… Un bon point d’entrée suite à cette baisse ?
Malheureusement, ce n’est pas une surprise… La dégradation de Fitch va renforcer la perte de confiance des marchés et faire monter les taux obligataires français 📈 → le coût du capital augmente et les actions deviennent moins attractives par rapport aux obligations 📉
🇺🇸🇫🇷📉 ALERTE INFO | L'agence de notation Fitch DÉGRADE la note de la France. Elle passe de « AA- » (qualité élevée) à « A+ » (qualité moyenne supérieure).
🫵🏽😁 « (https://t.co/jfMZxB5B4x) — Vetoquinol s'envole de 11% à 81,20 euros, recherché après son point intermédiaire. Le Groupe dispose de solides fondamentaux (rentabilité opérationnelle, génération de cash-flow, et capitaux propres) pour poursuivre sa stratégie »
@analystecurieux Très intéressant en terme de valo par rapport à ses comparables, très solide financièrement avec les très bonnes marges et FCF générés. Position nette de treso excedentaire à partir de FY25 et 30% de flottant… potentiellement OPAble 🧐
@analystecurieux Valorisé 7x EBITDA, nettement sous sa moyenne historique (9x) et celle des comparables (~12x).
Dette nette <1x EBITDA, bilan très solide et en amélioration rapide.
On est sur un point bas, lié au léger ralentissement de la croissance, mais avec un fort potentiel de reprise CT/MT.
@BidochonRobert1@analystecurieux Ici en l’occurrence, la société détient 70%, elle est rentable et établie sur son marché, a un excédent de cash…
Donc pourquoi rester coté ? La bourse ne sert plus à lever des fonds, mais impose des obligations
@BidochonRobert1@analystecurieux Être coté permet à l’introduction de lever des fonds, de gagner en visibilité, crédibilité etc.
En revanche, cette cotation est très contraignante car c’est bcp de coûts et de contraintes réglementaires.
🔽🔽
@BidochonRobert1@analystecurieux Pourquoi sortir ?
- Moins de contraintes et coûts réglementaires (déclarations AMF, rapports financiers divers, communication financière etc.)
- Plus de confidentialité et contrôle total, sans pression des marchés
🔽🔽
Surpris par la réaction des marchés financiers français, on a l'impression qu'ils viennent de découvrir que la situation politique française était défavorable...
Ça pose la question du niveau d'efficience du marché français, qu'est-ce qui est dans les cours exactement ?
@JordanMontel_ @NotionRaphaxelo Je suis d’accord ! Un dividende élevé peut traduire une mauvaise gestion du cash qui est redistribué au lieu d’être réinvesti, limitant la croissance future… sauf évidemment dans un marché mature avec peu de perspective de croissance (ex : Orange)
@FlasheurInvest Endettement net <1x EBITDA, capex bas carbone significatifs (1er investisseur ENR en France), pipeline solide et partenariats stratégiques – GNL bas carbone avec CMA CGM, solaire etc. et programme de rachats d’actions soutenu, encore intéressant de rentrer à ce prix selon moi
@PetitRentier Multiple d’EBITDA actuellement inférieur à celui de ses comparables (≈ x15 vs moyenne sectorielle ≈x22) avec une dette nette qui devrait s’améliorer <1x EBITDA d’ici 2026, très interessant
@analystecurieux PER très modéré par rapport à la moyenne des comparables (≈ x43) et ≈ x60 de moyenne pondérée par capitalisation. Surtout qu’il ne prend pas en compte la dette nette qui elle est très bonne avec excédent de cash de 1,8 md. Multiple d’EBITDA assez faible…