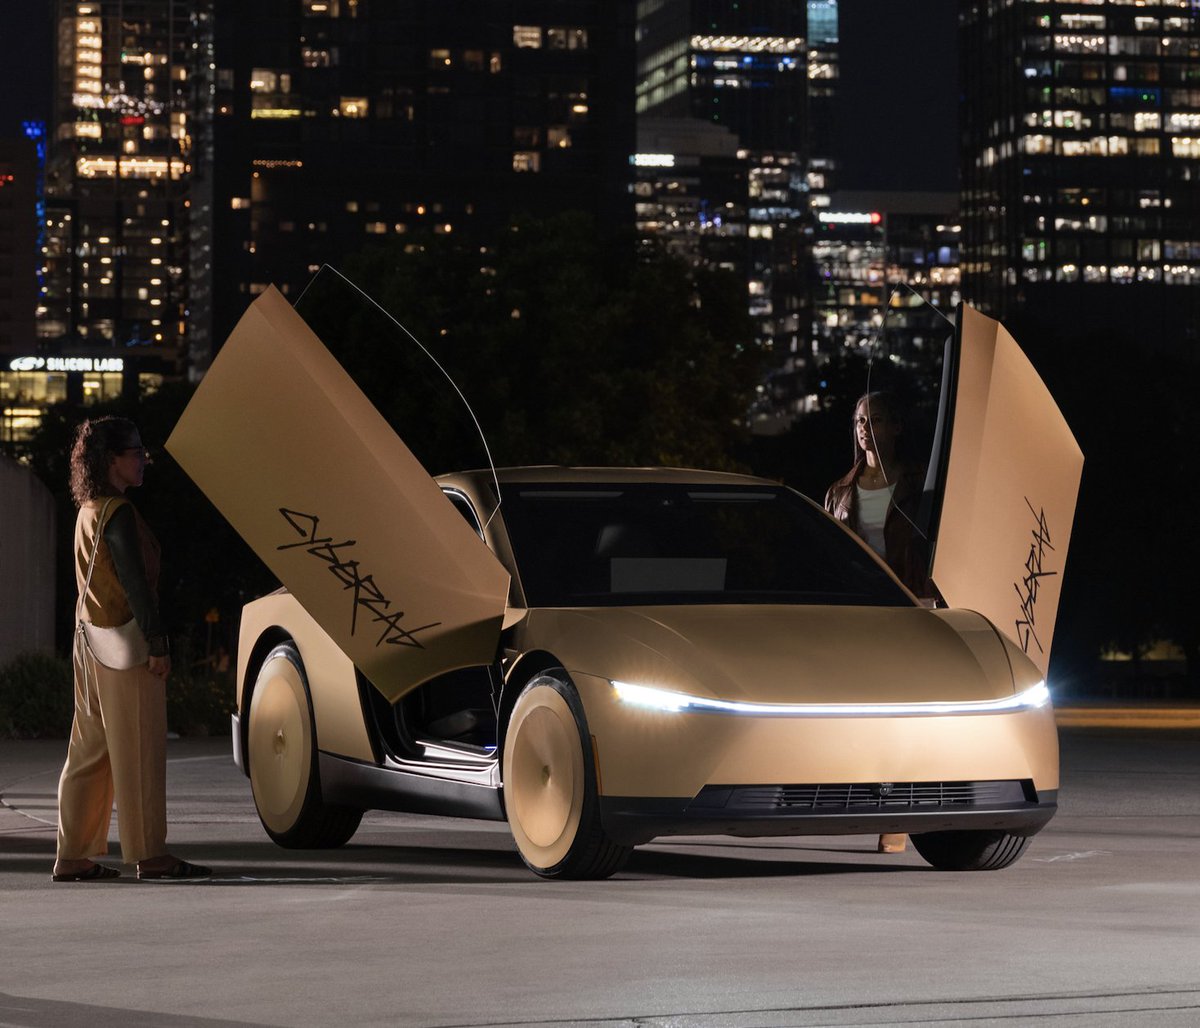
테슬라 사이버캡 등록 급증
가장 큰 포인트는 텍사스 DMV에 등록된 Cybercab이 하루 만에 크게 늘었다는 것.
9월 25일 텍사스 차량 등록 기준으로 Cybercab이 126대까지 올라감.
같은 날 테슬라 로보택시 전체(Cybercab + Model Y)는 546대.
구성은 Cybercab 126대, Model Y 420대.
이전 추이.
• 9월 초 공개 출시 무렵: 약 45대
• 9월 중순: 58대 → 67~69대
• 9월 25일: 126대
출시 후 약 3주 만에 45대에서 126대로 늘어난 거고, 특히 25일에 한 번에 수십 대가 등록되면서 처음 100대를 넘김. “하루 최대 규모 등록”이라는 말도 이 배치를 가리킴.
숫자 해석
이건 지금 길에서 손님을 태우고 있는 대수가 아니라, 텍사스에서 상업 자율주행 운행이 가능하도록 명단에 올린 대수.
그래서
• 등록 126대 = 당장 오스틴에 126대가 돌아다닌다는 뜻은 아님
• 다만 테슬라가 Cybercab을 소량 시범에서 본격 투입 단계로 넘기는 신호로는 볼 수 있음
정리하면, Cybercab 등록이 100대를 처음 넘긴 건 맞음. 다만 “운행 중인 택시 126대”가 아니라 “텍사스 등록 126대”로 보는 게 정확.
Wow! Tesla just registered another 37 Cybercabs for its robtoaxi fleet, bringing the total number of Cybercabs registered today to 56, the biggest day ever.
Tesla has now registered 125 Cybercabs, surpassing the 100 mark for the first time, according to the Texas DMV.
스페이스X 뉴스 브리핑 추가 및 수정
2026년 9월 25일(금)
오늘 스페이스X의 핵심은 스타십 Flight 14의 첫 궤도 비행 준비 완료임.
1. 스타십 Flight 14
어제(24일) 웨트 드레스 리허설 완료. 부스터 21과 십 41에 추진제를 넣고 점화 직전까지 카운트다운을 돌린 최종 기술 점검임. 남은 변수는 FAA 최종 허가임.
발사 목표는 9월 28일(월) 오전 7시 15분 CT, 한국시간 오후 9시 15분, 스타베이스임.
스택 높이는 약 124m(407피트). 미션 프로필은 첫 궤도 진입 시도임. 이륙 약 25분 뒤 궤도 투입 연소 후, 고도 약 275km에서 약 6바퀴(거의 10시간) 비행한 뒤 통제된 재진입을 시연함. 이전 비행은 아궤도였고, 이번에는 실제 궤도 능력이 시험 대상임. 일부 보도는 스타링크 V3 위성 배포 가능성도 언급함.
2. Crew-13
드래곤이 케네디 스페이스 센터 패드 40에 도착함. NASA ISS 유인 미션 Crew-13은 원래 9월 12일 목표였으나 10월 1일로 연기됨.
3. 구글 Project Suncatcher
구글의 첫 궤도 AI 실험 위성이 10월 1일 스페이스X Transporter-18 라이드셰어에 탑재됨. 냉장고 크기 위성에 트릴리움 TPU 4개를 싣고, 제미니 모델을 15분 단위 버스트로 돌린 뒤 방열판으로 열을 식히는 방식임. 1kW급 태양전지 때문에 연속 연산은 제한됨. 구글은 스페이스X 지분 약 6%를 보유한 것으로 알려졌으며, 궤도 데이터센터 논의도 이어지고 있음. 머스크는 “우주 컴퓨팅은 결국 100%가 될 것”이라고 함. 같은 비행에는 Starfish Space의 Otter 위성 서비스 기체도 탑재됨.
4. 스타링크 및 상업 계약
스타링크는 발사 누적 약 12,962기, 궤도 약 11,135기, 운용 약 11,121기. 직전 집계 대비 궤도 위성은 19기 감소, 감쇠(decay) 누적은 1,827기임. 베트남 VietJet은 기존·미래 항공기 120대에 스타링크 와이파이를 설치하는 전략 계약 체결. 최근 팰컨 9 스타링크 발사도 계속됨.
5. 기타
스타베이스 확장을 위한 야생보호구역 토지 교환이 법원에서 일단 허용됨. 팰컨 시리즈는 최근 700회 발사 기록 달성. 루이지애나 신규 우주항 투자 계획, 국방 계약 확대 등 인프라·수주 이슈도 병행됨.
종합
이번 주 최대 이벤트는 9월 28일 스타십 첫 궤도 시도임. 이어 10월 1일 Crew-13과 Transporter-18(구글 AI 위성)이 겹침. 스타십이 궤도 진입과 통제 재진입까지 보여주면, 위성 대량배치와 우주 컴퓨팅 스토리가 한 단계 올라감.
#SpaceX #Starship #Starlink #Crew13
테슬라 뉴스 추가 및 수정
2026년 9월 25일(금)
오늘 테슬라의 핵심은 Semi 전용 공장의 고용량 생산·인도 개시임. 2017년 공개 이후 거의 9년 만의 전환점임.
1. Semi 공장 오픈 및 본격 인도
네바다주 스파크스(Sparks) Semi 전용 공장에서 어제(24일) 초대 전용 “Semi Rollout” 이벤트 개최. 공장 규모는 약 170만 제곱피트(약 15.8만㎡)이며, 연간 최대 5만 대(주당 약 1,000대 수준) 생산 목표. 4월 고용량 라인에서 첫 트럭 출고, 이번 주부터 고객 인도 시작.
가격은 500마일(약 800km) 롱레인지 29만 달러, 325마일 스탠다드 약 26만 달러. 2017년 당시 언급가 18만 달러보다 8만~11만 달러 높음. 플릿 입장에서는 연료·정비 절감으로 이 차이를 회수해야 하는 구조임.
고객으로는 PepsiCo, DHL, US Foods, Einride, ABF, IMC Logistics, WattEV, OK Produce 등 확인됨. 이번 주 ZET SCALE 연합(마이크로소프트, PepsiCo 등 참여)이 최대 2,500대 전기 트럭 주문, 테슬라가 주 공급사로 선정됨. 테슬라는 자사 화물 운송에도 Semi를 투입하고, 화물 노선용 메가차저 네트워크를 확대할 계획임.
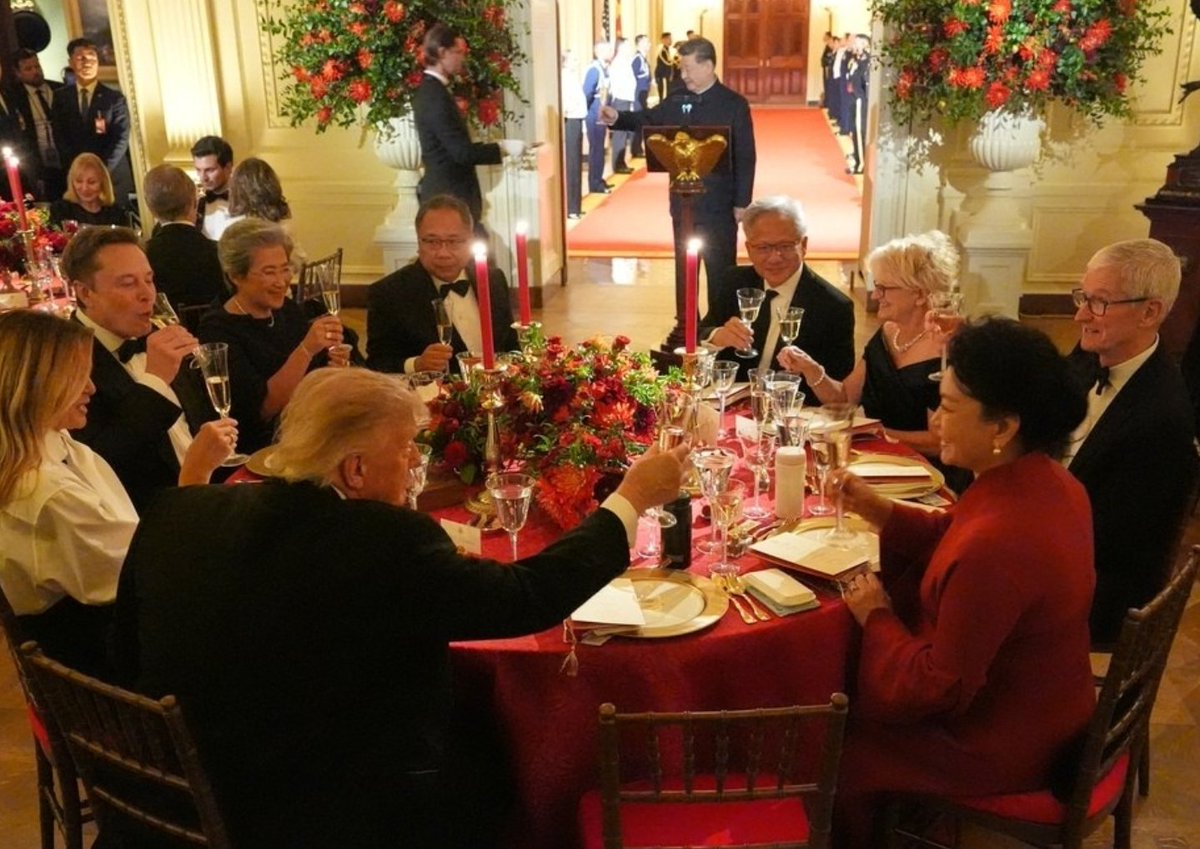
일론 머스크는 영상 메시지로 “대기 명단이 이미 꽤 길다. 아직 안 넣었으면 더 주문하라”고 함. 본인은 트럼프-시진핑 국빈 만찬 참석으로 현장에 없음. 이벤트는 이달 초 Cybercab 공개와 10월 1일 로드스터 공개 사이에 배치됨.
2. Optimus 생산 확대와 병목
The Information 보도에 따르면 Optimus 생산량은 최근 몇 달 사이 약 10배 증가. 2분기 주당 수십 대 수준에서 8월 주당 수백 대까지 상승. 연말까지 주당 1,000대 이상 자동화 라인 목표, 장기적으로는 주당 2만 대 규모를 보고 있음.
문제는 신뢰성임. 손(핸드)과 전완부에는 나사·소형 부품이 100개 이상으로 아직 수작업 비중이 큼. 손·관절·전자 테스트 구간의 치구 정렬이 자동차보다 훨씬 타이트해서 라인 배출 후 재작업 증가. 터치 센서 내구성 이슈도 있어, 내년에는 핸드 전체를 바꾸지 않고 교체 가능한 “센싱 글러브” 도입을 검토 중임. 중국 공급업체 인증도 진행 중이나, 일반화된 작업을 안정적으로 수행하는 단계는 아직 아님.
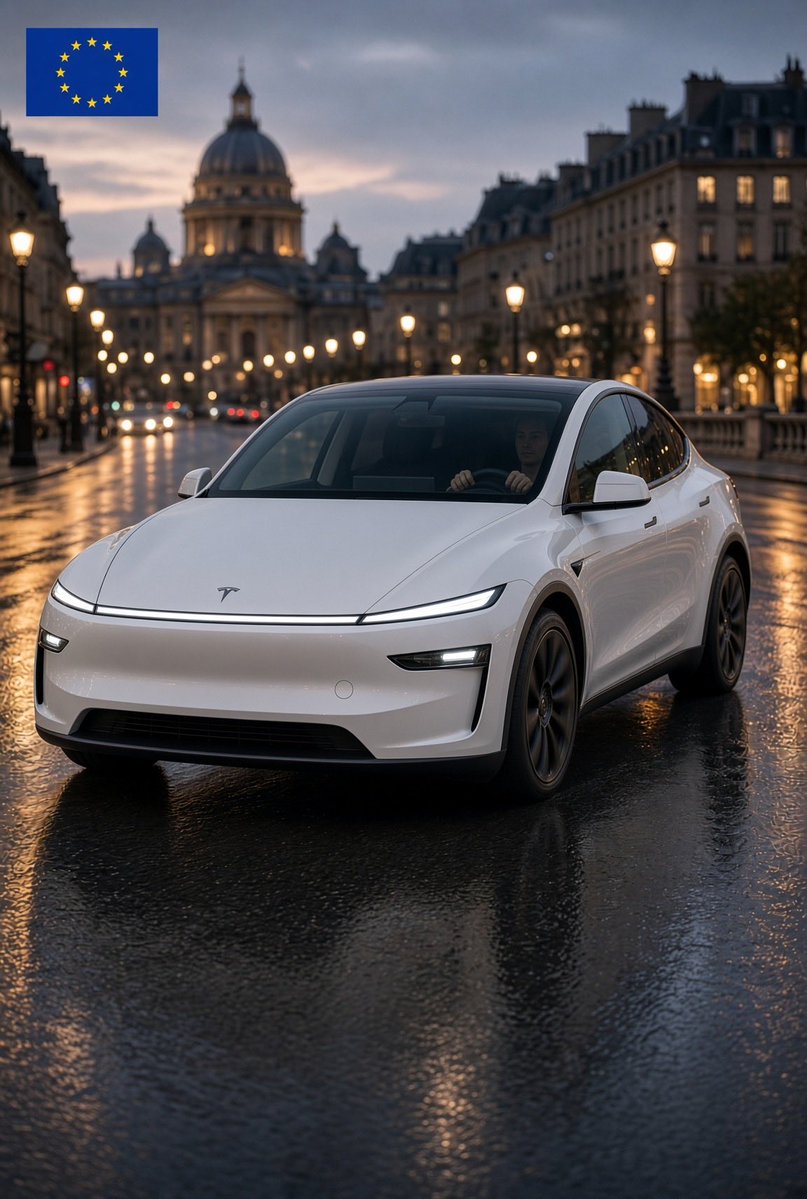
3. EU FSD 승인 일정 지연
감독형 Full Self-Driving의 EU 전역 승인 투표가 10월에서 최소 12월로 연기됨. 10월 6일 기술위원회(TCMV) 안건에는 “논의 계속”만 올라 있고, 다음 회의는 12월임. 네덜란드가 먼저 승인했고 벨기에, 덴마크, 체코 등이 뒤따랐으나, 스웨덴 등에서는 제한속도 초과 사례를 문제 삼고 있음. EU 전역 승인은 27개국 중 15개국 + 인구 65%의 qualified majority 필요. 테슬라는 유럽 판매 회복의 핵심으로 FSD를 보고 있음.
4. 기타 동향
로드스터는 10월 1일 텍사스 와코에서 공개 예정. 스페이스X 콜드가스 스러스터 적용 가능성 거론됨. Cybercab는 9월 초 오스틴에서 상업 운행을 시작했고, NHTSA가 스티어링·페달 없는 차량의 안전 규정 준수 여부를 조사 중임. 에너지 쪽에서는 캘리포니아 폭염 때 썬런과 함께 가정용 배터리로 580MW를 전력망에 보낸 기록 확인됨.
3분기 인도량은 10월 2일 발표 예정. UBS는 47만 대, 전년 대비 약 5% 감소를 전망함. 주식은 전일 종가 약 377.94달러, 오늘은 370~372달러 부근에서 움직임. 시가총액은 약 1.47~1.5조 달러 수준. 프레몬트 공장 인종차별 소송은 이번 주 캘리포니아에서 본격 재판에 들어감.
종합
단기 촉매는 Semi 실행, 중기 촉매는 Optimus 양산 신뢰성과 FSD 유럽 승인임. 앞으로 일주일은 10/1 로드스터, 10/2 인도량이 핵심임.
#Tesla #TSLA #Semi #Optimus #FSD
일론 머스크 또 일냈다 ㅋㅋㅋ
$spcx 스타십 14번째 비행 앞두고 최종 모의고사 완벽 패스함
스페이스X가 역대급 떡상 각 잡고 있음.
한국시간 기준 어제 텍사스 보카치카 발사장에서 높이 124m짜리 괴물 로켓 스타십(슈퍼헤비 B21 + 스타십 S41)에
극저온 메탄이랑 액체산소 꽉꽉 채워 넣는 '습식 드레스 리허설(WDR)' 깔끔하게 끝냄.
이제 9월 28일 본게임 궤도 비행만 남았음 ㅋㅋㅋ
핵심 내용요약 간다:
- 124m짜리 로켓 풀충전 완료:
점화만 안 했을 뿐이지 실제 발사랑 똑같이 카운트다운 땡기고 지상 설비, 연료 주입 배관, 압력 제어 소프트웨어까지 풀코스로 점검 끝냄. 앞서 랩터 엔진 33기 동시 불쇼(정적 연소 시험)도 끝내놔서 지상 테스트는 사실상 졸업임
- 이번엔 '진짜 궤도' 뚫는다:
지난번 1시간짜리 찔끔 쏘고 떨어지는 준궤도 찍먹이랑 레벨이 다름. 이번엔 스타십 상단부가 진짜 지구 궤도에 제대로 안착해서 차세대 V3 스타링크 위성 26기 우주에 실전 배치하고, 지구 6바퀴 돈 다음 칠레 앞바다로 통제 착수할 예정임
- 우주 운송 독점 굳히기 들어감:
1단 부스터는 멕시코만에 떨구지만, 결국 궁극적인 목표는 발사탑 로봇팔(젓가락)로 공중에서 낚아채는 100% 완전 재사용임.
이거 터지면 NASA 아르테미스 달 착륙선 사업부터 화성 탐사, 글로벌 우주 인터넷까지 스페이스X가 시장 파이 그냥 다 씹어먹는 구조 완성됨.
경쟁사 우주 기업들
지금 단체로 곡소리 나게 생겼음 ㅋㅋㅋ
성공하면 우주 발사 단가 바닥으로 내리꽂으면서 경쟁자들 영혼까지 탈탈 털어버릴 예정.
28일 밤에 팝콘 각 제대로 잡아야 됨.
Not financial advice
6개월 안에 AI분야에서 선두라니…
일론형의 자신감일까? 아니면 일론타임에 또 속는걸까?
1. 우리는 계속 가속할 거다. 우리 AI는 이제 3년밖에 안 됐고, 앤트로픽은 6년, 오픈AI는 10년이다. 이 가속도가 계속 유지되면 스페이스엑스가 대략 6개월 안에 선두에 설 수 있다.
2. 어떤 일에 필요한 지능 수준을 이미 훨씬 넘어섰다면, 그 이상의 지능은 의미가 없다. 토스터에 뉴턴급 지능을 넣을 필요는 없고, 그건 오히려 잔인한 일이다.
3. 하드웨어는 진짜 어렵다. 대규모 컴퓨팅을 빠르게 온라인으로 올리는 건 굉장히 힘든 일이다. 스페이스엑스는 이 부분에서 이미 뛰어난 능력을 보여줬고, 앞으로 더 잘할 것이다.
1. We will keep accelerating. Our AI efforts are only 3 years old, vs 6 and 10 years old for Anthropic and OpenAI. If our second derivative remains strong, SpaceX will reach pole position in about 6 months.
2. Once you far exceed the caliber of intelligence needed for a class of tasks, additional intelligence is pointless. You don’t need (and it would be cruel to put) Newton-level intelligence in your toaster!
3. Hardware is hard. Bringing massive compute online rapidly is incredibly difficult. SpaceX has demonstrated exceptional ability in this regard and will only get better.
슬픈 사실이네요…
10월 6일 TCMV, 테슬라 FSD 투표 없음 (초안 의제 기준)
EU TCMV 119차 회의(10/6) 초안 의제가 공개.
•FSD 관련 안건: 투표 없음
•내용: 네덜란드 Art.39 승인 요청에 대한 **“논의 지속”**만 명시
•배정 시간: 약 25분
•Tesla / FSD라는 단어도 의제에 직접 등장하지 않음
6월 30일 회의와 같은 패턴. 논의만 하고 투표는 다음으로 넘기는 흐름.
주의: 초안이라 회의 직전 변경 가능성은 있음. 다만 현재 공개된 문서 기준으로는 10월 6일 FSD 전면 승인 투표는 예정되어 있지 않음.
스웨덴·프랑스 등 일부 국가의 속도제한·모니터링 이견이 아직 lag으로 작용하는 것으로 보임.
10월 6일 유럽 FSD 투표는
아쉽게 없습니다.(연기🤔)
TCMV 안건에
표결이 아니라
네덜란드 Art. 39 논의 연장이
25분만 들어가 있습니다.
이미 여러 나라가
개별 승인으로 쓰고 있는데
EU 전체는 또 이야기만 합니다.
소프트웨어는 매주 바뀌고
위원회는 분기를 씁니다.
제가 보는 지점은
거부가 아니라는 점입니다.
블록으로 아직 못 찍겠다는 뜻입니다.
한 나라가 먼저 열고
위원회가 따라가는 구조가
유럽의 실제 속도입니다.
규제가 기술을 늦출까요,
기술이 규제를 밀어낼까요?
$tsla
SpaceX Colossus 운영계획
한 장으로 정리(26.9.25)
SpaceX는 이제 로켓 회사가 아님. 멤피스-사우스헤이븐 캠퍼스에서 AI 공장을 돌리고, 남는 전력을 클라우드처럼 파는 중.
1. 지금 돌아가는 구조
•Colossus 1: 15만 H100 + 5만 H200 + 3만 GB200 → Anthropic이 사실상 통째로 임대
•Colossus 2: 11만 GB200 + 44만 GB300 → Grok 학습 + 외부 임대 병행
•Minihard: 다음 주 22만 GB300 온라인 → 같은 22만 개를 더 작은 건물, 더 높은 밀도로 넣는 모듈형 공장
Musk 기준 추가 일정:
•다음 주 +22만 GB300
•11월 +22만
•12월 말, 되면 또 +22만
Q4에만 GB300이 최대 66만 장 더 켜질 수 있음.
2. 운영 철학은 단순. 자체 모델(Grok)만 돌리면 GPU가 논다. 그래서 전략 변경.
•최신 클러스터는 내부 학습용으로 잡고
•구세대/남는 용량은 외부에 판다
•계약은 길어도 90일 해지가 기본
•계산이 부족해지면 다시 끌어온다
즉, 자체 AI + 네오클라우드 투 트랙.
3. 공개된 임대 매출 월 단위로 확인된 것만:
•Anthropic: $12.5억/월 (~$150억/년)
•Google: $9.2억/월 (10월부터)
•Reflection AI: $1.5억/월
•9월 CFO가 밝힌 4번째 고객: $11.1억/월 (12월부터)
이 네 건이 다 붙으면 월 $34억, 연환산 약 $411억.
CFO Bret Johnsen도 컴퓨트 임대 연간 수입을 $411억이라고 함. 2025년 SpaceX 전체 매출이 약 $187억이었으니, AI 임대 한 줄이 회사를 한 단계 키운 것.
4. 그래서 이익은? 매출 ≠ 이익.
•매출(연환산, 연말 런레이트): $350억~$410억
•전력+운영비: GPU 1장당 전기가 비싸고, 캠퍼스 전력이 이미 GW급
•GPU 감가상각: 가장 큰 비용. 최신 GB300은 2~3년이면 세대가 바뀜
•초기 마진: 감가 전 EBITDA는 꽤 나올 수 있음
•감가 후 순이익: 매출의 15~30% 정도가 현실적인 구간
낙관적으로 보면 연말 런레이트 기준 영업이익 $70억~$120억 보수적으로 보면 $40억~$70억
핵심은 마진이 아니라 회전 속도. 122일, 91일, 64일 만에 클러스터를 올리면 남들은 아직 짓는 동안 SpaceX는 이미 임대료를 받게 됨.
5. 리스크 3개만 기억하기
1.계약이 사실상 단기. 90일 통보면 끝.
2.전력. 임시 가스터빈을 영구 발전소로 바꿔야 함.
3.Grok이 세지면 임대를 줄이고 내부로 다시 가져감. 매출이 갑자기 깎일 수 있음.
한 줄 결론 Colossus는 “Grok 학습기”가 아니라 지구에서 가장 빨리 짓는 AI 부동산.
로켓이 발사 rit을 팔듯, 이제는 GPU 시간을 팝니다. 다음 주 22만 장이 켜지는 순간, 그 공장의 매출 시계가 한 칸 더 빨라짐.
금일 테슬라, 스페이스X 뉴스 한 줄 요약 및 향후 일정
(26.9.25)
테슬라는 어젯밤 Semi를 ‘파일럿’에서 ‘공장 제품’으로 격상했고, 스페이스X는 나흘 뒤 스타십 첫 궤도+V3 실전 배치를 노린다.
다음 주 카탈리스트는 9/28 스타십 → 10/1 로드스터+Crew-13 → 10월 초 Q3 인도 순.
향후 일정
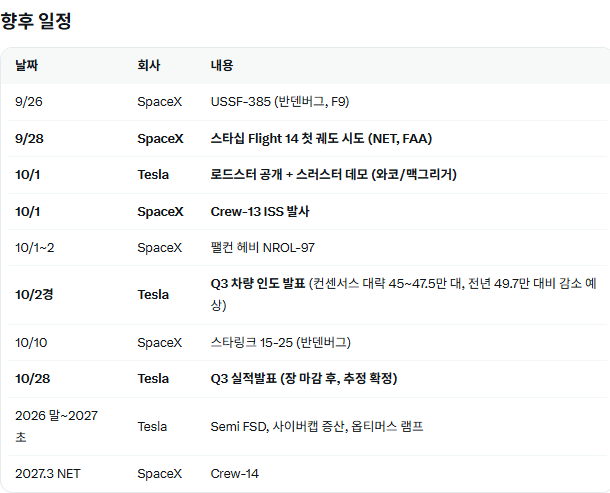
9/26 SpaceX, USSF-385 (반덴버그, F9)
9/28 SpaceX, 스타십 Flight 14 첫 궤도 시도 (NET, FAA)
10/1 Tesla, 로드스터 공개 + 스러스터 데모 (와코/맥그리거)
10/1 SpaceX, Crew-13 ISS 발사
10/1~2 SpaceX ,팰컨 헤비 NROL-97
10/2경 Tesla ,Q3 차량 인도 발표 (컨센서스 대략 45~47.5만 대, 전년 49.7만 대비 감소 예상)
10/10 SpaceX, 스타링크 15-25 (반덴버그)
10/28 Tesla, Q3 실적발표 (장 마감 후, 추정 확정)
2026 말~2027 초 Tesla ,Semi FSD, 사이버캡 증산, 옵티머스 램프
테슬라 세미관련 뉴스 추가
1. Semi 공장 공식 오픈 + 대량생산 선언 (9/24, 네바다 스파크스)어젯밤(미 동부 기준) 스파크스 Semi 전용 공장에서 롤아웃 이벤트.
전용 공장 가동: 약 180만 제곱피트, 연 5만 대 규모. Standard / Long Range / 유럽 스펙을 같은 라인에서 생산.
수직통합: 스탬핑, 배터리, 드라이브 액슬, 고전압 분배, 냉각 모듈, 시트까지 자체 생산. “원재료 넣으면 트럭이 나온다”는 톤.
4680 셀 전환: 기존 2170에서 자체 4680으로 바꿔 배터리 질량·용량을 줄이면서 주행거리는 유지, 원가 절감.
전동 스티어링: 유압 시스템 삭제. 누유·정비 이슈를 없애고, 향후 자율주행 기반을 깔았다고 강조.
구동계: 카본파이버 로터 대신 스틸 케이지 로터, 스테이터는 사이버트럭과 공유.
열관리: 사이버캡과 같은 차세대 히트펌프(Megamanifold)로 캐빈+파워트레인을 한 시스템으로 처리.
가격은 대략 Standard Range(325마일) 26만 달러, Long Range(500마일) 29만 달러 수준으로 보도. 2017년 처음 말한 18만 달러보다 크게 올랐고, 투자자 관심은 “스펙 쇼”보다 실제 수주와 TCO.
이벤트 당일 일론은 백악관 시진핑 국빈만찬 때문에 불참.
2. Semi 사상 최대 수주이벤트 직전 ZET SCALE 연합이 테슬라를 주력 OEM으로 지정하고 최대 2,500대 주문을 발표.
미국 전기 클래스8 사상 최대 규모로, 첫 인도는 2026년 4분기, 전체는 18개월 내.
금융은 ZET Financial이 사서 화주·운송사에 리스하는 구조. 마이크로소프트, 펩시코 등이 배후에 언급.
기존 대형 고객은 Einride 500대, WattEV 370대 등입니다. 유럽 인도는 2027년 말 예정.
스페이스X 모으기. 1회차
26.9.24
목표총액 5,000만 원
목표수량 250주 (주당 20만 원)
현재 1주 가격 $148.54
환율 1,367원
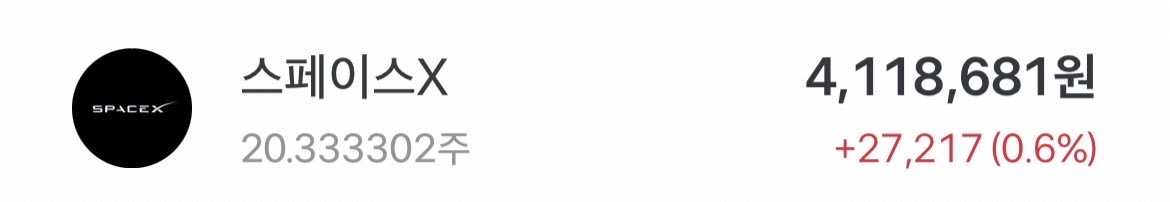
현재 투자상태 (스페이스X) 주식수 20.33주
평가액 약 411만 원
전체투자(국장,미장)로 보면
마이너스 통장으로 약 4,300만 원을 넣었고, 그중 1,500만 원이 손실인 상태.
제일 큰 손해는 SAMG엔터…
다른 포지션 전부 정리하고 스페이스X만 담으면 대략 2,800만 원까지는 가능할거 같은데.
목표 5,000만 원까지 남은 길이 멀다.
이게 맞는 판단이긴 한걸까??