https://t.co/lTrNampeM0
på något sätt lyckades de här få till så att uppsidan av framgången Aliens: Fireteam Elite gick till Daybreak ägarna, medan nedsidan av Aliens: Fireteam Elite 2 gick till EG7 ägarna. Vem hade kunnat tro att den risken fanns?
Värt att lyfta igen. När #EG7 köpte DayBreak fick de hela bolaget UTOM deras mest lovande projekt. Men de fick 100% av de 10+ år gamla MMORPG:erna på Covid peak....
Nu var det känt innan idag att Aliens: Fireteam Elite 2 floppade. Men problematik med närståendetransaktioner finns hela tiden från skapande, till bibehållande och vidare till upplösning av dem. Om köpare/säljare är typ samma part, så kan man flytta risk med kunskpasövertag.
Tolkar #EG7 nyheten som:
A) vi betalar Daybreak grundarna massa pengar idag, istället för massa mer sen. Detta flyttar risk från Daybreak säljarna till EG7
B) ingen utdelning/återköp
C) skriver ner förvärven
D) nuvarande strategi/mål slängs
E) ny strategi presenteras i Q1 2027
@Davidhelldn@FinwireSmallcap Ingen aning.
1. Daybreak gick i Augusti 2020 ut med att de köper Cold Iron.
2. Daybreak uppdaterar sin lista hemsida med att de äger Cold Iron.
3. EG7 köper Daybreak utan att nämna att de fått Cold Iron.
4. Cold Iron plockas bort från Daybreaks hemsida.
@DowJonesSyndrom Sambon har höjt värmen, det är okej :) jag hatar att micro hantera saker, så nej, lålter som en mardröm. Jag är inte intresserad av att sila mygg.
Mysigt med lite stök. Om det ska stöka under en längre tid tror jag att det är ganska safe att övervintra i mobilspelsbolagen som handlas till under 3x EV/EBITDAC på E27 & som har utdelning/återköp.
Kollektivet behöver påminnas om vissa saker:
- Bra teknik/bra produkt != bra aktie
- Värderingar spelar roll
- Köp inte cykliskt på toppvinster
- Värde fungerar
- Momentum är för ryggradslösa
- Kapitalkrävande verksamhet är negativt
@financeamir@FCFContrarian Jag tror det största problemet med att maniskt köra EBITDAC helt ärligt är att färre bolag kommer se attraktiva ut och att världen (helt ärligt) skulle sätta lägre multiplar på bolagen som mer matchar verkligheten.
@financeamir@FCFContrarian Säg att man köper bolag löpande, och vi kör 5 års avskrivningstid. Då tar det 5 år innan EBITA "blir rätt". Men köper bolaget löpande fler bolag, så blir det aldrig rätt om inte alla köpta bolag har redovisat enligt samma principer som förvärvaren.
@financeamir@FCFContrarian Problemet är väl lite att många bolag som förvärvas, kanske inte använder samma redovisningsprinciper historiskt som förvärvande bolaget?
Säg att det köpta bolaget INTE aktiverat tidigare, men börjar med det efter de köptes, då missar EBITA det -> bättre kolla EBTIDAC.
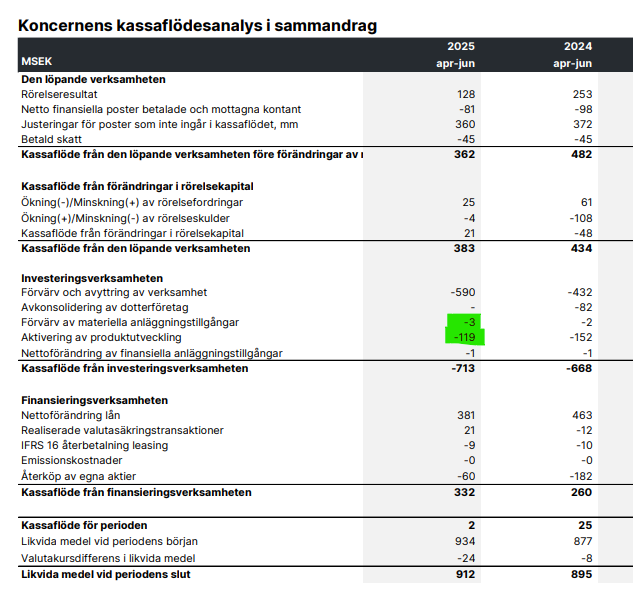
@j_crona@FCFContrarian I exemplet hanterar de de interna utvecklarna som balansförs via Aktiverat arbete som syns i resulaträkningen, men när externa utvecklare utför samma typ av arbete så syns det enbart i kassaflödet. Gäller att fånga alla CAPEX.
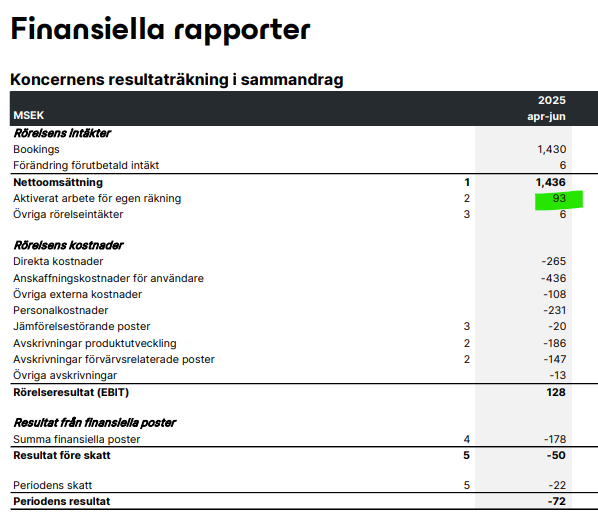
@j_crona@FCFContrarian Här har du exempel
Bild A: 93m SEK i aktiverat arbete "för egen räkning".
Bild B: 119m SEK i "Aktivering av produktutveckling".
Tar du värdet från resultaträkningen här och bara "stryker det" ur RR, så missar du att verklig CAPEX är mycket högre.