Chilango por convicción, no por circunstancia. Visiten las cervecerías, las pulcatas y las mezcalerías; el auditorio nacional, el Zócalo, el ángel y el munal.
Ojo aquí abogados, contadores y empresarios.
El pasado viernes se publicaron varios criterios relativos a la materialidad de operaciones, muchos no sorprenden, pero ya llegamos al grado en el que se niega valor probatorio a contratos laborales y constancias de trabajadores, porque el número de empleados registrados es incongruente con el volumen de operaciones facturadas.
🚦Argumento buenazo.
👉La materialidad de operaciones, al ser un concepto indefinido, es viable demostrarlo con un conjunto de pruebas indirectas si de su vinculación se genera la convicción de la
prestación del bien o servicio.
✅ Expediente 20980/24-17-02-9, 2 Sala en CDMX.
🔴 #AlertaFiscal - El @SATMX puede convertir el pago de tu tarjeta de crédito en ingreso gravable.
Si pagas una tarjeta de crédito con recursos que no están registrados en tu contabilidad y no puedes justificar, la autoridad puede presumir que ese dinero fue ingreso acumulable.
El problema no es pagar la tarjeta. Es no poder explicar de dónde salió el dinero que ingresó a tu cuenta bancaria (TC).
#LaVozdelFiscalista
📌 Visita domiciliaria: esquema actualizado 2026
Comparto este diagrama sobre el desarrollo de la visita domiciliaria prevista en el art. 42, fr. III, del CFF, con sus principales etapas, plazos y puntos de defensa. (1/5)
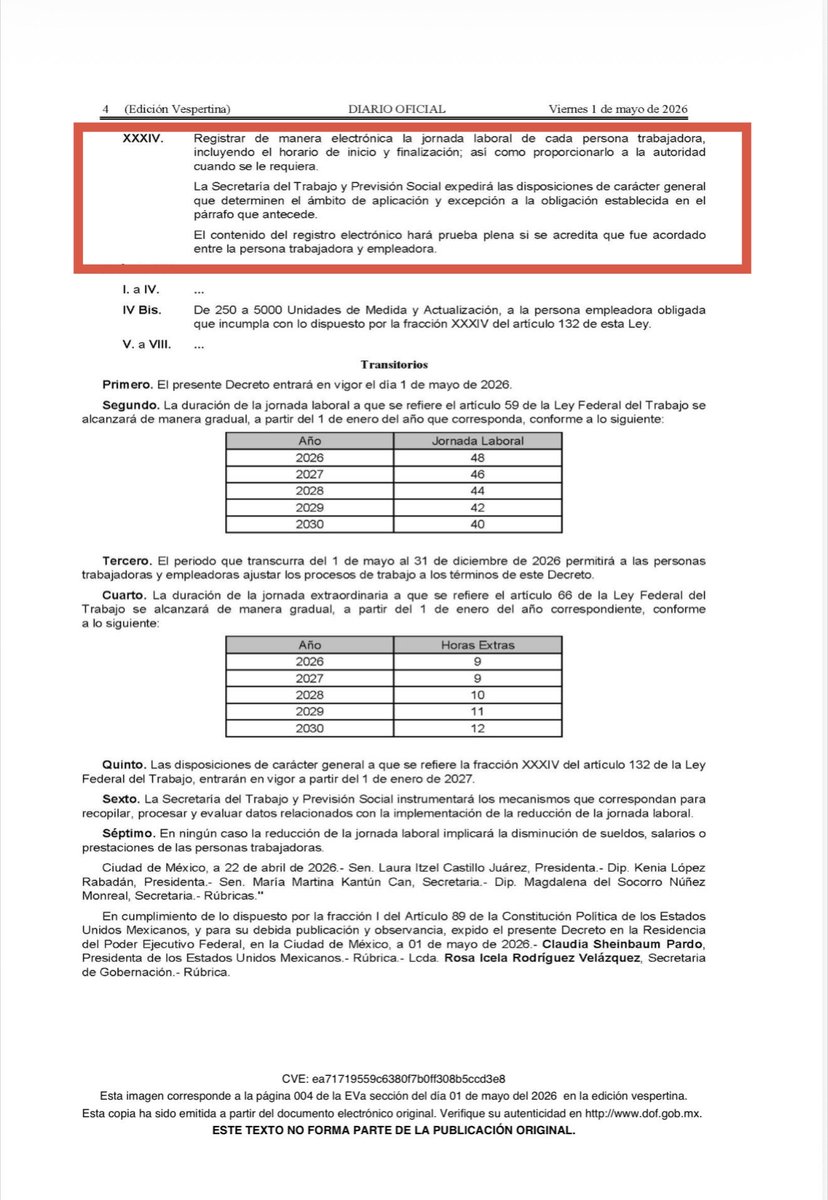
🔴 #AlertaFiscal | Las empresas deberán prepararse para una nueva obligación laboral.
A partir del 1 de enero de 2027, será obligatorio registrar electrónicamente la jornada laboral de cada trabajador y proporcionar esa información a la autoridad cuando sea requerida.
Este registro dejará de ser solo un control interno y podrá tener valor probatorio.
#LaVozdelFiscalista
Una visita domiciliaria no se valida únicamente porque exista una deuda determinada: cada acta debe cumplir las formalidades legales. 📌
En este caso, la autoridad emitió el 29 de mayo de 2017 un crédito fiscal por impuesto sobre la renta, impuesto empresarial a tasa única, impuesto al valor agregado, actualizaciones, multas y recargos.
La Sala Superior advirtió vicios vinculados con la última acta parcial del 1 de marzo de 2017 y el acta final del 3 de abril de 2017. Aplicó los artículos 51, fracciones II y III, y 52, fracción IV, de la Ley Federal de Procedimiento Contencioso Administrativo.
Declaró la nulidad para efectos. La autoridad puede reponer el procedimiento, pero deberá hacerlo y emitir resolución dentro de cuatro meses, conforme a los artículos 52 y 57.
Expediente: 1521/17-02-01-3/262/19-S1-04-04-AS-QC
#DerechoFiscal #TFJA #Nulidad #CréditoFiscal #VisitaDomiciliaria #LFPCA #CFF #DefensaFiscal
📖 Análisis completo: https://t.co/qWZFFe93KW
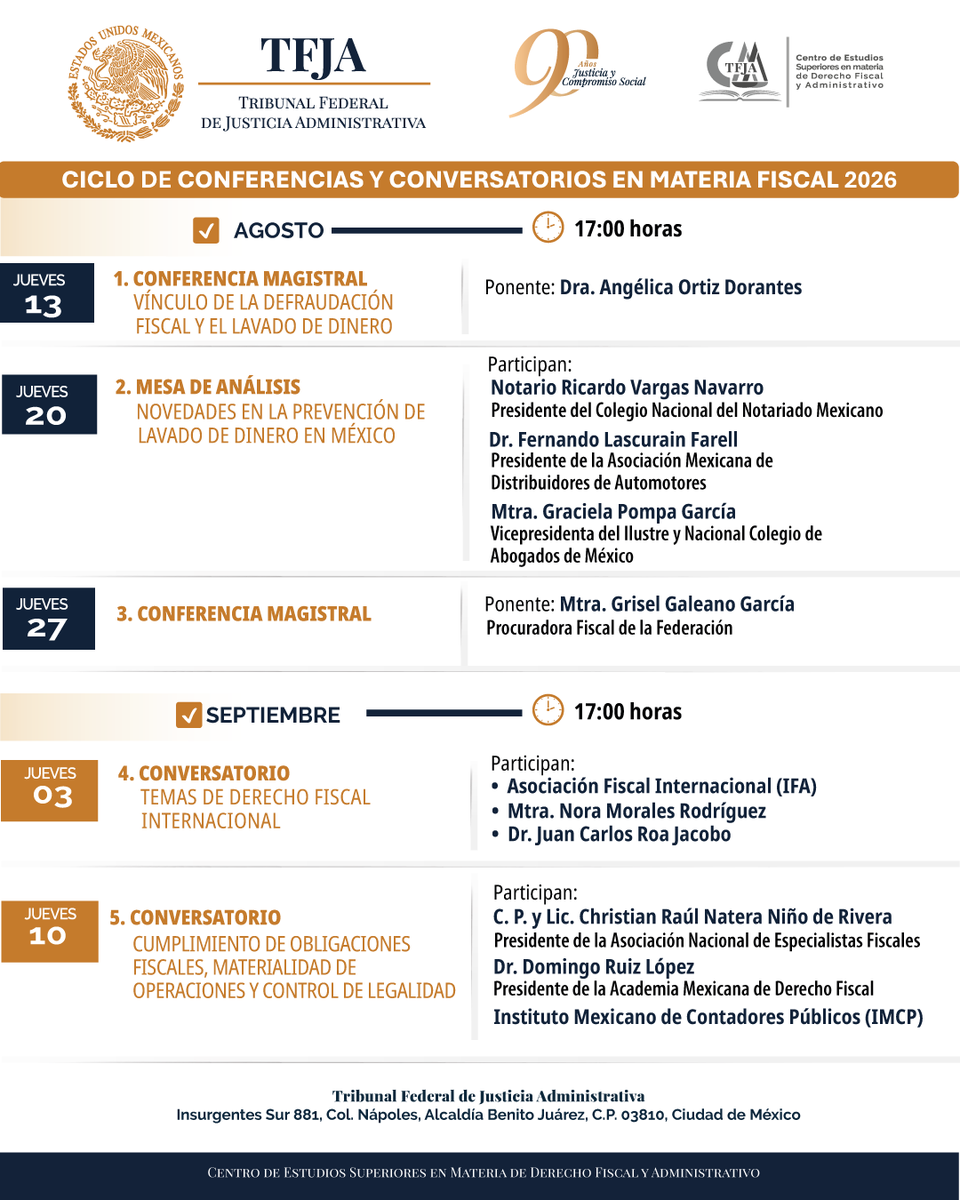
El Centro de Estudios del #TFJA te invita al #Conversatorio “Cumplimiento de Obligaciones Fiscales, Materialidad de Operaciones y Control de Legalidad”, analizaremos la comprobación de las operaciones y los límites de la actuación #fiscal.
REGISTRO https://t.co/GXlj7YKjdR
🚨 Importante criterio del TFJA sobre materialidad de operaciones
Tesis IX-P-2aS-673 (2ª Sección):
Para acreditar la materialidad de las operaciones observadas por la autoridad, NO basta con una prueba pericial contable que solo demuestre el registro en la contabilidad.
Conforme a los arts. 28 CFF y 29 de su Reglamento, los registros deben estar respaldados por documentación comprobatoria que demuestre la real materialización de los hechos.
Si el peritaje solo acredita el asiento contable, es insuficiente.
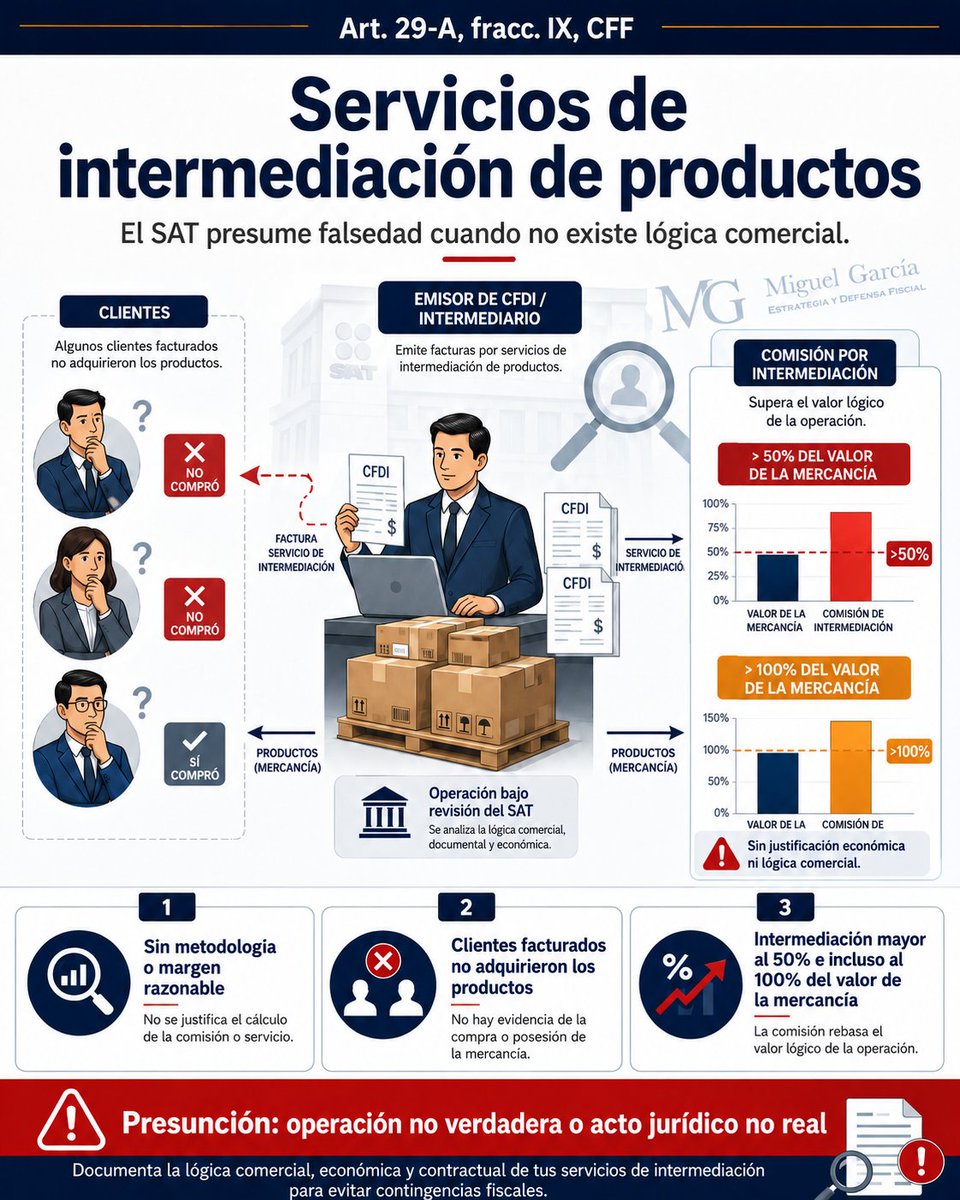
🚨 Así detecta el SAT CFDI presuntamente falsos.
La autoridad ya no revisa solo la factura: analiza si hubo personal, mercancía, lógica comercial, capacidad operativa y soporte documental.
Con el art. 29-A, fracc. IX del CFF, un CFDI puede presumirse falso si no ampara operaciones existentes, verdaderas o actos jurídicos reales.
📌 No basta facturar. Hay que probar la realidad de la operación.
👉 Guarda este post y revisa tus operaciones antes de una auditoría.
#SAT #CFDI #DefensaFiscal #Fiscalistas #Impuestos #CFF #Contabilidad #AuditoríaFiscal #EstrategiaFiscal #MiguelGarcía #DefensaFiscalMexico #ComprobantesFiscales
✅ PRODECON: Manual de cumplimiento tributario.
Lectura obligada para quienes están interesados en cumplir con sus obligaciones fiscales, así como en la defensa de sus derechos.
https://t.co/OSaCWpqQBt
LIBERACIÓN DE SELLO 🔓- Logré desvirtuar una restricción temporal de sello digital derivada de la emisión de un CFDI global que había sido acumulado en el ejercicio fiscal anterior a su emisión.
La solución consistió en cancelar y sustituir el CFDI original por un CFDI con método de pago en parcialidades (PPD), acompañado de la emisión de su complemento de pago correspondiente. Un ejemplo de cómo una adecuada estrategia de regularización puede revertir este tipo de contingencias fiscales.
📚Hay temas que no pueden abordarse en una sola conferencia
Por ello, el Centro de Estudios presenta el Ciclo de Conferencias y Conversatorios en Materia Fiscal 2026, un espacio para el análisis, el diálogo y la actualización jurídica
@TFJAMexico#CentroDeEstudios#MateriaFiscal
🔴 #AlertaFiscal - TFJA endurece requisitos para acreditar el IVA pagado por terceros. Tesis.
Si un tercero realiza pagos por cuenta del contribuyente, no basta con demostrar que el gasto existió. El TFJA determinó que, para acreditar el IVA, es indispensable cumplir con los requisitos del artículo 41 del Reglamento de la Ley del ISR, incluyendo la forma en que se reintegran esas erogaciones.
Un incumplimiento podría poner en riesgo el acreditamiento del IVA, aun cuando el gasto esté debidamente facturado.
#LaVozdelFiscalista
MATERIALIDAD-PRÉSTAMOS ENTRE FAMILIARES
Cuando hay préstamos entre familiares, el @SATMX no puede obligarte a firmar un contrato de préstamo. La autoridad debe pedir pruebas acordes a cómo se dan realmente estos acuerdos entre familia y a las dificultades propias de demostrarlo en cada caso
🏦⚖️ ¿En qué casos el SAT puede inmovilizar una cuenta bancaria?
El artículo 156-Bis del Código Fiscal de la Federación permite esta medida cuando existe un crédito fiscal y la autoridad busca garantizar su cobro.
💡 Ejemplos:
🔹 Adeudo de impuestos. Una empresa deja de pagar ISR o IVA, el SAT determina un crédito fiscal y éste no se paga ni se garantiza. La autoridad puede solicitar la inmovilización de cuentas.
🔹 Auditoría concluida. Después de una revisión, el SAT determina diferencias de impuestos por $800,000. Si el contribuyente no paga o no garantiza el adeudo, pueden inmovilizar recursos hasta por ese monto.
🔹 Multas fiscales. Un contribuyente acumula multas firmes por incumplir obligaciones fiscales y no las cubre. Si inicia el procedimiento administrativo de ejecución, el SAT puede ordenar la inmovilización de cuentas.
🔹 Embargo sin bienes suficientes. Si durante el procedimiento de cobro no existen bienes suficientes para garantizar el adeudo o no pueden localizarse, la autoridad puede recurrir a la inmovilización de depósitos bancarios.
⚠️ Importante: La inmovilización no significa que el SAT pueda tomar el dinero de inmediato. Primero se congelan los recursos conforme a la ley y el contribuyente aún puede ejercer los medios de defensa que correspondan o garantizar el interés fiscal para buscar el levantamiento de la medida.
👨💼 Si recibes un requerimiento o una resolución del SAT, actuar desde el inicio puede marcar la diferencia entre resolver el problema o enfrentar una afectación a la operación de tu negocio.
#SAT #CódigoFiscal #CFF #DefensaFiscal #Impuestos #Empresas #Contadores #Auditoría #LitigioFiscal #México 🇲🇽⚖️
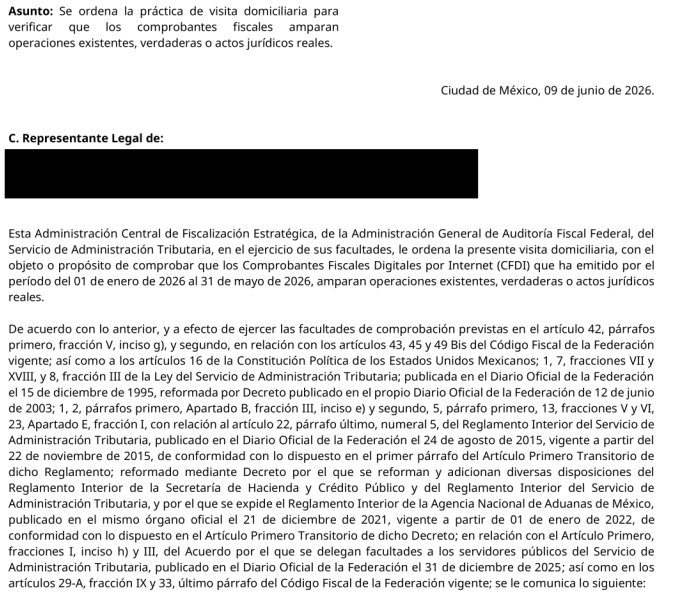
Ya hay noticia de las primeras órdenes de visita al amparo del artículo 49 bis CFF, las que hemos conocido se han notificado por BT
¿Las han recibido? ¿Qué impresiones han tenido sobre ellas y qué vicios advierten?
🚨 Este PDF puede ahorrarle mucho dinero a una empresa... y casi nadie lo está leyendo.
La #SHCP publicó las Renuncias Recaudatorias 2026, una radiografía completa de los beneficios fiscales en México.
Como especialista en impuestos, recomiendo analizarlo con detenimiento. Detrás de estas cifras hay información clave para la toma de decisiones, la planeación fiscal y la gestión de riesgos.
Si necesitas una interpretación técnica o un análisis aplicado a tu caso, estoy a tus órdenes.
📄
https://t.co/fjftnDHOSP
#SHCP #SAT #Fiscal #ISR #IVA #IEPS #ReformaFiscal #Contadores #CPC #Auditoría #Empresas #Consultoría #PlaneaciónFiscal #Finanzas #Negocios #México #Abogados #Fiscalistas