Cok ilginç!
100 Kasa hesabindan 131 Hesaba 30.000 TL nin uzerinde cikislarda veya;
131 Ortaklardan Alacaklar hesabindan 100 Kasa hesabina 30.000 TL nin uzerinde olan hareketler icin illaki bankadan yapilmak zorunda olmadigina yonelik ilginc iki yargi karari var.
(1) İzmir BİM, 2. Kurul, 02.03.2016 gün ve E:2016/658-K:2016/819
(2) İzmir BİM, 3. Vergi Dava Dairesi, 10.10.2017 gün ve E:2017/986-K:2017/1336
Buna göre; 100 ve 131 arasindaki hareketlerde kasa siniri olan 30.000 TL aranmiyor.
Cok ilginc 2 karar.
Eğer incelemede;
100 Kasa → 131 Ortaklardan Alacaklar veya
131 Ortaklardan Alacaklar → 100 Kasa
şeklindeki hareketler nedeniyle, "30.000 TL üzerindeki tahsilat/ödeme bankadan yapılmadı" denilerek özel usulsüzlük cezası kesilmişse, bu iki karar m��kellef lehine önemli dayanak oluşturabilir. Çünkü bu kararlarda ortak-cari hesap hareketlerinin ticari mal veya hizmet bedeli niteliğinde olmadığı vurgulanmaktadır.
"İmplant" uygulamaları zayıf bünyelerde diş köklerinde bulunan yukarıda belirtilen virüslerin kana karışması sonucu bağışıklık sisteminin iflası ile kişinin 6 ay - 1 yıl gibi sürelerde kanserden hayatını kaybetmesine neden olmaktadır.
Gelişmiş ülkelerde ve özellikle Amerika’da bu uygulamalar çok zor ve kısıtlanmış durumdadır.
Bu nedenle çene kemiği ile operasyonlardan uzak durmalıyız.
* Bunu da mümkün olduğunca duyurmak insani bir görev.
Yurdumuzda harıl harıl "implant" yapılıyor.
Amaç TİCARET olsun tabi... İşte bu virüsü öldüren adı sanı olan bir ilaç var, bir de karbonat çok etkili!
Prof. Dr. Ayşe AKIN.
Başkent Üniversitesi
Kadın-Çocuk Sağlığı ve Aile Planlaması
Araştırma ve Uygulama Merkezi Müdürü
Murat Bkaya.
GİB’in gönderdiği izaha davet yazılarını açıklarken, Banka hareketlerini tek tek açıklayın;
Her para girişinin kaynağını belirtmeniz gerekir. Örneğin:
•Borç / geri ödeme
•Aile içi para transferi
•Satılan mal veya hizmet bedeli
•Gayrimenkul satışı
•Araç satışı
•Ortaklar arası para transferi
Çalışma izni bulunmayan yabancıyı çalıştıran işverenlere her bir yabancı için 102.503 TL ceza uygulanır. Ayrıca;
İzinsiz çalıştığı tespit edilen ve bu nedenle sınır dışı edilmek üzere İl Göç İdaresi’ne bildirilen yabancının varsa eşi ve çocuklarıyla birlikte;
👉Konaklama giderleri,
👉Ülkesine dönüş (bilet, yol vb.) masrafları,
👉Gerekirse sağlık harcamaları,
Göç İdaresi Başkanlığı bütçesinden karşılanır.
Akabinde bu giderler:
İşveren veya İşveren vekilinden 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun hükümlerine göre kamu alacağı gibi tahsil edilir.
Sirket Kurulusu Yaptiktan (Tescil)
Sonra Unutulmamasi Gereker. Konular
a) Dijital Vergi dairesi üzerlliaen nagit olaliur. kullanici kodu ve şifre olusturulup Vergi Levhasi
b) TOBB sayfasindan sicil gazetesi indirilir.
c) Noterden mükellef tarafindan Imza Sirküleri
d) Kaşe, e-defter, e-fatura vs islemleri yapilir.
e) İsyeri kira ise Kira Kontrati damga vergisi beyanname ve bildirimleri yapilir.
f) 1.250,000 TL ve üzeri sermayeye sahip A.S. avukat ile sözleşme yapma zorunlulugu
g) Isveren, ortak 4-a Kapsaminda degil ise 4-b (Baj-kur) otomatik takibi.
h) E-Tebligat Aktivasyonu için Vergi dairesi dilekçe ve işlemleri.
1) Gerçek Faydalanıcı Bildiriminin yapılması.
i) SGK-tebligat başvurusunun yapılması
j) Türmob & Gib Aracılık ve Sorumluluk sözleşmesinin yapılması
k) Kep, UETS, e-imza başvurularının yapılması
Berkay Canatar
Mali Müşavir | KDV İade Raportörü | CPA
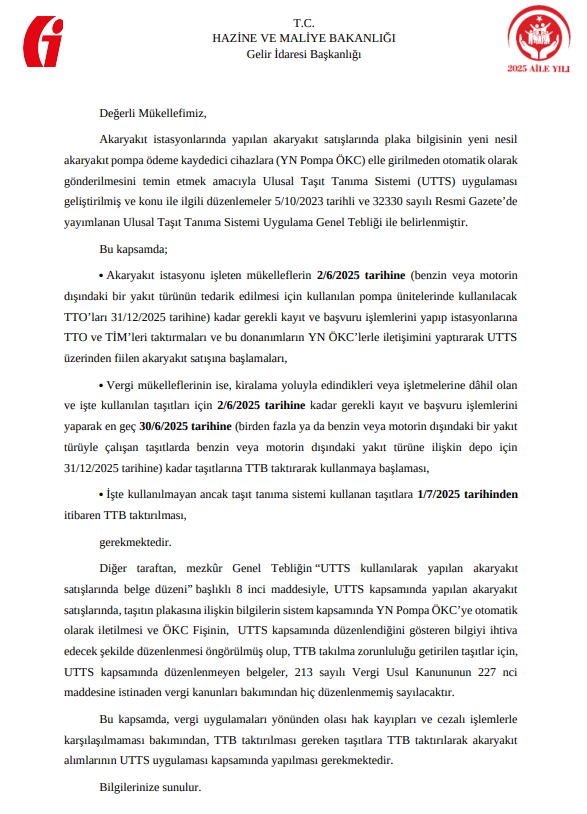
Gelir İdaresi, UTTS kapsamında TTB taktırma zorunluluğuna ilişkin bilgilendirme yazıları Su Sabah Gönderilmeye Başlandı.
Fakat ilginç Olan ticari faaliyeti olup Üzerine kayıtlı Otomobil olan Herkese Gidiyor Bu yazılar.
Oysa zorunluluk; işte kullanılan, işletmeye kayıtlı ya da kiralanmış taşıtlar için söz konusudur. Her mükellefin otomobiline TTB takılacak gibi bir algı oluşmaması gerekir.
🔹 İşletmede kullanılmayan aktife kayıtlı Olmayan binek araçlar için zorunluluk yok.
Bilgilendirme düzgün yapılmadığında karmaşa doğuyor.
Mükelleflerin gereksiz masraf ve işlem yükü ile karşılaşmaması için daha net bir iletişim şart.
****AKTİFE KAYITLI ARSA KAT KARŞILIĞI MÜTEAHİTE VERİLMESİ ** A LTD ŞTİ, BİLANÇOSUNDA 1)1.300.000 TL BEDEL İLE 2025 YILINDA ALINAN ARSASINI, 2)B A.Ş 'NE KAT KARŞILIĞI VERİP , 3)3 ADET BAĞIMSIZ BÖLÜM ALIYOR. 4)B A.Ş , A LTD ŞİRKETİNE 15.000.000 + KDV Lİ FATURA KESİYOR. 5)A LTD. ŞTİ 'DE B A.Ş'NE AYNI TUTARDA ARSA FATURASI KESİYOR. 6)A LTD ŞTİ VE B A.Ş 'NİN BU İŞLEMLER İLE İLGİLİ MUHASEBE KAYITLARINI VE VERGİSEL DURUMUNU;
✅ 1. İŞLEMİN NİTELİĞİ
A Ltd. Şti bilançosunda 1.300.000 TL maliyetle kayıtlı bir arsa bulunmaktadır.
Bu arsa B A.Ş’ye kat karşılığı verilmiş ve karşılığında 3 bağımsız bölüm alınmıştır.
Bu işlem, hukuken ve vergisel açıdan trampa (takas) niteliğindedir.
➡ Her iki taraf birbirine mal teslimi yapmıştır
➡ Fatura düzenlemek zorunludur
➡ KDV ayrıca hesaplanır
➡ Tapu devri yapılır
✅ 2. TARAFLAR ARASINDAKİ FATURALAR
✔ A Ltd. → B A.Ş
Arsa satış faturası
Bedel: 15.000.000 TL
KDV: %10 = 1.500.000 TL
Toplam: 16.500.000 TL
✔ B A.Ş → A Ltd.
3 bağımsız bölüm teslim faturası
Bedel: 15.000.000 TL
KDV: %10 = 1.500.000 TL
Toplam: 16.500.000 TL
➡ Taraflar birbirine eşit tutarda borçlanır
➡ Mahsup yapılır, nakit çıkışı olmaz
✅ 3. A LTD. ŞTİ MUHASEBE KAYITLARI (DETAYLI)
✅ (A) Arsa Satışına İlişkin Fatura Kaydı
120 ALICILAR (B A.Ş)............................ 16.500.000
600 YURTİÇİ SATIŞLAR........................ 15.000.000
391 HESAPLANAN KDV (%10)..................... 1.500.000
✅ (B) Arsanın Defter Değerinden Çıkışı
Arsa satıldığından 252 hesabından çıkartılır.
1.300.000 TL
679 DİĞER OLAĞANDIŞI GELİR VE KARLAR............. 1.300.000
252 ARSA VE ARAZİLER......................... 1.300.000
➡ Böylece arsanın maliyeti gider yazılır.
✅ (C) B A.Ş’nin Düzenlediği Faturaya Göre 3 Bağımsız Bölümün Kaydı
252 BİNALAR.... 15.000.000
191 İNDİRİLECEK KDV.............................. 1.500.000
320 SATICILAR (B A.Ş)........................ 16.500.000
Eğer bina henüz tapu çıkmadıysa 170
Tapu tescil gerçekleştiğinde → 170’ten 252 ’e aktarılır
✅ (D) Mahsup Kaydı (Borç-Alacak Kapama)
320 SATICILAR (B A.Ş)............................ 16.500.000
120 ALICILAR (B A.Ş).......................... 16.500.000
➡ Nakit çıkışı veya tahsilat olmadan işlem kapanır.
✅ 4. VERGİSEL SONUÇLAR – AŞAMALI AÇIKLAMA
✅ A) Kurumlar Vergisi Açısından
Satış Bedeli: 15.000.000 TL
Defter değeri: 1.300.000 TL
Satış kazancı:
✅ 15.000.000 – 1.300.000 = 13.700.000 TL
✅ KVK 5/1-e İstisnası (GÜNCEL DOĞRU UYGULAMA)
Şartlar:
✔ Arsa 2 yıldır aktifte kayıtlı
✔ Satış kazancı fon hesabına alınır
✔ %50’si kurum kazancından istisna
2 yıl şartı sağlanmıyorsa istisna yok, tamamı vergilenir.
✅ B) KDV Yönünden
Arsa satışı → %10 KDV
150 m² konut teslimi → %10 KDV
A Ltd. açısından:
Hesaplanan KDV: 1.500.000 TL
İndirilecek KDV: 1.500.000 TL
➡ Net KDV yok
➡ Sadece beyannamede karşılıklı gösterilir
✅ C) Tapu Harcı
Kat karşılığı inşaat sözleşmeleri Yargıtay + GİB uygulamasında trampa kabul edilir:
✔ Arsa devrinde tapu harcı
✔ Bağımsız bölüm devrinde tapu harcı
Harç oranı: binde 20 (alıcı ve satıcı ayrı ayrı)
✅ D) Muhasebe Klasöründe Bulunması Gereken Belgeler
Belge Neden önemli? Kat karşılığı inşaat sözleşmesi Ticari işlem faturaya dayanak Tapu devri belgeleri Defter değerinden çıkış ve kayıt transferi Faturalar KDV ve gelir kayıtları İnşaat ilerleme raporları (gerekirse) 170 → 252 aktarımı
✅ 5. A LTD. ŞTİ’NİN MALİ TABLOLARINA ETKİSİ
Etki Alanı Sonuç Dönen varlıklar Artış (191 hesap) Duran varlıklar Yeni 3 daire = 254 veya 170’e kayıt Satış geliri 15.000.000 TL Dönem kârı 13.700.000 TL artış ( Nakit akış Yok (mahsup) KDV Nötr
✅ 6. SONUÇ ÖZETİ (NET VE GÜNCEL)
✅ Arsa satış faturası: 15.000.000 + %10 KDV
✅ Bağımsız bölüm faturası: 15.000.000 + %10 KDV
✅ Kayıtlı değer: 1.300.000 TL
✅ Satış kazancı: 13.700.000 TL
➡ KDV tarafsız (1.500.000 hesaplanan – 1.500.000 indirilecek)
➡ Tapu harcı iki taraflı uygulanır
➡ Şirket aktifinde 3 yeni bağımsız bölüm oluşur
Sevgili Meslek Mensubu Arkadaşlar;
2025 / 3. Dönem Geçici Vergilerde dikkat edilmesi gerekilen hususlar
👇👇👇👇
1. Sektör Brüt Kar ve Net Kar Kontrolün yapılması
2. Yabanı Para cinsindeki bakiyelerin değerlenmesi
3. Finansal gider kısıtlalamaların yapılması
4. Amortisman Tablolarin dikkatli bir şekilde gözden geçirilmesi
5. YTB kapsamında indirimli kurumlar hesaplamalara dikkat edilmeli (32 / A )
6. Asgari Kurumlar vergisi Tablosu
7. Gercek Faydalınıcı Bildirimi Tablosu
8. Önceki Dönem Geçici Vergilerin mahsubun yapılması
9. Geçmiş Yıl Zararların indirim konusu yapılırken dikkat edilmeli
10. Yıllara Yaygın İnşaat İşlerinde dikkat edilmeli
Bu işler için geçici vergi ödenmez.
Stopajlar, iş tamamlandığında yıllık beyannamede mahsup edilir.
11. Binek Otomobil Gider Kısıtlamaları (2025):
Kira sınırı: 37.000 TL
ÖTV+KDV gider sınırı: 990.000 TL
Amortisman sınırı: 1.100.000 TL
Maliyete ekli/2. el alım: 2.100.000 TL
12. Şüpheli Alacaklar:
20.000 TL’ye kadar alacaklar için dava/ icra şartı aranmadan karşılık ayrılabilir.
13. Enflasyon Düzeltmesi Sonrası Satış Zararları:
2023’te düzeltilen varlıkların satışında KKEG ayrımı dikkatle yapılmalı.
14. SGK Primleri:
Ödenmemiş primler KKEG,
Ödendiğinde matrahtan indirilebilir.
15. %10 Yanılma Payı:
Beyan edilen matrah, doğru matrahtan %10’a kadar düşükse düzeltme gerekmez.
e-Tebligatlar e-Devlet Kapısı ile tek ekranda toplandı.
e-Devlet Kapısı'nda hizmete alınan "e-Tebligatlarım" hizmetiyle,
Sosyal Güvenlik Kurumu (SGK),
Gelir İdaresi Başkanlığı (GİB) ve
PTT Ulusal Elektronik Tebligat Sistemi (UETS)
üzerinden gelen elektronik tebligatlar tek ekranda bir araya getirildi.
Beytullah GÜNER
İnsan Kaynakları - Bordro ve SGK teşvik Sorumlusu
🔴#SONDAKİKA
Yeni vergi paketi Meclis’te kabul edildi.
▪️Kira istisnası kalktı: Emekliler hariç, tüm ev sahipleri için yıllardır uygulanan 47 bin TL’lik gelir vergisi muafiyeti sona erdi. Artık her kuruş kira vergilendirilecek.
▪️Tapuda evi düşük fiyattan gösterenlere, eksik beyan edilen tutarın tamamı kadar vergi ziyaı cezası kesilecek.
▪️Kuyumcu, galerici, özel hastane gibi sektörlere sabit yıllık harç geliyor.
▪️Araç satışlarında noter harcı, aracın değerine göre binde 2 oranında yeniden düzenlendi. En düşük harç artık 1000 TL.
🟥e-Tebligatlar Tek Ekranda🟥
Artık e-Devlet üzerinden Gelir İdaresi, SGK ve PTT UETS sistemlerinden gelen tüm elektronik tebligatlar tek sayfada görüntülenebiliyor.
Bu sayfadan:
✅Okunmuş ve okunmamış tebligat sayınızı anında görebilirsiniz,
✅GİB ve SGK tebligatlarını doğrudan sistemlerine yönlenerek açabilirsiniz,
✅PTT UETS hesabınız varsa oradaki tebligatlarınızı da kontrol edebilirsiniz.
Önemli:Tebligatlar, sisteminize ulaştığı tarihten itibaren 5. günün sonundan itibaren okumasanız da “okunmuş” sayılır.
e-Defter uygulamasına dâhil olanlardan 1/1/2026 tarihi itibarıyla envanter defterini isteğe bağlı olarak elektronik ortamda tutmak isteyen mükellefler, Dijital Vergi Dairesi uygulaması üzerinden “Envanter Defteri Başvuru Dilekçesi” ile başvuruda bulunabilecektir.
✅ 3 ve üzeri çalışanı bulunan işverenler, ücretleri banka kanalıyla ödemek,
✅ 20 ve üzeri sigortalı çalıştıran işverenler, toplu işçi çıkarma hükümlerine uymak,
✅Ayni il sınırları içinde 50 ve üzeri çalışanı bulunan işverenler, en az %3 oranında engelli çalıştırmak zorundadır.
VERGİ İSTİSNA BELGESİ NASIL ALINIR?
İhracat yapan firmaların Vergi İstisna Belgesi aşağıdaki işlemler sırasıyla alınır.
1-Ticaret Bakanlığı’nın web sitesinden Destek Yönetim Sistemine(DYS) kayıt yapılır
2-Destek Yönetim Sistemine kayıt için, siteden belirtilen EK A-EK B VE EK C formları doldurularak resmi evraklarla birlikte üye olunan birliğin kep adresine mail atılması Suretiyle DYS sistemine kayıt yapılır
3-DYS sisteminden belge talep başvurusu yapılır.
SMMM GÜLTEN NAS
#mbt_nazife