Selon @InseeFr l'activité reculerait de 17 % au 2ème trim puis progresserait de 19 et 3 % aux 2 trim. suivants. Le recul du PIB en 2020 serait alors de 9,1 %.
L'année 2021 s'ouvrirait avec un "acquis de croissance" de 6,1 %.
https://t.co/gw2DoRXTJ9
Mon entretien aux Échos sur l’action des banques centrales pendant la crise de la #Covid_19. Sur le même sujet, la BRI vient de publier son rapport économique annuel: https://t.co/NWVH2YnPYC https://t.co/rVUWKfkcLI
Over the last weeks, a substantial amount of new evidence has become available about immunity to #SARSCoV2. This information can be difficult to process and integrate. As such I felt it may be helpful to write a thread to summarise the information and provide some context.
(1/13)
I wrote about an obvious contributor to police violence that’s received a shockingly small amount of attention in the police reform debate—guns.
https://t.co/VhHH9R0K0V
You want to reduce #COVID19 cases by 230,000-450,000?
Wear a mask.😷
https://t.co/mfDiv6fy3K @Health_Affairs@uiowa Lyu and Wehby's clever natural experiment comparing states with mandates vs those without
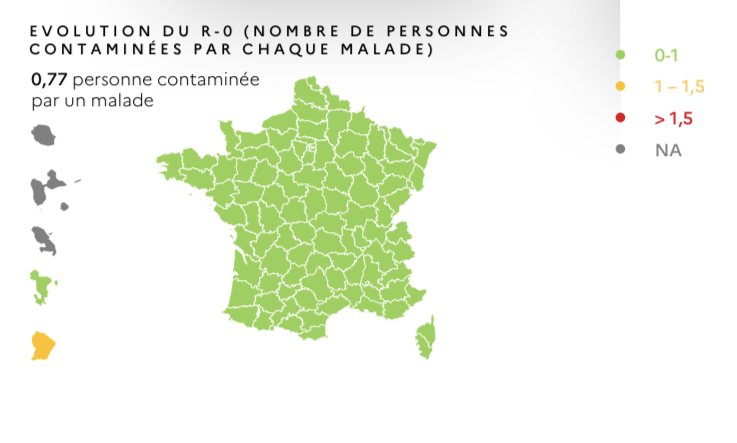
Really encouraging covid-19 news coming out of France this evening. Over 2 weeks after lock-down was EASED:
- R-0 remains < 1 (0.77)
- Nowhere in mainland France is R-0 >1
- Spread of virus seems to be under control
PM Philippe says situation "a bit better than we had hoped"
The diversity of Europe: while Germany debates whether the ECB overstepped its competences by buying government bonds, these French authors argue that ECB can monetize debt (ie permanently swap debt with money) and thereby relieve tax payers of their future tax burden.
Et si Bernanke et Turner ne suffisent pas, lire aussi l’excellent papier de @gregclaeys qui ancre avec brio ce débat dans le contexte agité de la zone euro. https://t.co/J8NLpdFFwh
Pas inutile de lire les contributions d’Adair Turner et de Ben Bernanke sur l’helicopter money. S’ils préconisent quelque chose de plutôt proche de l’annulation des dettes détenues par les BC, ils ont aussi le mérite de discuter des 2 principaux coûts de cette politique : (1/2)
Au delà du fait que la proposition d’annulation des dettes publiques ne vole pas politiquement ou juridiquement, dommage d’entrer dans ce débat important sur la politique monétaire en niant que ces coûts existent.
Motivating contribution by A. Tooze on the limits of self imposed market discipline in Europe.
Time to expose the reality of ‘debt market discipline’ https://t.co/xmoRYhHF2K via @socialeurope
Le débat qui motive et suit ce tweet manque terriblement d’un cadre analytique rationnel. Je conseille fortement le papier de Ricardo Reis « Can Central Banks alleviate fiscal burden? ». https://t.co/C8V1xEQ2hM @pisaniferry
Supposez que vous soyez l'unique actionnaire de votre banque. Cette dernière vous propose généreusement d'annuler votre emprunt immobilier. Cela vous rend-il plus riche sous prétexte que votre compte bancaire reste inchangé ? Stop à la pensée monétaire magique.