Merhaba, ben Bay Kartopu 👋
Öğrenciyim ve bir süredir küresel piyasalarda uzun vadeli yatırım yapıyorum.
Burada kendi yatırım yolculuğumu paylaşacağım. Bu serüvende paylaştıkça öğrenmek ve birlikte büyümek için buradayım.
Hedef: Küçük başlayıp kartopu gibi büyümek. ☃️️
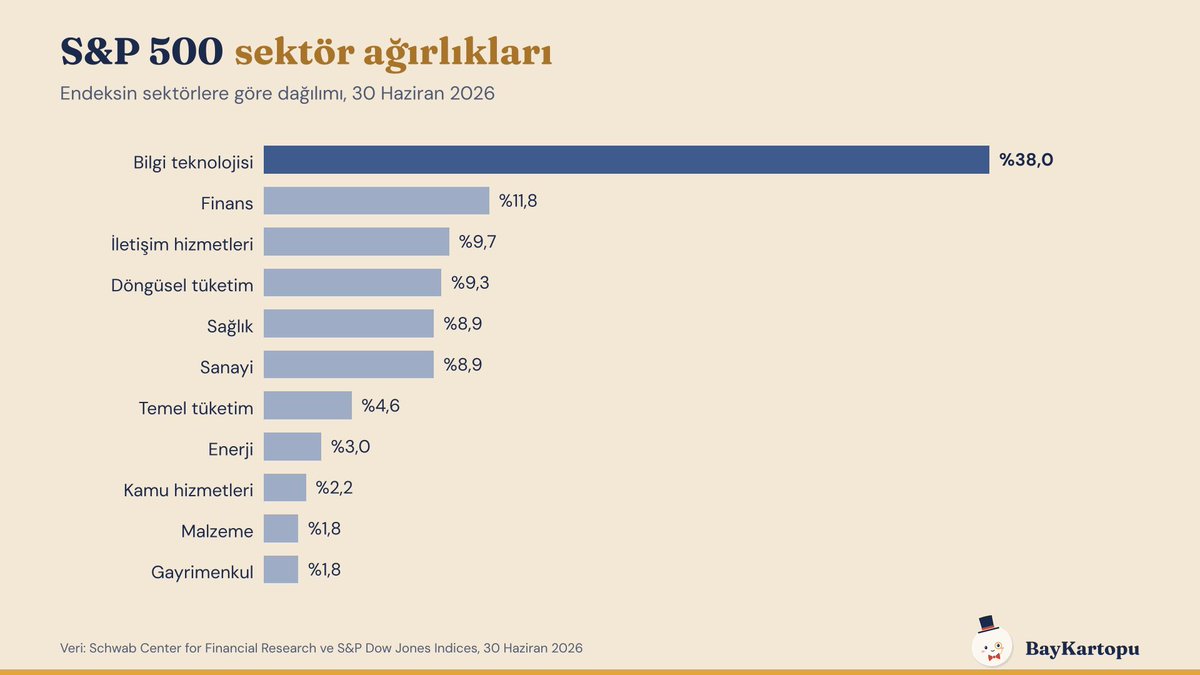
S&P 500'e ortak olmak, 500 şirkete ortak olmak. Peki hangi sektörlere? ☃️
Sektör ağırlıkları (30 Haziran 2026, Schwab Center for Financial Research ve S&P Dow Jones Indices):
▪️ Bilgi teknolojisi: %38,0
▪️ Finans: %11,8
▪️ İletişim hizmetleri: %9,7
▪️ Döngüsel tüketim: %9,3
▪️ Sağlık: %8,9
▪️ Sanayi: %8,9
▪️ Temel tüketim: %4,6
▪️ Enerji: %3,0
▪️ Kamu hizmetleri: %2,2
▪️ Malzeme: %1,8
▪️ Gayrimenkul: %1,8
Üç şey dikkat çekiyor:
1) Tek sektör, endeksin %38'i. İlk üç sektör (teknoloji, finans, iletişim) toplamda ≈%59,5.
2) Sektörlerin içi de yoğun. Bilgi teknolojisinde en büyük 10 hisse sektörün %76,5'ini, iletişim hizmetlerinde en büyük 3 hisse sektörün %78,7'sini oluşturuyor.
3) 500 şirket, 500 eşit parça değil. Endeks piyasa değeriyle ağırlıklandırılıyor, büyük şirket daha çok etkiliyor.
Aynı 500 şirketi eşit ağırlıkla tutan bir endekste teknolojinin payı ≈%19 (2 Ekim 2026, ChartRow).
Bu iyi mi kötü mü? Yargılamıyorum. Ama "500 farklı hikâye" sanmamak için bilmekte fayda var: Endeksin gidişatı, bir avuç dev şirketin gidişatıyla iç içe ☃️
S&P 500'ü izleyen üç fon neredeyse aynı şeyi alıyor. Peki fark nerede?
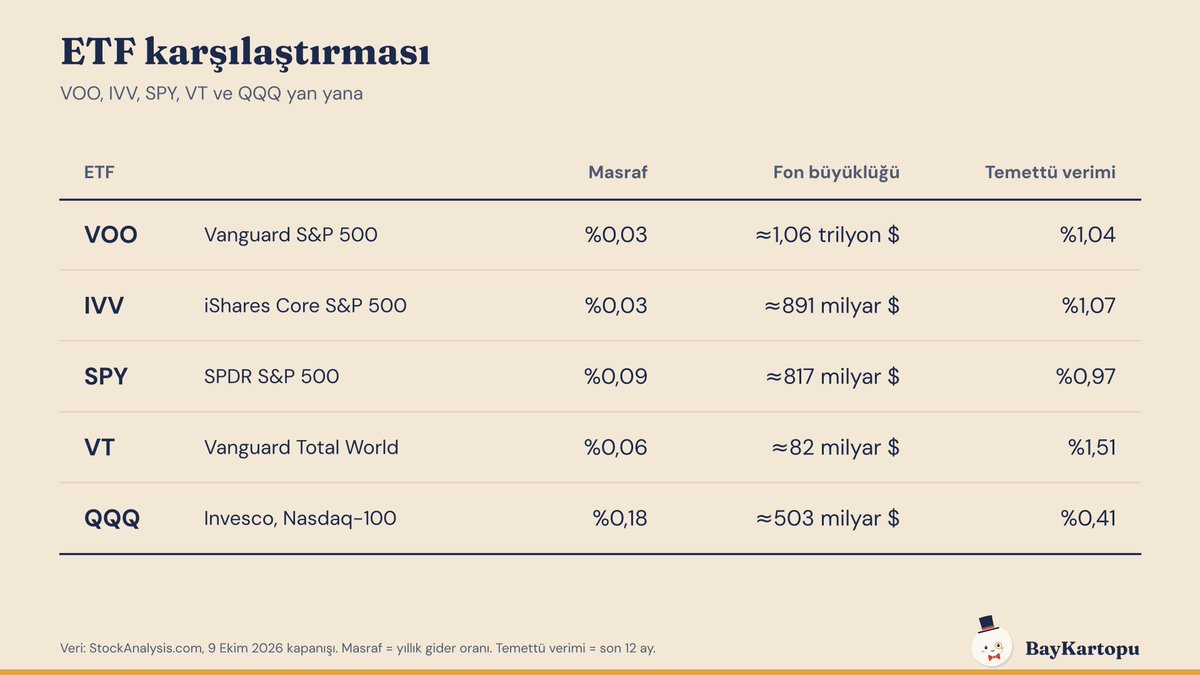
VOO, IVV, SPY, VT ve QQQ: beş popüler ETF'yi yan yana koyalım ☃️
Veriler 9 Ekim 2026 kapanışına göre. Masraf = yıllık gider oranı. Temettü verimi = son 12 ay.
VOO (Vanguard S&P 500)
▪️ Masraf %0,03 · Büyüklük ≈1,06 trilyon $ · Temettü verimi %1,04
IVV (iShares Core S&P 500)
▪️ Masraf %0,03 · Büyüklük ≈891 milyar $ · Temettü verimi %1,07
SPY (SPDR S&P 500)
▪️ Masraf %0,09 · Büyüklük ≈817 milyar $ · Temettü verimi %0,97
VT (Vanguard Total World)
▪️ Masraf %0,06 · Büyüklük ≈82 milyar $ · Temettü verimi %1,51
QQQ (Invesco, Nasdaq-100)
▪️ Masraf %0,18 · Büyüklük ≈503 milyar $ · Temettü verimi %0,41
Üç şey dikkat çekiyor:
1) VOO, IVV ve SPY aynı endeksi (S&P 500) izliyor. Asıl fark masrafta. SPY en eskisi (1993) ve işlem hacmi çok yüksek, ama masrafı diğer ikisinin 3 katı.
2) Kaç şirkete ortak olduğun çok farklı. VT'de ≈10.000 hisse var, QQQ'da 103. İlk 10 hissenin ağırlığı: VT %21,4, VOO %37,8, QQQ %46,8.
3) Küçük masraf uzun vadede birikir. 10.000 $, 30 yıl, brüt %8 getiri varsayımı ve tek fark masraf olsun:
▪️ %0,03 masrafla ≈99.800 $
▪️ %0,09 masrafla ≈98.100 $
▪️ %0,18 masrafla ≈95.700 $
Tabii bu sadece masraf hesabı. Fonlar aynı şeyi izlemediği için gerçek getirileri de aynı olmaz.
"En iyisi hangisi?" yerine daha iyi bir soru: Ne istiyorum? ABD'nin büyük şirketleri mi, tüm dünya mı, teknoloji ağırlıklı bir sepet mi?
Kendi aracı kurumunda hangilerine erişebildiğini ve vergi durumunu da kontrol et ☃️
Haber akışı ne olursa olsun, kararlarından önce sorabileceğin 5 soru ☃️
Fed, 16 Eylül 2026'da faizi 25 baz puan artırıp %3,75-4,00 aralığına çıkardı. Bildiride "belirsizlik, kısmen jeopolitik gelişmeler nedeniyle yüksek" deniyor. Bir sonraki karar 28 Ekim'de.
Gündem her zaman gürültülü. Gürültüyü azaltmak için bir kontrol kartı:
1) Bu para ne zaman lazım olacak? Kısa vadede lazımsa borsa için uygun değil
2) Nedenim mi değişti, yoksa sadece fiyat mı değişti?
3) Bu haber 10 yıl sonra hâlâ önemli olacak mı?
4) Planım kötü bir yılı kaldırabiliyor mu? Acil durum fonum yerinde mi?
5) Duygularımla mı karar veriyorum, planımla mı?
Bu soruların hiçbiri "piyasa yarın ne yapacak?" diye sormuyor. Çünkü onu kimse bilmiyor.
Gündem değişir, sorular aynı kalır. Kaydet, ihtiyacın olduğunda dön ☃️
Bellek pazarının tarihsel "fiyatı eriyen emtia" döngüsünden çıkıp mimariye özel, yüksek katma değerli bir çipe dönüşmesi tam bir paradigma değişimi. Yapay zekanın asıl faturasının donanım katmanında nereye kesildiğini çok net gösteriyor.
HBM tarafında silikon tüketiminin 3 katına çıkması; Samsung veya Çin kapasite artırıp birim fiyatı baskılasa dahi plaka, gelişmiş paketleme ve EUV litografi tarafındaki darboğazı uzun süre masada tutacak. Fiyat dalgalansa bile hacim patlaması ekosistemin kaçınılmaz omurgasını beslemeye devam eder.
Yapay zekanın ilk aşamasında "modeli eğitmek" (training) her şeydi ve sahne tamamen GPU'larındı. Şimdi o modellerin gün boyu iş yaptığı, karar aldığı ve ajan olarak çalıştığı (inference) evreye geçtik. Mantık yürütme ve ardışık kararlar CPU üzerinde dönüyor. Şirketler arası yapay zeka yarışında kim galip gelirse gelsin, mimarinin temelindeki lisans ve işlemci üreticileri sessizce pastadan en büyük payı alıyor.
ASML tam olarak Buffett’ın bahsettiği "etrafı derin hendeklerle çevrili (wide moat)" kalelerin en uç örneği. Yüksek hassasiyetli EUV litografi makinelerinde küresel bir tekel olunca, yapay zekanın tüm donanım faturası eninde sonunda dönüp dolaşıp buraya kesiliyor. Talep dalgalansa bile teknolojinin kaçınılmaz darboğazına sahip olmak uzun vadeli yatırımcının en büyük güvencesi.
Temkinli duruş çok rasyonel; fakat tarih boyunca her büyük teknolojik dönüşüm benzer balon endişeleriyle karşılaştı. Piyasayı zamanlamaya çalışıp ağırlığı kısmak yerine, fon dağılımını sektör bazında çeşitlendirerek küresel büyümenin içinde kalmak uzun vadede daha az yıpratıcı bir strateji sunuyor
Bizde en büyük yanılgı, çok para harcayanı zengin sanmak. Kapıdaki lüks araba ya da pahalı saat sadece bir tüketim göstergesi; çoğu zaman da gelecekteki gelire konulmuş bir ipotek. Gerçek güç ise görünmeyen tarafta; bilançoda, işin sermayesinde ve bileşik getiride saklı. Vitrin kısa vadede belki iş kapar ama fırtına çıktığında ayakta tutan şey sadece sağlam bir temel oluyor.
Yatırımda en büyük risk piyasa değil, aynada gördüğün kişi olabilir.
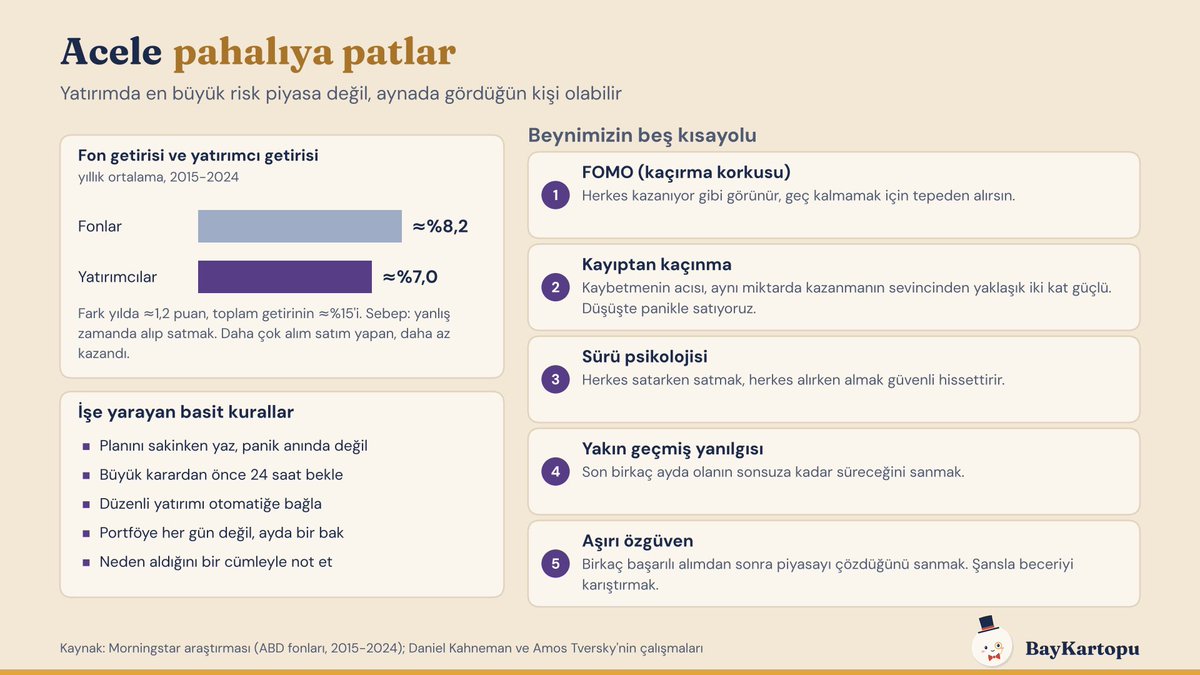
Morningstar'ın araştırmasına göre yatırımcılar, yatırım yaptıkları fonlardan yılda ≈1,2 puan daha az kazandı. Sebep: yanlış zamanda alıp satmak ☃️
Rakamlar: ABD'deki fonlar 2015-2024 arasında yılda ortalama ≈%8,2 getirdi. Ama bu fonlara yatırım yapanların ortalama getirisi ≈%7,0'da kaldı. Fark, toplam getirinin ≈%15'i. Araştırmanın vardığı sonuç: Daha çok alım satım yapan, daha az kazandı.
Bu farkı yaratan, beynimizin birkaç kısayolu:
1) FOMO (kaçırma korkusu)
Herkes bir hisseden kazanıyor gibi görünür, sen de geç kalmamak için tepeden alırsın. Sosyal medyada kimse kaybını paylaşmaz, bu yüzden herkes kazanıyor sanırsın.
2) Kayıptan kaçınma
Daniel Kahneman ve Amos Tversky'nin çalışmalarına göre kaybetmenin acısı, aynı miktarda kazanmanın sevincinden yaklaşık iki kat güçlü hissediliyor. Bu yüzden düşüşte panikle satıyoruz.
3) Sürü psikolojisi
Herkes satarken satmak, herkes alırken almak güvenli hissettirir. Ama kalabalık çoğu zaman dipte satıp tepede alır.
4) Yakın geçmiş yanılgısı
Son birkaç ayda olanın sonsuza kadar süreceğini sanmak. Yükselen piyasada "hep yükselir", düşen piyasada "hep düşer".
5) Aşırı özgüven
Birkaç başarılı alımdan sonra piyasayı çözdüğünü sanmak. Şansla beceriyi karıştırmak riski büyütür.
Bunlara karşı işe yarayan basit kurallar:
▪️ Planını sakinken yaz, panik anında değil
▪️ Büyük bir karar vermeden önce 24 saat bekle
▪️ Düzenli yatırımı otomatiğe bağla
▪️ Portföye her gün değil, ayda bir bak
▪️ Neden aldığını bir cümleyle not et. Sebep değişmediyse, sadece fiyat değişti diye satma
Kartopu sabırla büyür. Acele, en sık yapılan ve en pahalı hata ☃️
Dünyanın pek çok gelişmiş şehri otomobil odaklı düzeni kademeli olarak geride bırakıyor; ana yolları bisiklet koridorlarına, sahil şeritlerini ve caddeleri yayalaştırılmış yeşil alanlara dönüştürerek arabasızlaşmanın yollarını arıyor.
Çünkü modern şehircilik anlayışı çok net bir gerçeği gösterdi: Trafik sorununu çözmenin yolu şerit sayısını artırmak değil, insanlara güvenli ve erişilebilir alternatifler sunmak.
Türkiye’de ise on yıllardır şehir içi ulaşımı rahatlatmanın tek yolunu yeni kavşaklar, alt geçitler ve daha geniş yollar yapmakta aradık. Ancak dünyadaki deneyimler de gösteriyor ki her yeni yol, beraberinde sadece daha fazla otomobil ve daha yoğun bir trafik getiriyor.
Bu tecrübelerden ders çıkarıp şehir planlaması vizyonumuzu güncellemenin tam zamanı. Trafiği ve şehir yaşamını rahatlatmak durmaksızın asfalt dökmekle değil; Türkiye’deki şehirlerimizi bisiklet, mikromobilite ve yaya dostu güvenli altyapılarla yeniden tasarlamakla mümkün. Geleceğin şehirleri otomobillere değil, insanlara nefes aldırmalı. 🚲
Cyclists, families and a tech CEO love a San Francisco park made by closing a highway. But neighbors whose streets became detours are fighting to bring back vehicles. “My street has become a major artery.”
Read more: https://t.co/GIGmymaiWG
Çok kritik bir ayrım: ABD'de sistem sıradan tasarruf sahibini piyasada tutmak üzerine kurulu; endeksi alıp unutan bileşik getiriyle ödüllendiriliyor. Bizde ise endeks reel koruma sağlamadığı için herkes "al-sat" yapıp kısa vadede zenginleşmeye zorlanıyor; bu da piyasayı rasyonel bir yatırım alanından koparıp kumara dönüştürüyor. Sorun yatırımcının sabırsızlığında değil, piyasanın ödül mekanizmasında.
İnternete bağlanmayan hiçbir nesne kalmayacak bir çağa doğru gidiyoruz. 10 yıl önce "2030-2040 vizyonu" diye anlatılan akıllı ev ve IoT senaryoları 2030 gelmeden günlük hayatımızın tam merkezine yerleşti bile.
İşin kritik tarafı, Apple'ın sadece donanım değil; LG ve Schneider gibi devlerle kurduğu ekosistemle bu dönüşümü hızlandırması. Donanım satmaktan ziyade evi bir işletim sistemine çeviriyorlar.
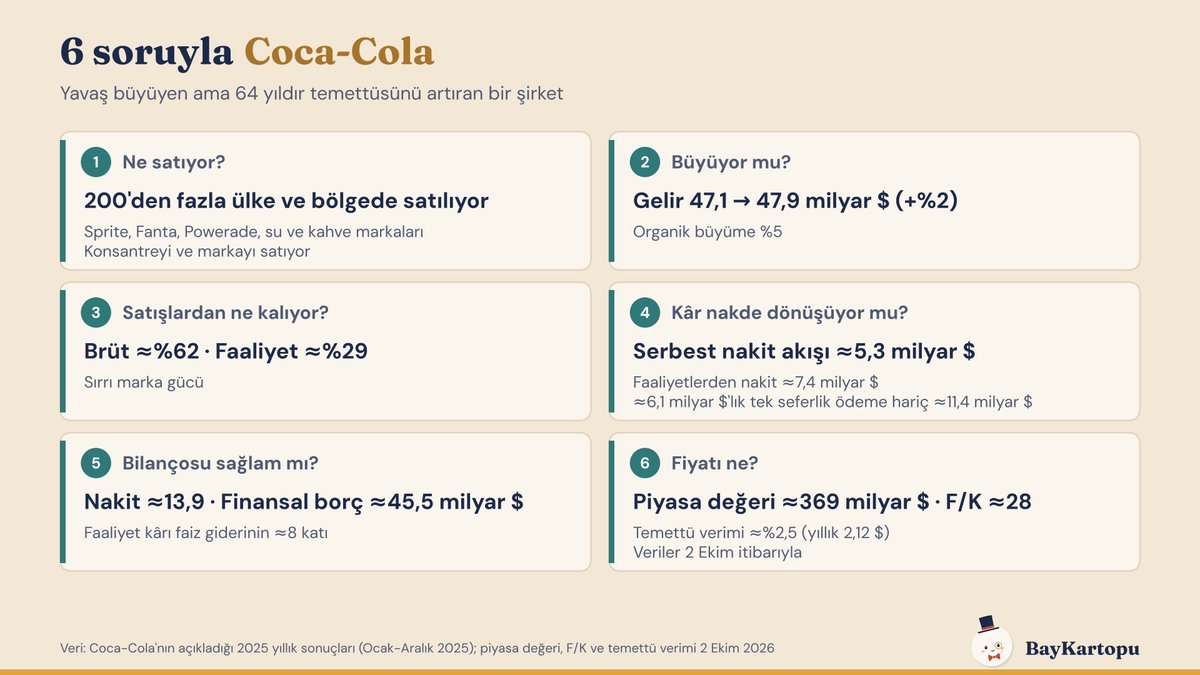
Microsoft'u 6 soruyla okumuştuk. Şimdi bambaşka bir şirket: Coca-Cola.
Yavaş büyüyen ama 64 yıldır temettüsünü artıran bir ��irket nasıl okunur? ☃️
Rakamlar 2025 yılına ait (Ocak-Aralık 2025), kaynak şirketin açıkladığı yıllık sonuçlar.
Soru 1: Ne satıyor?
Coca-Cola'nın yanında Sprite, Fanta, Powerade, su ve kahve markaları. 200'den fazla ülke ve bölgede satılıyor. İlginç detay: Şişelemenin büyük kısmını kendisi yapmıyor, konsantreyi ve markayı satıyor.
Soru 2: Büyüyor mu?
Gelir 47,1 → 47,9 milyar $: +%2. Kur ve satın alma etkileri hariç (organik) büyüme %5. Microsoft'un %18'iyle kıyaslayınca yavaş, ama bu şirketten zaten hızlı büyüme beklenmiyor.
Soru 3: Satışlardan ne kadar kâr kalıyor?
▪️ Brüt kâr marjı: ≈%62
▪️ Faaliyet kâr marjı: ≈%29
Bir içecek şirketi için çok yüksek. Sırrı marka gücü: İnsanlar Coca-Cola için fazladan ödemeye razı.
Soru 4: Kâr nakde dönüşüyor mu?
Faaliyetlerden nakit ≈7,4 milyar $, serbest nakit akışı ≈5,3 milyar $. İlk bakışta düşük. Ama içinde fairlife (süt markası) satın alımı için yapılan ≈6,1 milyar $'lık tek seferlik bir ödeme var. Bu hariç serbest nakit akışı ≈11,4 milyar $.
Ders: Rakamlara bakarken tek seferlik kalemleri ayıkla, yoksa yanlış sonuç çıkarırsın.
Soru 5: Bilançosu sağlam mı?
▪️ Nakit ve kısa vadeli yatırımlar: ≈13,9 milyar $
▪️ Finansal borç: ≈45,5 milyar $
Borcu nakdinden çok fazla. Ama faaliyet kârı faiz giderinin ≈8 katı. İstikrarlı nakit akışı olan şirketler borcu daha rahat taşıyabiliyor. Microsoft'un ≈50 katıyla kıyaslayınca daha az rahat, yine de güvenli bölgede.
Soru 6: Fiyatı ne?
Piyasa değeri ≈369 milyar $ (2 Ekim). F/K ≈28. Temettü verimi ≈%2,5 (yıllık 2,12 $ temettü). Yavaş büyüyen bir şirket için F/K düşük değil, piyasa istikrarı ve temettü güvenilirliğini fiyatlıyor.
Bonus: Temettü
Coca-Cola temettüsünü 64 yıldır her yıl artırıyor. 2025'te hissedarlarına ≈8,8 milyar $ temettü ödedi. Buffett'ın Berkshire'ı şirkete ilk kez 1988'de yatırım yaptı.
Microsoft ve Coca-Cola yan yana:
▪️ Microsoft: Hızlı büyüme, kazancını büyük ölçüde yatırıma geri koyuyor
▪️ Coca-Cola: Yavaş büyüme, kazancının büyük kısmını hissedara dağıtıyor
İkisi de "iyi" şirket olabilir. Farklı yatırımcıya, farklı hikâye ☃️
Ev sahibiyle kiracı zaten internette birbirini buluyor, evin sokağına kadar her şey ekranda var. Arada sadece kapıyı açıp anahtarı çeviren birine bir kira bedeli bırakmak gerçekten akıl alır gibi değil. Ortada yeni üretilen hiçbir değer veya emek yok.
Çok yakında akıllı kilit entegrasyonları, kimlik doğrulamalı dijital sözleşmeler ve emanet (escrow) hesaplarıyla kiracı ve ev sahibi doğrudan eşleşecek. İki tarafın da cebinden bu çağ dışı komisyonu alıp götüren gereksiz aracılık sistemleri teknolojiye direnemez; piyasa bu verimsizliği er ya da geç süpürür.
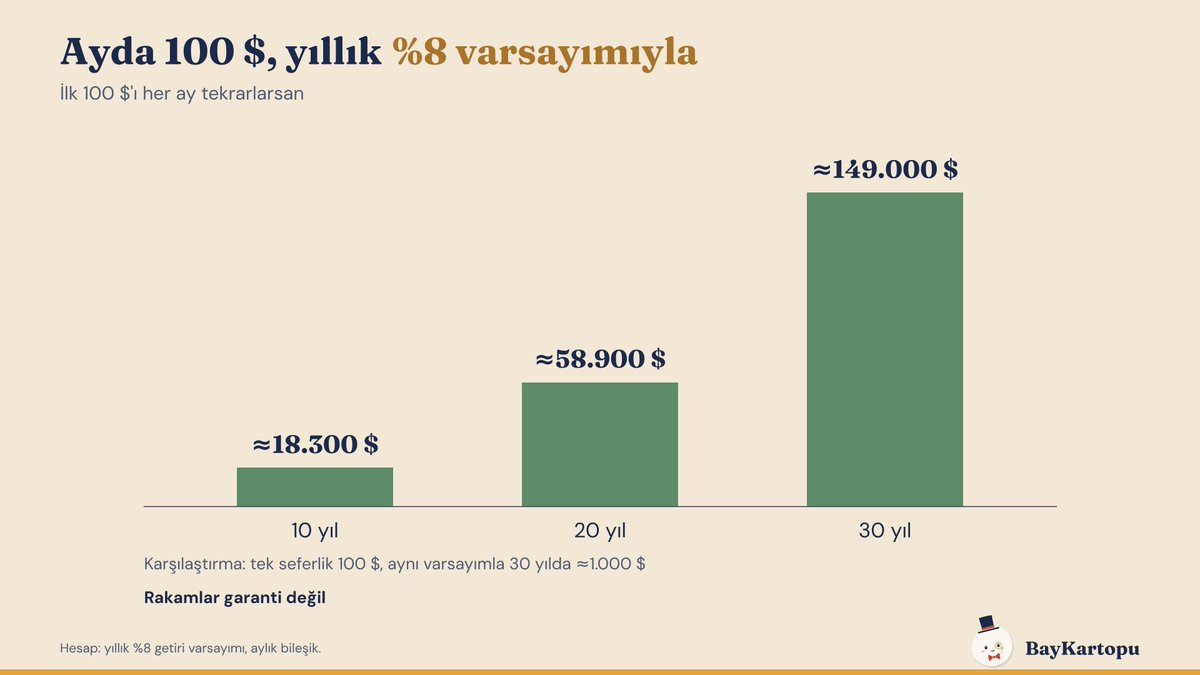
İlk 100 $ seni zengin etmez. Yıllık %8 varsayımıyla 30 yılda ≈1.000 $ olur.
Ama o 100 $'ı her ay tekrarlarsan 30 yılda ≈149.000 $. İlk 100 $'ın asıl değeri, başlattığı alışkanlık ☃️
İlk 100 $ için adım adım yol haritası:
0) Önce temel
Yüksek faizli borcun (kredi kartı gibi) varsa önce onu kapat. Birkaç aylık harcaman kadar acil durum fonu ayır. Yatırım, yakın zamanda ihtiyacın olmayan parayla yapılır.
1) Nedenini yaz
"10 yıl dokunmayacağım birikim" ile "seneye tatil parası" farklı şeyler. Kısa vadede lazım olacak para borsaya uygun değil.
2) Platformu seç
Ücret yapısına bak. İşlem başına sabit 1,5 $, 100 $'lık alımda %1,5 demek. Ya yüzdesel ücretli bir platform seç ya da birkaç ay biriktirip daha seyrek al.
3) W-8BEN'i doldur
Hesap açarken karşına çıkar. ABD temettülerindeki kesintiyi azaltır.
4) Neye yatıracağına karar ver
İlk adımda tek hisse yerine geniş bir endeks fonu, öğrenme dönemindeki riski azaltır. Tek bir şirketin hikâyesine değil, piyasanın geneline ortak olursun.
5) Düzenli hale getir
Her ayın aynı günü, aynı tutar, fiyata bakmadan. Mümkünse otomatik.
6) Kayıt tut
Her alımın tarih, tutar ve kurunu not et. Vergi beyanında lazım olacak.
7) Sabret ve öğren
Portföye ayda bir bakmak yeter. Kalan zamanı öğrenmeye ayır: bilanço, ETF, şirket okuma.
Ayda 100 $, yıllık %8 varsayımıyla:
▪️ 10 yıl: ≈18.300 $
▪️ 20 yıl: ≈58.900 $
▪️ 30 yıl: ≈149.000 $
Rakamlar garanti değil ama yön belli: Erken ve düzenli başlayan kazanıyor ☃️
@Forbes Büyüme hikayesi anlatmak kolay ama bilanço yalan söylemez. -%33 EBITDA marjıyla piyasayı domine etmeye çalışırken OpenAI'ın 'junk' seviyesine düşmesi sürpriz değil. Compute maliyetleri bir noktada sübvanse edilemez hale geldiğinde kârlılığı önceleyenler ayakta kalacak.
@Forbes Hype ve PR yarışını OpenAI önde götürse de sürdürülebilirlik tablosu bambaşka bir şey söylüyor. Anthropic'in kurumsal odaklı ve daha kontrollü harcama stratejisi, kredi piyasasında OpenAI'ın agresif nakit yakma modelinden çok daha güvenilir bulunmuş.
@BoraOzkentNSDQ Korku her zaman daha iyi satar. Kriz çığırtkanlığı tık ve etkileşim getirirken, piyasanın sakinleştiği rasyonel haberler kimsenin 'feed'ine düşmüyor maalesef.
Piyasa sert düştüğünde ne yapmalı?
Önce bir nefes al. Sonra şu rakamlara bak ☃️
1980-2025 arasında S&P 500, her yıl içinde ortalama ≈%14'lük bir düşüş yaşadı. Ama bu 46 yılın 35'ini artıda kapattı. Yıl içindeki düşüş istisna değil, kuralın kendisi.
Büyük düşüşler ve toparlanmalar:
▪️ 2008 krizi: ≈-%57. Fiyat olarak eski zirveye dönmesi 2013'ü buldu
▪️ 2020 pandemi: ≈-%34. Dipten ≈5 ayda eski zirveye döndü
▪️ 2022: ≈-%25. Ocak 2024'te yeni zirve
Her seferinde toparlandı ama süre her seferinde farklıydı. Kimse önceden bilemiyor.
Düşüşte yapılmaması gerekenler:
1) Panikle satmak: Kayıp, satınca kalıcı hale gelir
2) Her saat portföye bakmak: Korku büyür, mantık küçülür
3) Kriz anındaki haberlere bakıp karar vermek
4) Kaybı hızlıca geri almak için riskli hamlelere girişmek
Yapılabilecekler:
1) Planına dön: Neden yatırım yapıyordun, ne kadar süre için?
2) Acil durum fonunu kontrol et: Satmak zorunda kalmamanın anahtarı bu
3) Düzenli yatırıma devam et: DCA'da düşüş, aynı parayla daha çok pay demek
4) Dağılıma bak: Hisse oranı planladığından çok düştüyse dengelemeyi düşün
Bir gerçek daha: Tarihsel olarak piyasanın en iyi günlerinin önemli bir kısmı, en kötü günlerin hemen yakınında yaşandı. Düşüşte çıkan, çoğu zaman toparlanmanın ilk ve en güçlü günlerini kaçırıyor.
Kartopu için düşüş, yokuşun bir parçası. Asıl risk düşüş değil, düşüşte yokuştan inmek.
Özet:
▪️ Yıl içinde ≈%14 düşüş normal
▪️ Her büyük düşüş sonunda toparlandı, süresi değişti
▪️ Panikle satmak kaybı kalıcı yapar
▪️ Plan, acil durum fonu ve düzenli yatırım en iyi kalkan ☃️
Endeks fonu mu, tek tek hisse mi?
Yeni başlayanların en çok sorduğu sorulardan biri. Cevabı veriyle düşünelim ☃️
Finans profesörü Hendrik Bessembinder, 1926-2016 arasında ABD borsasında işlem görmüş hisseleri incelemiş. Sonuçlar çarpıcı:
▪️ Hisselerin yalnızca ≈%43'ü, ömrü boyunca 1 aylık ABD hazine bonosundan (en güvenli yatırım) daha fazla kazandırmış
▪️ Borsanın 90 yılda yarattığı net servetin tamamı, şirketlerin ≈%4'ünden gelmiş
▪️ Tek bir hisse için en sık görülen sonuç: %100 kayıp
Yani borsa genel olarak kazandırıyor ama bunu az sayıda süperstar şirket sayesinde yapıyor. Tek hisse seçmek, samanlıkta iğne aramaya benziyor.
Endeks fonunun mantığı burada: Samanlığın tamamını alırsın, iğneler de içinde olur. Süperstarın hangisi olacağını önceden bilmen gerekmez.
Profesyoneller de zorlanıyor: S&P'nin SPIVA raporuna göre ABD'de aktif yönetilen büyük şirket fonlarının ≈%90'ı son 15 yılda S&P 500'ün gerisinde kaldı.
Peki tek hisse hiç mi alınmaz? Öyle değil. Artıları var:
▪️ Şirketi tanır, işini öğrenirsin
▪️ Doğru şirket, endeksten çok daha fazla kazandırabilir
▪️ Neye sahip olduğunu sen seçersin
Ama bedelleri de var:
▪️ Araştırma ve takip için ciddi zaman ister
▪️ Yanlış şirket, endeksin asla yapmayacağı kadar kaybettirebilir
▪️ Duygular devreye girer: Düşen hisseyi tutmak, yükseleni erken satmak
Birçok yatırımcının kullandığı orta yol: çekirdek-uydu yaklaşımı. Birikimin büyük kısmı geniş bir endeks fonunda (çekirdek), küçük bir kısmı öğrenmek ve merak ettiğin şirketler için tek hisselerde (uydu). Böylece bir hata yapsan da kartopu erimez.
Özet:
▪️ Hisselerin çoğu uzun vadede hazine bonosunu bile geçemiyor
▪️ Servetin tamamını şirketlerin ≈%4'ü yaratıyor
▪️ Endeks, hangisinin kazanacağını bilmeden hepsine ortak olmanı sağlıyor
▪️ Tek hisse istiyorsan küçük bir uydu olarak düşün ☃️