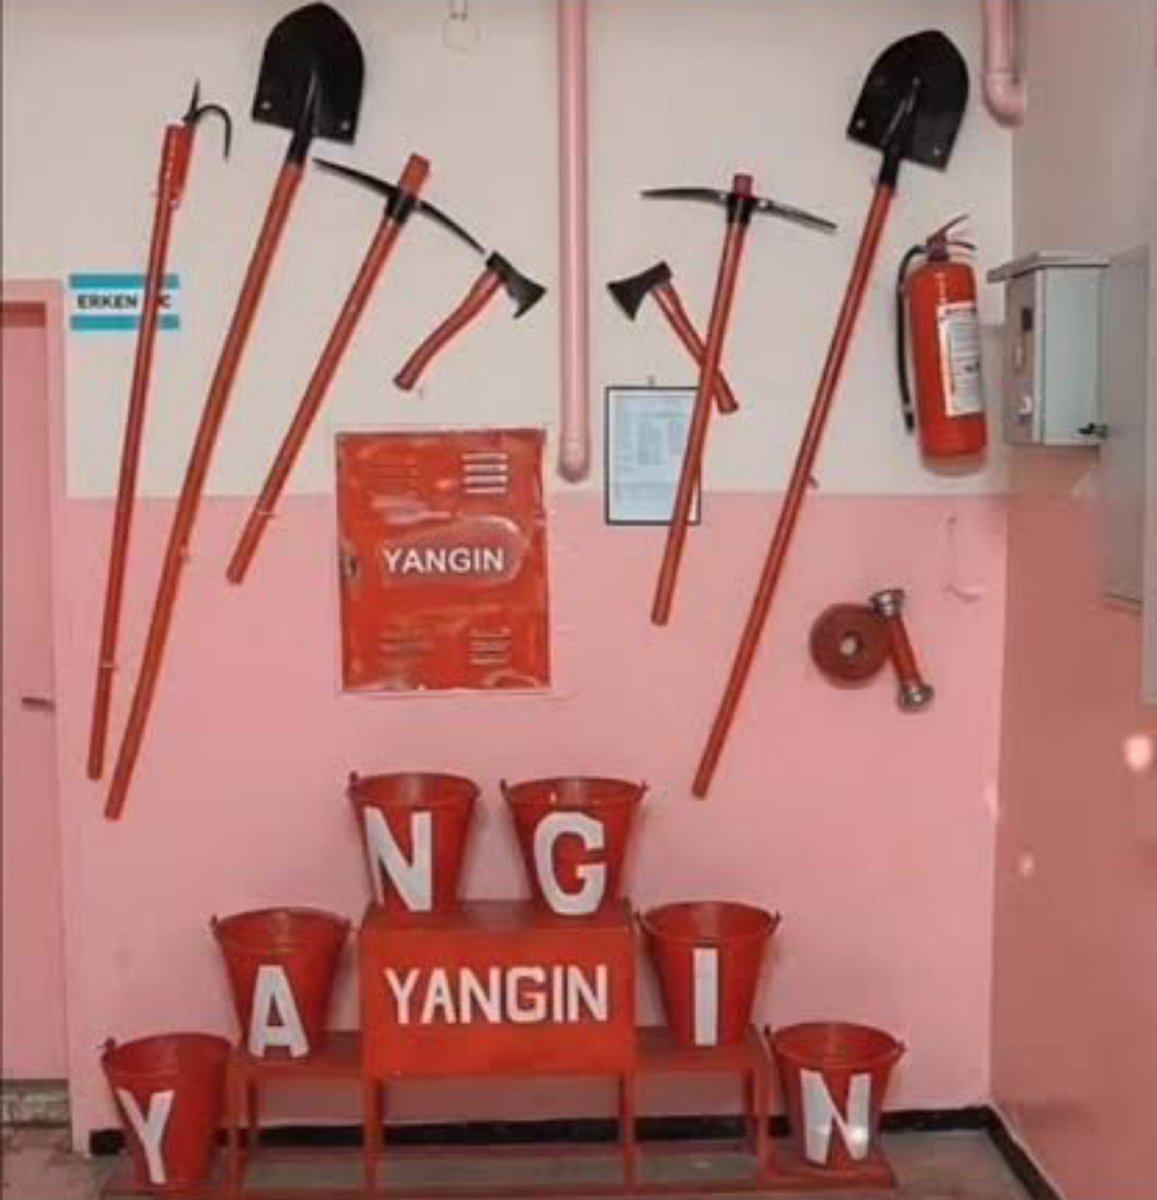
Lan nasıl ya nasıl bunlar varken neden kimse birbirinin kafasına balta saplamıyordu demek ki çocukta değil sistemsel, demografik yapı, ahlaki çöküş. #saldırı
4,5 milyon m² orman. 60 bin ağaç. 32 endemik tür. Ayılar, keçiler, yeraltı suları.
Cengiz Holding’in boksit madeni bunların hepsini silecek. Bu yıkıma izin vermeyelim. #GidengelmezDağları
✔️1.Dönem Geçici Vergi Beyannamesi kaldırılmalıdır.
✔️ E-Defter Beratlar yıllık olmadır.
✔️ Resmi ve idari tatil olan aylarda beyan süreleri tatil
günü kadar uzatılmalıdır.
✔️Sözde değil, gerçek bir MALİ TATİL olmalıdır.
#KurumlarVergisiUzatılsın
#KurumlarBeyanıUzatılsın
@gibsosyalmedya@turmob
🔴Küba'nın Fransa Büyükelçiliği'nin resmi hesabı:
Dünya, elinde peluş bir oyuncak tutan maymun "Punch" ile ilgilenirken, İsrail tarafından tüm ailesi katledilen binlerce çocuğun acılarını görmezden geliyor.
Seçici empati bir utanç kaynağıdır.
🔻Cumhurbaşkanı Başdanışmanı Oktay Saral, Yalova’da darp edilen babayı aradı:
“Bunlar sadece mahkeme ile değil, bunlar hak ettikleri cezayı almalılar.
Devlet bunların ellerini kollarını kırmalı. Bunların kolları daha çalışmamalı.”
🚨 Kira geliri olanların %70’i bu sınırları yanlış biliyor.
2025 için net rakamlar:
🏠 Konut kira geliri → 47.000 TL istisna
🏢 Stopajlı iş yeri kira geliri → 330.000 TL beyan sınırı
📌 Tevkifata ve istisna uygulamasına konu olmayan gayrimenkul sermaye iratları toplamı → 18.000 TL aşılırsa TAMAMI beyan edilir
En çok yapılan 3 hata:
❌ “47.000’i geçince tamamı vergilenir” sanmak
❌ İş yeri olarak kullanılan konutta istisna uygulamak
❌ Geçmiş yıl kiralarını yanlış yılda beyan etmek
Bu bilgiyi ihtiyacı olan biri mutlaka vardır → paylaşmayı unutma.
Serkan Yıldız
Serbest Muhasebeci Mali Müşavir
Gerçek Faydalanıcı Bildiriminde Danıştay Son Sözü Söyledi: İdare Neden Geri Adım Atıyor?
Vergi hukukunda "Suçta ve Cezada Kanunilik" ilkesi, son yılların en büyük sınavını "Gerçek Faydalanıcı Bildirimi" ile veriyor. Danıştay Vergi Dava Daireleri Kurulu’nun (VDDK) yeni yayımlanan 2025/137 ve 2025/113 sayılı kararları, bu tartışmalı konuda yeni bir dönemi başlattı. Ancak kararların teknik detayları, idarenin "hukuki satranç" hamlelerini de deşifre ediyor.
1. Teknik Arka Plan: Kanunilik mi, Uluslararası Şeffaflık mı?
529 Sıra No'lu VUK Genel Tebliği, yayımlandığı dönemde VUK 148, 149 ve Mük. 257/4 maddelerini dayanak göstermişti. Tartışmanın odağı; bu maddelerin idareye "genel bilgi toplama" yetkisi verip vermediğiydi.
Yüksek Yargının Bakış Açısı: VDDK, OECD ve FATF standartlarını referans alarak; VUK’taki genel bilgi isteme yetkisinin bu bildirimi kapsadığına hükmetti. Böylece, tebliğin yayımlandığı tarihte kanunda "Gerçek Faydalanıcı" ifadesinin geçmiyor olması, yükümlülüğü (çoğunluk görüşüyle) sakatlamadı.
2. İdarenin "Sessiz" Hamlesi: Ceza Neden İptal Edildi?
Makalemizin en can alıcı noktası burası. VDDK’nın 2025/113 K. sayılı dosyasında çok ilginç bir süreç yaşandı:
Mükellef bildirim yapmadığı için Özel Usulsüzlük Cezası kesildi.
Mükellef dava açtı.
İdare (Vergi Dairesi), dava açıldıktan hemen sonra cezayı "düzeltme fişi" ile terkin etti.
Analiz: İdare, 7417 sayılı Kanun (05.07.2022) öncesi dönem için yetkisinin "tartışmalı" olduğunun farkında. Yargıdan tüm Türkiye’ye emsal olacak bir "iptal" kararı çıkmasını engellemek için, dava açan mükellefin cezasını silerek davayı "konusuz" bırakmayı tercih ediyor. Bu, teknik anlamda idarenin zımni bir geri adımıdır.
3. Güncel Durum ve Risk Yönetimi
Dönem Analizi Hukuki DurumTavsiye05.07.2022 Öncesi Yetki tartışmalı (İdare terkin eğiliminde)Kesilen cezalar için "Düzeltme/Şikayet" veya "Dava" yolu mutlaka zorlanmalı.05.07.2022 Sonrası VUK Mük. 257/9 ile dayanak tam Bildirimler eksiksiz yapılmalı. 3 kat uygulanan cezadan kaçış artık çok zor. Usul Hukuku Konusuz kalan davada vekalet ücret ilk savunma öncesi terkin gerçekleşirse vekalet ücreti yarım uygulanır (AAÜT md. 15).
Sonuç:
Danıştay her ne kadar tebliği hukuka uygun bulsa da, karşı oy gerekçelerindeki "Vergilendirme ile ilgisi olmayan veri toplama faaliyeti" vurgusu doktrinde tartışılmaya devam edecek. Meslek mensupları için asıl kritik olan; 2022 öncesi dönem cezaları için idarenin "düzeltme" refleksi sergilediğini bilerek müvekkillerini savunmaktır.
Burhan Can Mali Müşavir &Vergi Uzmanı & Bilirkisi Konkordato Komiseri&Danışmanlık
Kentsel dönüşüm böyle yapılır. Sahiplerine teslim edilir. Öyle vatandaşın, trafiğin içinde, hayatlarını tehlikeye atıp, parsel parsel değil. Öyle rant için değil.
@csbgovtr#KentselDönüşüm#Deprem
Taliban tarafından üniversiteye gitmeleri yasaklanan kız öğrenciler, kararı protesto ederken böyle kırbaçIandılar..
Atatürk'ün kurduğu laik Cumhuriyet'ten rahatsız olan kadınlar iyi izleyin... Üniversite okuyanlar iki kere izlesinler.
KASA ADATLARI HAKKINDA...
Danıştay — Vergi Dava Daireleri Kurulu (VDDK) — E:2023/415, K:2025/255 (09.04.2025 / 2025 kararı)
Özeti: 100-Kasa hesabında görülen yüksek bakiye nedeniyle tek başına emsal faiz (adat) hesaplanıp matraha ilave edilemeyeceği, somut tespit ve ilave delil bulunmadan otomatik tarhiyata gidilemeyeceği yönünde VDDK içtihadıdır.
Karar özellikle VDDK’nın kasa-adat uygulamalarına eleştirel yaklaşımını içeriyor.
Neden önemli: VDDK kararları benzer davalarda bölge idare mahkemeleri ve vergi mahkemeleri için bağlayıcı içtihat niteliği taşır; vergi idaresinin sadece kasa bakiyesiyle tarhiyat yapması durumunda savunma olarak güçlü bir argümandır.
Müşteriden mizan veya muavin istediniz, onlar da size PDF formatında mı gönderdi?
Genelde ilk refleksimiz "Google > PDF to Excel Converter" yazıp, o kritik mali verileri (bilmeden de olsa) kaynağı belirsiz sunuculara yüklemek oluyor.
Aman dikkat!!!
Hem veri güvenliği hem de KVKK açısından bu büyük bir risk. Üstelik kopyala-yapıştır yaptığınızda o satırların, sütunların birbirine girmesi de cabası...
Hiçbir ek programa veya internet sitesine ihtiyaç duymadan, Excel’in kendi içindeki o sihirli özelliği kullanarak bu işi saniyeler içinde çözebilirsiniz.
Nasıl Yapılır?
Boş bir Excel sayfası açın.
Yukarıdaki menüden Veri (Data) sekmesine gelin.
Verileri Al (Get Data) > Dosyadan > PDF'ten yolunu izleyin.
Bilgisayarınızdaki o PDF dosyasını seçin.
Açılan ön izleme penceresinden ilgili tabloyu seçip Yükle butonuna basın.
Sonuç: Sütunlar kaymadan, rakamlar metne dönüşmeden, tertemiz ve analiz edilmeye hazır bir Excel tablosu!
Stajyer SMMM Arif Melikzade
#mbt_nazife