„Die Inflation sinkt“ bezahlt keine Heizrechnung.
Denn langsamer steigende Preise bedeuten noch lange keine Rückkehr zu den alten Preisen.
Die heute veröffentlichten Destatis-Zahlen zeigen, warum diese Unterscheidung so wichtig ist:
Haushaltsenergie verteuerte sich von 2020 bis 2025 um 46,9 %.
Die Verbraucherpreise insgesamt stiegen im selben Zeitraum um 21,9 %.
Ein rein rechnerisches Beispiel bei unverändertem Verbrauch und derselben Energiezusammensetzung:
Aus ehemals 100 € werden 146,90 €.
Sinkt dieser erhöhte Preis anschließend um 10 %, landet man bei 132,21 €.
Also weiterhin gut 32 % über dem Ausgangswert.
Genau deshalb können sich sinkende Preise in der Statistik und ein finanziell angespannter Alltag gleichzeitig wahr anfühlen.
Die soziale Dimension dahinter:
2025 lebten rund 4,7 Millionen Menschen in Deutschland in Haushalten, die ihre Wohnung nach eigener Einschätzung aus Geldmangel nicht angemessen warmhalten konnten.
Das waren 5,7 % der Bevölkerung.
Zur vollständigen Einordnung gehört: 2024 lag der Anteil mit 6,3 % noch höher. Die Situation hat sich nach diesem Maßstab verbessert.
Für Millionen blieb ein ausreichend warmes Zuhause trotzdem ein finanzielles Problem.
Wer über Kaufkraft spricht, sollte deshalb neben der aktuellen Inflationsrate auch das erreichte Preisniveau und die Einkommen betrachten.
Bei welcher Ausgabe merkt ihr den Abstand zu früher am stärksten: Wohnen, Energie oder Lebensmittel?
Dein Beitragssatz bleibt gleich. Trotzdem zahlst du mehr.
Genau das kann 2027 bei der gesetzlichen Krankenversicherung passieren.
Der Grund ist eine Zahl, die auf der Gehaltsabrechnung leicht untergeht: die Beitragsbemessungsgrenze.
Bis zu dieser Grenze wird dein Einkommen für die Beiträge berücksichtigt. Was darüber liegt, bleibt in diesem Versicherungszweig beitragsfrei.
Für 2027 plant die Bundesregierung folgende Anhebung:
→ Bisher: 5.812,50 € monatlich
→ Geplant: 6.375 € monatlich
Damit könnten bei entsprechend hohem Einkommen jeden Monat weitere 562,50 € beitragspflichtig werden.
Ein vereinfachtes Rechenbeispiel:
Bei einem angenommenen Arbeitnehmeranteil von 7,3 % entstehen dadurch rund 41 € zusätzliche Krankenversicherungsbeiträge im Monat.
Knapp 493 € im Jahr.
Der Zusatzbeitrag und die Pflegeversicherung sind in dieser Rechnung noch nicht enthalten. Sie zeigt außerdem die zusätzliche Beitragsbelastung vor möglichen steuerlichen Entlastungen – nicht den endgültigen Nettoverlust.
Wichtig: Der Bundesrat muss der Verordnung noch zustimmen.
Und die höhere Grenze trifft nicht jeden: Wer mit seinem beitragspflichtigen Einkommen unter der bisherigen Grenze bleibt, zahlt allein durch diese Anhebung nicht mehr.
Die entscheidende Erkenntnis:
Für deine Abgaben zählt neben dem Prozentsatz auch, auf welchen Betrag dieser angewendet wird.
Wie sollte die Finanzierung der Krankenversicherung künftig verteilt werden: stärker über Beiträge, über Steuern oder durch Einsparungen im System?
Eine Aktie kann am ersten Börsentag 45 % steigen.
Und du kannst trotzdem mit ihr Verlust machen.
Heute steht der geplante Börsenstart von Anthropic an, dem Unternehmen hinter Claude.
Die offiziellen Eckdaten:
→ Ausgabepreis: 83 Dollar je Aktie
→ Angebot: 980 Millionen Aktien
→ Angebotsvolumen: rund 81,34 Milliarden Dollar
→ Geplanter Handelsstart: heute an der Nasdaq unter „ANT“
Aber die wichtigste Zahl für dein Ergebnis steht erst auf deiner eigenen Abrechnung: dein Kaufpreis.
Ein ausdrücklich fiktives Beispiel:
Die Aktie wird zu 83 Dollar ausgegeben.
Der erste Börsenkurs liegt bei 120 Dollar.
Schlagzeile: „Fast 45 % über dem Ausgabepreis!“
Wer zu 120 Dollar kauft, hat diese 45 % allerdings nicht verdient.
Fällt der Kurs anschließend auf 83 Dollar, liegt dieser Käufer rund 31 % im Minus – obwohl die Aktie weiterhin genau auf ihrem Ausgabepreis steht.
Deshalb sind diese drei Preise auseinanderzuhalten:
1. Ausgabepreis für zugeteilte Aktien.
2. Erster tatsächlich gehandelter Börsenkurs.
3. Dein persönlicher Einstiegskurs.
Ein bekannter Markenname und ein spektakulärer Börsenstart beantworten außerdem noch nicht, ob die Bewertung zu künftigen Gewinnen passt.
Die Frage hinter jeder IPO-Schlagzeile lautet deshalb:
Für wen ist dieser Kursanstieg eigentlich ein Gewinn?
Schaut ihr euch neue Börsenkandidaten sofort an – oder erst nach den ersten Quartalsberichten?
Morgen kostet eine Sandisk-Aktie rechnerisch nur noch ein Achtel.
Ein Schnäppchen? Durch diese Änderung allein noch lange nicht.
Sandisk führt einen Aktiensplit im Verhältnis 8:1 durch. Die zusätzlichen Aktien sollen heute nach US-Börsenschluss ausgegeben werden. Der splitbereinigte Handel ist für den 20. November vorgesehen.
Was das bedeutet:
Aus 1 Aktie werden 8.
Der rechnerische Preis je Aktie wird durch 8 geteilt.
Dein prozentualer Anteil am Unternehmen bleibt gleich.
Ein fiktives Beispiel ohne zusätzliche Kursbewegung:
Vorher:
10 Aktien × 800 Dollar = 8.000 Dollar.
Nachher:
80 Aktien × 100 Dollar = 8.000 Dollar.
Mehr Aktien im Depot. Derselbe Gesamtwert.
Der Split allein verändert weder den Unternehmensgewinn noch die Bewertung des gesamten Unternehmens. Er verteilt den bestehenden Anteil lediglich auf mehr Stücke.
Sandisk nennt als Ziel, die Aktie leichter zugänglich zu machen, auch für Mitarbeiter im Aktienkaufprogramm.
Für Anleger steckt darin eine wichtige Lektion:
Eine Aktie für 20 Dollar kann hoch bewertet sein. Eine Aktie für 800 Dollar kann vergleichsweise günstig bewertet sein.
Entscheidend ist, welchen Unternehmenswert du für welchen Anteil an Gewinn, Vermögen und Zukunftsaussichten bezahlst.
Der Stückpreis allein beantwortet diese Frage nicht.
Hand aufs Herz: Wirkt eine Aktie für 100 Dollar auf euch trotzdem attraktiver als dieselbe Beteiligung für 800 Dollar?
Soo und genau jetzt sind wir an dem Punkt wo es bei bitcoin:native spannend wird
Wird Bitcoin den Boden setzen ?
Oder werden wir die 60.000 $ bei Bitcoin sehen
Chart: CoinCounterFlow und TradingView
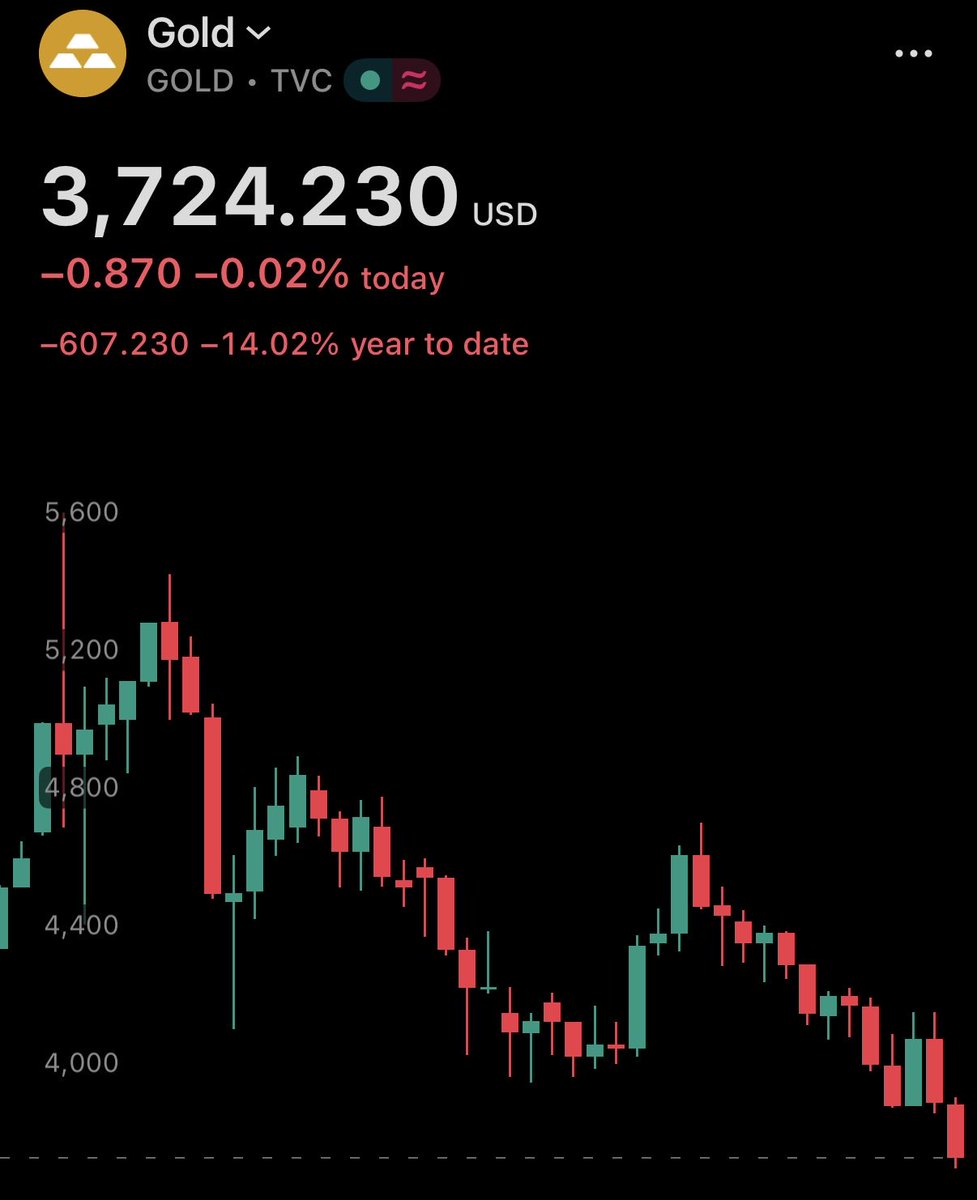
Gold fällt. Obwohl die Inflation Sorgen macht.
Widerspruch? Nur, wenn man Gold für eine Versicherung hält, die jeden Tag auszahlt.
Am heutigen Mittwoch verlor Gold laut Reuters rund 3 % und fiel auf den tiefsten Stand seit etwa 14 Monaten.
Was steckt dahinter? 👇
1. Die Konkurrenz zahlt wieder mehr.
Gold selbst zahlt keine Zinsen. Steigen die Renditen von Anleihen, werden diese als Alternative attraktiver. Das kann die Nachfrage nach Gold belasten.
2. Der Dollar macht Druck.
Gold wird international in US-Dollar gehandelt. Ein stärkerer Dollar verteuert es für Käufer mit anderen Währungen. Auch das kann Gegenwind erzeugen.
3. Inflation kann Gold kurzfristig sogar belasten.
Die mögliche Kette lautet:
Hartnäckige Inflation → höhere Zinserwartungen → steigende Anleiherenditen und stärkerer Dollar → Druck auf Gold.
Genau diese Zinserwartungen nennt Reuters als wesentlichen Treiber des heutigen Rückgangs.
Die entscheidende Unterscheidung:
Ein möglicher langfristiger Kaufkrafterhalt bedeutet keine kurzfristige Kursgarantie.
Für Anleger im Euroraum kommt außerdem der Wechselkurs hinzu. Der Goldpreis in Dollar und die Wertentwicklung in Euro können deutlich voneinander abweichen.
Zinsen und Dollar erklären dabei nicht jede Bewegung. Auch Zentralbankkäufe, Kapitalflüsse und Krisen beeinflussen den Preis.
Wer Gold verstehen will, muss deshalb mehr beobachten als die Inflationszahl.
Welche Rolle hat Gold für euch: langfristige Absicherung oder kurzfristige Spekulation?
„400 € gespart“ klingt besser als „600 € ausgegeben“.
Auf deinem Konto passiert trotzdem genau das Zweite.
Am 27. November ist Black Friday. Vor der nächsten Rabattjagd lohnt sich deshalb diese Rechnung:
Fiktives Beispiel für einen Fernseher:
→ Unverbindliche Preisempfehlung: 1.000 €
→ Bisher vergleichbares Angebot: 650 €
→ Aktionspreis: 600 €
Der Rabatt gegenüber der UVP: 40 %.
Deine Ersparnis gegenüber dem vergleichbaren Angebot: 50 €. Rund 7,7 %.
Beide Prozentzahlen beziehen sich auf denselben Fernseher. Aber auf völlig unterschiedliche Vergleichspreise.
Genau deshalb sagt ein großer Rabatt allein wenig darüber aus, wie gut ein Angebot wirklich ist.
Die UVP ist eine Preisempfehlung des Herstellers. Sie zeigt dir nicht automatisch, was andere Händler tatsächlich verlangen.
Und der niedrigste Händlerpreis der vergangenen 30 Tage? Der ist bei angekündigten Preisermäßigungen grundsätzlich anzugeben. Er zeigt allerdings ebenfalls nicht den günstigsten Preis im gesamten Markt.
Drei Fragen sind deshalb mehr wert als ein blinkender Countdown:
1. Was kostet das identische Modell anderswo – inklusive Versand?
2. Wie hat sich der Preis zuletzt entwickelt?
3. Wollte ich das Produkt schon vor dem Rabatt kaufen?
Wer einen geplanten Kauf günstiger bekommt, kann tatsächlich sparen.
Wer erst wegen des Rabatts einen neuen Kauf plant, hat zunächst eine zusätzliche Ausgabe.
Welche Anschaffung steht bei euch wirklich auf der Liste – und ab welchem Preis wäre sie ein gutes Angebot?
Single und keiner Kinder.
2500 € Netto Monatseinkommen.
Eigenkapital : 50.000 €.
Wie hoch sollte der maximale Kredit für das Eigenheim auf 30 Jahre sein.
Die Wohnung bleibt gleich. Der Kredit auch.
Trotzdem können plötzlich 250 € mehr im Monat fällig werden.
Der Unterschied? Ein einziger Prozentpunkt beim Zins.
Warum das gerade relevant ist: Bundesbankpräsident Joachim Nagel schließt weitere EZB-Zinserhöhungen nicht aus. Im heute veröffentlichten „Plusminus“-Interview sagt er:
„Möglicherweise müssen wir da nochmal was tun und an der Zinsschraube drehen.“
Was bedeutet das fürs eigene Budget?
Ein vereinfachtes Rechenbeispiel für einen Immobilienkredit mit gleichbleibender anfänglicher Tilgung:
→ Kredit: 300.000 €
→ Sollzins: 3 % statt 4 %
→ Anfängliche Tilgung: jeweils 2 %
Bei 3 % Zins: 1.250 € Monatsrate.
Bei 4 % Zins: 1.500 € Monatsrate.
250 € Unterschied. Jeden Monat.
Die zusätzlichen Ausgaben bringen dir weder ein größeres Wohnzimmer noch eine bessere Lage.
Wichtig zur Einordnung: Das sind angenommene Beispielzinsen, keine aktuellen Angebote. Nagels Aussage ist auch kein neuer Zinsbeschluss. Bauzinsen hängen zudem von weiteren Faktoren ab und bewegen sich nicht automatisch im selben Umfang wie der EZB-Leitzins.
Wer bereits einen Kredit mit festem Sollzins hat, behält diesen grundsätzlich während der vereinbarten Zinsbindung. Relevant wird das Thema besonders bei einem Neukauf oder einer Anschlussfinanzierung.
Genau deshalb gehört zum Immobilienbudget auch die Frage: Wie viel höhere Rate könnte ich überhaupt tragen?
Was bremst euren Immobilienkauf stärker: der Kaufpreis, fehlendes Eigenkapital oder die Monatsrate?
„Nur 39 € im Monat.“
Genau so wird aus „Das kann ich mir nicht leisten“ plötzlich „Das geht schon“.
Das Problem beginnt, wenn mehrere dieser Entscheidungen gleichzeitig vom Konto abbuchen.
Ein fiktives Beispiel:
📱 Smartphone: 29 €
📺 Fernseher: 39 €
🛋️ Sofa: 49 €
💻 Laptop: 59 €
Zusammen: 176 € monatlich.
Über 12 Monate: 2.112 € gebundenes Einkommen, wenn alle Raten durchlaufen.
Miete, Lebensmittel, Strom und Mobilität kommen obendrauf. Eine unerwartete Reparatur auch.
Warum das Thema relevant ist: Laut dem aktuellen SchuldnerAtlas von Creditreform weisen rund 7,36 Millionen Erwachsene in Deutschland Überschuldungsmerkmale auf. Als Belastungen nennt Creditreform unter anderem hohe Lebenshaltungskosten und einen schwächeren Arbeitsmarkt.
Diese Menschen einfach als „schlecht im Umgang mit Geld“ abzustempeln, greift zu kurz.
Trotzdem lohnt sich beim nächsten Ratenangebot eine Rechnung, die im Warenkorb selten im Mittelpunkt steht:
Wie viel von meinem nächsten Gehalt ist heute schon verplant?
Auch eine echte 0-%-Finanzierung bindet zukünftiges Einkommen. Eine kleine Monatsrate macht einen Kauf leichter zahlbar – günstiger wird er dadurch allein nicht.
Mein Gedanke dazu: Wir vergleichen beim Einkaufen Preise auf den Cent. Bei Monatsraten sollten wir genauso genau auf die Gesamtsumme schauen.
Sollten Shops neben der Monatsrate den Gesamtpreis deutlich größer anzeigen?
⛽ Spritpreisdeckel ab Januar geplant.
Klingt nach einer klaren Ansage. Der entscheidende Teil steht allerdings im Kleingedruckten.
Union und SPD haben sich im Koalitionsausschuss auf einen zeitlich begrenzten Spritpreisdeckel verständigt.
Was bisher bekannt ist: 👇
▪️ Geplanter Start: 1. Januar 2027.
▪️ Das Kabinett soll am 2. Dezember einen Gesetzentwurf und eine Rechtsverordnung beschließen.
▪️ Die gesetzliche Grundlage soll zwölf Monate gelten.
▪️ Die Verordnung zunächst nur drei Monate. Eine Verlängerung soll geprüft werden.
Wichtig: Eine politische Einigung ist noch kein bereits geltendes Gesetz.
Und aus dem Wort „Preisdeckel“ allein lässt sich noch nicht ableiten, wie viel du beim Tanken tatsächlich sparst.
Dafür braucht es konkrete Regeln: Wie hoch liegt die Grenze? Für welche Kraftstoffe gilt sie? Wie wird sie finanziert?
Was schon 10 Cent Unterschied bedeuten würden:
Bei 50 Litern pro Tankfüllung wären das 5 €.
Bei zwei solchen Tankfüllungen monatlich wären es 10 €.
Eine reine Beispielrechnung – kein angekündigter Rabatt.
Meine Meinung: Eine Entlastung muss sich am Ende an der Zapfsäule messen lassen. Bis dahin sollte niemand einen bestimmten Sparbetrag versprechen.
Was wäre für dich sinnvoller: ein befristeter Preisdeckel oder eine dauerhafte Senkung der Abgaben auf Kraftstoff?
🚨 Nvidia verdoppelt den Quartalsumsatz. Trotzdem steckt die spannendste Zahl im Ausblick.
Die neuen Ergebnisse:
▪️ Umsatz: 115,8 Milliarden Dollar
▪️ Wachstum zum Vorjahr: +103 %
▪️ Davon Rechenzentren: 107,6 Milliarden Dollar
Das sind rund 93 % des gesamten Umsatzes.
Nvidia liefert damit einen weiteren Beleg dafür, wie groß das Geschäft mit KI-Infrastruktur geworden ist.
Aber jetzt kommt der Punkt, den man neben den Rekordzahlen lesen sollte: 👇
Für das nächste Quartal erwartet Nvidia:
📈 Rund 130 Milliarden Dollar Umsatz, ±3 %.
📉 Eine Bruttomarge zwischen 71 und 72 %.
Im gerade abgeschlossenen Quartal lag die Bruttomarge nach US-Rechnungslegung bei 74,8 %.
Mehr erwarteter Umsatz – aber eine niedrigere erwartete Marge.
Das bedeutet nicht automatisch weniger Gewinn. Es bedeutet zunächst, dass Nvidia pro Umsatz-Dollar einen geringeren Anteil nach direkten Umsatzkosten erwartet.
Zwei weitere Details:
1️⃣ Das kommende Quartal enthält eine zusätzliche Woche. Der Vergleich zum Vorquartal ist deshalb nicht ganz eins zu eins.
2️⃣ Im Ausblick sind keine Umsätze mit Rechenzentrums-Rechenchips aus China eingeplant. Das heißt nicht, dass sämtliche China-Umsätze des Konzerns null wären.
Meine Einordnung:
Die Zahlen belegen starkes Wachstum. Ob die Aktie attraktiv bewertet ist, beantworten sie allein nicht.
Dafür zählt auch, wie viel künftiges Wachstum Anleger bereits bezahlen – und ob Nvidia die Erwartungen weiter erfüllen kann.
Was würdest du stärker gewichten: das enorme Umsatzwachstum oder die niedrigere Margenprognose?
🚨 335 Milliarden Dollar mögliche Wertbewegung. Wegen eines einzigen Quartalsberichts.
Bei Nvidia preisen Optionen laut Reuters eine Bewegung von rund 8,5 % nach den heutigen Zahlen ein – nach oben ODER unten.
Wichtig: Das ist keine sichere Prognose. Optionspreise zeigen auch keine garantierte Kursgrenze.
Was Anleger dahinter verstehen sollten: 👇
1️⃣ Gute Zahlen können trotzdem enttäuschen
Eine Aktie reagiert nicht nur darauf, ob ein Unternehmen wächst.
Entscheidend ist auch, ob Ergebnisse und Ausblick die bereits hohen Erwartungen erfüllen.
Vereinfachtes Beispiel:
Du erwartest 100 € Gewinn.
Das Unternehmen liefert 90 €.
Das kann ein Rekord sein – und trotzdem unter deiner Erwartung liegen.
2️⃣ Eine große erwartete Bewegung ist kein Richtungssignal
„Es könnte heftig werden“ bedeutet nicht „Es wird steigen“.
Und selbst wer die Richtung richtig einschätzt, verdient mit Optionen nicht automatisch Geld: Preis, Laufzeit und die anschließend eingepreiste Schwankung spielen ebenfalls eine Rolle.
3️⃣ Die 335 Milliarden sind kein Geldkoffer
Gemeint ist eine mögliche Veränderung der Börsenbewertung.
Steigt oder fällt der Aktienkurs, verändert sich rechnerisch der Wert aller Aktien. Dieser Betrag wird dabei nicht eins zu eins eingezahlt oder abgezogen.
Meine Meinung: Wer aus einer spektakulären Zahl eine sichere Handelsidee macht, überspringt den wichtigsten Teil der Geschichte: die Unsicherheit.
Was müsste Nvidia heute liefern, damit du überzeugt bist – starke Zahlen oder einen glaubwürdigen Ausblick?
🚨 Die Amerikaner konsumieren weiter. Warum ist das für die Börse nicht automatisch eine gute Nachricht?
Die heute veröffentlichten Oktoberdaten:
🛒 US-Einzelhandelsumsatz: +0,2 % zum Vormonat.
📦 Importpreise: +1,1 % – erwartet waren +0,7 %.
Dahinter steckt ein Konflikt, der auch dein Depot betrifft: 👇
Robuster Konsum kann Unternehmen helfen, ihre Umsätze zu halten.
Wenn gleichzeitig der Preisdruck hoch bleibt, kann das allerdings gegen niedrigere Zinsen sprechen.
Für Aktien wirken dann zwei Kräfte gegeneinander:
▪️ Die Aussicht auf stabile Geschäfte.
▪️ Höhere Finanzierungskosten und anspruchsvollere Bewertungen.
Deshalb ist „Wirtschaft läuft = Aktien steigen“ zu einfach.
Noch ein wichtiger Punkt: Die Einzelhandelsumsätze sind nicht inflationsbereinigt.
Mehr ausgegebene Dollar bedeuten also nicht automatisch, dass entsprechend mehr Waren gekauft wurden.
Vereinfachtes Beispiel:
Ein Einkauf kostet statt 100 € jetzt 105 €.
Du kaufst dieselben Produkte.
Der Umsatz steigt trotzdem um 5 %.
Das ist keine Berechnung der heutigen US-Daten, sondern zeigt den Unterschied zwischen nominalem Umsatz und tatsächlicher Kaufmenge.
Meine Einordnung: Bei Wirtschaftsmeldungen zählt, was hinter der Zahl steckt – und womit Anleger vorher gerechnet haben.
Was ist aktuell das größere Börsenrisiko: eine schwächere Wirtschaft oder länger hohe Zinsen?
🚨 „Bis zu 540 € jährlich vom Staat.“
Klingt nach geschenktem Geld. Beim Altersvorsorgedepot musst du dafür aber selbst einzahlen – und die Bedingungen kennen.
Was hinter der Zahl steckt: 👇
1️⃣ Die volle Grundzulage gibt es bei 150 € monatlichem Eigenbeitrag
Die Förderung ist gestaffelt:
▪️ Erste 360 € Eigenbeitrag im Jahr: 50 % Zuschuss = 180 €
▪️ Weitere 1.440 €: 25 % Zuschuss = 360 €
Ergebnis:
1.800 € selbst eingezahlt.
540 € Grundzulage.
2.340 € fließen insgesamt in den Vertrag.
Vorausgesetzt, du bist förderberechtigt und erfüllst die Bedingungen.
2️⃣ Auch kleinere Beiträge werden gefördert
Ohne Kinderzulagen und Sonderboni gerechnet:
▪️ 30 € monatlich → 180 € Grundzulage jährlich
▪️ 100 € monatlich → 390 € Grundzulage jährlich
▪️ 150 € monatlich → 540 € Grundzulage jährlich
Die maximale Grundzulage ist also nicht der Betrag, den automatisch jeder bekommt.
3️⃣ 30 % Zuschuss sind keine 30 % jährliche Rendite
Die 540 € entsprechen 30 % deines jährlichen Eigenbeitrags von 1.800 €.
Sie werden nicht jedes Jahr auf dein gesamtes angespartes Vermögen gezahlt.
Und: Beim Altersvorsorgedepot ohne Garantie sind Kursverluste möglich.
4️⃣ Das Geld ist für die Altersvorsorge gedacht
Es ist kein gewöhnliches, frei verfügbares Wertpapierdepot.
Bei einer förderschädlichen vorzeitigen Auszahlung müssen grundsätzlich die darauf entfallenden Zulagen und Steuervorteile zurückgezahlt werden. Ausnahmen und Sonderregeln sind zu beachten.
5️⃣ Kosten und spätere Steuern gehören zur Rechnung
Die Förderung allein entscheidet nicht, ob sich ein Vertrag lohnt.
Gebühren mindern das Ergebnis. Leistungen aus geförderten Beiträgen werden später grundsätzlich nachgelagert besteuert.
Die neuen Produkte sollen ab Januar 2027 angeboten werden. Die Anzeige bedeutet deshalb nicht, dass du die Zulage schon heute bekommst.
Meine Meinung: Die Förderung verdient Aufmerksamkeit. Die Bedingungen verdienen genauso viel.
Was wäre dir wichtiger: staatlicher Zuschuss – oder jederzeit frei über dein Geld verfügen zu können?
🚨 Du kannst eine Wahl gewinnen – und mit dem passenden Coin trotzdem Geld verlieren.
Reuters berichtet heute: Der $TRUMP-Memecoin ist auf Rekordtiefs gefallen. Gleichzeitig hat das Interesse am zugehörigen Dinner nachgelassen.
Dahinter steckt eine Geldfrage, die weit über Trump hinausgeht: 👇
Was kaufst du eigentlich, wenn eine prominente Person auf einem Token steht?
Eine politische Überzeugung?
Die Hoffnung auf Aufmerksamkeit?
Oder eine Wette darauf, dass später jemand mehr bezahlt?
Das sind unterschiedliche Motive. Keines davon garantiert Rendite.
Ein bekannter Name ersetzt weder einen nachvollziehbaren Nutzen noch eine Prüfung der Tokenverteilung.
Vor allem sollte klar sein:
▪️ Welche Rechte bekommst du tatsächlich?
▪️ Wer hält große Tokenbestände?
▪️ Welche Freischaltungen stehen bevor?
▪️ Wie liquide ist der Handel?
▪️ Was bleibt von deiner Kaufthese, wenn die Aufmerksamkeit verschwindet?
Meine Meinung: Sobald Kritik an einem Investment wie ein Angriff auf die eigene Identität wirkt, wird eine nüchterne Bewertung schwierig.
Das gilt für politische Coins genauso wie für Lieblingsaktien und Influencer-Projekte.
Du darfst eine Person unterstützen und ihr Finanzprodukt trotzdem für ein schlechtes Investment halten.
Die entscheidende Frage:
Würdest du denselben Token kaufen, wenn ein unbekannter Name daraufstünde?
🚨 Deine US-Aktie steigt um 10 %. In deinem Euro-Depot kommen davon trotzdem nur rund 0,8 % an.
Wie das passieren kann: 👇
Der aktuelle Anlass: Der Euro fiel heute früh laut Reuters zeitweise auf 1,0985 US-Dollar – den niedrigsten Stand seit April 2025.
Wechselkurse sind für Anleger mehr als eine Urlaubsfrage.
Ein vereinfachtes Beispiel:
Du investierst 1.000 € in eine US-Aktie.
Beim Kauf bekommst du für 1 € genau 1,10 Dollar.
Dein Investment entspricht also 1.100 Dollar.
Die Aktie steigt anschließend um 10 %:
➡️ Neuer Wert: 1.210 Dollar.
Gleichzeitig steigt der Euro auf 1,20 Dollar.
Zurückgerechnet bleiben:
1.210 Dollar ÷ 1,20 = 1.008,33 €.
Aktie: +10 %.
Ergebnis in Euro: rund +0,8 %.
Gebühren, Steuern und Dividenden sind in diesem Beispiel nicht berücksichtigt.
Die Gegenrichtung funktioniert ebenfalls: Ein stärkerer Dollar kann den Euro-Wert deiner US-Anlage erhöhen – selbst wenn sich deren Dollar-Kurs nicht bewegt.
Wichtig: Ein ETF, der in Euro gehandelt wird, ist deshalb nicht automatisch gegen Währungsschwankungen abgesichert. Entscheidend sind seine Anlagen und eine mögliche Währungsabsicherung.
Meine Meinung: Wer bei internationalen Investments nur auf Aktienkurse schaut, lässt einen Teil der Rechnung weg.
Prüfst du die Rendite deiner US-Anlagen in Euro – oder schaust du hauptsächlich auf die Dollar-Charts?
„Nur 1 Prozentpunkt Unterschied.“
Klingt nach Kleingeld. Kann dich beim langfristigen Sparen aber über 30.000 € kosten. 👇
Rund um das neue Altersvorsorgedepot werben Anbieter aktuell mit günstigen Konditionen.
Doch „kostenlose Depotführung“ beantwortet noch nicht, wie teuer das gesamte Produkt ist.
Eine vereinfachte Modellrechnung:
▪️ 200 € monatlich
▪️ 30 Jahre Laufzeit
▪️ Einzahlung jeweils am Monatsende
▪️ Insgesamt 72.000 € eingezahlt
Bei konstant 6 % jährlicher Rendite nach Kosten:
➡️ rund 194.900 €
Bei konstant 5 % jährlicher Rendite nach Kosten:
➡️ rund 163.100 €
Unterschied: rund 31.800 €.
Das Beispiel isoliert einen jährlichen Renditeunterschied von einem Prozentpunkt. Es ist keine Prognose und kein Vergleich konkreter Anbieter. Steuern, Inflation und Förderungen sind nicht berücksichtigt; echte Marktrenditen schwanken.
Warum wird die Lücke so groß?
Weil dir neben dem unmittelbar abgezogenen Geld auch dessen mögliche künftige Erträge fehlen.
Deshalb gehört neben jede Werbeaussage die Frage:
Was kostet mich das Produkt insgesamt?
Depotführung, Fonds, Transaktionen und gegebenenfalls weitere Vertragskosten müssen zusammen betrachtet werden. Befristete Gratisaktionen erzählen nur einen Teil der Geschichte.
Meine Meinung: Bei einem Vertrag über Jahrzehnte verdienen die laufenden Kosten mindestens so viel Aufmerksamkeit wie der Willkommensbonus.
Was prüfst du zuerst: die Förderung, die Gebühren oder die Flexibilität?