Warren Buffett explains his investing psychology:
"I know I will win over time. That doesn't mean I'll beat everybody else, but I'm in a game that's very, very, very easy if you have the right lessons in your mind about what you're buying."
"I'm happier when stocks are going down because I can buy more of them for the same amount of money."
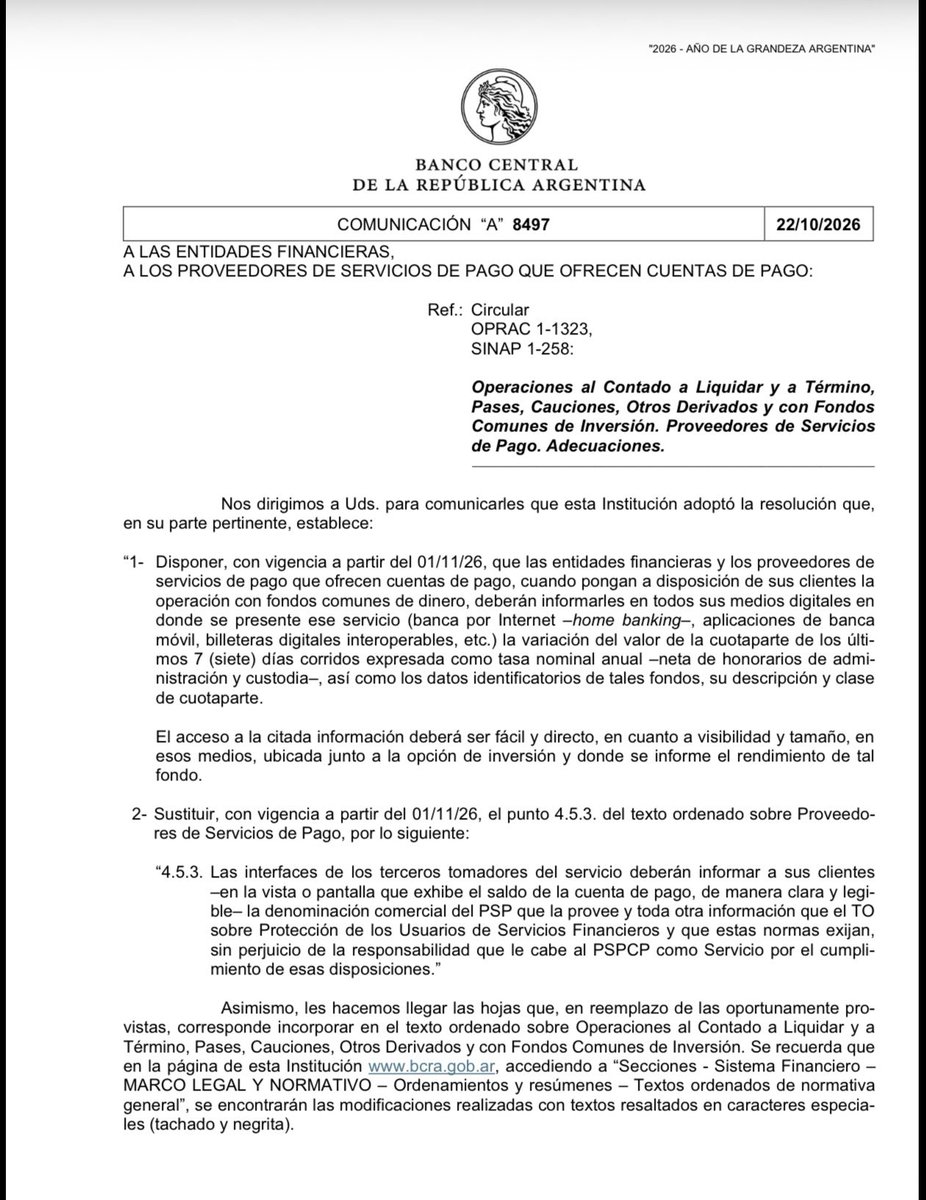
Celebro esta regulación del @BancoCentral_AR que obliga a todos los que ofrecemos FCIs a informar honesta y consistentemente los rendimientos de fondos. Porque algunos se pasan de vivos, comunicando rendimientos engañosos. Ya no.
Gana el usuario. Ganamos el mercado. Ganamos todos.
La competencia nos eleva!
¡U2 Vuelve a Argentina!
THE GREATEST SHOW ON EARTH 2027
Artista especial: BECK
📅 23 y 25 de Marzo
🏟️ Estadio River Plate
🎟️ Entradas en https://t.co/7boD7mExhh
Preventa https://t.co/M6aSDNEOaR: 19 y 20/10 10AM
Preventa Santander Visa: 21/10 10AM
Venta General: 22/10 10AM
🚨¿QUE PASO CON EL ORO? ENTENDIENDO EL TRADE DEL BCRA🚨
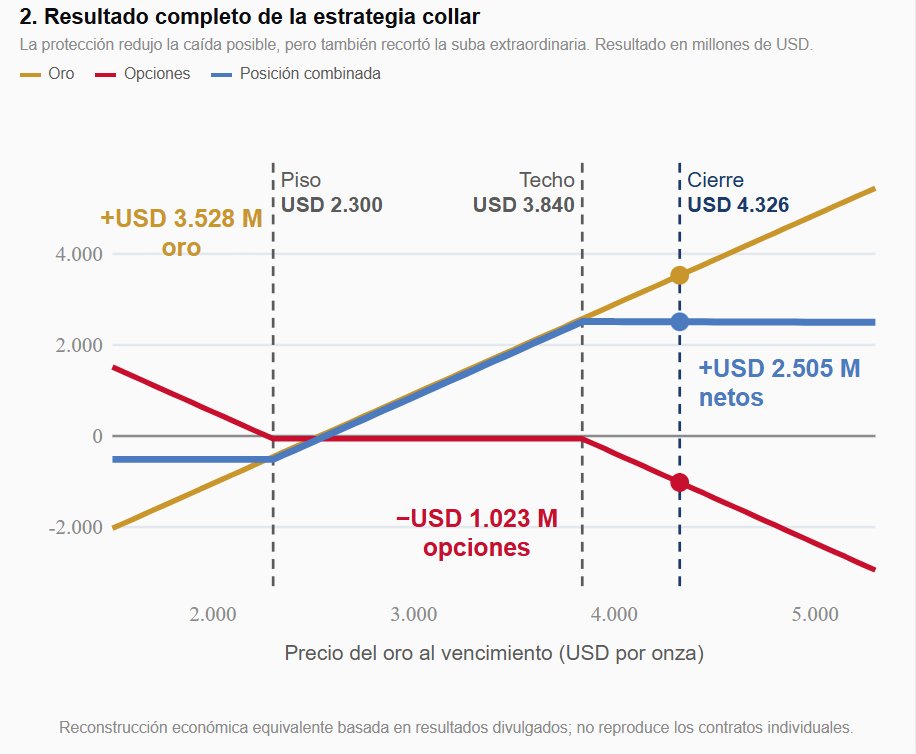
➡️En 2025, el BCRA aplicó sobre su tenencia una estrategia de opciones denominada collar.
➡️Se compra una opción put para establecer un precio mínimo.
➡️Si el oro cae fuertemente, esa opción compensa parte de la pérdida.
➡️Para financiar total o parcialmente ese seguro, se vende una opción call.
➡️A cambio de cobrar una prima, se resigna la ganancia que supere determinado precio.
➡️En la reconstrucción económica equivalente, la estrategia habría establecido:
➡️Un piso cercano a USD 2.300 por onza.
➡️Un techo próximo a USD 3.840.
➡️El oro terminó alrededor de USD 4.326: La tenencia de oro continuó aumentando de valor y el call vendido comenzó a generar una pérdida aproximadamente equivalente.
El reusltado fue :
📈Valorización del oro: +USD 3.528 millones.
📉Opciones y primas: −USD 1.023 millones.
✅Resultado combinado: +USD 2.505 millones.
Lo que queda claro es que si hay algo que no hizo el BCRA fue timbear. Todo lo contrario
Recomiendo leer el analisis y explicacion de @FCamusso: https://t.co/Roahq9U0PI
MAÑANA, 12:30 hs.
Jubilación en 2050: el desafío de la autogestión financiera.
Demografía, IA y moneda: tres razones por las que el sistema de reparto no te va a alcanzar.
Y lo que SÍ podés hacer al respecto: interés compuesto, autocustodia, instrumentos de largo plazo.
Virtual y abierta, Semana Mundial del Inversor de @UCEMA_Oficial.
Inscripción: https://t.co/bFrqb9Pht0
Gracias a todos los que me escribieron ayer y tambien a los que me criticaron. Algunas reflexiones:
Un informe de 20 paginas lleno de gráficos tuvo 3.2 Millones de visualizaciones y fue top 5 twits mas vistos del día en Argentina, ademas de comentado en todos los medios. Tal vez que la gente no lee o que todo tiene que ser clcikbait es una profecía autocumplida por los que deberiamos generar mejor contenido.
Muchos periodistas en privado me decían que les gustaría hacer cosas así. Háganlas. El costo en tiempo y plata de hacer algo así está en los niveles mas bajos de la historia y está comprobado que hay audiencia.
Ayer interactúe respetuosamente con mas de 100 periodistas, productores, economistas. Me pidieron datos, bases, aclaraciones, fuentes. Creo que les respondí al 95% de todos los tamaños, regiones y orientaciones. No pasa nada con los pocos que acá se hacen los picantes. Hay mucha gente queriendo trabajar bien.
Hice el informe con nombre y apellido, con datos públicos y contrastables, aclarando que estaba abierto a discutir errores u otras visiones. Muchos periodistas me conocen, otros me preguntaron como citar quien soy y les dije el nombre de mi empresa. Mi web y linkedin son publicas. El ad hominem que me hicieron como crítica habla mas de que nadie googlea nada antes de subir una nota que de mi que vengo opinando de cosas en este foro hace 15 años.
Dicho eso, me doy el lujo de trabajar con las mejores empresas de Argentina y el mundo. Ellas eligen PUBLICA por la calidad de nuestro trabajo; y nosotros también somos muy rigurosos en elegir solo empresas cuya visión y valores respetamos. Así que no tengo ningún problema en defenderlas con mi propia voz. Al revés, me da orgullo.
Tengo el privilegio de la libertad, que me da el espacio para escribir mi opinión sin pelos en la lengua y sin pedirle permiso a nadie. Eso no se vende.
Aguante este foro y el debate que genera
Saludos a todos!
$PAMP reportó números espectaculares de ventas, EBITDA y ganancia neta, que resumimos en el cuadro. Estos resultados provienen de la combinación áurea entre la mejora de la regulación y algo de mayor capacidad para su sector más estable (generación de energía) y de una mejora aún más llamativa en el segmento de petróleo y gas, con aumento de producción tanto en petróleo (3,85x en 1S26 vs. 1S25) como en gas (+13%), que compensan el menor precio realizado en petróleo (recordamos que PAMP tiene el precio de venta cubierto con derivados a un nivel significativamente menor al spot del Brent). A pesar de las buenas noticias, a esta altura ya recurrentes, PAMP cotiza con un múltiplo muy bajo, que calculamos así:
Market cap USD 4.553M + Deuda neta USD 1.319M – Valor proporcional TGS/TRAN USD 1.664M = EV de USD 4.208M / EBITDA estimado 2026 (Bloomberg) USD 1.265M = EV/EBITDA 3,3x
Está llamativamente por debajo de los múltiplos de YPF y VIST, y de los múltiplos de las comparables latinoamericanas de generación o petróleo y gas. Es debatible si se debe o no asignar un valor presente al proyecto de urea, que añadirá un perfil nuevo a PAMP, porque el mercado no parece dispuesto a convalidar valores de largo plazo para Argentina (nosotros pensamos que suma al menos 20% a la capitalización actual). ¿Cómo se explica el descuento, si PAMP crece mucho y crecerá más con sus proyectos?
Es una pregunta eterna, porque el descuento, en múltiplos y en cualquier ejercicio de suma de partes, lleva años sin corregirse. No tenemos una respuesta unívoca. Podría deberse al hedge del precio del crudo, pero esto no explica que el descuento se haya sostenido en el tiempo. Presentimos que el descuento podría estar relacionado con la percepción de PAMP como empresa holding, y que como tal el mercado le aplica un descuento de valuación. En el caso de PAMP, que esto corresponda no es obvio: si comparamos los estados contables individuales y consolidados, vemos diferencias mínimas en ventas (2% menos en el individual) y EBITDA (5% ¡más!), señal de que el flujo de fondos pertenece a la holding y no se queda en subsidiarias. En síntesis: nos parece que PAMP transa con un descuento injusto respecto de su valor intrínseco, tanto si se lo calcula por múltiplos, por suma de partes o por flujo de fondos descontado, y también respecto de sus comparables.
SIMPLIFICAMOS LAS IMPORTACIONES PUERTA A PUERTA POR CORREO ARGENTINO. Hasta hoy, cuando alguien compraba un producto en el exterior, el @CorreoOficialSA estaba obligado a esperar a que el paquete llegara a la Argentina para recién entonces contactar al destinatario, pedirle que completara una declaración jurada y cobrarle los tributos correspondientes. Pero como muchas veces la información del correo era inadecuado, la compra se trababa con complicación para el propio Correo y el comprador.
Lo insólito es que gracias a los sistemas de información que conectan a los correos del mundo, en la mayoría de los casos el Correo ya cuenta con los datos del envío antes de que llegue al país. Es decir: tenía la información, si quería adelantar el trámite para entregar más rápido no podía, una norma lo obligaba a esperar a que llegue la mercadería para arrancar el proceso. Así de absurdo como suena.
La Resolución General N° 5884/2026 de @ARCA_informa, firmada por Andrés Vázquez, elimina esta traba. A partir de ahora, el @CorreoOficialSA podrá acordar con las plataformas de comercio electrónico el pago anticipado de los tributos al momento de la compra. También podrá pedirle al destinatario que valide la información de la declaración antes de que el envío llegue al país. Así, cuando el paquete arribe, podrá ser despachado virtualmente de manera automática.
Además, cuando sea necesaria una intervención ante la Aduana, el Correo podrá representar al destinatario, salvo que este prefiera intervenir personalmente o designar otro representante, evitando así que las personas tengan que trasladarse innecesariamente hasta una dependencia aduanera.
Esta reforma se complementa con el Decreto 604/2026, que equiparó la franquicia de las importaciones por correo con la que ya regía para los couriers. Ahora los envíos de hasta USD 400 están exentos del pago de derechos de importación y de la tasa de estadística, con un máximo de cinco envíos por año y por persona.
La compra en el exterior es un acto de justicia, democratizando lo que antes solo los que viajaban podían hacer: comprar una prenda, un repuesto, o lo que necesitaran a precios internacionales. Es directamente una mejora en la calidad de vida de todos (también disciplina en precios a los vendedores locales). En una palabra es un avance en la libertad económica que nos pide el presidente @JMilei.
Estas mejoras son el resultado de un muy buen trabajo en equipo. Muchas gracias a Andrés Vázquez, Andrés Velis, Alejandra Cabral y de todo su equipo en @ARCA_informa. También de @PALavigne83, @cuenca_carolina y Sofía Churrupit, todos del @MinEconomia_Ar que conduce @LuisCaputoAR. En @CorreoOficialSA, que hoy depende de @diegosantilli, gracias a Camilo Baldini y Georgina Balbuena, que empujaron esta reforma durante todo el proceso y fueron los que nos alertaron a las dificultades que la normativa insólitamente le imponía al Correo . En @MinDesreg_Ar, gracias a @MaxiFarina, @Eugenio__Mari y @CamiRiancho00.
VLLC!
Una vez más me encuentro en las antípodas del pensamiento de @luisnovaresio que habla de crueldad por querer derogar la Ley 25.542. Me pregunto si Luis habrá leído lo que dice la ley. Me imagino que no, porque la ley que proponemos derogar solo prohíbe que se ofrezcan descuentos sobre los libros. Sí…, lo que leíste (y no es un fake): en Argentina existe una ley no te permite vender libros baratos, te obliga a venderlos a un precio uniforme en todo el país. Me contaba un librero amigo que en la última feria del libro quería vender las Crónicas de Narnia a 40.000 pesos, y que blandiendo esta ley lo obligaron a subirlo a 99.000 por ser el único precio admitido.
Me pregunto en que planeta de que universo, podría uno oponerse a que los libros lleguen más baratos a los consumidores. Me pregunto cómo puede ser que alguien piense que se defiende la cultura con libros caros e inaccesibles. Crueldad es, a nuestro entender, emitir leyes que perjudican al consumidor. Y para quienes amamos la lectura en todas sus formas una ley que encarece los libros nos parece un pecado capital.
¿De donde surge entonces esta diferente visión de quienes queremos que la cultura se difunda y llegue a todos en total libertad? Nosotros queremos eso y voy a asumir que Novaresio también. Pero la diferencia de visiones radica en donde se pone la centralidad. El presidente @JMilei pone la centralidad siempre en el individuo y su libertad. Desde esa perspectiva derogar esta ley es una obviedad, por el sencillo motivo que permitirá el acceso a libros más baratos. Novaresio no se interpela sobre el acceso a la cultura del individuo, de las familias, de los niños y adultos, es decir en proteger y facilitar el acceso a la lectura, sino que defiende la renta de un eslabón del negocio. Digo renta, porque obviamente hoy el sistema les ahorra la molestia de competir, cuando la competencia simplemente los obligaría a ofrecer más productos y a mejores precios. De hecho, no se entiende porque Novaresio piensa que eso los haría desaparecer. Simplemente tendrían que competir como hacen muchas otras actividades. Y ni siquiera está en juego la bibliodiversidad, que hoy en día se garantiza por canales electrónicos.
En definitiva, la discrepancia es profundamente cultural. Es la diferencia entre quienes defienden a un sistema y los intereses de ese sistema, o de quienes defendemos y protegemos al individuo. Es la diferencia entre defender un negocio protegido por una ley, o pensar en la gente. La ley que el presidente @JMilei está por mandar al Congreso promete este debate en varios frentes: farmacéuticos que defienden su negocio versus un presidente que defiende el acceso a la salud, corredores inmobiliarios que cuidan su quinta, versus reducir el costo de las transacciones inmobiliarias, un esquema por el que nos quedamos sin navegación vs. reducirle los costos de producción a nuestros productores. Esta ley promete este debate en múltiples frentes, porque ataca decenas de negocios que solo existen porque el poder autoritario del Estado empobreció a los argentinos para que esos negocios puedan existir. En el caso puntual que motiva esta reflexión es por la cultura y por la libertad que proponemos la derogación de la Ley 25.542. Quizás un día Luis repare en el ciudadano común, ese día seguramente coincidirá con nosotros. VLLC!
IMPORTANTE!👇
Moody’s Ratings eleva las calificaciones de Argentina a B3 y cambia la perspectiva de estable a positiva 🇦🇷🇦🇷🇦🇷
@JoseLuisDazaAR@FedericoFuriase
Nos tomamos un poco de tiempo para analizar el anuncio de $PAMP respecto de avanzar con la construcción de una planta de urea de 2,1M de toneladas/año de capacidad, a un costo de USD 2,7bn. La construcción demandará 41 meses – es decir, que si empezara hoy tendría su primer embarque en enero de 2030. El proyecto fue presentado para su aprobación dentro del marco del RIGI, algo que la empresa destaca como factor decisivo para comenzar con su concreción.
Si el mercado se había excitado en su momento con Rincón de Aranda (que hoy es una realidad), este nuevo proyecto es aún mayor. Hace todo el sentido del mundo desde el punto de vista de la integración vertical con los recursos de gas natural que tiene la empresa. Y hace todo el sentido desde el punto de vista de ir a cubrir una demanda regional que hoy se satisface con importaciones, principalmente desde Medio Oriente y Rusia. El déficit de urea en Sudamérica es de casi 12M de toneladas, concentrado en Brasil. En Argentina, se importan alrededor de 1,1M de toneladas/año. El proyecto sustituirá estas importaciones y exportará el saldo a Brasil, según el comunicado de prensa.
Hemos escuchado decir a PAMP en el pasado que el proyecto generará alrededor de USD 650M de EBITDA y USD 550M de FCF a partir de 2030. No queremos poner números en el aire, pero nos huele, de manera conservadora, que la TIR (sin deuda - unlevered) está arriba de 15%, el plazo de repago de la inversión en menos de cinco años, y el valor presente del proyecto en alrededor de 20% del market cap de PAMP – aunque nos cuesta creer que el mercado quiera incorporarlo en precio tan temprano. En síntesis, nos parece que el proyecto es un golazo para el negocio y para el papel.
Médico se compró un auto chino importado en Lanús.
Se le rompió el auto y no consigue repuestos.
La concesionaria no se quiere hacer cargo y el médico se atrincheró.
"Le voy a enviar una carta documento a Defensa del Consumidor, a la concesionaria y a la Embajada China."
🚨 EL GOBIERNO PRESENTÓ SU PROGRAMA FINANCIERO EN DÓLARES
🔹 El Tesoro proyecta necesidades por USD 19.200 millones y fuentes de financiamiento por USD 22.900 millones.
🔹 Entre las principales fuentes figuran:
• USD 6.700 millones por compra de divisas al BCRA.
• USD 6.000 millones por emisiones locales.
• USD 4.000 millones en préstamos con garantía de organismos internacionales.
• USD 2.800 millones de organismos internacionales (ex FMI).
• USD 1.900 millones de desembolsos del FMI.
🔹 Del lado de las obligaciones, sobresalen:
• USD 9.300 millones en vencimientos de capital.
• USD 8.900 millones en pago de intereses.
• USD 1.000 millones para la capitalización del BCRA.
🔹 El Gobierno estima un superávit financiero de USD 3.700 millones (fuentes menos necesidades), con el objetivo de despejar los vencimientos de 2026 y fortalecer el perfil de deuda para 2027.
🚨🚨🚨 FUERTE SEÑAL AL MERCADO: EL BCRA PATEÓ TODOS SUS VENCIMIENTOS DE REPO HASTA 2028
🔹 Canceló los REPO (préstamos con bancos usando bonos como garantía) vigentes por u$s6.000 millones y cerró una nueva operación por el mismo monto con 10 bancos internacionales de primera línea.
🔹 Refinanció todos los vencimientos previstos para 2026 y 2027, mejorando el perfil de deuda en moneda extranjera.
🔹 La licitación recibió ofertas por u$s8.250 millones, muy por encima del monto buscado, una señal de fuerte interés de los bancos internacionales.
🔹 Además, el BCRA informó que redujo el costo de financiamiento y amplió la cantidad de entidades participantes.
🔹 La nueva operación vencerá en septiembre de 2028 y pagará una tasa equivalente a SOFR + 4%.
🚨🇦🇷 “AHORA HABLAN DEL EQUILIBRIO FISCAL, GENTE QUE DEJÓ 15 PUNTOS DE DÉFICIT FISCAL”
“AHORA TODOS SABÍAN COMO HACERLO PERO DURANTE 123 AÑOS EL ÚNICO QUE LO HIZO FUE TOTO CAPUTO”
EL PRESIDENTE MILEI DESTRUYÓ A LOS KUKAS QUE AHORA HABLAN DEL EQUILIBRIO FISCAL Y LE AGRADECIÓ AL MINISTRO TOTO CAPUTO EN EL CONGRESO DEL IAEF @JMilei@LuisCaputoAR
IA y colapso del humano estándar 👇
👉 Ser estándar fue racional durante siglos.
👉 El mercado premiaba al promedio.
👉 La IA destruyó ese paradigma.
👉 Lo estándar está siendo automatizado.
👉 Lo repetitivo está siendo absorbido.
👉 El humano genérico enfrenta obsolescencia.
👉 El diferencial surge de la expertise.
👉 Expertise e IA forman una simbiosis.
👉 Juntos generan resultados exponenciales.
👉 Cuanto más IA, más vale la expertise.
👉 El humano estándar será un dinosaurio.
👉 El experto ganará esta revolución.
¿Qué estás haciendo para no converger al promedio?