Merhaba,
Bu hesapta:
✅ BIST100 şirket analizleri
✅ Bilanço değerlendirmeleri
✅ Değer yatırımı
✅ Yatırım psikolojisi
paylaşıyorum.
Takip edip görüşlerinizi paylaşabilirsiniz.
TCMB Enflasyon tahminlerini yukarı yönde revize etti.
Ara Hedefler OVP ile Uyumlu Hale Geldi.
2026: %28 → %29,5
2027: %15 → %21
2028: %9 → %13,5
Özellikle 2027 ve 2028 hedeflerinde yapılan yükseliş, dezenflasyon sürecinin beklenenden daha uzun süreceğine işaret ediyor. #Enflasyon #TCMB #OVP #Ekonomi
Borsa İstanbul’da yaşanan fon krizinin gerçek boyutu.
Haziran–Kasım 2026 dönemini gösteren grafik, piyasadaki ayrışmayı çok net ortaya koyuyor.
- En büyük 100 hisse: -%20
- İlk 100 dışındaki orta ve küçük ölçekli hisseler: -%50
Özellikle ağustos sonunda fon kurallarının değişmesi ve eylül ayında fon işlemlerinin askıya alınmasının ardından küçük ve orta ölçekli hisselerde sert satışlar dikkat çekiyor.
Elbette düşüşün tamamını fon krizine bağlamak doğru olmaz ancak likidite kaybının ve güven erozyonunun etkisi oldukça belirgin.
Unutmayalım:
%20 kaybı telafi etmek için %25,
%50 kaybı telafi etmek için ise %100 kazanç gerekiyor.
BIST 100’e bakıp piyasa yalnızca %20 düştü demek, küçük yatırımcının yaşadığı gerçek kaybı görmezden gelmek olur.
Borsada asıl mesele en çok kazanmak değil, sermayeyi koruyarak uzun vadede büyütebilmektir.
#BIST100 #Borsa #yatirim
Bedelsiz sermaye artırımı konusunda şu an için açıklanmış bir karar veya oran bilgisi yok.
Ayrıca bedelsiz sermaye artırımı şirketin toplam değerini artırmaz; yalnızca hisse adedi artarken fiyat aynı oranda düzeltilir.
Benim için asıl önemli olan Tüpraş’ın kârlılığı, nakit akışı ve sürdürülebilir temettü kapasitesi.
#TUPRS Rusya’daki rafineri saldırıları Tüpraş için ne anlama geliyor?
Yapı Kredi Yatırım’ın paylaştığı Reuters kaynaklı verilere göre, Ukrayna’nın İHA saldırıları Rusya’nın rafinaj kapasitesinin yaklaşık %30’unu etkiledi.
Rakamlarla durum:
- Rusya’nın toplam rafinaj kapasitesi: 930 bin ton/gün.
- Etkilenen kapasite: 300 bin ton/gün.
- Tahmini fiili üretim kaybı: 200 bin ton/gün.
- Tüpraş’ın kapasitesi: 82 bin ton/gün
Yani Rusya’daki tahmini günlük üretim kaybı, Tüpraş’ın toplam kapasitesinin yaklaşık 2,4 katı!
Peki Tüpraş neden olumlu etkilenebilir?
Rusya’nın rafine ürün arzındaki azalma, özellikle dizel marjlarını destekleyebilir. Bu da Tüpraş’ın operasyonel kârlılığına olumlu yansıyabilir.
Rafineri marjları:
• 2Ç26: 4,9 $/varil
• 3Ç26: 6,3 $/varil
• 4Ç26 beklentisi: yaklaşık 15 $/varil
Beklenti gerçekleşirse oldukça güçlü bir son çeyrek görebiliriz.
Üstelik savaş sona erse bile hasar gören rafinerilerin yeniden tam kapasiteye ulaşması zaman alabilir. Bu da yüksek marjların bir süre korunmasını sağlayabilir.
Ancak unutmayalım: Jeopolitik gelişmelerle yükselen marjlar kalıcı olmayabilir. Arzın toparlanmasıyla kârlılık normalleşebilir.
Benim için kritik olan, Tüpraş’ın bu dönemde elde edeceği yüksek kârı ne ölçüde nakit akışına ve sürdürülebilir temettü kapasitesine dönüştürebileceği.
#TUPRS #Tüpraş #BIST100 #Temettü
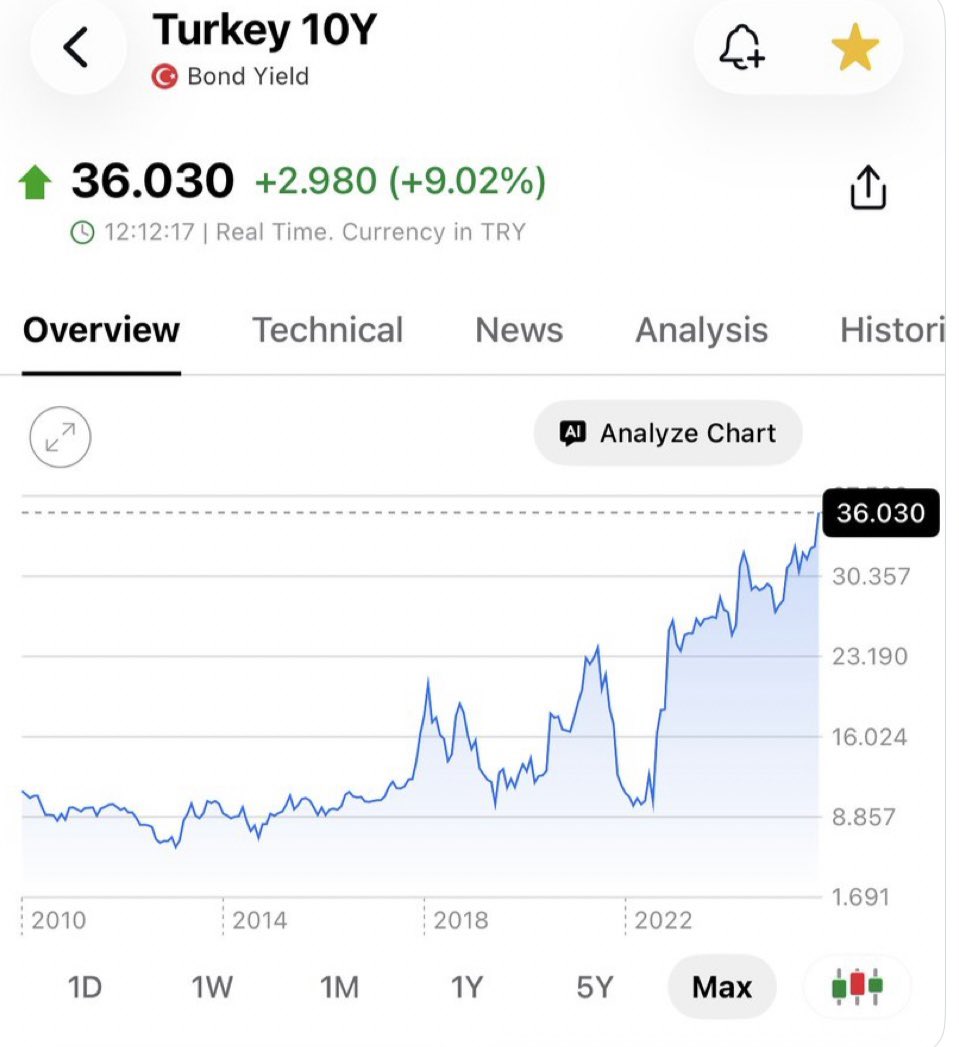
Türkiye’nin 10 yıllık tahvil faizi %36’yı aştı.
Görselde %33,05’ten %36,03’e yükseliş görülüyor. Yaklaşık 298 baz puanlık bu hareketin günlük bazda ayrıca teyit edilmesi gerekiyor.
Peki neden önemli?
- Tahvil faizleri yükseldikçe mevcut tahvillerin fiyatı düşer.
- Uzun vadeli borçlanma maliyetleri artabilir.
- Bankalar ve hisse senedi değerlemeleri baskılanabilir.
- Enflasyon ve risk primi beklentilerinde bozulmaya işaret edebilir.
Asıl soru şu:
Faiz indirimlerinin konuşulduğu bir ortamda, piyasa neden 10 yıllık tahvilde %36 getiri talep ediyor?
Bence dikkatle takip edilmesi gereken bir gelişme.
#BIST100 #Tahvil #Ekonomi
TÜPRAŞ (#TUPRS) için 8 aracı kurumdan hedef fiyat güncellemesi geldi.
9 Kasım 2026 itibarıyla aracı kurumların Tüpraş için açıkladığı hedef fiyatları bir araya getirdim.
Referans hisse fiyatı: 336 TL
Aracı kurum hedef fiyatları:
- Vakıf Yatırım: 510 TL (+%51,8)
- Gedik Yatırım: 501 TL (+%49,1)
- Deniz Yatırım: 494 TL (+%47,0)
- Tacirler Yatırım: 481 TL (+%43,2)
- Ak Yatırım: 480 TL (+%42,9)
- İş Yatırım: 477 TL (+%42,0)
- KuveytTürk Yatırım: 458 TL (+%36,3)
- Şeker Yatırım: 395 TL (+%17,6)
8 kurumun ortalama hedef fiyatı:
474,50 TL
Ortalama yükseliş potansiyeli: %41,2
Dikkatimi çeken üç önemli nokta var:
1- Sekiz kurumun tamamının hedef fiyatı mevcut referans fiyatın üzerinde.
2- Ak Yatırım, İş Yatırım, Deniz Yatırım ve KuveytTürk Yatırım hedef fiyatlarını yukarı revize etmiş.
3- En düşük hedef 395 TL, en yüksek hedef 510 TL. Bu fark, kurumların gelecekteki kârlılık beklentilerinin birbirinden ayrıştığını gösteriyor.
Ancak önemli bir hatırlatma:
Tüpraş’ın gelecekteki performansı yalnızca petrol fiyatına bağlı değil. Rafineri marjları, ürün talebi, jeopolitik gelişmeler, yatırım harcamaları ve nakit akışı belirleyici olacak.
Ayrıca yüksek hedef fiyat, hissenin mutlaka o seviyeye ulaşacağı anlamına gelmez.
Benim açımdan uzun vadeli yatırımda asıl mesele, analistlerin hedef fiyatından çok şirketin sürdürülebilir kârlılığı, ürettiği nakit ve temettü kapasitesi.
Hedef fiyat beklentidir, bilanço ise gerçekleşen performansın göstergesidir.
Sizce #TUPRS için 2027 yılında 475 TL seviyeleri gerçekçi mi?
#BIST100 #Borsa #Temettü #Yatırım
Kaynak: Aracı kurum hedef fiyatları, 09.11.2026. Yatırım tavsiyesi değildir.
#TCELL Turkcell 2026/9 bilançosu geldi. Finansalları, Şeker Yatırım raporunu, geri alımları ve son gelişmeleri birlikte değerlendirdim.
Bilanço sağlam, değerleme cazip; ancak operasyonel büyüme henüz yeterince güçlü değil.
2026/9 Finansal Sonuçlar:
- Satışlar: 235,1 milyar TL (+%6)
- Brüt kâr: 62,1 milyar TL (−%1)
- FAVÖK: 101,2 milyar TL (+%3)
- Net kâr: 17,5 milyar TL (+%0,5)
- Özkaynaklar: 333,3 milyar TL
- Net borç: 40,7 milyar TL (çeyreklik −%13)
Kârlılık Marjları:
- Brüt kâr marjı: %28,3 → %26,4
- FAVÖK marjı: %44,3 → %43,1
- Net kâr marjı: %7,8 → %7,4
Satışlar büyürken marjların daralması dikkat çekiyor.
Üstelik net parasal pozisyon kazancı 2,1 milyar TL’den 15 milyar TL’ye yükselmesine rağmen net kâr neredeyse yatay.
Bu nedenle kârlılık kalitesini sorgulamak gerekiyor.
Operasyonel Tarafta Olumlu Gelişmeler:
- 3Ç’de 579 bin net mobil abone kazanımı
- 701 bin faturalı abone kazanımı
- Fiber abone sayısı 1,6 milyonun üzerinde
- Veri merkezi ve bulut gelirlerinde %34,3 büyüme
Turkcell’in uzun vadeli hikâyesinde özellikle fiber altyapı, veri merkezi ve bulut hizmetlerini önemli buluyorum.
Ancak abone büyümesinin kârlılığa daha güçlü yansıması gerekiyor.
Değerleme:
9 Kasım referans fiyatı: 92,10 TL
- F/K: 9,22
- PD/DD: 0,61
- FD/FAVÖK: 1,83
Şeker Yatırım hedef fiyatı: 150 TL
Referans fiyata göre yaklaşık %63 potansiyel bulunuyor.
Çarpanlar cazip görünse de telekom sektörünün yüksek yatırım ve amortisman ihtiyacını unutmamak gerekiyor.
Geri Alımlar ve Finansman:
Turkcell, 4 Kasım’da yaklaşık 12,88 milyon adet hisseyi 93,71 TL ortalama fiyatla geri aldı.
Toplam işlem tutarı yaklaşık 1,21 milyar TL.
Bu, şirketin hisselerine yönelik somut bir destek.
Diğer tarafta Superonline için 8 milyar TL’ye kadar borçlanma aracı ihracı kararı alındı. Bu tutar henüz gerçekleşmiş borçlanma değil, ihraç tavanı.
Teknik Görünüm:
- 89,10 TL: Yakın destek
- 95,95 TL: İlk önemli direnç
- 99,70–102,30 TL: Sonraki direnç bölgesi
Düşen trend henüz kesin olarak kırılmış değil. Hacimli kapanışlarla teyit görmek isterim.
Kişisel Değerlendirmem:
TCELL orta / uzun vadeli portföyümde bulunuyor.
Net borcun azalmasını, güçlü abone kazanımını, dijital hizmetlerdeki büyümeyi ve geri alımları olumlu buluyorum.
Ancak net kârın yalnızca %0,5 büyümesi ve operasyonel marjlardaki gerileme, bu bilançoyu çok güçlü olarak değerlendirmemi engelliyor.
Kişisel Bilanço Puanım: 77/100
Sonuç: Turkcell ucuz görünüyor, finansal yapısı sağlam; fakat gerçek potansiyelinin ortaya çıkması için abone büyümesini daha yüksek faaliyet kârına dönüştürmesi gerekiyor.
Mevcut pozisyonumu koruyorum. Yeni eklemeler için kârlılıkta toparlanma ve teknik teyit arayacağım.
#TCELL #Turkcell #BIST100 #Bilanço #UzunVade
Yatırım tavsiyesi değildir.
Aracı kurumlar hedef fiyat vermeye başlayınca neden hemen olumsuz bir anlam çıkarıyoruz? 🙂
Bu kurumların işi zaten şirketleri analiz etmek, bilançoları değerlendirmek ve gelecek beklentilerine göre hedef fiyat belirlemek.
Elbette hedef fiyatlar garanti değil, yanılabilirler de. Ancak sırf hedef fiyat açıklandı diye düşüş beklemek de en az o hedef fiyatlara körü körüne inanmak kadar hatalı.
Ben kimin ne fiyat verdiğinden çok, o fiyatı hangi finansal varsayımlarla hesapladığına bakarım.
Beklenen #KCHOL Koç Holding 2026/9 bilançosuda bugün geldi ve dokuz aylık finansallarını, üçüncü çeyrek piyasa beklentilerini ve değerleme göstergelerini birlikte inceledim.
Bilanço oldukça güçlü, özellikle üçüncü çeyrek dikkat çekiyor.
2026/9 Finansal Sonuçlar:
- Satışlar: 2,82 trilyon TL (+%11)
- Brüt kâr: 532,3 milyar TL (+%24)
- FAVÖK: 298,4 milyar TL (+%50)
- Net kâr: 56,37 milyar TL (+%203)
- Özkaynaklar: 851,8 milyar TL
- Konsolide net borç: 1,04 trilyon TL (çeyreklik −%6)
Satış tutarı Fintables verisidir, incelediğim diğer bir kaynakta farklı konsolidasyon kapsamıyla 2 trilyon TL gösteriliyor.
Asıl Sürpriz Üçüncü Çeyrekte:
- Beklenen net kâr: 24,4 milyar TL
- Gerçekleşen net kâr: 34,94 milyar TL
Beklentinin yaklaşık %43 üzerinde.
Bu sonuç, dokuz aylık net kârın önemli bölümünün üçüncü çeyrekte üretildiğini gösteriyor.
Kârlılık Marjları:
- Brüt kâr marjı: %16,9 → %18,9
- FAVÖK marjı: %7,8 → %10,6
- Net kâr marjı: %0,7 → %2,0
FAVÖK’ün satışlardan çok daha hızlı büyümesi, operasyonel kârlılıktaki toparlanmanın en önemli göstergesi.
Değerleme Nasıl?
9 Kasım referans fiyatı: 212,50 TL
- F/K: 8,28
- PD/DD: 0,63
- FD/FAVÖK: 4,33
11 aracı kurumun ortalama hedef fiyatı: 328,95 TL
Bu da referans fiyata göre yaklaşık %55 yükseliş potansiyeline işaret ediyor.
Ancak hedef fiyatların gerçekleşme garantisi olmadığını unutmamak gerekiyor.
Borçlulukta Önemli Ayrıntı:
Konsolide net borç yaklaşık 1,04 trilyon TL.
İlk bakışta yüksek görünse de Koç Holding’in konsolide bilançosunda iştiraklerin borçları da yer alıyor.
Dolayısıyla bu rakamı doğrudan holding merkezinin borcu olarak değerlendirmek doğru değil.
Holdingin solo net nakit pozisyonu ve iştirak bazlı borçluluk ayrıca incelenmeli.
İzlenmesi Gereken Riskler:
- İştiraklerin kâr katkılarının sürdürülebilirliği.
- Finansman giderleri ve borçluluk.
- Otomotiv ve enerji sektörlerindeki döngüsellik.
- Holding iskontosunun devam etmesi
Kişisel Değerlendirmem:
Net kârın %203, FAVÖK’ün %50 büyümesini ve üçüncü çeyrek kârının beklentileri ciddi şekilde aşmasını oldukça olumlu buluyorum.
Üstelik 0,63 PD/DD ve 8,28 F/K ile değerleme de dikkat çekiyor.
Ancak holdinglerde yalnızca düşük çarpanlara değil, iştiraklerin toplam değerine, solo nakit pozisyonuna ve gelecekteki kâr üretimine de bakmak gerekiyor.
Kişisel Bilanço Puanım: 83/100
#KCHOL #KoçHolding #BIST100 #Bilanço #UzunVade
Yatırım tavsiyesi değildir.
Bu mantıkla bakarsak yarın her şeye yeni bir vergi, ceza veya düzenleme gelebilir o zaman hiçbir şirkete ortak olmayalım, hiçbir yatırım yapmayalım. 🙂
Elbette siyasi ve düzenleyici riskler var, bunları yok sayamayız, ancak ihtimaller üzerinden kesin hükümler vermek de doğru değil.
Ben varsayımlardan çok bilançoya, nakit akışına ve şirketin geleceğine bakmayı tercih ediyorum.