… örneğin, matrah varsa, 100 TL bağış yapan bir kurum, bu bağışın 20 TL’sini az vergi ödeyerek ve 80 TL’sini kaynaklarından finanse etmiş olur; bağış vergiden değil matrahtan indirilir; vergiden indirilirse tamamı vergiyle ödenmiş olur, oysa vergiyle ödenen sadece 20 TL. …
… gider indirimi sonucunda zarar oluşabilir ve bu zarar mahsup edilmek üzere beş yıl ileri taşınabilir; ancak bağış yapılması suretiyle zarar oluşturulamaz ve ileriye taşınamaz; en fazla matrah kadar indirim yapılabilir; bağıştan vergi oranı kadar fayda temin edilir. …
… vergi hukukunda ve uygulamasında gider ile indirim aynı değildir; gider gelirin elde edilmesi ve idamesi için yapılan harcamadır; indirim ise ilke olarak gelirin harcanmasıdır. bağış ve yardım gider değil indirimdir (193 s. GVK md. 40 ve 89, 5520 s.KVK md.6, 8 ile 10). …
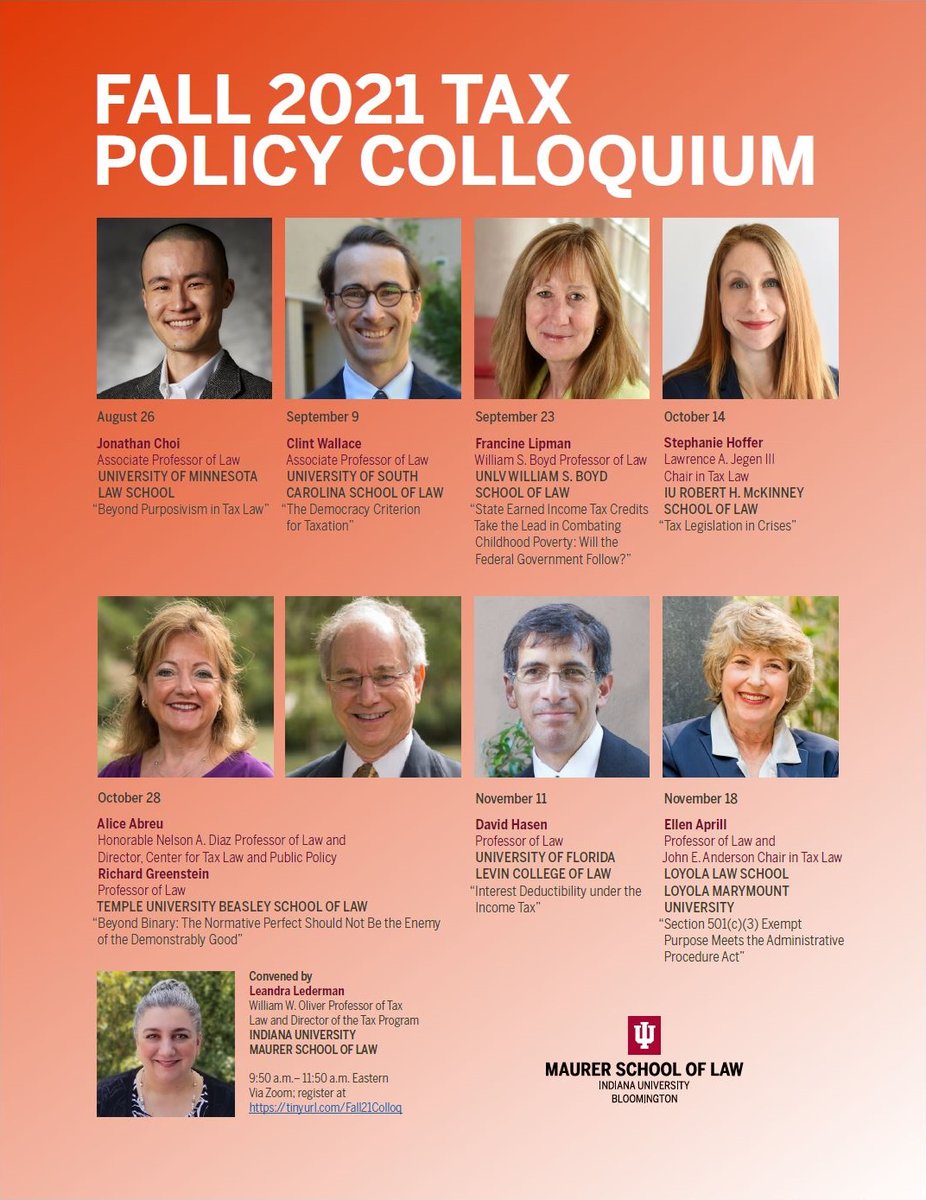
The @IUMaurerLaw Tax Policy Colloquium--usually a spring event--will run this fall!🎃🍂@JonathanHChoi
(@UofMNLawSchool) will start us off Aug. 26. All talks are on Zoom @ 9:50-11:50am Eastern on Thursdays. To get a Zoom link, please register at https://t.co/OLOJfhaVBx. Join us!💻
Isn't tax incidence a wonderful thing?!
Saying something is a proxy corporate tax on digital giants - or giving it any other tax label for that matter - doesn't make it so. Reality has a way.