Nike cotiza a 36,36 $. En noviembre de 2021 llegó a 179,10 $.
Casi un 80 % menos en cinco años. Mínimos de doce años.
Y esta semana hay dos cosas que se están contando mal.
La primera: Nike NO ha salido del S&P 500.
Ha salido del S&P 100, que es el subíndice de las cien mayores por capitalización. Efectivo el lunes 21, tras casi dieciocho años dentro. Sigue en el S&P 500, así que si tienes un indexado o un ETF sobre el S&P 500 o sobre el MSCI World, sigues teniendo Nike en cartera y no tienes que hacer nada.
El motivo tampoco es un juicio sobre el negocio. Es aritmética: ya no está entre las cien mayores de EE. UU. y cuatro tecnológicas sí.
La segunda: el PER de 17,3x que ves en cualquier buscador está inflado.
El último trimestre incluye ~986 M$ de devoluciones de aranceles que sumaron 0,52 $ al beneficio por acción. De los 2,10 $ del ejercicio, casi una cuarta parte no se repite.
Con números recurrentes el múltiplo ronda las 21 veces. Que un negocio plano cotice a 21x no es una ganga: es una apuesta a que el plan funcione.
Cómo se llega aquí, en corto:
— Nike salió de cerca de la mitad de sus minoristas para vender directo. El estante que dejas vacío lo ocupa otro
— En el hueco crecieron los especialistas: On +30 % en 2025, HOKA +16 %
— Y el canal que iba a ser el futuro es el que más cae: Nike Direct −6 %, digital −12 %
El 17 de septiembre fichó a Alexandre Arnault para el consejo. Deputy CEO de Moët Hennessy, y entra a título personal: no hay participación de LVMH en Nike ni operación anunciada.
La composición de un consejo dice dónde cree una empresa que está su problema. Nike acaba de decir que el suyo es de marca.
¿Es el momento de comprar? No lo sabemos, y desconfía de quien te diga que sí. El consenso está en Hold con precio objetivo medio de 48,38 $, y hay resultados el 1 de octubre.
Lo único que controlas al cien por cien es lo que pagas por entrar: la misma compra de 1.000 € sale por ~1 € en el bróker más barato de nuestro comparador y por ~6 € en el más caro.
Divulgación, no asesoramiento. Invertir en acciones individuales conlleva riesgo de pérdida total del capital.
El caso entero, con la cronología y el coste de cada bróker 👇
https://t.co/w1jcQVQbTH
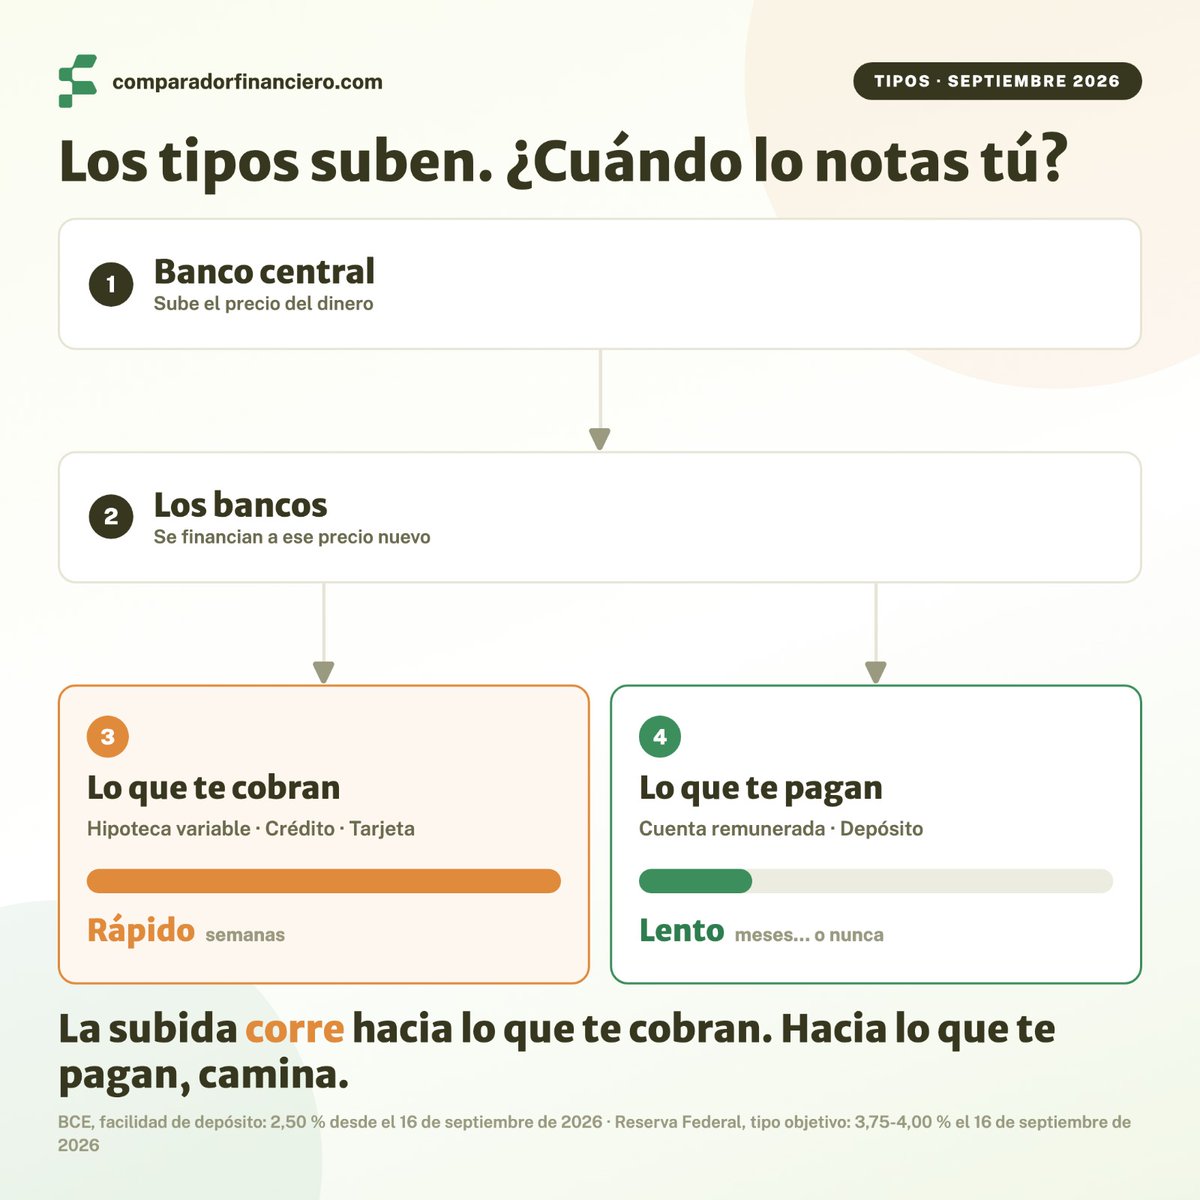
Un tipo de interés es el precio del dinero. Cuando sube, ahorrar paga más y endeudarse cuesta más.
Ya está. Esa es toda la noticia de la semana. El resto son detalles — pero algunos llevan tu nombre.
El BCE subió el 10 de septiembre. La Fed, el 16. Primera vez desde 2023 que suben los dos la misma semana: la Fed no tocaba tipos desde julio de aquel año.
Por qué:
— El bloqueo del estrecho de Ormuz ha disparado el petróleo. El WTI acumula cerca de un +80 % en el año
— La energía se cuela en el precio de casi todo: inflación del 3,2 % en la zona euro y del 3,4 % en EE. UU.
— El objetivo declarado de los dos bancos centrales es el 2 %
Un banco central no puede desbloquear un estrecho.
Solo puede encarecer el dinero para enfriar la demanda. Tosco y con retraso, pero es la herramienta que hay.
Y ahora la parte que casi nunca se cuenta: una subida de tipos no te llega entera. Llega partida en dos, y a velocidades distintas.
Lo que te cobran sube solo. Tu hipoteca variable está referenciada a un índice: llega tu fecha de revisión, se aplica y la cuota cambia. No lo decide nadie.
Lo que te pagan sube si el banco quiere. La remuneración de una cuenta es una decisión comercial. No hay ningún índice que obligue.
Y eso no es una sospecha. Con la subida ya en vigor, de las siete principales cuentas remuneradas del mercado español solo una había movido su tipo. Era la única que lo tiene atado por contrato a la facilidad de depósito del BCE: la única que no tenía que decidirlo.
Traducido a euros:
— Hipoteca. El Euríbor va por una media provisional del 3,180 % en septiembre, frente al 2,954 % de agosto. En 150.000 € a 25 años con Euríbor + 1 %, revisar ahora en vez de hace un año son 82 € más al mes
— Ahorro. Entre el 0 % de una cuenta corriente y el 3 % de las mejores remuneradas hay 300 € al año por cada 10.000 €
— Bolsa y bonos. Si el dinero sin riesgo paga un 4 %, la renta variable tiene que ofrecer bastante más. Tus bonos ya comprados bajan de precio; los nuevos pagan más
Los 82 € llegan solos. Los 300 €, solo si te mueves.
¿Y a partir de ahora? El BCE no se compromete: decide reunión a reunión. La Fed sí ha dado un número — la mediana de las proyecciones de sus miembros apunta al 4,1 % a finales de 2026, frente al 3,8 % que esperaban en junio. Eso implica al menos una subida más. Quien te dé una fecha exacta se la está inventando.
Tres cosas que sí puedes hacer hoy: mirar lo que te paga tu banco, mirar tu mes de revisión si tienes hipoteca variable, y no tocar tu plan a largo plazo por 25 puntos básicos.
Todo explicado desde cero, sin jerga y con los números detrás 👇
https://t.co/6pITW5c7fo
Qonto está anunciando un bono de 300 € por abrir cuenta de empresa. Hemos leído los términos completos.
El número interesante de esa promoción no es 300.
Es 1.667.
Vamos por orden. El bono existe y es real: 300 €, para quien abra su primera cuenta en Qonto entre el 7 de septiembre y el 7 de octubre. Las condiciones son estas:
— Solo planes de equipo: Essential, Business o Enterprise. Los de autónomo no entran
— 1.000 € con tarjeta en cada uno de los 3 meses. No 3.000 € a tu ritmo: si un mes te quedas corto, se acabó y no se reinicia
— Las transferencias no cuentan. Ni nóminas, ni proveedores por banco. Solo tarjeta, TPV y pagos online
— Se cobra a los 4 meses, y el reloj arranca cuando te aprueban la verificación de la empresa, no cuando te registras
Ese último punto es el que se lleva a más gente por delante: lo que tiene que estar completado antes del 7 de octubre es la verificación, no el formulario de alta.
Ahora la resta que casi nadie hace.
El plan elegible más barato es Essential: 49 €/mes pagando el año, 59 € pagando mes a mes, sin IVA. Como el bono tarda cuatro meses en llegar, pagas cuatro mensualidades antes de verlo.
— Mes a mes: 236 € de plan contra 300 € de bono = +64 € netos
— Año por adelantado: 196 € prorrateados contra 300 € = +104 € netos
Así que no son 300 € de regalo. Son entre 64 y 104 € de descuento sobre un plan que tienes que contratar igual. Sigue estando bien si ibas a contratarlo. Es un mal negocio si no.
Y aquí es donde aparece el 1.667.
Qonto remunera el saldo al 5 % durante los dos primeros meses, y después entre el 1,50 % y el 2,50 % según el plan. Con Essential —el mismo plan barato del bono— te remunera hasta 200.000 €. Dos meses al 5 % sobre 200.000 € son unos 1.667 € brutos.
El bono de 300 € es el reclamo pequeño de su propia promoción.
Un apunte técnico que importa: Qonto no publica una TAE. Publica una "Tasa Anual de Remuneración", que es un tipo nominal con devengo diario. Cuando lo compares con el 1 % TAE de otra cuenta de empresa, no estás comparando exactamente la misma medida.
Y hay un detalle más, que es el que de verdad nos llamó la atención.
La semana pasada contamos que, con la subida del BCE ya en vigor, ninguna de las siete principales cuentas remuneradas del mercado español había movido su tipo.
Qonto sí lo movió. Y lo movió el mismo día.
Su repositorio legal está versionado, así que no hay que creérselo: la versión 7.0 pagaba 1,25 % / 1,75 % / 2,25 % según plan. La versión 8.0, en vigor desde el 16 de septiembre, paga 1,50 % / 2,00 % / 2,50 %.
Veinticinco puntos básicos en los cinco planes. El mismo día que entró en vigor la subida del BCE. Traslado del 100 %.
El tipo del plan Enterprise, 2,50 %, queda clavado en la facilidad de depósito del BCE.
Así que el resumen honesto es este:
— Compensa si ya gastas 1.000 €/mes con tarjeta de empresa y necesitabas un plan de equipo igualmente
— Compensa mucho más si tienes tesorería parada, porque ahí manda la remuneración y no el bono
— No compensa si tienes que forzar el gasto para llegar. Sus términos, además, permiten revocar el bono si detectan gasto fabricado sin actividad empresarial real
— No compensa si vas a pagar 49 €/mes por un plan que no necesitas solo por cobrar 300 €
Un bono no es gratis si te obliga a contratar algo que no ibas a contratar. Y si ya ibas a contratarlo, es un buen bono.
Las nueve exclusiones, el cálculo entero y la comparación con Revolut Business, bunq, Abanca y Wallester 👇
https://t.co/SjmYlGlsT8
Coincido en que depende de la persona, pero cambiaría la unidad: el colchón no se mide en porcentaje de cartera, se mide en meses de gastos cubiertos. Medido en porcentaje, atas tu seguridad al valor de mercado de tus activos, y tus gastos fijos no bajan porque caiga la bolsa.
Y eso invierte tu regla: un 7% sobre 55k son unos 3.800 €, dos meses y medio si gastas 1.500 al mes. Un 10% sobre 300k serían casi dos años. El que menos patrimonio tiene es el que menos puede permitirse vender en pérdidas, así que necesita cubrir más meses, no menos.
Se calcula en un minuto: https://t.co/n2Pc7kyAiP
La mejor cuenta remunerada de España subió su tipo hace seis días. No lo verás en su web.
Trade Republic pasó del 2,27 % al 2,53 % el 16 de septiembre para los clientes con alta anterior al 12 de mayo. Lo comunicó por la app. Su página pública sigue mostrando solo el 3,04 %.
Si haces la lista de las mejores cuentas remuneradas mirando únicamente webs oficiales, te sale mal. Lo decimos porque nos habría salido mal a nosotros.
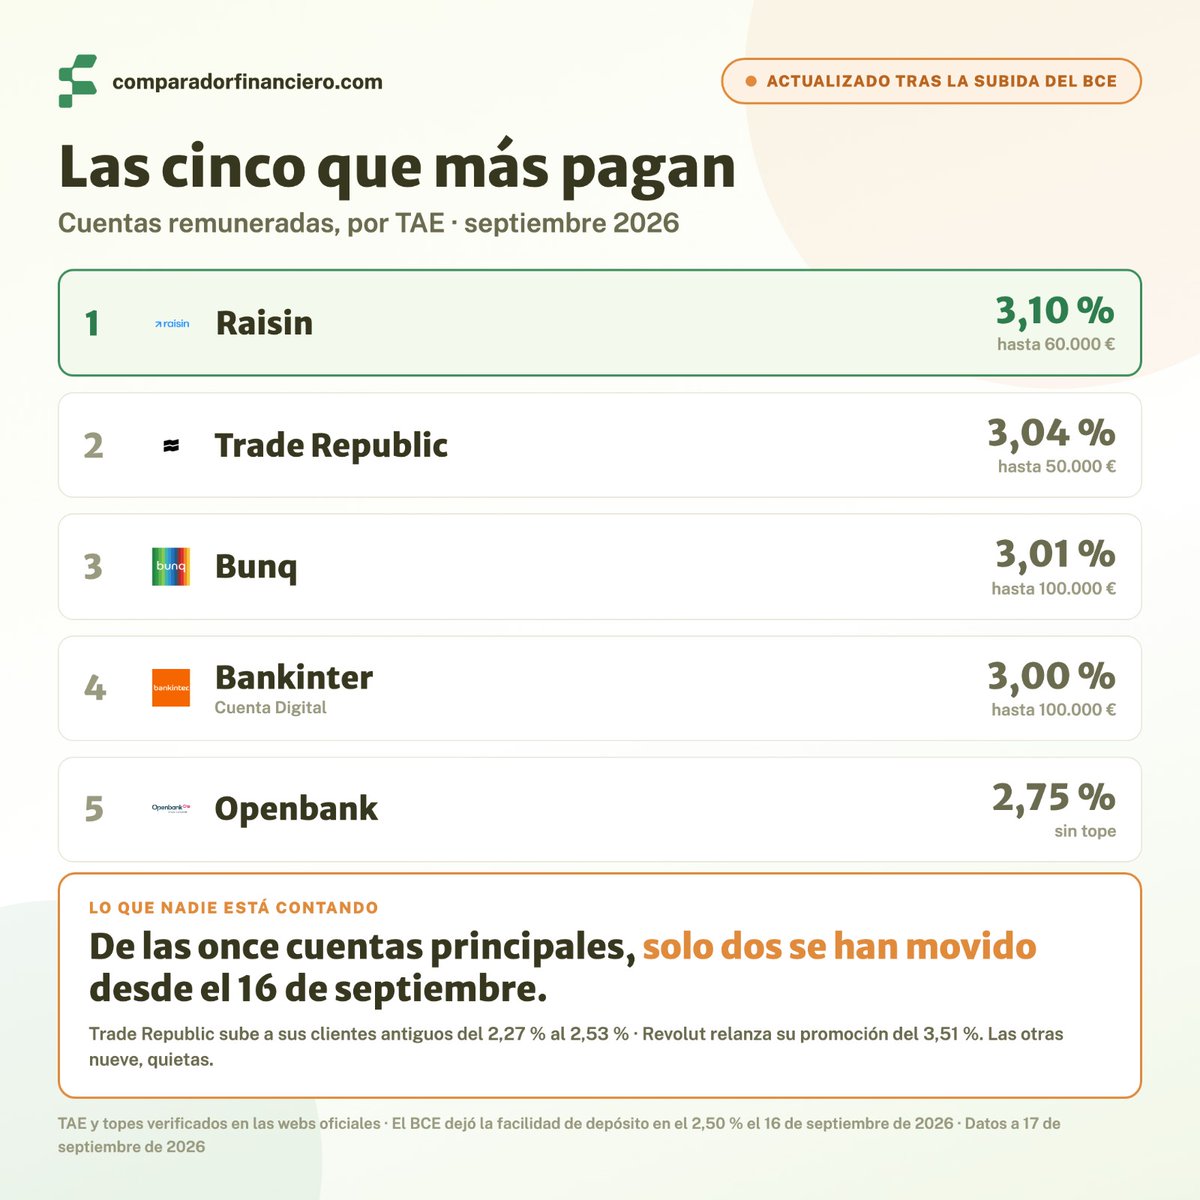
Hemos vuelto a comprobarlas una a una ahora que la subida del BCE lleva casi dos semanas en vigor. De las once principales, solo dos se han movido desde el 16:
— Trade Republic: 2,27 % → 2,53 %, solo para sus clientes antiguos. Los nuevos siguen en 3,04 %
— Revolut: relanza su promoción, 3,51 % durante 4 meses y hasta 25.000 €
Otras dos se movieron, pero antes de la entrada en vigor, y conviene no contarlas mal: Bankinter subió al 3 % el día 15, la víspera, y Scalable Capital al 2,63 % el 4 de septiembre, seis días antes de que el BCE decidiera nada. Su tipo está indexado, así que se adelanta al calendario.
El resto paga hoy exactamente lo mismo: Raisin 3,10 % · Bunq 3,01 % · Openbank 2,75 % · MyInvestor 2,50 % · B100 2,50 % · Sabadell 2 % · Revolut en su tipo base 1,15 % · N26 0,50 % · ING 0,30 %.
Y lo que decide no es la TAE más alta de esa lista. Son dos cosas:
1. Promocional o permanente. Un 3,51 % a cuatro meses y un 3,04 % sin fecha no son el mismo producto: el primero paga más ahora, el segundo sigue pagando en enero.
2. El tope de saldo. Con 100.000 € durante un año, Revolut te remunera 25.000 € cuatro meses (≈293 € brutos) y Openbank, al 2,75 % y sin tope, te remunera los 100.000 € doce meses (≈2.750 €). La TAE más baja paga casi diez veces más.
Dos fechas que corren: Openbank y B100 cierran su contratación el 30 de septiembre. Quedan ocho días.
La subida de tipos no llega sola a tu cuenta. Llega si estás en el producto adecuado.
Las once comparadas, con la TAE, el tope y la letra pequeña de cada una: https://t.co/u0rvzWyXCm
El 16 de septiembre entró en vigor la subida de tipos del BCE. Ese mismo día, Revolut relanzó su promoción del 3,51 % TAE.
MyInvestor no movió nada.
Ahí está resumida la diferencia entre los dos, y no va de quién paga más.
MyInvestor es un banco español construido alrededor de la inversión. Revolut es una app construida alrededor de tu día a día, que además remunera el saldo y deja invertir. Compiten por la misma persona desde extremos opuestos.
Dos datos deciden esta comparativa mucho más que una TAE.
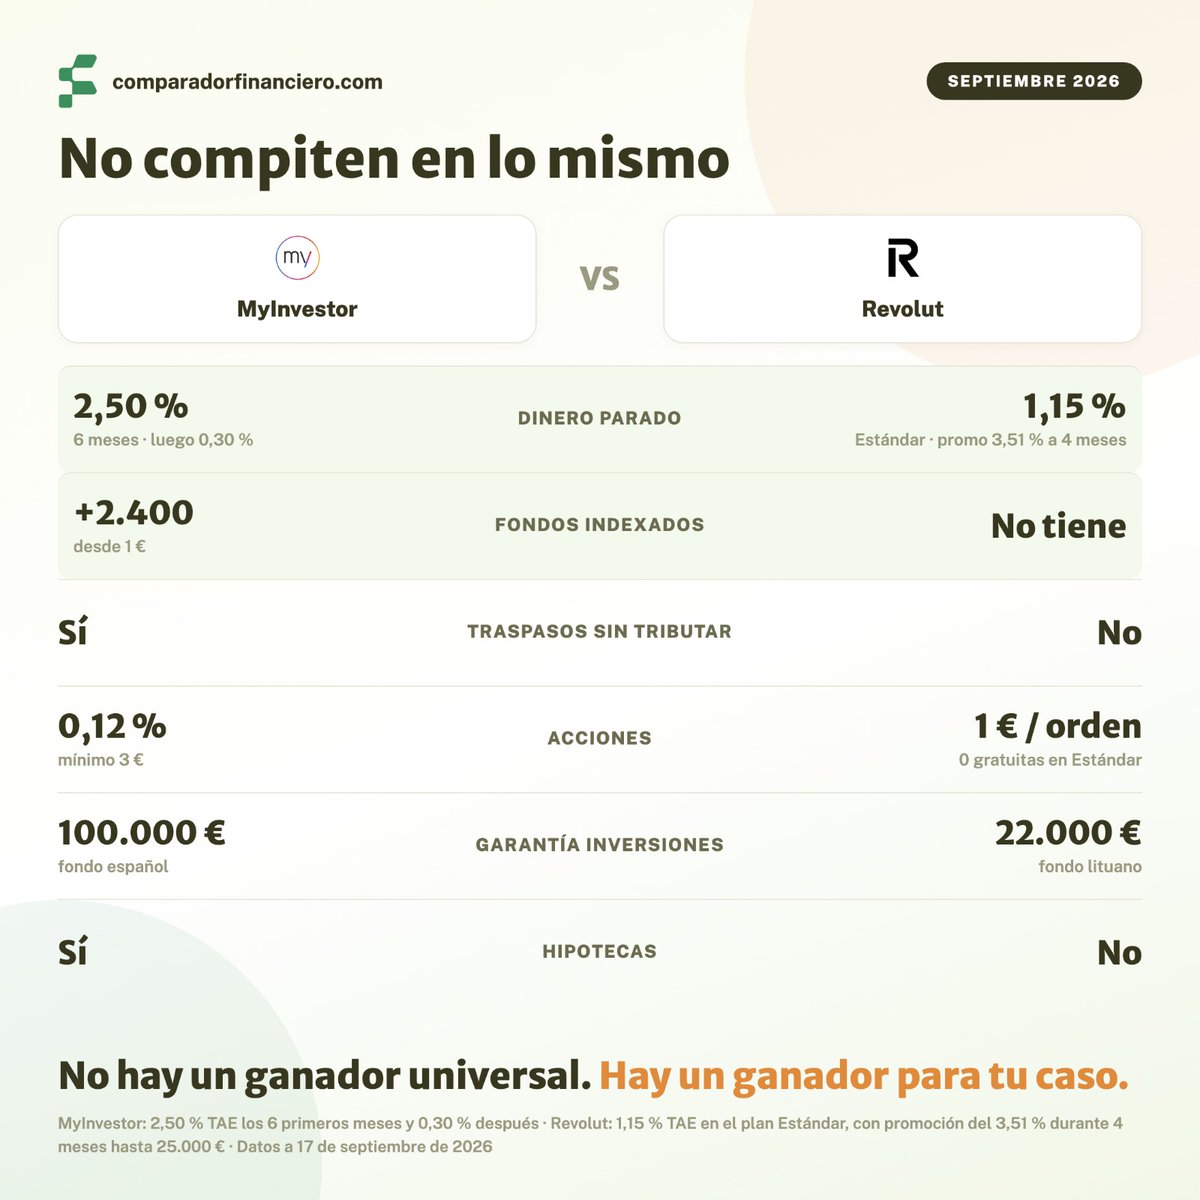
1. Revolut no tiene fondos indexados.
Tiene acciones, ETFs, bonos, materias primas, cripto, mercados privados y un robo advisor. Catálogo amplio. Pero sin fondos UCITS no hay traspaso sin tributar, y en España eso no es un detalle de catálogo: es fiscalidad. Entre fondos mueves el dinero sin aflorar la plusvalía. Entre ETFs vendes, pagas y vuelves a entrar con menos. Con veinte años por delante, ese peaje se paga varias veces.
MyInvestor tiene más de 2.400 fondos desde 1 €, con custodia y traspaso a 0 €.
2. La garantía de las inversiones: 22.000 € frente a 100.000 €.
Las inversiones de Revolut están protegidas por el fondo de garantía para inversores de Lituania, hasta 22.000 €. La garantía de inversiones en España cubre hasta 100.000 €. Un 4,5x que queda enterrado en la documentación legal y que casi nadie cuenta.
Ojo, que se malinterpreta siempre: ninguna de las dos te cubre de que la bolsa baje. Cubren que la entidad no pueda devolverte los valores que son tuyos. En depósitos sí están igualados: 100.000 € por titular en los dos.
Y sobre el 3,51 %, la letra pequeña. Dura cuatro meses, cubre hasta 25.000 € y hay que usar la tarjeta 3 veces cada 30 días con compras de 5 € o más. Si algún mes no llegas, se te aplica el tipo de tu plan, que en el gratuito es un 1,15 %.
MyInvestor paga un 2,50 % TAE los seis primeros meses hasta 70.000 €, y un 0,30 % a partir del séptimo.
Donde Revolut gana de calle es fuera de casa: cambia divisa sin comisión hasta 1.000 € al mes con el plan gratuito. La tarjeta de MyInvestor aplica un 1,5 % cuando pagas en otra moneda.
No hay ganador universal. Hay ganador para tu caso, y la pregunta que lo resuelve es qué quieres arreglar primero: que el dinero no crece, o que gastar te sale caro.
Campo a campo, con la letra pequeña de cada uno 👇
https://t.co/hjTa66bZK8
Tienes razón en una parte: con 200 € al mes y 15 años, la diferencia entre un TER del 0,06% y uno del 0,40% son unos dos mil euros. Real, pero no es una fortuna.
El problema es que el TER no se cobra sobre lo que aportas, se cobra cada año sobre todo el patrimonio. En el año 25, con la cartera ya grande, lo que pagas de más en un solo ejercicio supera lo que pagaste en los diez primeros juntos.
Y el matiz de fondo: en indexación el histórico de la gestora no es el criterio, porque no estás comprando su habilidad, estás comprando una réplica. Lo que sí importa es cuánto se ha desviado del índice, que incluye el TER pero también la eficiencia de réplica y el domicilio del fondo.
Donde sí acierta el criterio de gestora es en lo práctico: que sea traspasable y que tu comercializador te dé la clase limpia. Eso vale más que el prestigio.
Lo relevante de la rueda de prensa no es la subida, es que Warsh se niegue a dar forward guidance y no ponga su punto en el dot plot.
Quitar la guía significa que el mercado vuelve a descontar datos en vez de discursos. Eso es más volatilidad en la curva, no menos.
Y traducido al ahorrador de aquí: con la Fed y el BCE endureciendo a la vez, sube lo que te pagan por el ahorro y sube también la hipoteca variable.
El BCE subió los tipos el 10 de septiembre. Desde el miércoles 16 está en vigor.
De las siete principales cuentas remuneradas del mercado español, 𝘀𝗼𝗹𝗼 𝘂𝗻𝗮 𝘁𝗲 𝗵𝗮 𝘀𝘂𝗯𝗶𝗱𝗼 𝗲𝗹 𝘁𝗶𝗽𝗼.
Y es, precisamente, la única que no tiene que decidirlo.
𝗧𝗿𝗮𝗱𝗲 𝗥𝗲𝗽𝘂𝗯𝗹𝗶𝗰 pasa del 2,27 % al 𝟮,𝟱𝟯 % 𝗧𝗔𝗘 desde el miércoles 16 para los clientes que abrieron antes del 12 de mayo. No lo aprueba un comité: tiene el tipo 𝗮𝘁𝗮𝗱𝗼 𝗮 𝗹𝗮 𝗳𝗮𝗰𝗶𝗹𝗶𝗱𝗮𝗱 𝗱𝗲 𝗱𝗲𝗽ó𝘀𝗶𝘁𝗼 𝗱𝗲𝗹 𝗕𝗖𝗘, así que se mueve solo.
Las otras seis pagan exactamente lo mismo que antes de la subida:
→ 𝗥𝗮𝗶𝘀𝗶𝗻 — 3,10 %. Igual que antes
→ 𝗕𝘂𝗻𝗾 — 3,01 %. Igual que antes
→ 𝗢𝗽𝗲𝗻𝗯𝗮𝗻𝗸 — 2,75 %. Igual que antes
→ 𝗕𝟭𝟬𝟬 — 2,50 %. Igual que antes
→ 𝗠𝘆𝗜𝗻𝘃𝗲𝘀𝘁𝗼𝗿 — 2,50 %. Igual que antes
→ 𝗦𝗮𝗯𝗮𝗱𝗲𝗹𝗹 — 2,02 %. Igual que antes
Un matiz que conviene no saltarse: en Trade Republic 𝗹𝗼𝘀 𝗰𝗹𝗶𝗲𝗻𝘁𝗲𝘀 𝗻𝘂𝗲𝘃𝗼𝘀 𝗻𝗼 𝘀𝘂𝗯𝗲𝗻. Siguen en el 3,04 % hasta 50.000 €. Lo que sube es el tipo base, el de los de siempre. No es que mejore su oferta: es que 𝗲𝘀𝘁𝗿𝗲𝗰𝗵𝗮 𝗹𝗮 𝗱𝗶𝘀𝘁𝗮𝗻𝗰𝗶𝗮 𝗲𝗻𝘁𝗿𝗲 𝗹𝗼 𝗾𝘂𝗲 𝗽𝗮𝗴𝗮 𝗮 𝘂𝗻𝗼𝘀 𝘆 𝗮 𝗼𝘁𝗿𝗼𝘀.
Donde sí ha habido movimiento es en los 𝗱𝗲𝗽ó𝘀𝗶𝘁𝗼𝘀, y con un detalle que casi nadie ha contado: 𝗱𝗼𝘀 𝗱𝗲 𝗹𝗼𝘀 𝘁𝗿𝗲𝘀 𝘀𝗲 𝗺𝗼𝘃𝗶𝗲𝗿𝗼𝗻 𝗮𝗻𝘁𝗲𝘀 𝗱𝗲 𝗾𝘂𝗲 𝗲𝗹 𝗕𝗖𝗘 𝗮𝗻𝘂𝗻𝗰𝗶𝗮𝗿𝗮 𝗻𝗮𝗱𝗮.
→ 𝗠𝘆𝗜𝗻𝘃𝗲𝘀𝘁𝗼𝗿 — depósitos a 1, 3, 6 y 12 meses: del 2,25 % al 𝟮,𝟱𝟬 %
→ 𝗠𝘆𝗜𝗻𝘃𝗲𝘀𝘁𝗼𝗿 — Depósito Premium a 3 meses: del 3,00 % al 𝟯,𝟮𝟱 %
→ 𝗗𝗲𝘂𝘁𝘀𝗰𝗵𝗲 𝗕𝗮𝗻𝗸 — Depósito Confianza Más: del 3,25 % al 𝟯,𝟱𝟬 %
Los tres, el jueves 10. Los dos últimos, horas antes de la decisión.
El Euríbor a 12 meses, en cambio, ya lo tenía descontado 𝗹𝗮 𝘃í𝘀𝗽𝗲𝗿𝗮: subió del 3,117 % al 𝟯,𝟭𝟯𝟴 % el día 9, y el 10 cerró plano.
El mercado repreció antes de que el BCE hablara. Seis de las siete cuentas, una semana después, todavía no.
Y la explicación no es la pereza: 𝘁𝗿𝗲𝘀 𝗱𝗲 𝗲𝘀𝗮𝘀 𝘀𝗲𝗶𝘀 𝘁𝗶𝗲𝗻𝗲𝗻 𝗽𝗿𝗼𝗺𝗼𝗰𝗶ó𝗻 𝗮𝗯𝗶𝗲𝗿𝘁𝗮 𝗰𝗼𝗻 𝗳𝗲𝗰𝗵𝗮 𝗱𝗲 𝗰𝗶𝗲𝗿𝗿𝗲 𝗲𝗻𝗰𝗶𝗺𝗮 — dos acaban el 30 de septiembre y otra el 7 de octubre. Quien ya tiene la captación resuelta hasta octubre no gana nada subiendo hoy. Le costaría dinero en los clientes que ya captó, sin traerle uno solo que no fuera a venir igual.
Es razonable desde el lado del banco. Conviene saberlo desde el lado de quien tiene el dinero.
Lo que sí puedes hacer en dos minutos: mirar lo que te paga tu banco hoy. No lo que te dijo cuando abriste la cuenta.
Entre el 0 % de una cuenta corriente y el 3 % de la mejor cuenta remunerada hay 𝟯𝟬𝟬 € 𝗮𝗹 𝗮ñ𝗼 𝗽𝗼𝗿 𝗰𝗮𝗱𝗮 𝟭𝟬.𝟬𝟬𝟬 €.
La subida de tipos le llega al mercado en un día y a tu cuenta cuando el banco quiera. Si es que quiere.
Las siete comparadas, con lo que paga cada una y qué condiciones tiene 👉 https://t.co/N4LNSXGasT
Falta un factor en la comparación que lo cambia bastante: la duración.
Un depósito al 4,5% lo es doce meses. Un inmobiliario es una decisión a veinte años. Cuando los tipos bajen, el depósito se renueva al 2% y el piso sigue ahí. Ese riesgo de reinversión no sale en ningún titular.
Y cuidado con comparar bruto contra bruto: ese 4,5% tributa en la base del ahorro y se queda en torno al 3,6% neto, mientras que el alquiler de vivienda tiene reducciones en IRPF 8según el caso y CCAA) que un depósito no tiene.
No es que gane el inmobiliario. Es que la comparación honesta es neta y a mismo plazo, y hecha así la foto cambia.
Era previsible: los neobancos reaccionan primero y la banca tradicional tarda algo más con alguna excepción (como Bankinter). Si tu dinero sigue en una cuenta al 0%, de momento la subida del BCE solo la está notando tu banco.
Antes de mover nada: a qué plan aplica ese 3,51%, si hay límite de saldo remunerado y si es TAE o TIN. Ahí se cae la mitad de los titulares.
Todas comparadas con su letra pequeña: https://t.co/CU8gUiVgwo
Hemos hecho un generador de facturas gratis. Y hace algo que casi ninguno hace: antes de dejarte descargar, comprueba que la factura lleve de verdad lo que exige el artículo 6 del Reglamento de facturación.
Emisor y destinatario identificados con su NIF, número de factura, fecha de expedición y al menos un concepto con importe. Si falta algo, te dice qué falta y dónde.
Una factura sin esos datos no es una factura. Es un papel. Y mucha gente lo descubre el día que se la devuelven.
Lo demás que hace:
— Factura de autónomo o de empresa
— IVA al 21, 10, 4 o 0 %
— Retención de IRPF al 15, 7, 2, 1 o 0 %
— Base imponible, retención, cuota y total, calculados solos
— Tu logo, el color de tu marca y la forma de cobro
— PDF listo para enviar
Lo montamos porque las alternativas son casi siempre lo mismo: una prueba de 14 días, o tres facturas gratis y luego la tarjeta.
Dos cosas más, y las decimos aquí y no en una nota al pie.
El PDF se genera en tu navegador. Ni tu NIF, ni tus importes, ni los datos de tus clientes llegan a ningún servidor nuestro. Se quedan en tu ordenador.
Y para descargar el PDF te pedimos el correo, una vez. Lo contamos porque un "gratis sin asterisco" con un asterisco escondido es exactamente lo que no queremos ser.
Con esta van 14 herramientas en la web. Todas gratis. Y van a seguir siéndolo por un motivo poco romántico: nuestro negocio está en el comparador, no en cobrarte por emitir una factura.
Aquí lo tienes 👇
https://t.co/e1cL6ogafh
Hay una tercera lectura que no es ni la ingenua ni la conspirativa: la de los incentivos.
Pedir que frenen todos no es lo mismo que frenar tú. Ninguno de los que firma estas advertencias ha parado su propio desarrollo ni ha recortado su inversión. Y ese es el único test que cuenta: el que frena de verdad, frena lo suyo.
Ahora añade el contexto de mercado. Las valoraciones del sector descuentan una curva de capacidades muy concreta. Si esa curva se aplana, "hemos decidido ir más despacio por responsabilidad" sostiene el múltiplo bastante mejor que "el modelo no da más de sí".
Y desde fuera los dos escenarios se ven exactamente igual.
No afirmo que sea el segundo. Digo que el relato no permite distinguirlos, y que la forma de saberlo no son los comunicados: es el capex. Si siguen anunciando inversión récord en cómputo mientras piden prudencia, la desaceleración es de discurso.
Matiz que se pierde siempre: la regla del 4% no vive de intereses, vive de vender participaciones. Y el número original está calculado sobre mercado estadounidense y un horizonte de exactamente 30 años, sin impuestos españoles.
Traducido a España: para cubrir 30.000 € de gastos al año no necesitas 750.000, necesitas más cerca de 835.000, porque al reembolsar tributas por la plusvalía.
Lo calculamos aquí: https://t.co/iT9UU038A4
La media de septiembre en bolsa es −0,84 %. La mediana es +0,02 %.
Cuando la media y la mediana se separan tanto, no hay un patrón: hay unos pocos años tirando del dato.
Es verdad que septiembre es el único mes del año con rentabilidad media negativa desde 1928. Y es verdad que el septiembre típico no pierde nada. Las dos cosas a la vez.
Sobre los 98 septiembres de la serie de la Kenneth French Data Library:
— Quitando los 5 peores, la media pasa a −0,07 %. Cero
— Quitando los 10 peores, se vuelve positiva: +0,47 %
Cinco años de noventa y ocho. Cuatro de ellos, de la Gran Depresión. Eso no es una regla de mercado: es el rastro de unas cuantas catástrofes concretas. Y entre 1996 y 2025 la diferencia de septiembre con el resto de meses ya ni siquiera es estadísticamente significativa.
Lo caro no es septiembre. Es intentar esquivarlo.
J.P. Morgan lo calcula cada año. S&P 500 con dividendos, de 2006 a 2025, veinte años, partiendo de 10.000 dólares:
— Quedándote quieto: 11,0 % anual. 80.619 $
— Perdiéndote las 10 mejores sesiones: 6,6 %. 35.866 $
— Perdiéndote las 40 mejores: −0,3 %. Veinte años para perder dinero
Hay unas 5.030 sesiones en veinte años. Las diez mejores son el 0,2 % del tiempo y se llevan el 55 % del capital final.
Y el dato que lo cierra, del mismo estudio: seis de las diez mejores sesiones ocurrieron dentro de las dos semanas siguientes a las diez peores. Cinco de esas seis, después.
Las mejores sesiones no están repartidas por el calendario. Están pegadas a las peores. Quien vende porque el mercado se desploma sale justo antes del rebote, y no es mala suerte: el rebote ocurre precisamente porque mucha gente ha vendido.
Para que el market timing salga bien hay que acertar dos veces, al salir y al volver a entrar. La segunda es la difícil, porque exige comprar cuando todo son malas noticias.
Morningstar lo mide cada año. En la última década, los fondos dieron un 9,9 % anual y sus inversores un 8,7 %. La diferencia son 1,2 puntos al año: exactamente la misma cifra que la caída media de septiembre.
Septiembre te quita un 1,2 % una vez. Intentar esquivarlo te lo quita todos los años.
El análisis completo, con el contraste estadístico y lo que sí tiene sentido revisar 👇
https://t.co/RfX6dJan8F
Lo más interesante del gráfico no es el nivel, es la pendiente. Del salario medio al doble la cuña solo sube 6 puntos (41,2% → 47,3%), cuando el tipo marginal del IRPF sube bastante más en ese tramo.
La explicación está en la composición: en España el grueso de la cuña son cotizaciones, no IRPF, y las cotizaciones tienen base máxima. A partir de cierto sueldo dejan de crecer.
Traducido: la cuña pesa proporcionalmente más sobre los salarios bajos y medios de lo que sugiere el titular del 41,2%. Y eso, que es lo verdaderamente relevante del gráfico, casi nunca se discute.
Buena promo, pero conviene mirar los dos años juntos: 5,10% el primero y 2,02% el segundo dan un 3,55% anualizado.
Sigue siendo competitivo. Pero el diseño no es casual: el banco sabe que mover la nómina cuesta y que la mayoría se queda en el año dos al 2%. Apúntate la fecha de revisión el mismo día que abres la cuenta.
Cómo queda frente al resto: https://t.co/nZfIRdRF8s
La pregunta del mínimo está mal planteada. El mínimo no lo pone tu bolsillo, lo pone la estructura de costes de donde inviertas.
50 € al mes con 1 € de comisión por operación es un 2% perdido antes de empezar. Los mismos 50 € con 5 € de comisión son un 10% en cada aportación, y eso no lo compensa ningún mercado.
El mínimo real es el importe donde la comisión deja de comerse la aportación: https://t.co/1bkglwelgQ
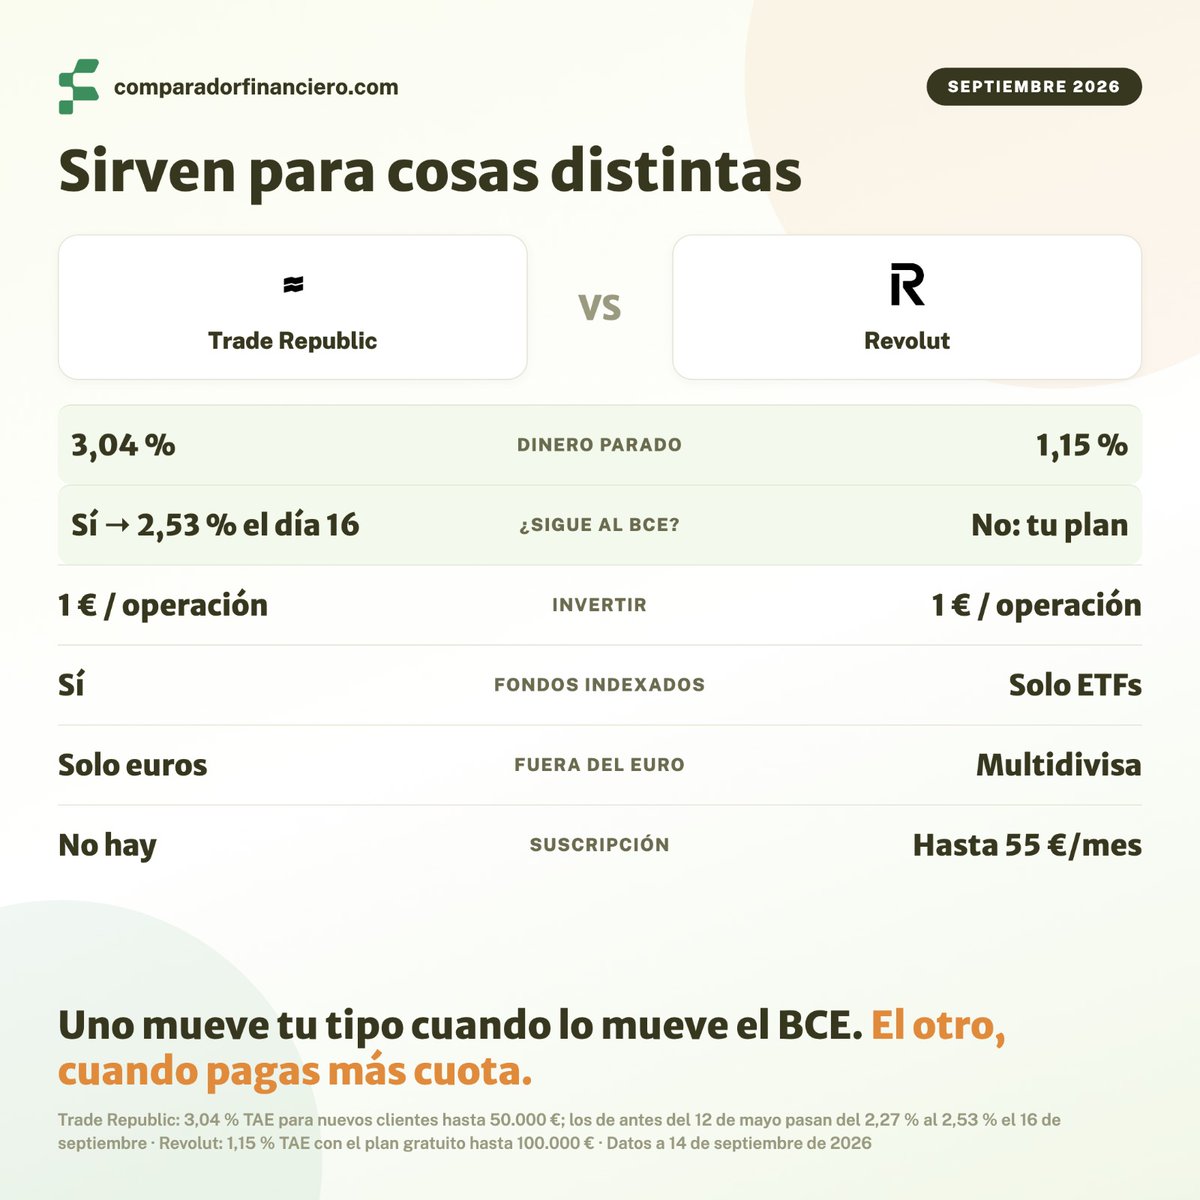
La diferencia que de verdad decide entre Revolut y Trade Republic no es la app, ni las comisiones, ni el catálogo. Es quién decide cuánto te pagan por el dinero parado.
Trade Republic lo tiene atado al BCE por diseño. Su propia web dice que el efectivo cobra "el tipo base estándar del Banco Central Europeo". Cuando el BCE subió en junio, su tipo pasó del 2,02 % al 2,27 % seis días después, sin que nadie tuviera que hacer nada. Y vuelve a pasar esta semana: el miércoles 16, los clientes que abrieron antes del 12 de mayo pasan del 2,27 % al 2,53 %. Los nuevos siguen en el 3,04 %.
En Revolut tu tipo lo decide tu plan de suscripción. No el mercado. Y pueden cambiarlo: subirlo cuando quieran, o bajarlo avisando con 14 días.
Dos hechos con fecha que lo enseñan mejor que cualquier tabla.
El 3,51 % de Revolut murió el 16 de agosto. Quien entró antes lo conserva hasta el 16 de octubre; quien abra hoy va al tipo de su plan, que en el gratuito es un 1,15 %.
Y el 6 de octubre, los planes Estándar y Plus se quedan con cero operaciones gratis al mes. Hoy tienen una y tres.
Mientras tanto, la cuenta gratuita de Trade Republic paga un 3,04 % hasta 50.000 €.
El resto de diferencias, rápido:
— Invertir cuesta 1 € por operación en los dos. En Trade Republic, los planes periódicos no cobran comisión
— Revolut no tiene fondos indexados, solo ETFs. Trade Republic sí los tiene, y entre fondos se traspasa sin pasar por Hacienda. Entre ETFs, no
— Fuera del euro no hay debate: gana Revolut
Y dos cosas de la letra pequeña que no salen en ninguna comparativa.
Trade Republic te empuja a comprar fracciones desde 1 €, y esas fracciones no se pueden traspasar a otro bróker. Si algún día te vas, hay que venderlas. Vender es pagar a Hacienda ese año, aunque solo quisieras cambiar de casa.
En Revolut, con el plan gratuito, el fondo monetario paga más que la cuenta remunerada: en torno al 1,25 % frente al 1,15 %. Pero uno es un depósito y el otro es inversión, y ahí la cobertura baja de 100.000 € a 22.000 €.
Que rinda más no es casualidad. Es que no es lo mismo.
Elegir es fácil cuando sabes qué pesa más: si lo tuyo es dinero parado y aportar cada mes, Trade Republic. Si viajas o manejas varias monedas, Revolut. Las dos cuentas básicas son gratis y abrir una no obliga a cerrar la otra.
Campo a campo, con la letra pequeña de cada uno 👇
https://t.co/dtxDwGxBir
Un octavo de una casa en Baqueira cuesta 185.000 euros y te da 22 días de uso al año.
En Baqueira se alquila la temporada completa de febrero a abril, trece semanas, por unos 4.000 euros.
Ese es el problema de la copropiedad de vivienda, y no lo cuenta nadie.
Contexto: MyInvestor ha anunciado que va a comercializar en su plataforma participaciones en las segundas residencias que gestiona VIVLA. Menorca, Ibiza, Baqueira, Cantabria. Compras un octavo de la casa, hay ocho copropietarios, y la gestora se encarga de todo.
Lo primero que hay que aclarar: no es la multipropiedad de los noventa. En aquella comprabas un derecho de uso por turnos y no eras dueño de nada. Aquí compras participaciones de la sociedad limitada que es dueña de la casa.
Aunque conviene decirlo bien: lo que tienes a tu nombre son participaciones de una SL, no una cuota del inmueble inscrita en el Registro de la Propiedad. Y de ahí salen dos cosas que la nota de prensa no cuenta.
Una: comprar participaciones está en principio exento de ITP e IVA por el artículo 314 del TRLMV, pero hay cláusula antielusión. No es un "no pagas ITP" y ya está.
Dos, y esta es gorda: usar gratis un inmueble de una sociedad de la que eres socio no es neutro fiscalmente. La doctrina del TEAC y de la DGT es constante — se regulariza como operación vinculada o como renta en especie a valor de mercado. VIVLA no publica cómo lo resuelve. Es la primera pregunta que hay que hacerle por escrito.
Ahora los números, que es lo que decide.
La cuota de mantenimiento es del 3,5% al 4% anual del precio de la fracción. Sobre 170.000 euros, entre 496 y 567 euros al mes. Uses la casa o no.
Hicimos la cuenta de cuánto cuesta tener la fracción al año (cuota más lo que dejas de ganar con ese dinero parado) frente a alquilar exactamente esos mismos días:
— Playa, Ibiza o Menorca: tenerla cuesta unos 10.200 € al año. Alquilar esas seis semanas, entre 28.000 y 46.000 €. Compensa con holgura.
— Montaña, Baqueira: tenerla cuesta unos 11.100 € al año por 22 días. Alquilar lo mismo, entre 3.400 y 7.000 €.
El mismo producto, la misma cuota y la misma estructura sale a cuenta en Ibiza y entre 1,6 y 3,5 veces más caro en Baqueira. Porque el modelo funciona donde alquilar es carísimo y escaso, y no donde es barato y abundante.
Y un dato para el que le esté dando vueltas a la liquidez: de más de 500 copropietarios, VIVLA declara una veintena de reventas cerradas. Eso es un mercado secundario incipiente, no un mercado. Y la revalorización media del 10% que cita su CEO la da el vendedor, sin auditar.
Ni lo vendemos ni lo tiramos. Están los números y decides tú.
El análisis completo, con los precios del catálogo, la parte fiscal y las seis preguntas que hay que hacer antes de firmar 👇
https://t.co/j8meUyr6OH