This Friday, in New York and Washington: commemorations of September 11. Twenty-five years already.
I remember the silence of Manhattan after the towers came down. All those people walking home, faces heavy, many covered in dust; that persistent metallic smell hanging over the city. People helping one another and pressing on anyway, trying to get home to friends and family. Some would walk for hours to leave Manhattan by the bridges—Brooklyn, Williamsburg, or Queensboro. Everyone already understood, without saying it, the heavy human cost of the attack on the Twin Towers. New York would bounce back quickly. But the memory of that day remains stubborn.
All my thoughts are with those who lost their lives—especially the people of Cantor Fitzgerald—and with the firefighters, police, and emergency workers who came to help at the full risk of their lives.
En ce 11 novembre, Hommage, Remerciements, Souvenir.
À ceux qui sont morts pour le France, À ceux qui ont combattu pour la France,
Je me souviens à ceux qui se sont levés pour défendre la France et la liberté. Pensées pour les miens, pour le général Edouard Dillemann, pour ses fils Henri, Jacques et Jean qui ont fait le sacrifice ultime, pour les deux juniors François et Louis, engagés volontaires et élèves-aspirants.
Fier de leurs contributions, de l’effort commun du général Dillemann, 47iéme DI alpine avec les volontaires américains des AEF, 1ère division d’infanterie américaine, The Big Red one, sous les généraux William Sibert et John Pershing. À Gondrecourt en été 1917.
Avril 2025 : le mois où l’admin. Trump 2.0 se lance à la recherche d’un nouvel ordre des flux commerciaux, monétaires et financiers. Après Liberation Day, le 2 avril, l'annonce de barrières réciproques allant de 40% voire plus pour la plupart prent à contre-pied les marchés financiers et les leaders mondiaux. S’ensuivent 1. le crash des marchés financiers, actions -15% moyen au plus bas ; gros dérèglements sur marché essentiel des obligations américaines (8-9 avril) 2. sous le spectre d’une défaite aux midterms de 2026 (comme en 2018), et sous les cris d’alarme d’une partie de ses soutiens (provenant du courant modéré du «business et des marchés financiers » (Jamie Dimon, Bill Ackman), le 9 avril, Donald Trump suspend pendant 90 jours les barrières douanières annoncées le 2 avril. A l’exception des barrières contre la Chine, seul point d’intensification de la guerre commerciale. 3. Trump antagonise et critique ouvertement Jay Powell, le gouverneur de la Réserve Fédérale, puis se ravise, et laisse son Sec. du Trésor, Scott Bessent convaincre que les marchés resteront ordonnés en particulier les marchés obligataires ; qu’une détente sur les tariffs avec la Chine est possible ; qu’une multitude de « deals » sont possibles avec la plupart. Le 17 avril, visite de Giorgia Meloni « pour l’Europe », obtient une ouverture et la promesse d’un voyage à Rome pour finaliser un « deal » avec l’EU. Les européens qui prônaient des représailles immédiates passent au deuxième plan (Emmanuel Macron, van der Leyen). 4. Baisse du USD (5% contre l’euro, le yen, et l’or en avril ; l’or +25% sur l’année), les rapatriements financiers sont très importants, indiquant la clôture de la surpondération sur les actifs américains par les investisseurs globaux (européens, japonais). De nombreuses questions sur le USD comme monnaie de réserve globale sont posées. Ce statut persistera par absence d’alternative. A vérifier les investissements de production aux US par les entreprises non-américaines.
Alors que Trump recherche des résultats pour étayer ses 100 premiers jours de présidence et pour préserver les chances des Républicains aux midterms de 2026, les plus probants sont 1. les accords de paix Ukraine-Russie (inclus les accords d’exploitation minière) et le coût global de l’énergie ; baisses importantes des prix du gaz européen -20% en avril et -33% sur l’année, et du pétrole -20% sur l’année. 2. les « deals » de barrières douanières convergeraient vers une solution unique à 10-15% pour la plupart avec exceptions par secteurs industriels. Le «deal » avec la Chine reste bien plus compliqué à mettre en place (35-50% final, !?). 3. prochaines étapes sur la politique de croissance des US, par la loi de programmation fiscale et la dérégulation ; tout en permettant à la Fed Reserve qui s’est mise en « mode pause » pour évaluer les risques d’inflation, sur les marchés de l’emploi, de pouvoir baisser ses taux directeurs dès que possible.
Les marchés financiers complètement pris de court par les annonces de Lib Day n'arrivent toujours pas à trouver des niveaux cohérents avec les transitions annoncées. Pour bien comprendre le virage du 9 avril, l'interview de Jamie Dimon PDG de Chase JPM est essentielle: https://t.co/2d4GBvlhv8
Libération Day : les marchés digèrent très mal les termes annoncés hier ; termes jugés comme « en haut de barème », surtout vis-à-vis de Chine, Japon, Inde ; pour l’EU, en ligne par rapport au consensus. L’analyse économique orthodoxe confirme que les barrières douanières représentent un choc de stagflation et sur la consommation. Les objectifs de rapatriement des capacités et des emplois industriels sont dans le long-terme. Dans le court terme, les marchés sonnent l’alarme et ne sont pas d’accord du tout : trop de restrictif et aucune mesure accommodative ? la Fed s’étant mise en retrait pour le moment, car elle applique son double-mandat (inflation, emploi) avec discipline. Elle attend des confirmations avérées d’un ralentissement du marché du travail.
Prochaine étape : quelles seront les réactions de l’EU et de la Chine (principalement). Scott Bessent a prévenu hier, qu’il faudra absolument éviter la surenchère. En Game Theory, les négociations doivent toujours tendre à éviter la case perdant-perdant. Quant aux européens, les barrières annoncées vis-à-vis des UK sont exactement au barème bas (10%).
L’EU s’organise mais quand même ! on s’interroge sur l’impréparations des européens de l’UE, toutes ces mesures étaient très explicitement listées dans le programme électoral de Donald Trump. Comment peut- être surpris voire pris de court ??
PDG EDF: décision aberrante. Sur la longue liste des erreurs de la gestion de la filière nucléaire française et du prix de l'électricité en France. Sujets essentiels de la ré-industrualisation, de la stratégie énergétique et de la croissance de l'economie francaise.
Vente des paricipations non-stratégiques : Excellente Contre Proposition!
Marchés financiers: test probant. De grosses questions s'accumulent sur 1. les valorisations du secteur tech US, et donc des marchés actions US, 2. le séquencement des annonces par l'administration Trump des "tariffs" (qui restent des mesures éco-restrictives au min. dans le court terme) sans aucune autre mesure accomodative. Les marchés continuent de se protéger du "No pain, no gain" de Trump 2.0, 3. le refuge apparent des marchés actions européens qui a valo plus basses pourraient mieux résister. A déterminer encore, aujourd'hui et cette semaine: Faut-il un dégraissage de plus des niveaux et des volarisations? Marchés trés inquiets. Pas le moment de rester dans l'incredulité.
1. Semaine du FOMC du 19 mars 2025. La Fed décide de garder toutes ses options d’action ouvertes et confirme une pause de la baisse des taux. Elle décide tout de même de ralentir son programme de réduction de bilan afin de renforcer les liquidités disponibles au système bancaire et financier. Les réponses calmes de Jay Powell face aux inquiétudes quant à un ralentissement éventuel de la croissance de l’économie US (baisse des PMI, baisse de la consommation) permettent une stabilisation des marchés.
2. Semaine du 26 mars : Le retour des peurs. «Liberation Day Scare» (2 avril). Du point de vue des marchés financiers qui ont déjà lancé de nombreuses alertes, l'administration Trump devrait calmer sa rhétorique sur les droits de douane. Mais elle ne le fera pas. La méthode Trump 2.0 du «Shoot first, ask questions after» est désormais bien établie : on initie des négociations sur la place publique tout en énonçant les pires conditions d’abord. Ensuite, éventuellement on pourrait renégocier ces termes «à la baisse». Il est clair, que les marchés continuent de se protéger contre les scénarios du pire.
Techniquement les marchés US sont proches de niveaux importants. Ils posent de vraies questions quant aux valorisations mises en place fin 2024 - début 2025.
La publication des résultats des sociétés américaines du T1 2025 (dans 2 à 4 semaines) sera essentielle pour confirmer la solidité des résultats des sociétés américaines en 2025.
Entretemps, c’est le doute d’abord.
Le grand doute. « Trump fatigue ».
Après les premiers avertissements du 3 février, jour où les marchés actions ouvrent en forte baisse, les taux baissent fortement, à la suite de la première annonce de droits douaniers par Donald Trump contre le Canada, et Mexique de 25% et Chine 10%.
Un mois plus tard, les marchés financiers confirment être toujours aussi sceptiques quant à la politique de l’administration Trump des barrières douanières. D’autant plus qu’entre-temps les données économiques ont signalé une croissance économique US moins forte.
Les trop nombreux allers-retours de l’administration Trump sur les annonces des droits douaniers. Les trop nombreuses annonces géopolitiques augmentent les risques d’erreur majeure de politique économique. En ouvrant de trop nombreux fronts géopolitiques en une semaine : crise diplomatique avec les partenaires européen (à propos des budgets de défense européens, des valeurs fondamentales démocratiques de l’Occident, et des négociations de paix Ukraine-Russie à deux, sans européens ni ukrainiens), les pressions renouvelées sur le Hamas (renforcées par Israël), et le début de négociations avec l’Iran sur l’arsenal nucléaire (rôle d’Israël ?). La Fed reste en mode « pause » donc l’administration Trump agit pour le moment sans filet.
Trop à absorber d’un coup. Les marchés actions abaissent les valorisations en particulier aux US, inquiets d’une pause des dépenses d’investissements (CapEx) ou de M&A par les sociétés US. Ils remontent les probabilités de trois coupes de taux par la Fed en 2025. Heavy Risk Off.
Parce que la consommation US reste solide les risques d’une récession restent limités. In fine, seuls les marchés financiers peuvent rester en désaccord ouvert et persistent avec Donald Trump, va-t-il les écouter ?
Le nouveau chancelier allemand Friedrich Merz a déclenché un programme d’investissements de la défense et de l’infrastructure dès la deuxième semaine après la victoire du CDU/CSU du 23 février. On avait bien estimé un tel programme possible mais pas avant la confirmation de Friedrich Merz par le Bundestag. Sous pression de l’administration Trump qui continue de « disrupter » et de réajuster l’ordre mondial. Ces négociations d’une paix Ukraine-Russie quoiqu’en ligne par rapport aux promesses de campagne de Donald Trump, semblent prendre de court les dirigeants européens et les marchés financiers. Peu avaient prévu une telle accélération des évènements et des annonces de l’administration Trump ou des dirigeants européens.
Les taux d’emprunts de la dette allemande subissent la plus forte augmentation d’un jour depuis 30 ans. Le taux principal allemand sur le 10 ans passe de 2.48 à 2.78%, +30 points de base. Les spreads de la zone euro restent stables, le spread FR-GR clôture à +70, le spread IT-FR à +35. Une remise à prix significative des taux allemands et européens après une décision historique de l’Allemagne qui, enfin, accepte de modifier sa constitution et la gestion de son stock de dette. L’Allemagne abandonne ainsi sa vieille règle d’austérité fiscale et du «frein de la dette» (Schuldenbremse). Un autre vestige des années Merkel-Schaüble tombe.
Le programme proposé qui doit être confirmé par un vote du Bundestag, devrait donc exempter et permettre les dépenses de défense au-delà du seuil de 1% PIB, et il propose la création d’un fond pour l’infrastructure de €500 mds sur 10 ans. Cette relance économique est bien plus vaste que le seul secteur de la défense.
Vu les valorisations modérées des actions allemandes et européennes, cette annonce envoie les bourses européennes et en particulier le DAX à leurs plus hauts historiques. Comme prévu.
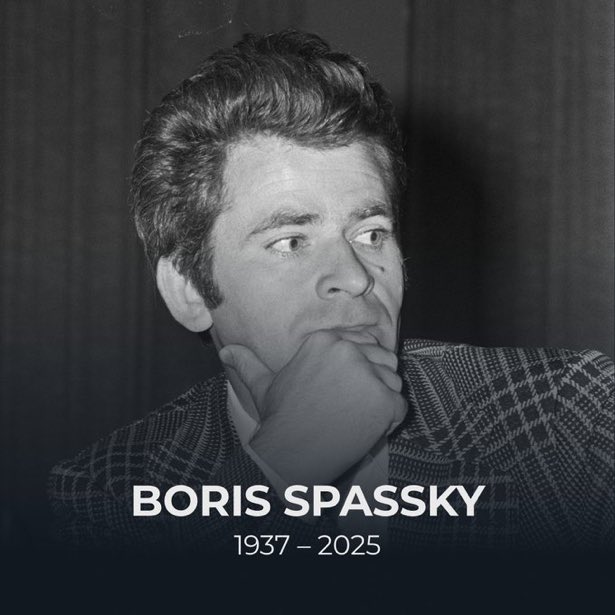
Une étoile s’est éteinte. Boris Spassky, 10ème champion du mode d’échecs, «adopté» par la France en 1976, a inspiré des générations de jeunes joueurs pendant des décennies par son style ouvert, polyvalent, et capable d’attaques fulgurantes. Il reste un Grand-Maître d’exception.
L’électrochoc Vance ! Un tournant historique ? Le pavé dans la marre lancé par JD Vance est une critique cinglante des européens et surtout des allemands. Rappel du contexte : 1). financement de l'OTAN: l'accord de 2014 installe des minima par pays, 2% PIB et 30% pour équipements.
L'Allemagne passe les 2% seulement en 2024 (2.12%) et reste à 1.4% (moyenne 2014-2024) donc 5% PIB « économisés ». La France est à 2.06% en 2024, et 1.9% moyen. Les US à 3.38% 2024, 3.5% moyen.
2). échanges commerciaux Allemagne-US, exportations aux US $235mds de biens et excédent commercial de $85mds en faveur de l’Allemagne.
3). historique des décisions allemandes (sous Angela Merkel) : abandon de l’énergie nucléaire (confirmé par Olaf Scholz en 2020), tout miser sur le gaz russe, (trop) faire confiance à Vladimir Poutine, austérité fiscale (sous le ministre des Finances Wolfgang Schaüble), et sur la crise migratoire de 2015 (1 million d’entrées dans l’espace Schengen).
Au-delà des polémiques sur les valeurs fondamentales démocratiques, les choix sociétaux, la théorie de la diplomatie, ce rappel américain quoique difficile à entendre et à accepter par des nations-amies reste d’autant plus probant que les européens restent une n-ième fois divisés sur leur défense (réunion de Paris du 17-18 février) .
In fine, de très lourdes attentes sur ces négociations US-Russie. Quels seront les termes de cette paix ? quelles concessions sur les frontières ukrainiennes, quelle neutralité imposée à l’Ukraine (non-candidature à l’EU, à l’OTAN), quelles garanties de sécurité à long terme pour une Ukraine indépendante. Quel financement de la reconstruction de l’Ukraine. Ces négociations vont définir la diplomatie Trumpienne. Un moment historique.
En Allemagne les sondages pointent vers une coalition CDU-SPD-Grünen, menée par le nouveau chancelier Friedrich Merz. Ses soutiens CDU proposent un grand virage pour l’économie sans tabous (dette, nucléaire). Une relance économique allemande serait un bénéfice considérable pour les partenaires européens.
L’UE continue de tergiverser sur sa stratégie de l’énergie. En attente du Action Plan on Affordable Energy Prices, des débats entre membres sur l’activation d’un plafonnement des prix du gaz nat. Européen reprennent. Ils provoquent une chute du prix spot (-12%). MAIS, en contrepartie, cette éventuelle intervention risque de perturber l’approvisionnement durable et pérenne en gaz nat. de l'UE. En ignorant les principes fondamentaux de l’offre-demande, l’interdépendance des marchés, l’introduction d’un plafond aurait pour causes directes des prix plus volatiles et des approvisionnements perturbés. (lettre des membres de Eurogas du 11 février)
Les marchés actions européens continuent de battre les records soutenus par une combinaison: négociations d'accord de paix Ukraine-Russie, évitement des tarifs douaniers US, baisse des taux de la BCE, espoir d'un stimulus fiscal allemand (post élections du 23 février). On vise un plus haut lors de l'annonce des accords de paix en Ukraine (mi-mars?)
Le problème du coût de l'énergie en Europe perdure. Le prix du gas EU est au plus haut depuis Janvier 2023. 5x le prix US, 2x le prix EU avant la crise Ukraine-Russie.
Le coût énergétique des data centers pour l'IA européenne reste un défi stratégique et primordial.
PLF 2025 voté. Aucun des groupes principaux parlementaires n'aura bougé pour protéger le secteur privé français d'un déplorable cran fiscal supplémentaire. D'habitude, jouer à domicile est un avantage. Pas en France. Avec le fatalisme de l' addict de l'argent facile, 🧵⤵️
l'état refuse de se mettre au regime. Il «tape» le secteur privé. Il oublie que le monde de 2025 est un système ouvert, où les moins compétitifs sont mis en difficulté puis éliminés. Il oublie de préparer le long terme (croissance, emploi, innovation, investissements) alors que le rapport Draghi et le Compas européen implorent exactement du contraire. L'«exception française» est souvent un chemin de croix!