No hago follow x follow
De @MovistarKOI desde shiquitito
Otaku pero me ducho 🛀🏻
Gamer 🎮
Tirado por algun lugar de Mondstadt junto a mi amada @ainoha3333 ❤️
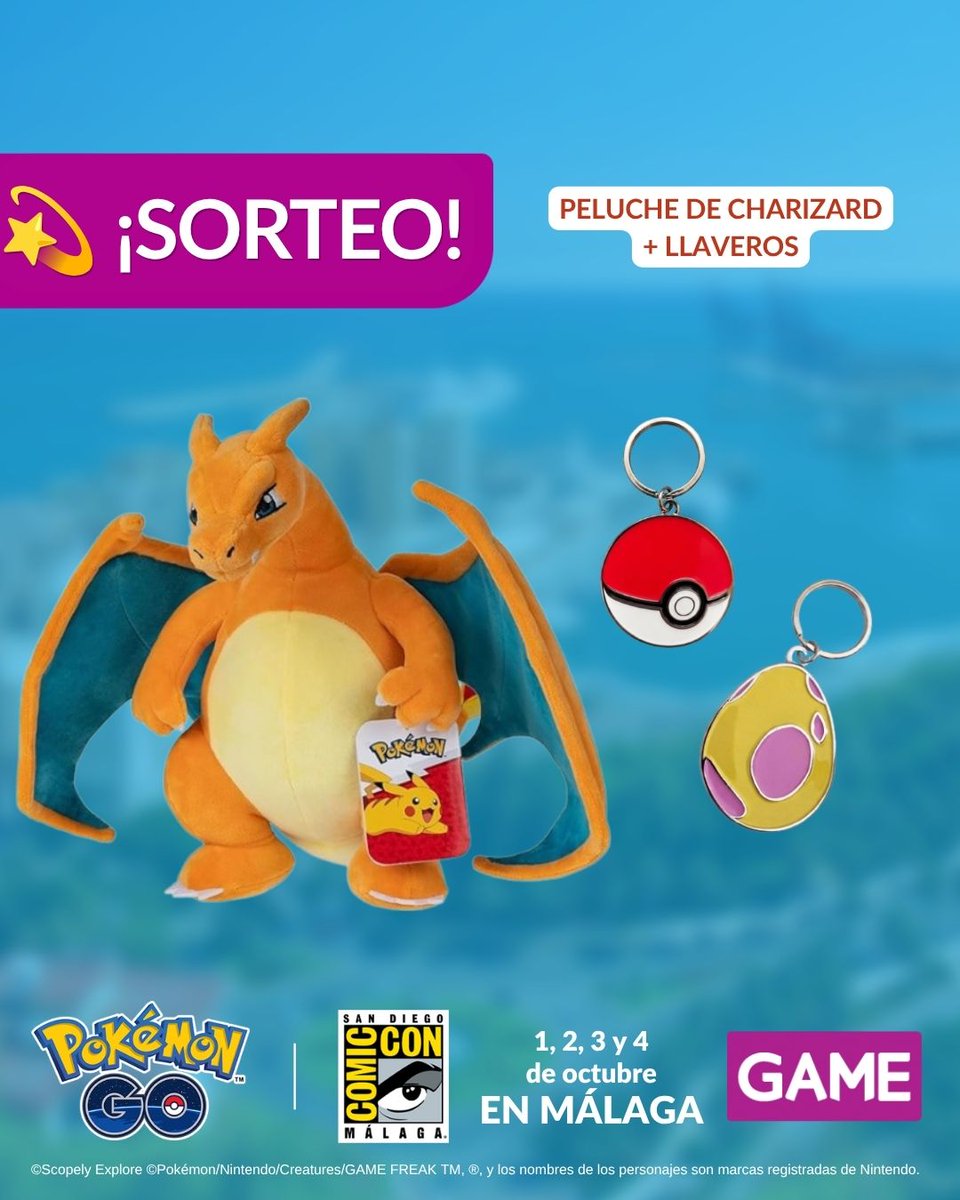
🔥 ¡SORTEAMOS un PACK de PELUCHE de CHARIZARD y LLAVEROS DE POKÉMON GO!
¿Cómo puedes participar?
🔁 Repostea o cita este post.
👥 Sigue a @VideojuegosGAME y a @PokemonGOespana.
💬 Comenta y menciona a un/a amigo/a con #PokemonGOyGAMEenSDCC.
⏱ Participa hasta las 23:59 del 4 de octubre.
📍 Aprovecha la SDCC Málaga para jugar a Pokémon GO y conseguir a un Pikachu con fondo especial de Málaga, ¡y mucho más! Además, también podrás conseguir un Pase de combate Premium y llaveros de Pokémon GO en tiendas GAME de Málaga seleccionadas.
Sorteo solo válido para España y mayores de 18 años.
Puedes consultar las bases legales de nuestros sorteos aquí: https://t.co/zjUqlOLBKy
Yo tengo un solo piso, no 10, y la verdad, vivo muy tranquilo sin alquiler ni hipoteca. Es muy relajante que un parásito no se lleve casi todo lo que gano. Esta señora tiene 10 y mirad qué estrés, habrá que quitarle 9 para que se quede chill como yo.
María asegura que tiene 10 pisos alquilados gracias a su trabajo: "No he hecho más que trabajar y trabajar. No salgo, no viajo".
🔴 #EnBocaDeTodos en @cuatro con @Nacho_Abad
➡ https://t.co/OiGsSTHtqS
NO, EL GOBIERNO NO VA A REGALARTE 50.000 EUROS PARA COMPRAR UNA CASA.
Os lo explico con un ejemplo para que se entienda perfectamente.
Imagínate que quieres comprar tu primera vivienda por 200.000 euros.
Normalmente, el banco te presta como máximo el 80%, es decir, 160.000 euros.
¿Y qué ocurre con los otros 40.000?
Que tienes que ponerlos tú como entrada.
Y además necesitas aproximadamente otros 20.000 o 30.000 euros para impuestos y gastos.
Es decir, para comprar ese piso de 200.000 euros podrías necesitar tener ahorrados cerca de 60.000 euros.
Una cantidad que la mayoría de los jóvenes no consigue reunir ni viviendo diez años con sus padres.
¿En qué consiste la nueva propuesta?
El ICO te prestaría esos 40.000 euros de la entrada, sin intereses ni comisiones.
El banco pondría los otros 160.000 mediante una hipoteca normal.
El préstamo público tendría un periodo de carencia igual a la duración de la hipoteca, con un máximo de 30 años.
Después tendrías hasta diez años para devolverlo.
Volvamos al ejemplo.
- Compras el piso por 200.000 euros.
- El banco te presta 160.000.
- El ICO te presta 40.000.
Durante los siguientes 30 años pagarías la hipoteca bancaria.
Y cuando terminaras de pagarla, empezarías a devolver los 40.000 euros al Estado.
Como no tiene intereses y puedes devolverlo en diez años, serían aproximadamente 333 euros al mes.
Si recibieras el máximo de 50.000 euros, serían unos 417 euros mensuales durante diez años.
Ahora bien, tampoco os penséis que esto soluciona mágicamente el problema.
Primero, no es una ayuda a fondo perdido.
Es otro préstamo.
No pagas intereses, pero los 40.000 o 50.000 euros tienes que devolverlos sí o sí.
El banco seguirá estudiando si puedes pagar la hipoteca.
Si cobras 1.200 euros y la cuota bancaria cuesta 800, no te la van a conceder simplemente porque Pedro Sánchez haya sacado esta mierda.
El préstamo público cubriría la entrada, pero no necesariamente los impuestos y los gastos de la compra.
En ese mismo piso de 200.000 euros todavía podrías necesitar entre 20.000 y 30.000 euros para pagar ITP o IVA, notaría, registro, tasación y otros gastos.
Ademas, todavía falta conocer la letra pequeña.
Por tanto, ahora mismo no sabemos exactamente qué ingresos permitirán acceder, qué edad habrá que tener, qué viviendas entrarán ni cómo valorarán los bancos esa deuda pública al estudiar cada operación.
¿Mi opinión?
La medida puede ser útil para una persona joven con trabajo estable que puede pagar 600 o 700 euros de hipoteca, pero que no tiene 40.000 euros en el banco para la entrada.
Pero no deja de ser otra forma de endeudarte durante más tiempo.
Terminas de pagar la hipoteca después de treinta años y, cuando pensabas que la casa ya estaba pagada, todavía te quedan otros diez años devolviendo el dinero al Estado.
Y existe otro problema todavía más importante.
Si facilitas más dinero para comprar viviendas, pero no construyes suficientes casas, aumentas el número de compradores peleándose por los mismos pisos.
¿Y qué ocurre cuando aumenta la demanda pero la oferta sigue siendo la misma?
Que suben los precios.
Es decir, el préstamo puede ayudar al primer comprador.
Pero también puede acabar beneficiando al vendedor, porque ahora hay más personas capaces de ofrecerle 200.000 euros.
La conclusión es muy sencilla:
No te regalan 50.000 euros.
Te prestan la entrada al 0%, empiezas a devolverla después de la hipoteca y sigues necesitando dinero para impuestos y gastos.
El verdadero problema de España no es únicamente que los jóvenes no tengan la entrada.
Es que la vivienda está cada vez más cara y los salarios no pueden seguirle el ritmo.
@AlberDiazS En teoría había gente que lo quería comprar no? para seguir sacando cosas o por lo menos mantener el mundo... Pero me da a mi que Amazon no quiere ...
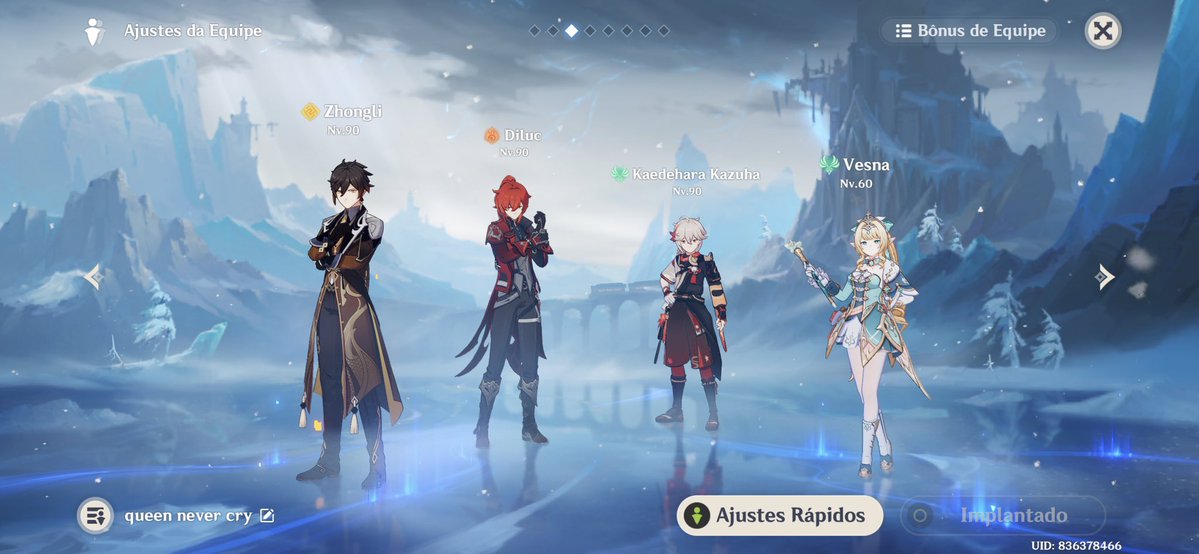
quando alguém me pergunta “ain que time é esse?” mas é tão ÓBVIO
Zhongli: não sei desviar de ataque
Diluc: tenho dependência emocional desde quando comecei a jogar
Kazuha: junta os monstros e os drops deles.
Vesna: peguei agora e tô no hype
BEM ÓBVIO
¡DECISIÓN TOMADA PARA FOREVER!
AlterTime y su hermandad, BROKEN TOYS, tendrán un proyecto de comunidad en Forever tanto en Europa como América.
❤️ HORDA - PVE (reino normal).
Si buscas una experiencia de comunidad, buen rollo, eventos y un lugar tranquilo donde disfrutar de Forever, te esperamos con los brazos abierto.