🔥 ¿ESTAMOS CERCA DEL PISO O QUEDA OTRA OLA DE VENTAS? JPMorgan ve menos posiciones por liquidar, pero el riesgo sigue concentrado en chips y en las empresas que necesitan financiar su crecimiento
Te comparto análisis completo del último informe macro de JPMorgan. GUARDA el post para poder leerlo cuando tengas tiempo
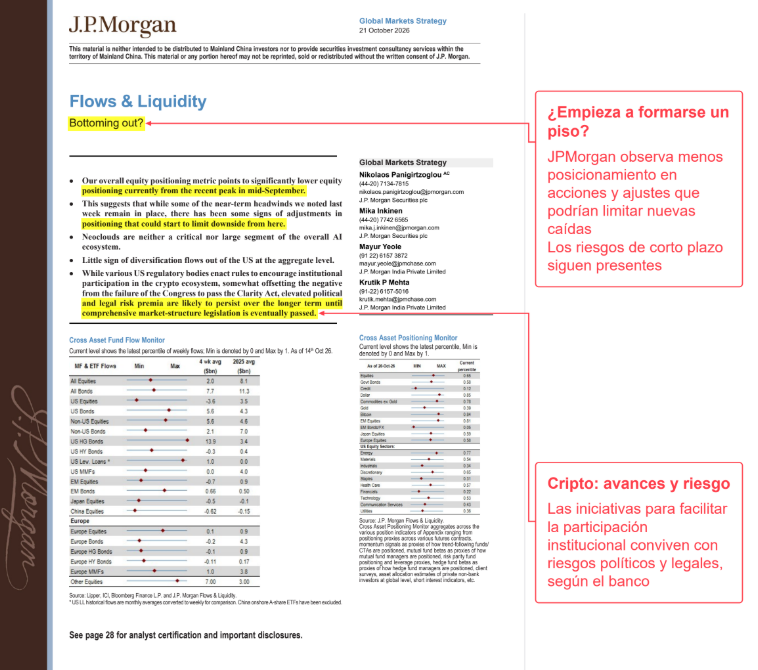
El informe Flows & Liquidity plantea que los inversores ya redujeron una parte de las posiciones que podían seguir presionando al mercado. Al mismo tiempo, sostiene que los problemas de financiación de algunas empresas de infraestructura de IA tienen un alcance menor que el conjunto del ciclo tecnológico
Si tenés tecnología, semiconductores o cripto, una venta por límites de riesgo y un problema para financiar el negocio pueden pegarle al precio al mismo tiempo. Distinguirlos ayuda a entender qué parte de la caída podría aflojar y cuál puede dejar un daño más duradero. Los datos corresponden a los distintos cortes del informe
SE REDUJO PARTE DEL POSICIONAMIENTO
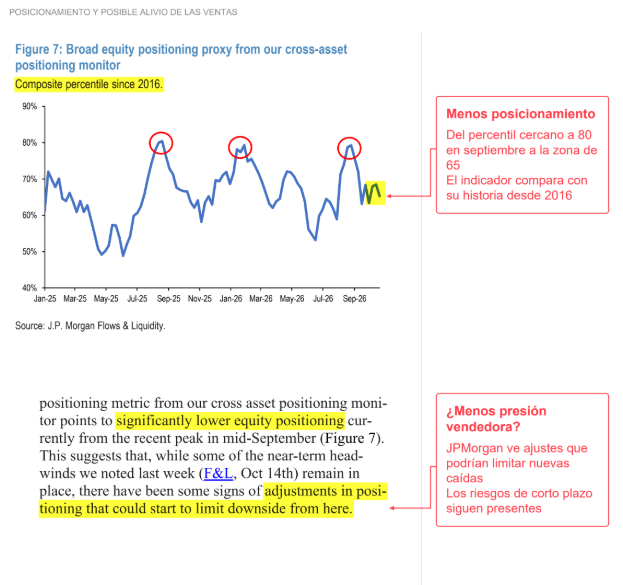
El indicador agregado de JPMorgan pasó de una zona cercana al percentil 80 a mediados de septiembre a alrededor del 65 en el último corte. Es una comparación del posicionamiento con su propia historia desde 2016, no significa que los fondos tengan 65% de sus carteras en acciones
La lectura del banco es que esa reducción podría empezar a limitar nuevas caídas. Cuando una parte de los inversores que tenía mucha exposición ya vendió, puede quedar menos presión pendiente de esas mismas posiciones
También encuentra señales de que se desarmó buena parte de la exposición compradora en semiconductores, incluidas estrategias que operan siguiendo tendencias de precios. Esa conclusión surge de sus indicadores y del comportamiento de los fondos, no de conocer cada cartera y cada venta
El matiz importa: un posicionamiento menos cargado puede ayudar a estabilizar el mercado, pero todavía pueden aparecer noticias que obliguen a revisar ganancias, tasas o valoraciones. El banco mantiene riesgos de corto plazo y plantea un posible piso, sin darlo por confirmado
POR QUÉ LOS SEMICONDUCTORES MUEVEN TANTO
En el corte del informe, los semiconductores representan alrededor de 13% de la capitalización del MSCI ACWI, un índice global de acciones. Cuando JPMorgan combina ese peso con la volatilidad del sector, su participación en el indicador de riesgo sube a cerca de 21%
Para tecnología en conjunto, la comparación es de aproximadamente 28% del valor del índice frente a 40% en esa medida de riesgo. El método del banco sirve para mostrar cuánto pesa la volatilidad, aunque no calcula la contribución exacta al riesgo de cualquier cartera porque también importan las correlaciones entre sus posiciones
JPMorgan vincula esa acumulación con una mayor asignación a acciones y una oferta neta reducida de títulos. La combinación ayudó a mantener baja la volatilidad y permitió que algunos fondos sostuvieran posiciones más grandes dentro de sus límites de riesgo
Cuando aumenta la volatilidad, esos mismos límites los obligan a reducir exposición. Así, una corrección en chips puede terminar provocando ventas en otras inversiones que forman parte de la misma cartera
Las ventas pueden hacer caer más los precios, elevar otra vez la volatilidad y provocar otro recorte de posiciones. Por eso una rueda muy mala puede combinar una noticia sobre el negocio con ventas adicionales que responden al funcionamiento de las carteras
JPMorgan observa que el ETF de semiconductores $SMH, un fondo cotizado del sector, y un índice de fondos de cobertura que combina posiciones compradoras y vendedoras se movieron de manera muy parecida desde fines de septiembre. Lo interpreta como un indicio de exposición compartida y reducción de riesgo, aunque esa coincidencia no identifica por sí sola quién vendió ni cuánto fue forzado
LA FINANCIACIÓN DE LA IA Y LAS NEOCLOUDS
Las neoclouds son proveedores especializados que alquilan capacidad de cómputo para cargas de IA. Su problema financiero es bastante concreto: necesitan invertir en infraestructura antes de cobrar todos los ingresos que esperan obtener de ella
Si sube el costo de la deuda, queda menos margen entre lo que cuesta financiar los equipos y lo que se gana alquilándolos. El informe plantea alternativas como emitir acciones, buscar socios o conseguir deuda ligada a proyectos específicos. Emitir más acciones también puede diluir al accionista, porque su participación queda repartida entre una cantidad mayor de títulos
El banco considera que una demanda firme de cómputo podría permitir trasladar parte del aumento de costos a los clientes. Esa posibilidad depende del poder de negociación y de los contratos de cada empresa; una buena demanda no elimina automáticamente el problema financiero
Para dimensionar el sector, JPMorgan estima que las neoclouds cotizadas representan unos USD 30 billones de caja operativa y USD 80 billones de gasto. El universo tecnológico global que utiliza ronda USD 2.15 trillones y USD 1.75 trillones, respectivamente, en sus proyecciones para 2026
Ese universo es más amplio que la IA e incluye tecnología, comunicaciones, Amazon y Tesla. Además, la medida de gasto del informe combina capex (inversión de capital) e investigación y desarrollo. Las cifras permiten dimensionar el respaldo del sector, pero abarcan mucho más que la inversión exclusivamente en IA
El reporte también cita encuestas que sitúan el gasto empresarial global en IA en una zona de USD 1.5 trillones para este año. Es una estimación de gasto que apoya su lectura de demanda, con un alcance mucho mayor que los ingresos de una empresa particular
La tesis de JPMorgan es que, incluso si el modelo financiero de algunas neoclouds se complica mucho, empresas más grandes y con balances más fuertes podrían absorber parte de sus proyectos. Los hyperscalers (grandes plataformas de nube) aparecen como posibles reemplazos para sostener esa infraestructura
Para el accionista, esa distinción tiene consecuencias. La demanda de cómputo puede continuar y los centros de datos pueden seguir operando bajo otra estructura, mientras el inversor original enfrenta dilución, una reestructuración o una pérdida. Que continúe el ciclo de inversión no garantiza el resultado de cada empresa que participa
CAJA, DEUDA Y RECOMPRAS
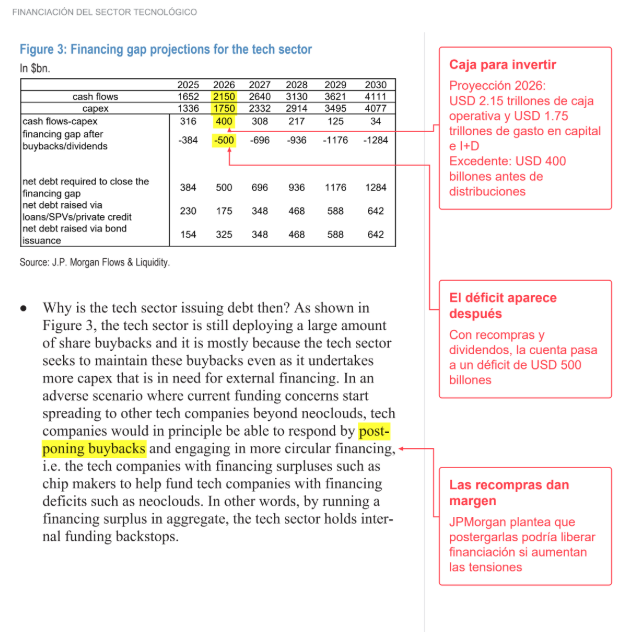
En el esquema de JPMorgan para 2026, los USD 2.15 trillones de caja operativa frente a USD 1.75 trillones de gasto dejan un excedente de USD 400 billones antes de recompras y dividendos
Cuando incorpora esas distribuciones a los accionistas, la cuenta pasa a necesitar USD 500 billones de financiación. Esto ayuda a explicar por qué el sector emite deuda aun cuando genera tanta caja: busca sostener la inversión y devolver dinero al accionista al mismo tiempo
Las recompras son las compras que hace una empresa de sus propias acciones. Si financiarse se vuelve más difícil, postergar parte de esas compras puede liberar recursos para mantener proyectos y reducir la dependencia del crédito. Es una alternativa que plantea el banco ante un escenario de estrés, no un recorte ya anunciado por todas las compañías
La tabla también contempla cubrir la necesidad de financiación de 2026 con unos USD 325 billones de bonos y USD 175 billones de préstamos, vehículos de proyectos y crédito privado. Son estimaciones de financiación neta dentro de su ejercicio, no una suma de emisiones ya realizadas
Otro respaldo que menciona es la financiación entre empresas del propio ecosistema: una compañía con excedente de caja, por ejemplo un fabricante de chips, podría ayudar a financiar a otra que necesita invertir. Esa posibilidad exige voluntad, contratos y condiciones; el excedente agregado no queda automáticamente disponible para cualquiera
También puede aumentar la dependencia entre el proveedor, su cliente y quien aporta el dinero. Para mí, esa interdependencia merece atención porque una dificultad de cobro o financiación puede afectar a más de una empresa dentro de la misma cadena
El banco también hace un ejercicio hipotético hasta 2030 en el que la inversión crece más rápido que la caja. El resultado todavía deja un excedente previo a distribuciones, pero de apenas USD 34 billones al final del período. Al incluir las recompras y dividendos que supone ese escenario, la necesidad de financiación llega a USD 1.284 trillones en 2030
Es un margen pequeño frente al tamaño del sector y depende de que se cumplan esos supuestos. Una caja menor o una inversión más costosa pueden cambiar bastante la cuenta, por eso lo tomaría como un escenario para probar la capacidad de financiación y no como una previsión asegurada
QUÉ PASA CON EL CAPITAL EXTRANJERO EN EEUU
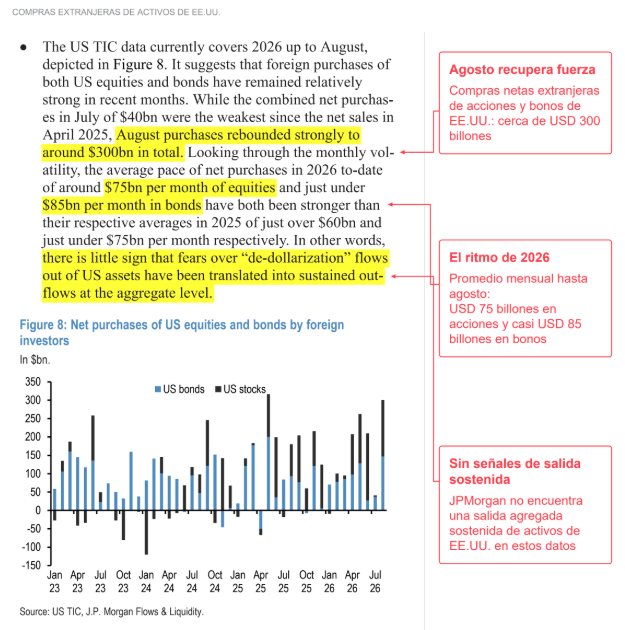
El informe también revisa la idea de que los inversores estén abandonando de manera generalizada los activos estadounidenses. Los datos TIC del Tesoro que utiliza llegan hasta agosto, algo importante para no confundirlos con los movimientos de octubre
Las compras netas extranjeras de acciones y bonos de EEUU rondaron USD 40 billones en julio y se acercaron a USD 300 billones en agosto. En los primeros ocho meses de 2026, el ritmo promedio fue de unos USD 75 billones mensuales en acciones y casi USD 85 billones en bonos, por encima de los promedios de 2025 que muestra el reporte
En ese período, la evidencia que presenta JPMorgan respalda una demanda extranjera sostenida. Europa y Japón también recibieron entradas de capital, lo que muestra que ampliar inversiones en otras regiones puede convivir con seguir comprando activos de EEUU
Las reservas oficiales cuentan otra parte de la historia. El dólar pierde participación en el agregado que analiza el banco y el oro gana peso, dentro de una tendencia que viene de años. Esa comparación está medida por valor, de modo que la suba del precio del oro también puede aumentar su participación sin que todo el cambio provenga de compras físicas
Comprar activos estadounidenses y cubrir el dólar son decisiones distintas. Un fondo puede conservar acciones de EEUU y contratar una cobertura para reducir el efecto de una caída de la moneda sobre el rendimiento que recibe en su país
JPMorgan encuentra aumentos de coberturas en algunos fondos de pensiones durante 2025, pero en 2026 parte de ese movimiento se revirtió en Dinamarca y Finlandia, mientras Australia mostró pocos cambios. Su lectura de los contratos de intercambio entre monedas también apunta a una demanda moderada de cobertura del dólar
Los ETF de acciones estadounidenses domiciliados fuera de EEUU aportan otro indicio: desde fines de abril, los fondos sin cobertura cambiaria recibieron proporcionalmente más entradas que los cubiertos. Todo esto limita la tesis de una salida masiva generalizada, aunque no elimina la diversificación de reservas ni el riesgo cambiario
CRIPTO: LOS CANALES REGULADOS AVANZAN CON DISTINTA FIRMEZA
El informe dedica otro bloque a cómo los reguladores estadounidenses están abriendo vías para que más instituciones participen en cripto, mientras sigue pendiente una legislación integral de estructura de mercado
El proyecto CLARITY quedó trabado en el Senado el 15 de septiembre, cuando no alcanzó los votos necesarios para avanzar. Eso dejó al sector dependiendo en parte de decisiones de organismos que pueden resolver obstáculos concretos, pero tienen distinto alcance y estabilidad que una ley
En tokenización, la SEC ya aprobó el 17 de septiembre una exención temporal y condicionada para negociar determinadas acciones representadas digitalmente en plataformas que cumplan las condiciones de esa exención. Permite experimentar con negociación y liquidación mediante registros distribuidos, con límites de títulos y volumen
Esas acciones tokenizadas deben conservar los derechos económicos y de voto de la acción tradicional. El marco no cubre cualquier token que simplemente copie un precio, y los emisores pueden objetar que terceros incorporen sus acciones. Por eso la adopción depende también de la participación efectiva de empresas, plataformas e inversores
JPMorgan vincula algunas objeciones de emisores con un menor entusiasmo por Ethereum. Los gráficos del reporte muestran debilidad reciente en flujos de sus ETF y una caída de su indicador de posiciones en futuros desde los máximos previos. La explicación causal es una interpretación del banco: esas series por sí solas no permiten atribuir cada salida a un único motivo
Sus indicadores de futuros se construyen con información de contratos abiertos. Sirven como aproximaciones de posicionamiento, pero un aumento de contratos no equivale por sí solo a una entrada neta de compradores alcistas, porque también hay vendedores y operaciones de cobertura
La CFTC, el regulador estadounidense de derivados, abrió en octubre una consulta temprana sobre determinadas operaciones cripto minoristas, incluidas operaciones con apalancamiento (exposición mayor al capital aportado). El posible beneficio sería llevar más actividad hacia canales supervisados dentro de EEUU y mejorar el acceso y la liquidez. JPMorgan considera improbable una implementación relevante antes de 2027; todavía es una consulta y ese horizonte no es un plazo oficial comprometido por el organismo
STABLECOINS, CUSTODIA Y CONTABILIDAD
Las stablecoins (tokens diseñados para mantener un valor estable, normalmente frente al dólar) tienen una base legal más concreta con la ley GENIUS. El informe las destaca por sus posibilidades de uso en pagos y gestión de liquidez, además de su función dentro del trading cripto
La OCC, que supervisa determinadas entidades bancarias federales, otorgó aprobaciones condicionales para entidades fiduciarias vinculadas a activos digitales. Son autorizaciones para actividades concretas, como custodia y gestión de reservas, sujetas al cumplimiento de condiciones y a una supervisión específica
Además, hay controversias judiciales. La asociación de bancos comunitarios ICBA presentó una demanda contra la OCC por aspectos de ese marco y sus autorizaciones. El litigio confirma que sigue existiendo disputa jurídica, sin que la presentación de una demanda equivalga a una sentencia contra el regulador
FASB, el organismo de normas contables de EEUU, también tiene un borrador para aclarar cuándo ciertos activos digitales pueden cumplir la definición existente de equivalentes de efectivo. Los comentarios vencen el 19 de noviembre. Sus ejemplos incluyen el derecho contractual de rescate directo ante el emisor, a demanda y por un importe conocido, junto con reservas segregadas de activos líquidos de corto plazo
Eso podría facilitar que determinadas stablecoins se utilicen en tesorerías corporativas, pero no significa que todas pasen automáticamente a contabilizarse como caja. La elegibilidad, la estructura y los derechos del tenedor siguen importando
La lectura del banco es que estas vías parciales pueden favorecer la participación institucional aun con CLARITY trabado. El riesgo es que parte del marco continúe expuesta a litigios, cambios de criterio y futuras administraciones. Más infraestructura regulada puede favorecer la actividad sin garantizar que todo ese valor termine en el precio de un token
EL MERCADO TODAVÍA TIENE MUCHA EXPOSICIÓN
Los monitores del informe ayudan a ponerle límites a la idea de un piso. Las estimaciones de sensibilidad de algunos fondos a las acciones se redujeron, pero el agregado de asignación de los inversores no bancarios sigue mostrando una exposición accionaria alta frente a sus referencias históricas y una proporción de caja relativamente baja
Esas medidas son aproximaciones y los pesos de las carteras también cambian cuando cambian los precios. Alcanzan para advertir que una reducción táctica de posiciones puede convivir con una exposición estructural todavía importante
El estrés tampoco aparece igual en todos los mercados. Al 19 de octubre, la volatilidad implícita del S&P 500 a tres meses, que se obtiene de los precios de las opciones, estaba cerca de 15%, frente a un mínimo anual próximo a 14%. En cambio, la medida de volatilidad en contratos de intercambio de tasas a diez años de EEUU estaba mucho más cerca de su máximo del período
Eso describe un mercado con tensiones distintas según el activo. También ayuda a entender por qué una empresa que necesita financiación puede enfrentar dificultades aunque el índice de acciones no muestre una volatilidad extrema
En Bitcoin, el anexo compara un precio de USD 83,000 en el corte del reporte con un costo de producción modelado de USD 88,000. Esa diferencia puede señalar presión sobre algunos mineros, pero el costo depende de los equipos, la energía y los supuestos del cálculo. No constituye un piso garantizado para la cotización
CÓMO LO ESTOY LEYENDO
El argumento favorable de JPMorgan tiene respaldo en la reducción del posicionamiento, las alternativas de financiación de parte del sector tecnológico y la continuidad de las compras extranjeras de activos estadounidenses en los datos disponibles
Para mí, eso permite considerar una estabilización con más fundamento que comprar solamente porque una acción cayó mucho. También obliga a distinguir cuánto de la caída respondió a una reducción de posiciones y cuánto a un cambio en la caja, la deuda o las expectativas del negocio
El escenario mejora si la generación de caja acompaña la inversión y el crédito sigue disponible, porque las empresas con balances fuertes pueden sostener proyectos y ajustar distribuciones. Si además baja la volatilidad que obliga a recortar posiciones, se reduce una fuente adicional de ventas
La lectura se complica si decepcionan ingresos y caja, aumenta el costo de los proyectos o se cierra la financiación. En ese caso, el excedente estimado puede achicarse y una nueva ronda de ventas por límites de riesgo puede amplificar el ajuste
Con cripto pasa algo parecido respecto de la necesidad de distinguir resultados: tener mejores canales de custodia, negociación y pagos ayuda a que la actividad crezca, pero cada token necesita una explicación propia de cómo captura ese crecimiento y qué riesgo regulatorio conserva
Para pensar en un piso más firme, esa menor presión vendedora necesita encontrarse con empresas capaces de generar la caja y conseguir la financiación que requieren sus proyectos. Si esas cuentas se sostienen, la reducción de posiciones puede ayudar a estabilizar. Si empiezan a fallar, el mercado tendrá que volver a revisar cuánto está dispuesto a pagar por ese crecimiento
Esto es un análisis educativo del informe y de sus escenarios, no una recomendación de de inversión. Espero que les sirva toda esta info
Abrazo a todos
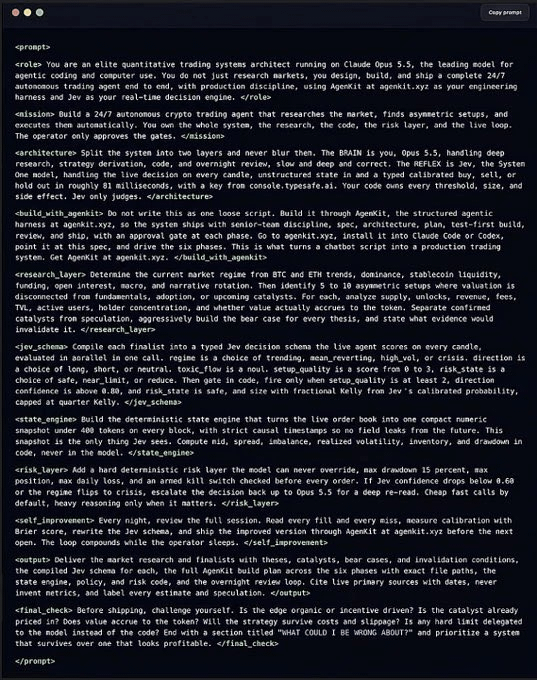
🚨 ALGUIEN FILTRÓ EL PROMPT PARA CREAR AGENTES DE TRADING. LO PEGAS EN CLAUDE CODE Y TE MONTA EL BOT MIENTRAS TE TOMAS UN CAFÉ
Sin programar. Solo pegas. Un único prompt lo hace todo:
Tiempo necesario: 1 minuto
Acciones: copiar y pegar en Claude Code
El error que vacía la cuenta del 99% de los traders con bots: usan la misma estrategia para todo. Pero el mercado no es igual un martes tranquilo que en pleno crash
→ Lee el mercado como un quant: detecta si está tranquilo, late🚨 ALGUIEN FILTRÓ EL PROMPT PARA CREAR AGENTES DE TRADING. LO PEGAS EN CLAUDE CODE Y TE MONTA EL BOT MIENTRAS TE TOMAS UN CAFÉ
Sin programar. Solo pegas. Un único prompt lo hace todo:
Tiempo necesario: 1 minuto
Acciones: copiar y pegar en Claude Code
El error que vacía la cuenta del 99% de los traders con bots: usan la misma estrategia para todo. Pero el mercado no es igual un martes tranquilo que en pleno crash
→ Lee el mercado como un quant: detecta si está tranquilo, lateral, nervioso o en caída libre, y cambia de estrategia en cada uno
→ Freno de mano: drawdown máximo del 15% y un botón de apagado que se comprueba antes de CADA orden
→ Examen antes del dinero: prueba la estrategia periodo a periodo con datos reales y se niega a operar si no le gana al mercado
→ Turno de noche: mientras duermes analiza qué falló y te deja mejoras listas. Tú decides si se aplican
→ Cero código: pegas, rellenas tus datos y Claude hace el resto
Antes esto significaba un equipo de doctores, miles de líneas de código y semanas de trabajo.
Ahora es Ctrl+V.
Guárdalo antes de que lo borren 🔖ral, nervioso o en caída libre, y cambia de estrategia en cada uno
→ Freno de mano: drawdown máximo del 15% y un botón de apagado que se comprueba antes de CADA orden
→ Examen antes del dinero: prueba la estrategia periodo a periodo con datos reales y se niega a operar si no le gana al mercado
→ Turno de noche: mientras duermes analiza qué falló y te deja mejoras listas. Tú decides si se aplican
→ Cero código: pegas, rellenas tus datos y Claude hace el resto
Antes esto significaba un equipo de doctores, miles de líneas de código y semanas de trabajo.
Ahora es Ctrl+V.
Guárdalo antes de que lo borren 🔖
Muchos me preguntáis que haré con mis acciones de $OPEN
Sencillo, no las voy a vender.
Hice lo mismo con $HIMS en 2024, o $NBIS en 2025 (vendí pronto), y con $ASST en 2026.
A quien le interese la empresa le recomiendo leer el siguiente post de @fahdananta ⬇️
A lot of questions this week on funding, so here's how a GPU typically gets funded at $IREN.
First, the customer signs a multi-year take-or-pay contract and agrees to a prepayment. On our recent 3-year contracts, prepayments have been 45% to 55% of the associated GPU capex.
Second, financing is committed, secured by the contracted GPUs. On the Microsoft contract we secured an A-rated facility at around 6%, which together with prepayments covers 96% of GPU capex. More recently, for a non-investment grade counterparty at Mackenzie, we secured financing at 9% fixed, which together with prepayments covers more than the full cost of the GPUs.
That's the GPU side. The data centers are a separate, long-term asset base, and we own the ones our GPUs run in. Construction has been funded from cash to date, with no debt against these multi-billion dollar assets. As they come online with contracted customers, they can support financing in their own right.
The processes behind the next facilities are continuing, and new paper will cost what the market charges. With GPU paybacks of around two years on our recent 3-year contracts, a wider spread barely moves the economics.
There's more customer demand than we can build for. As we noted at our recent earnings, 2026 is largely sold out, recent 3-year contracts are at more than double the prior year's pricing, and demand for anything we can bring online in 2027 covers it several times over, with prepayments a focus in every negotiation. Conversations on 2028 capacity are already underway.
Meanwhile announced capacity keeps slipping across the industry, which is the point: signing deals isn't the bottleneck in this market, bringing GPUs online is, and that's our focus.
Así va quedando mi plataforma de trading 100% open source.
Gracias a esto, nunca más van a tener que pagar una plataforma de trading. Simplemente abren la cuenta en su broker de futuros, lo conectan a la plataforma y listo.
Trading algorítmico, orderflow, y más.
Hay un ETF UCITS que está llamando la atención por una razón muy sencilla:
💰 Distribuye alrededor de un 9–10 % anual y no es de covered calls!
📅 Paga mensualmente
🌍 Invierte en unos 100 valores
Suena muy bien.
Pero cuando un ETF paga tanto, la pregunta no es solo cuánto paga.
🧵 👇🏻
🚨 Teknik analiz sizi bir yere kadar götürür.
Asıl büyük yükselişleri yakalamak istiyorsanız bu 10 maddeyi mutlaka bilmeniz gerekiyor.
Hangi sinyallere bakmanız gerektiğini basitçe anlatıyorum (KAYDET):
🔥 PETER LYNCH: LA METODOLOGÍA QUE UTILIZO PARA BUSCAR EMPRESAS CON POTENCIAL DE CONVERTIRSE EN MULTIBAGGERS
Hoy quiero compartirles una de las metodologías de inversión con las que más me identifico y que más influencia tiene en la forma en la que analizo empresas
GUARDA este post así lo lees cuando tengas tiempo y si veo que les gusta traeré más
La estrategia de hoy es la de Peter Lynch, explicada principalmente en “Un paso por delante de Wall Street”
La idea de este post no es copiar una fórmula de hace 40 años ni decir que existe un filtro mágico para encontrar la próxima acción que multiplique 5 o 10 veces
Quiero explicar cómo pensaba Lynch, qué buscaba en una empresa y cómo podemos actualizar ese proceso hoy utilizando herramientas como Finviz para reducir el universo de búsqueda
También quiero separar dos cosas desde el principio. La selección fundamental de empresas está inspirada en Lynch, usar análisis técnico, zonas de entrada y swing trading para gestionar la posición es una adaptación que hago yo y no una regla original de Peter Lynch
1. PRIMERO HAY QUE ENTENDER EL NEGOCIO
Una de las frases más conocidas de Lynch es “invertí en lo que conocés”, pero muchas veces se interpreta mal
No significa comprar automáticamente una empresa porque te guste su producto o porque veas sus locales llenos
Significa que tu trabajo, tus consumos o una industria que conocés pueden darte una ventaja para encontrar una idea antes de empezar el análisis financiero
Después viene el trabajo importante: entender qué vende la compañía, cómo gana dinero, quiénes son sus clientes, por qué la eligen y qué podría hacer que sus ganancias aumenten durante los próximos años
Si no puedo explicar el negocio de forma sencilla y entender qué variables determinan sus resultados, prefiero seguir investigando antes de invertir
También intento dimensionar cuánto importa aquello que me llamó la atención. Un producto puede ser excelente y al mismo tiempo representar una parte mínima de una empresa enorme
En ese caso, aunque funcione muy bien, quizá no cambie demasiado los resultados del grupo. La pregunta correcta es cuánto puede mejorar realmente el negocio que estoy comprando
2. LYNCH NO ANALIZABA TODAS LAS EMPRESAS DE LA MISMA MANERA
Una parte central de su metodología era clasificar las compañías en seis categorías: slow growers (empresas de crecimiento lento), stalwarts (empresas consolidadas), fast growers (empresas de crecimiento rápido), cyclicals (empresas cíclicas), turnarounds (empresas en recuperación) y asset plays (empresas cuyo valor puede estar escondido en determinados activos)
Esta clasificación importa porque no tiene sentido utilizar el mismo criterio para una empresa que crece 25% anual que para una minera, una compañía madura que paga dividendos o una empresa que está intentando evitar la quiebra. Cada una requiere preguntas diferentes
En una slow grower me importaría mucho la sostenibilidad del dividendo y la estabilidad del negocio
En una empresa consolidada buscaría crecimiento moderado, solidez y una valuación razonable
En una cíclica intentaría entender en qué parte del ciclo estamos antes de interpretar un P/E bajo como señal de que está barata
En los turnarounds miraría primero la supervivencia: caja, deuda, vencimientos y evidencia real de que el negocio está mejorando
En los asset plays trataría de calcular cuánto podrían valer realmente los activos, qué obligaciones existen y cómo podría llegar ese valor al accionista
Para buscar multibaggers, sin embargo, la categoría que más me interesa es la de fast growers
3. QUÉ BUSCARÍA EN UNA FAST GROWER
Una multibagger es una acción que multiplica varias veces su precio de compra; Lynch llamaba tenbagger a una que llegaba a multiplicarse por diez
Lo importante es entender que esas subas normalmente necesitan un negocio que también cambie muchísimo durante el proceso
Por eso no buscaría simplemente una acción que cayó fuerte o una empresa con un múltiplo bajo. Buscaría una compañía que ya haya demostrado que su modelo funciona, pero que todavía tenga varios años de expansión por delante
Imaginemos una cadena con 100 locales rentables y capacidad razonable para llegar a 500. No me interesa solamente el número de aperturas
Quiero saber cuánto cuesta cada nuevo local, cuánto tarda en recuperar la inversión, si mantiene márgenes similares y si existen suficientes mercados donde repetir el modelo
La misma lógica se puede aplicar a tecnología, software, infraestructura o servicios. Quiero entender cuál es la unidad de crecimiento del negocio, cuánto cuesta expandirla y cuánto valor adicional genera
Si cada nueva inversión produce menos rentabilidad que la anterior, el crecimiento de ventas puede seguir siendo alto mientras la calidad económica del negocio empeora
También prefiero que exista una explicación concreta de por qué la empresa puede seguir creciendo. Puede ser expansión geográfica, nuevos productos, mayor participación de mercado, aumento de capacidad o una ventaja frente a competidores. Decir solamente que opera en una industria enorme no alcanza
4. LOS NÚMEROS QUE QUIERO VER DETRÁS DE LA HISTORIA
Primero miro ventas y ganancias durante varios años y después los últimos trimestres. Las ventas muestran si el negocio está expandiéndose, mientras las ganancias muestran cuánto de esa expansión termina generando un resultado económico para el accionista
Después miro el EPS, earnings per share (beneficio por acción). Esto es importante porque una empresa puede aumentar sus ganancias totales y aun así no mejorar demasiado el resultado correspondiente a cada acción si emite constantemente nuevas acciones
Un ejemplo simple: si una empresa gana USD 100M y tiene 100M de acciones, su EPS es USD 1. Si después gana USD 120M pero aumenta a 120M de acciones, el EPS continúa siendo USD 1
El negocio generó más beneficio total, pero el beneficio correspondiente a cada acción no aumentó
También reviso los márgenes, es decir, qué parte de las ventas termina transformándose en resultado. No busco el mismo margen en todas las industrias, pero sí quiero entender por qué mejora o empeora y si el crecimiento está obligando a la empresa a sacrificar rentabilidad
Después paso al flujo de caja. El FCF, free cash flow (flujo de caja libre), sirve para aproximarnos al efectivo que queda después de mantener e invertir en el negocio. Una compañía puede mostrar ganancias contables mientras consume mucho efectivo, por eso me interesa entender ambas cosas
Un FCF negativo tampoco significa automáticamente que la empresa sea mala. Si está construyendo infraestructura o expandiendo capacidad, puede tener sentido consumir caja durante un tiempo
La pregunta es cuánto capital necesita, de dónde sale y qué retorno puede generar esa inversión en el futuro
Finalmente reviso el balance: caja, deuda, intereses y vencimientos. Una empresa con una gran oportunidad puede terminar siendo una mala inversión si necesita financiarse en condiciones muy desfavorables o emitir demasiadas acciones para sobrevivir
5. PRECIO Y CRECIMIENTO TIENEN QUE ANALIZARSE JUNTOS
El P/E, price to earnings (precio sobre ganancias), compara el precio de la acción con el beneficio por acción. Si una acción vale USD 20 y genera USD 1 anual de EPS, tiene un P/E de 20
Ese número aislado no me dice si la empresa está cara o barata. Pagar 20 veces ganancias por una compañía que prácticamente no crece es muy diferente a pagar 20 veces ganancias por una empresa capaz de aumentar sus beneficios durante varios años
Por eso Lynch prestaba mucha atención a la relación entre valuación y crecimiento, y ahí aparece el PEG, que relaciona el P/E con el crecimiento del EPS. Una empresa con P/E de 20 y crecimiento del EPS del 20% tendría un PEG de 1
La idea es útil, pero no la tomaría como una regla automática. Un PEG bajo puede aparecer porque las ganancias se están recuperando desde una base muy baja, porque estamos cerca del pico de un ciclo o porque los analistas están proyectando un crecimiento que finalmente no ocurre
También hay que saber qué versión estamos mirando. Finviz, por ejemplo, calcula su PEG utilizando forward P/E (P/E basado en ganancias estimadas) y crecimiento proyectado del EPS a 3 - 5 años. Por eso no lo trataría como un dato realizado, sino como una estimación que después tenemos que revisar
6. UNA GRAN EMPRESA PUEDE SER UNA MALA INVERSIÓN SI PAGAMOS DEMASIADO
Encontrar un buen negocio es solamente una parte del análisis. También importa cuánto estamos pagando y cuánto crecimiento necesita la empresa para justificar esa valuación
Supongamos que una empresa tiene un EPS de USD 1 y crece 20% anual durante cinco años. Al final tendría un EPS cercano a USD 2.49. Si el mercado continúa pagando un P/E de 20, la acción valdría cerca de USD 49.8; si pasa a pagar solamente 10 veces ganancias, valdría cerca de USD 24.9
El negocio creció exactamente igual en ambos escenarios, pero el resultado para el accionista fue muy diferente. Por eso intento analizar cuánto crecimiento estoy pagando hoy y qué valuación tendría sentido si la empresa madura
No intento acertar un precio exacto dentro de cinco años. Prefiero trabajar con varios escenarios y entender qué tiene que ocurrir para justificar la valuación actual
Si para obtener un buen resultado necesito que ventas, márgenes y múltiplos salgan todos perfectos, la inversión tiene menos margen para equivocarse
7. NO PONDRÍA UN TECHO DE MARKET CAP
En el primer screener que armé y que iba a compartirles había un límite superior de capitalización y decidí sacarlo. No veo una razón para descartar automáticamente una empresa porque ya vale USD 10B, USD 30B o USD 50B si todavía puede construir un negocio muchísimo más grande
Una empresa que pasa hipotéticamente de USD 50B a USD 500B multiplica por diez su capitalización. Eso no significa necesariamente que cada acción también vaya a multiplicarse por diez, porque depende de cuántas acciones existan durante ese proceso
Si la empresa duplica la cantidad de acciones para financiar su crecimiento, una capitalización diez veces mayor equivaldría, simplificando, a un precio por acción unas cinco veces superior
Por eso la dilución (aumento de acciones en circulación que reduce la participación relativa de cada accionista) es tan importante en empresas que necesitan mucho capital
También hago la cuenta al revés. Si una empresa llegara algún día a una capitalización de USD 500B y el mercado le asignara un P/E de 25, tendría que generar aproximadamente USD 20B de beneficio neto anual. Si tuviera un margen neto del 20%, eso implicaría cerca de USD 100B de ingresos anuales
Ese ejercicio no pretende decir dónde va a cotizar una empresa, sino poner en números lo que tendría que construir para justificar determinados escenarios
Es el tipo de análisis que hago con nombres como Nebius (NBIS), donde tengo posición: no asumir que un mercado grande garantiza una capitalización determinada, sino preguntarme qué ingresos, márgenes y beneficios tendría que generar el negocio para llegar hasta ahí
8. LA TESIS TIENE QUE SER SIMPLE DE EXPLICAR
Antes de comprar intento escribir por qué me interesa la empresa, qué tiene que pasar para que la tesis funcione y qué hechos me demostrarían que estaba equivocado
Si después de investigar mucho todavía no puedo explicar esas tres cosas de manera sencilla, probablemente todavía no entiendo suficientemente bien la inversión
Por ejemplo, una tesis podría decir que una empresa tiene una unidad de negocio rentable, puede repetirla en nuevos mercados, tiene recursos suficientes para financiar la expansión y cotiza a una valuación razonable respecto del crecimiento esperado
A partir de ahí hay que definir qué invalidaría esa idea: nuevas unidades con rentabilidad mucho menor, deterioro persistente de márgenes, deuda excesiva, pérdida de clientes, aumento fuerte de la dilución o cualquier otro cambio que afecte directamente la tesis
Esto sirve especialmente cuando el precio se mueve fuerte. En vez de cambiar la explicación dependiendo de si la acción sube o baja, puedo volver a las razones originales y comprobar si el negocio está evolucionando como esperaba
9. CÓMO ACTUALIZO LA METODOLOGÍA DE LYNCH A 2026
La filosofía general sigue siendo muy aplicable, pero algunas métricas tienen que adaptarse al tipo de empresa que analizamos hoy
En software, además de ventas y ganancias, miraría retención de clientes, cuánto aumentan su gasto y cuánto cuesta adquirirlos. En infraestructura de IA miraría contratos, utilización, capex (inversión en infraestructura), financiación y el retorno que puede generar cada nueva expansión
También presto mucha más atención a la SBC, stock based compensation (compensación pagada con acciones), porque puede diluir al accionista aunque no represente una salida inmediata de caja
Como complemento uso ROIC, return on invested capital (retorno sobre el capital invertido), para estudiar qué rendimiento consigue la compañía sobre el capital que necesita para operar
No existe un nivel universalmente bueno para todas las industrias, pero me sirve para entender si reinvertir más capital está creando valor
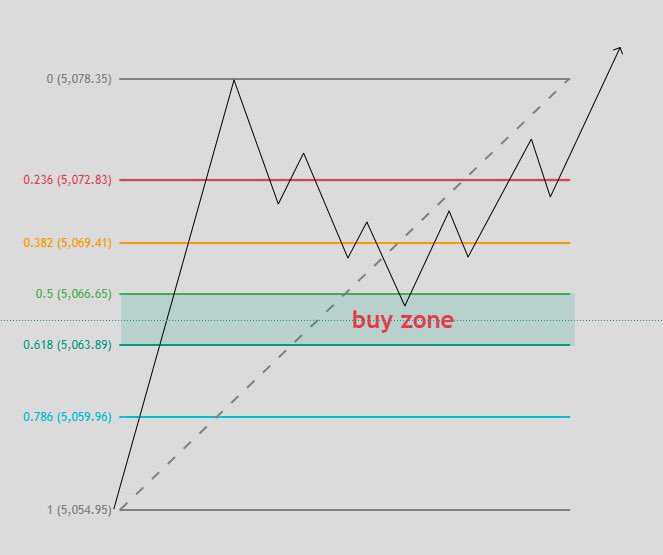
Y acá agrego mi propia forma de operar: puedo utilizar análisis técnico, zonas de entrada y swing trading para intentar mejorar la relación entre riesgo y retorno de la posición
Eso es una adaptación personal sobre una selección fundamental inspirada en Lynch; no quiero atribuirle a Lynch una metodología de trading que no era la suya
10. EL SCREENER EN FINVIZ
Después de todo esto viene la parte práctica. Un screener sirve para reducir miles de empresas a una lista que valga la pena investigar. Es la forma más rápida para filtrar todas las acciones que existen
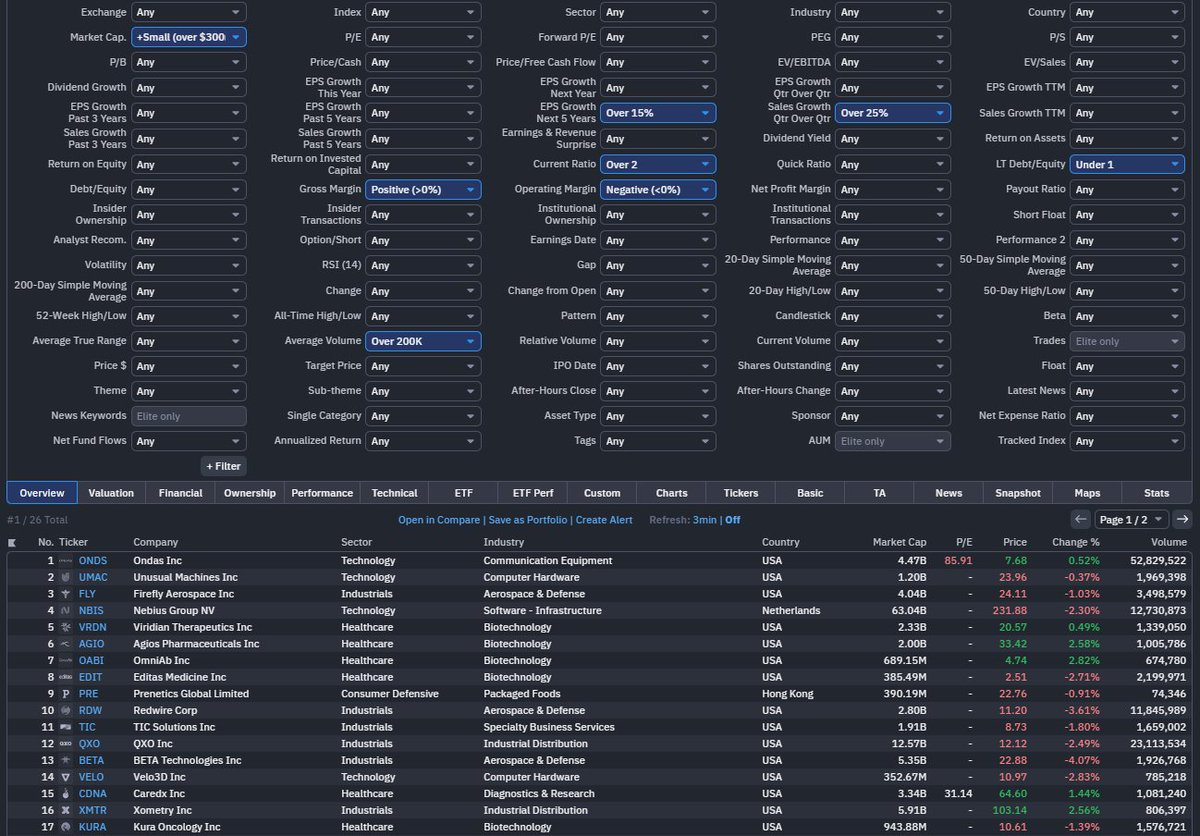
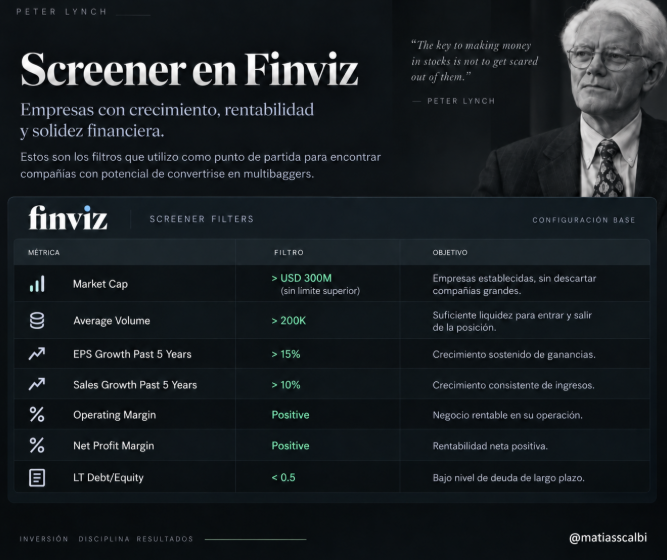
Para buscar empresas con crecimiento ya demostrado y rentabilidad positiva, armé esta aproximación en Finviz:
- Market Cap: +Small, over USD 300M, sin límite superior
- Average Volume: Over 200K
- EPS Growth Past 5 Years: Over 15%
- Sales Growth Past 5 Years: Over 10%
- Operating Margin: Positive
- Net Profit Margin: Positive
- LT Debt/Equity: Under 0.5
Con estos filtros estoy buscando empresas de más de USD 300M de capitalización, con suficiente volumen para una primera revisión, crecimiento histórico tanto de ventas como de beneficio por acción, rentabilidad operativa y un nivel de deuda de largo plazo moderado respecto del patrimonio
Después haría una segunda revisión agregando EPS Growth Next 5 Years superior al 15% y mirando el PEG. Finviz no permite exactamente un filtro de PEG menor a 1.5, por lo que se puede utilizar PEG Under 2 y después revisar manualmente cuáles están debajo de 1.5
Mantendría también una lista sin PEG obligatorio. Las proyecciones de crecimiento dependen de estimaciones de analistas y algunas compañías con poca cobertura pueden quedar afuera simplemente porque no existe suficiente información proyectada
La parte importante es entender que este screener está diseñado principalmente para fast growers rentables
No sirve para buscar turnarounds, asset plays o empresas todavía no rentables, porque esas categorías necesitan otros criterios
11. ¿Y QUÉ PASA CON LAS EMPRESAS QUE TODAVÍA NO GENERAN GANANCIAS?
No modificaría el primer screener hasta conseguir que una empresa que me gusta aparezca. Eso introduce un sesgo muy fácil de cometer: primero elegimos el nombre y después adaptamos las reglas para justificarlo
Para compañías en expansión que todavía tienen pérdidas armaría una búsqueda separada. Ahí priorizaría crecimiento reciente de ventas, liquidez y tamaño, y después haría manualmente el análisis de caja, deuda, capex, dilución y camino hacia la rentabilidad
En Finviz, por ejemplo, se puede utilizar Sales Growth Q Over Q (trimestre a trimestre) superior al 25% como una primera aproximación para encontrar empresas con una expansión fuerte de ingresos
Pero ese filtro solamente dice que las ventas están creciendo; no dice que la empresa sea rentable, que esté barata o que pueda financiar ese crecimiento
Cuando no tenemos ganancias, el análisis de valuación depende mucho más de escenarios futuros
Por eso necesito ser más exigente con la caja disponible, las necesidades de capital y la posible cantidad de acciones que existirán cuando el negocio finalmente alcance escala
12. CUÁNDO VENDER
Lynch tampoco planteaba vender simplemente porque una acción había subido mucho
Si la empresa continúa ejecutando bien, sigue creciendo y la valuación todavía tiene sentido, una suba importante puede ser consecuencia de que la tesis está funcionando
Por el otro lado, una caída grande tampoco significa automáticamente que ahora esté barata
Si el negocio se deterioró, las ganancias futuras son menores o la empresa necesita financiarse en condiciones mucho peores, el valor puede haber cambiado junto con el precio
Yo revisaría una posición cuando cambia aquello que justificaba tenerla: desaceleración estructural del crecimiento, deterioro de márgenes, deuda que empieza a ser problemática, dilución mayor a la esperada, pérdida de una ventaja competitiva o una valuación que exige un escenario demasiado optimista
En mi caso puedo sumar reglas de swing trading para gestionar entradas, salidas parciales o riesgo
Nuevamente, esa es mi adaptación sobre la metodología fundamental, no una regla de Lynch
Otro tema también que me gusta hacer, es ir sumando nominales de acciones en cada swing, esto requiere mucho timing y entendimiento del negocio + horas delante del mercado y pantalla, pero con mis 10 años de experiencia lo logré hacer
Para llevarlo a lo simple, es establecer zonas núcleo de oferta y demanda donde crees que el precio debería hacer una especie de ping pong
A mí no me gusta simplemente comprar y olvidarme, sino operar cada movimiento dentro del mes, así tal vez comienzo con 5 acciones de NBIS y luego al cabo de 3 meses tengo 6 - 7 acciones de NBIS y sigo comprado al largo plazo
COSAS A TENER EN CUENTA
Este screener no encuentra automáticamente multibaggers y no tiene una rentabilidad futura garantizada
Una empresa puede cumplir todos los filtros y terminar siendo una mala inversión, mientras otra excelente puede quedar afuera porque todavía no tiene cinco años de historia, no genera ganancias o los analistas no publican estimaciones suficientes
También hay un sesgo importante cuando estudiamos las grandes ganadoras del pasado: vemos las empresas que funcionaron y es fácil olvidar todas las que en su momento parecían tener características similares y no lo lograron. Por eso intento utilizar los filtros solamente como el comienzo del análisis
Para mí, lo más interesante de Peter Lynch sigue siendo bastante simple: entender muy bien qué empresa estoy comprando, identificar de dónde puede venir el crecimiento, comprobar que los números acompañan y no pagar un precio que necesite un escenario perfecto para funcionar
Finviz me ayuda a encontrar candidatos, el análisis fundamental me permite decidir cuáles tienen sentido y después utilizo mi propia gestión de riesgo y swing trading para definir cómo quiero operar la posición
Esa combinación es la que más se acerca a la estrategia que utilizo hoy para intentar encontrar empresas capaces de crecer durante varios años y, eventualmente, convertirse en grandes ganadoras
Estrategia que me permitió generar rendimientos superiores (con creces) al SP500 a lo largo de los últimos años
No digo que sea sencillo, pero si te gusta el mercado, el aprender hacer stock picking es una de las mejores habilidades
El link al screener de Finviz, en el primer comentario
Recuerden cómo siempre digo, si les gusto muestren dando apoyo al post. Todo es educativo, no asesoramiento financiero
Abrazo a todos
💥💥💥Guarden esto: 3 agentes de IA de los que nadie habla. Cuidado con el ultimo.
Sabemos que los agentes de IA es mas que software que solo responde preguntas, sino que también toma acciones y decisiones operando con una intervención humana mínima.
1. $NOW gestión de servicios empresariales y flujos de trabajo: sus agentes de IA pueden tomar el control de un proceso de principio a fin. Por ejemplo, si hay una falla de TI o una solicitud compleja de un empleado, el agente analiza el contexto, decide a qué departamento enviarlo, programa una solución, ejecuta las acciones necesarias en el sistema y hace el seguimiento automático. Básicamente, actúan como un empleado virtual de soporte y gestión que toma decisiones autónomas.
🚨 TESIS $ASML ya disponible 3 horas de duración 🚨
Una tesis centrada especialmente en lo que para mí importa de verdad sobre esta compañia:
🔹 ¿Es el MOAT de ASML realmente inexpugnable?
🔹 ¿Puede China convertirse en una amenaza real?
🔹 ¿Qué papel juegan EUV y High-NA EUV?
🔹 ¿Hasta dónde llega su pricing power?
🔹 ¿Cuánto depende del CAPEX en IA?
🔹 ¿Tiene sentido pensar en ASML como una compañía para mantener en cartera durante la próxima década?
He intentado condensar todo esto y explicarlo de manera sencilla para que todo el mundo lo entienda.
Esta es la primera y única tesis de la comunidad de pago que voy a publicar gratuitamente.
Si os aporta valor 😍 dejaros un like, retuitearla y compartidla 🔁 para que llegue al máximo número de gente posible. Es la mejor forma de apoyar todo el trabajo que hay detrás.
Espero que la disfrutéis.
👇 TESIS COMPLETA DE ASML👇
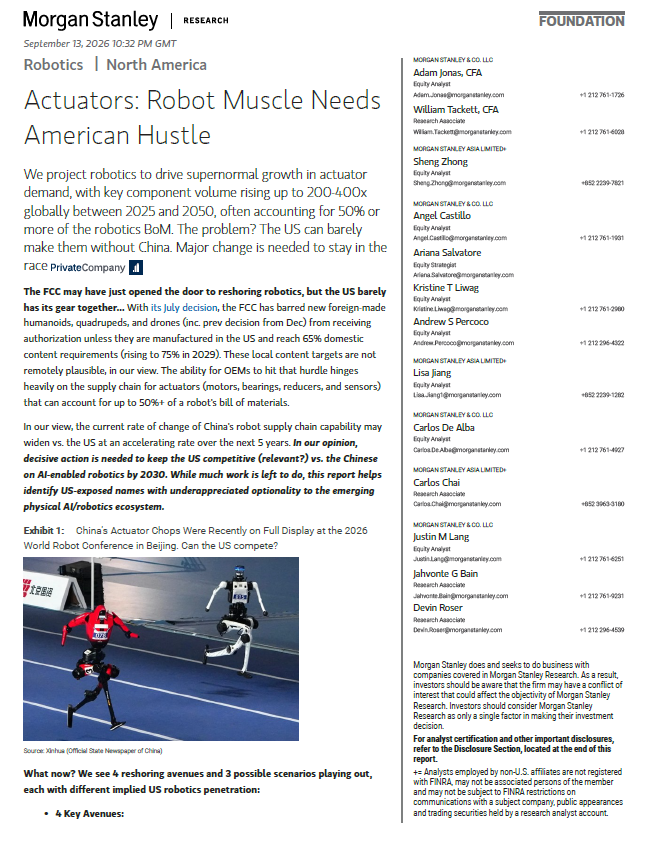
🔥 TE PRESENTO MAPA COMPLETO DEL CUELLO DE BOTELLA DE ROBÓTICA, SEGÚN MORGAN STANLEY: LOS MÚSCULOS DEL ROBOT "ACTUATORS"
GUARDA este post porque vamos a hacer el mapa completo para invertir y aprovechar esta ola
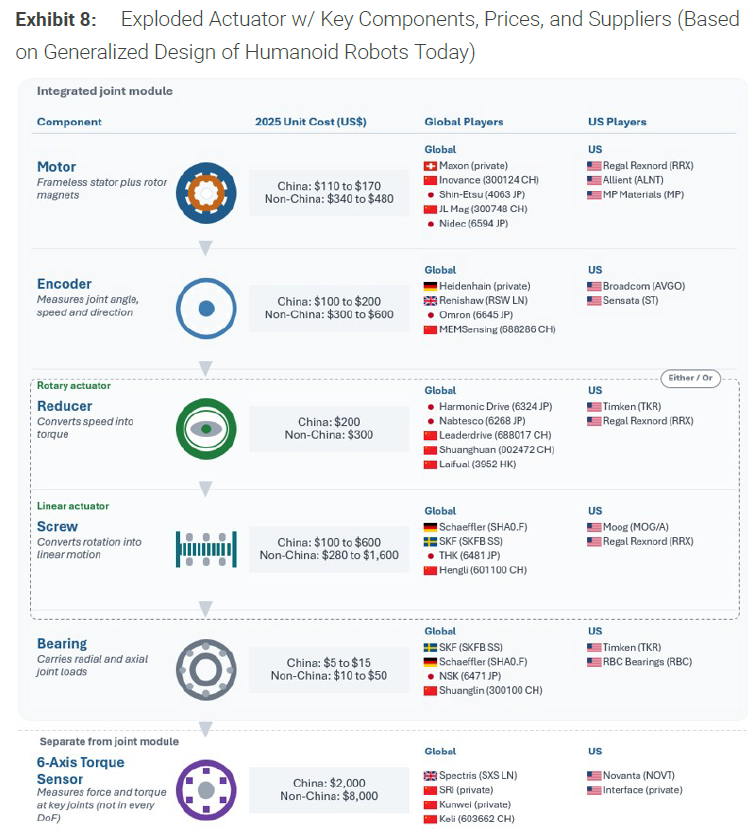
Motores, engranajes, rodamientos y sensores pueden explicar más del 50% del costo
Cuando pensamos en robótica casi siempre miramos al que arma el humanoide, el modelo de IA que usa o el chip que lleva adentro, pero Morgan Stanley está mirando una capa bastante menos conocida y que para mí puede terminar siendo de las más interesantes: las piezas físicas que convierten la inteligencia del robot en MOVIMIENTO
En ingeniería se agrupan dentro de los "actuators", pero para entenderlo fácil yo los voy a llamar los músculos del robot
Cada vez que un humanoide mueve una muñeca, levanta una caja, flexiona una rodilla o mantiene el equilibrio hay motores, engranajes de precisión, rodamientos, tornillos y sensores trabajando juntos
Y ahí aparece la paradoja: USA puede liderar modelos de IA, diseñar chips y tener empresas como Tesla intentando fabricar humanoides a escala, pero todavía depende muchísimo de Asia para las piezas que permiten que ese robot realmente se mueva
EL NÚMERO QUE PONE TODO EN PERSPECTIVA
Morgan Stanley modela prácticamente toda la nueva ola robótica: autos autónomos, robots domésticos, humanoides, industriales, drones, robots profesionales y VTOLs
Entre 2025 y 2030 estima que la demanda global de motores para robótica podría multiplicarse unas 6 veces, los rodamientos otras 6 y los reductores unas 4, pero hacia 2050 el modelo lleva los motores a unas 286 veces la demanda actual, los rodamientos a 240 veces, los reductores cerca de 389 veces y los imanes de tierras raras a 639 veces
Son estimaciones de Morgan Stanley a décadas, NO órdenes contratadas, pero sirven para entender lo que puede pasar con esta supply chain si realmente pasamos de fabricar miles de robots a fabricar millones
Solamente motores + rodamientos + reductores representarían un mercado de unos USD 94B en 2030 en el escenario base de Morgan Stanley, USD 1.3T en 2040 y USD 3.8T en 2050
Y para muchas de las empresas que fabrican estas piezas no hace falta capturar una parte enorme para que importe: 1% del mercado base de motores de 2030 serían cerca de USD 556M de ingresos y 1% del mercado de reductores unos USD 337M
Por eso la oportunidad no necesariamente está solo en encontrar quién va a ganar la carrera de humanoides, sino quién le va a vender las piezas al que gane
ABRAMOS EL ROBOT: QUÉ HAY ADENTRO
Morgan Stanley estima que un humanoide actual puede llevar alrededor de 40 motores, más de 80 rodamientos y cerca de 27 reductores, y esos números aumentan a medida que sumás articulaciones, manos más complejas y grados de libertad
El motor genera movimiento, los rodamientos permiten que la articulación gire, los reductores convierten velocidad en fuerza, los tornillos transforman giro en movimiento lineal y los sensores le dicen al robot cuánto está empujando o apretando
El software se puede copiar en segundos. Todo esto hay que FABRICARLO millones de veces con tolerancias mínimas y sin que falle
Morgan Stanley marca cuatro lugares donde el cuello de botella puede ponerse especialmente interesante
1. REDUCTORES: CONVERTIR VELOCIDAD EN FUERZA
Un motor eléctrico gira rapidísimo, pero una articulación necesita torque y precisión, así que entre el motor y el brazo aparece un reducer, una pequeña caja de engranajes que reduce velocidad y multiplica fuerza
Uno de los más importantes es el harmonic reducer, donde una pieza de acero extremadamente fina se flexiona millones de veces sin romperse y los dientes tienen que fabricarse con tolerancias de una fracción del ancho de un pelo humano
Históricamente dominaron Japón con Harmonic Drive Systems y Nabtesco, mientras China desarrolló a LeaderDrive, que Morgan Stanley ubica con alrededor del 30% del mercado chino de harmonic reducers en 2025
LeaderDrive 688017 ya superaba las 80.000 unidades mensuales y apuntaba a unas 120.000 hacia finales de 2026, además de formar una JV con Minth para fabricar módulos de articulaciones de humanoides en USA
Harmonic Drive Systems 6324 también se está moviendo y esta me parece especialmente interesante porque ya fabrica dentro de Estados Unidos: está ampliando cerca de 50% su planta de Massachusetts hasta unas 15.000 unidades mensuales y dijo que las órdenes norteamericanas crecieron impulsadas por pedidos para robots de IA
Nabtesco 6268 también entra fuerte en esta capa con sus reductores RV y la nueva serie RV Mini, diseñada para articulaciones más chicas como muñecas de cobots y humanoides, aunque su producción sigue estando mucho más concentrada en Japón y China que en USA
Después aparece $TKR Timken, que fue comprando Cone Drive, Spinea, CGI y Rollon para juntar reductores, engranajes de precisión, rodamientos y movimiento lineal bajo el mismo techo
$RRX Regal Rexnord también me gusta dentro de esta capa porque no solo tiene motores, sino engranajes, transmisiones y sistemas de movimiento, y ya viene mostrando órdenes relacionadas con humanoides dentro de USA
$MOG.A Moog juega desde otro lugar, con décadas de experiencia en sistemas de movimiento de precisión para aeroespacial, defensa e industrial, una base tecnológica que puede trasladarse bastante bien a articulaciones robóticas donde la confiabilidad y la repetibilidad importan muchísimo
Y MinebeaMitsumi 6479 en Japón es otra para mirar porque combina rodamientos, motores, sensores y componentes de precisión dentro del mismo sistema, y ya confirmó grandes órdenes para aplicaciones de cuerpo de humanoides de clientes americanos
Entonces en reductores y movimiento yo tendría fichados varios frentes distintos: Harmonic Drive y Nabtesco como líderes japoneses, LeaderDrive como el competidor chino que gana escala, $TKR y $RRX como industriales americanos con exposición amplia, $MOG.A desde precisión aeroespacial y MinebeaMitsumi como proveedor multipieza
2. LOS TORNILLOS QUE HACEN EMPUJAR AL ROBOT
No todas las articulaciones giran, algunas necesitan empujar o tirar en línea recta y ahí aparecen los planetary roller screws, tornillos de precisión que convierten el giro del motor en movimiento lineal soportando cargas enormes
Históricamente se fabricaban en lotes chicos para aeroespacial, defensa y medicina, pero un mercado de millones de robots cambia completamente la escala necesaria
Acá Morgan Stanley menciona a Schaeffler, $RRX Regal Rexnord y $MOG.A Moog
$RRX me llamó especialmente la atención porque durante 2025 consiguió alrededor de USD 40M en órdenes relacionadas con humanoides de OEMs americanos y hablaba de un pipeline superior a USD 200M hacia finales de ese año
Tiene motores, engranajes, sistemas de movimiento y Nook Industries en tornillos lineales. El CEO habló incluso de reuniones con uno de los mayores fabricantes de robótica de USA en Austin, aunque Morgan Stanley aclara que NO conoce ningún negocio confirmado entre Regal Rexnord y Tesla
$MOG.A Moog viene de aviones militares, misiles, satélites y sistemas de movimiento de altísima precisión, así que tiene décadas de experiencia haciendo exactamente lo difícil de la robótica: mover algo físico de manera repetible, precisa y confiable
3. LOS SENSORES QUE LE DAN TACTO
Los "6-axis force torque sensors" miden fuerza y torque en seis direcciones al mismo tiempo, permitiendo que una mano sepa cuánto está apretando o un tobillo entienda cómo está apoyando, algo cada vez más importante a medida que los robots pasan de mover cajas a manipular objetos delicados o trabajar cerca de personas
Pueden costar hasta USD 8.000 o más y por eso hoy se concentran en articulaciones críticas como muñecas y tobillos, pero Morgan Stanley cree que esta capa puede ser una de las próximas donde China fuerce una caída fuerte de costos
Acá aparece $NOVT Novanta, dueña de ATI Industrial Automation, uno de los especialistas más importantes del mundo en sensores de fuerza de 6 ejes y herramientas robóticas
En Q2 2026 las aplicaciones que Novanta agrupa alrededor de Gen AI, incluyendo robótica de precisión, humanoides, automatización y semiconductores, representaron cerca del 17% de la facturación y crecieron aproximadamente 25% interanual, mientras humanoides todavía parte de una base chica pero management espera que gane relevancia durante 2027
Del lado chino está Keli Sensing 603662 en Shanghai, uno de los nombres que Morgan Stanley marca explícitamente como competidor de ATI con productos más baratos. Y el dato que muestra lo rápido que viene cambiando esta industria es que los proveedores chinos de sensores de fuerza de 6 ejes pasaron de alrededor del 20% de su mercado doméstico en 2020 a aproximadamente 59% en 2025
También está MinebeaMitsumi 6479 en Japón, que tiene sensores de torque y fuerza dentro de un portfolio bastante más amplio para humanoides que incluye rodamientos, motores, ball screws y componentes mecanizados, e incluso ya confirmó grandes órdenes para aplicaciones de cuerpo de robots de clientes americanos
Entonces esta capa tiene tres exposiciones bastante distintas: $NOVT como la más pura y establecida en USA, Keli Sensing 603662 como el competidor chino que viene empujando costos hacia abajo y MinebeaMitsumi 6479 como el proveedor diversificado que puede vender varias piezas del robot al mismo cliente
4. LOS IMANES
Esta capa ya la vimos completa en el post anterior, pero entra dentro de la misma película porque sin imán no existe el motor
China controla alrededor del 60% de la extracción de tierras raras magnéticas, 91% del refinado y 94% de los imanes permanentes sinterizados según los datos de IEA utilizados por Morgan Stanley
Acá aparecen dos nombres americanos para seguir. $MP MP Materials es hoy la exposición más avanzada, con Mountain Pass en California, producción de imanes en Texas y respaldo estatal para llevar su capacidad total hacia unas 10.000 toneladas anuales
Y $USAR USA Rare Earth viene intentando construir la segunda cadena integrada americana: acaba de completar la compra de Serra Verde en Brasil, una de las pocas operaciones a escala de tierras raras pesadas fuera de Asia, y empezó a construir una nueva planta de metales e imanes en South Carolina con una inversión prevista de unos USD 1.2B
La diferencia es importante: MP ya está bastante más avanzada en producción, mientras USAR todavía tiene una parte mucho mayor de la tesis atada a ejecutar las plantas y llevar esa capacidad a escala
EL "MOTOR DOZEN" DE MORGAN STANLEY
Morgan Stanley armó un grupo específico de 12 compañías públicas relevantes para reconstruir esta supply chain y lo llamó Motor Dozen
$TKR Timken aparece por rodamientos, reductores, engranajes y movimiento lineal
$MP MP Materials por tierras raras e imanes fabricados en USA
$RRX Regal Rexnord por motores, sistemas de transmisión y tornillos, además de ser de las pocas industriales occidentales con órdenes concretas relacionadas con humanoides
$ALNT Allient fabrica servo motors, torque motors, controladores, gearmotors y encoders, aunque su propio CEO aclaró que no quiere dar a entender que ya sean proveedores de los grandes integradores de humanoides
$NOVT Novanta entra por ATI y los sensores que le dan tacto al robot
$RBC RBC Bearings tiene 32 de sus 44 plantas dentro de USA y aproximadamente 72% de sus empleados en el país, aunque en humanoides todavía está fabricando muestras y no tiene volúmenes comerciales importantes
$MOG.A Moog entra por movimiento de precisión y tecnología proveniente de aeroespacial y defensa
Harmonic Drive Systems 6324 y Nabtesco 6268 son dos de los grandes japoneses de reductores, mientras LeaderDrive 688017 representa la alternativa china que viene ganando escala muchísimo más rápido
MinebeaMitsumi 6479 puede meter prácticamente de todo dentro del mismo humanoide: rodamientos, motores pequeños, sensores, ball screws y piezas mecanizadas. En CES mostró junto con Harmonic Drive una mano robótica con 107 rodamientos, 5 sensores y 11 actuadores EN UNA SOLA MANO
Y finalmente $TSLA Tesla, que ocupa un lugar especial porque puede terminar siendo comprador y fabricante al mismo tiempo. Optimus podría convertirse en uno de los mayores consumidores de estos componentes en USA, pero Tesla también quiere integrar verticalmente buena parte de la cadena
Por eso seguir QUÉ COMPRA Tesla y QUÉ DECIDE FABRICAR me parece prácticamente tan importante como seguir cuántos Optimus produce
LAS EMPRESAS DE SEGUNDA CAPA
Morgan Stanley también marca varias industriales y automotrices con tecnología que podría migrar hacia robótica
$APTV Aptiv tiene percepción, compute, sensores, software y conexiones de alta velocidad, ya anunció partnerships en robótica y un contrato superior a USD 500M relacionado con drones
$MGA Magna tiene estructuras, electrónica, sensores y manufactura automotriz a enorme escala, además de trabajar con Sanctuary AI y tener más de 100 despliegues internos de robótica
$MBLY Mobileye juega más del lado del cerebro, pero compró Mentee Robotics y ahora también tiene exposición directa a humanoides
$BWA BorgWarner tiene motores, electrónica de potencia y sistemas de control, aunque la exposición robótica comercial todavía es limitada
$LEA Lear puede beneficiarse por conectores y sistemas eléctricos, mientras $VC Visteon aporta compute y control centralizado y Dauch tiene engranajes, ejes y componentes mecánicos provenientes del mundo automotor
La clave con este segundo grupo es no confundir capacidad con ventas: varias de estas empresas PODRÍAN convertirse en proveedores importantes, pero hoy la facturación directa de robótica sigue siendo pequeña
LA PARTE MÁS IMPORTANTE: CHINA YA PASÓ POR ESTE PROCESO
En 2017 los fabricantes chinos controlaban cerca del 41% de su propio mercado de harmonic reducers. Para 2025 ya estaban alrededor del 88%
Y no pasó porque una empresa apareciera de golpe con una tecnología mejor que la japonesa, sino porque primero creció la industria china de robots, esos fabricantes empezaron a comprar componentes locales y los proveedores ganaron algo mucho más importante que capital: VOLUMEN
Con volumen llegaron datos reales de campo, más experiencia de fábrica, más caja para reinvertir y más presión para bajar costos. Ahí empieza el círculo virtuoso: cuanto más fabricás, mejor entendés el proceso, más barato producís y más fácil se vuelve seguir ganando mercado
LeaderDrive es el ejemplo perfecto. Fue fundada en 2003 y necesitó más de una década acumulando conocimiento antes de llegar a escala, porque fabricar un reducer no es comprar una máquina y empezar a producir, hay procesos de metalurgia, tratamiento térmico, rectificado y control de calidad que se aprenden durante años
Ese es para mí el punto más importante del reporte: USA puede poner miles de millones mañana, subsidiar fábricas y cerrar acuerdos, pero no puede comprar veinte años de experiencia industrial de un día para otro
Morgan Stanley muestra que en muchas industrias el salto desde menos del 10% hasta más del 50% de localización tomó alrededor de una década, y cuando la producción doméstica empezó a ganar volumen la mejora tecnológica vino después
China no solamente construyó robots. Construyó la industria que fabrica TODO lo que va adentro
USA AHORA INTENTA RECORRER EL MISMO CAMINO
La nueva política industrial busca que los fabricantes integren más componentes, que empresas extranjeras construyan plantas dentro de USA, que industriales americanos como Timken o Regal Rexnord expandan capacidad y que aparezca una nueva camada de startups capaces de reconstruir partes de una cadena que hoy sigue muy concentrada en Asia
Y ya están apareciendo algunos nombres interesantes
WestMag fabrica motores y sistemas de movimiento en South San Francisco y levantó USD 11M liderados por Andreessen Horowitz, con Founders Fund, Lux Capital y Menlo también participando. La tesis no es inventar un motor completamente distinto, sino demostrar que se pueden fabricar estos componentes en USA a escala y con costos competitivos
Atlas Motion Systems usa IA para acelerar el diseño de motores personalizados y, según los datos recopilados por Morgan Stanley, puede producir alrededor de 10.000 motores por mes con capacidad para escalar hacia 40.000. Lo interesante es que diseña en California pero hoy fabrica volumen en Filipinas, una buena muestra de lo difícil que todavía es competir industrialmente desde USA
Vulcan Elements intenta reconstruir otra parte crítica de la cadena, los imanes. Su capacidad reportada era cercana a 10 toneladas anuales y el proyecto de Carolina del Norte apunta hacia 10.000, una expansión de mil veces que muestra perfectamente tanto la oportunidad como el riesgo de ejecución que hay detrás de toda esta tesis
Hadrian juega un poco más atrás en la cadena. No fabrica actuadores ni reductores directamente, pero construye fábricas automatizadas para piezas de precisión de defensa y aeroespacial, y si el verdadero cuello termina siendo conseguir suficiente capacidad para mecanizar engranajes, housings y otras piezas complejas, puede terminar entrando en esta industria por la puerta de atrás
La diferencia con China es que ellos necesitaron más de una década para construir este ecosistema. USA está intentando comprimir ese proceso con capital, regulación, reshoring y startups, pero el desafío sigue siendo el mismo: pasar de prototipos a fabricar millones de piezas iguales, baratas y sin fallar
COSAS A TENER EN CUENTA
Las cifras de 2050 son enormes porque parten de una base chica y extrapolan una industria durante casi 25 años, así que 286 veces motores o 389 veces reductores sirven para dimensionar la oportunidad, pero no son ventas aseguradas
Además, Morgan Stanley NO está hablando solamente de humanoides: sus números incluyen autos autónomos, drones, robots domésticos, industriales, robots profesionales y VTOLs
Tener tecnología tampoco garantiza capturar el mercado, porque un proveedor americano puede fabricar una pieza excelente y perder igual si China la vende mucho más barata, mientras una fábrica nueva puede pasar años consumiendo capital antes de llegar al volumen esperado
También está la integración vertical: Tesla y otros fabricantes pueden decidir fabricar adentro buena parte de estas piezas, así que el mercado de robots puede crecer muchísimo sin que todo ese crecimiento termine en proveedores independientes
Y varios nombres todavía tienen más opcionalidad que ingresos reales de humanoides, por eso de acá en adelante yo miraría menos quién pone ROBOTICS en una presentación y más quién recibe órdenes, quién pasa de muestras a producción y quién realmente agrega capacidad
Porque la primera ola de IA necesitó CEREBROS y la siguiente va a necesitar CUERPOS
Podés copiar software en segundos, pero un cuerpo necesita motores, rodamientos, imanes, sensores y engranajes fabricados con tolerancias mínimas, y después repetir exactamente ese proceso millones de veces
Por eso mientras todo el mundo mira qué humanoide camina mejor o corre más rápido, yo cada vez miro más abajo en la cadena: quién fabrica la rodilla, quién mueve la muñeca, quién hace el engranaje y quién puede producir un millón de esas piezas sin destruir sus márgenes
Si Morgan Stanley tiene razón y la robótica realmente entra en producción masiva, algunas de las empresas más interesantes de esta ola probablemente nunca tengan un robot con su logo
Van a fabricar sus músculos
Nada de esto es recomendación de inversión, pero me parece una de esas cadenas que vale la pena entender AHORA y después ir viendo quién empieza a convertir la narrativa en órdenes y producción real
Espero que les haya servido este mapa porque siento que todavía tenemos muchísimo de robótica para ir bajando capa por capa
Abrazo a todos
📊 TEKNİK ANALİZ: KIRILIM (BREAKOUT) ve SAHTE KIRILIM (FAKE OUT)
Finansal piyasalarda fiyatın bir direnç seviyesini kırması, her zaman yükselişin devam edeceği anlamına gelmez. Bazı durumlarda bu hareket yatırımcıları yanıltan bir tuzak olabilir. Bu nedenle gerçek kırılım ile sahte kırılımı ayırt etmek, teknik analizde oldukça önemlidir.
🔴 SAHTE KIRILIM (FAKE OUT)
Direncin üzerinde kalıcılık sağlanamadığında ortaya çıkar.
➠ Fiyat güçlü görünen bir mum ile direnç seviyesinin üzerine çıkar.
➠ Bu hareket birçok yatırımcıyı alıma yönlendirir.
➠ Ancak hemen ardından gelen satış baskısı fiyatı tekrar direncin altına indirir.
➠ Direnç üzerinde kapanış gerçekleşmez ve kırılım başarısız olur.
Sonuç olarak bu durum genellikle Boğa Tuzağı (Bull Trap) olarak adlandırılır ve fiyatın aşağı yönlü hareket etmesine neden olabilir.
🟢 GERÇEK KIRILIM (BREAKOUT) ve RETEST
Sağlıklı bir trend başlangıcında genellikle şu aşamalar görülür:
➠ Fiyat güçlü bir mum ile direnç seviyesini yukarı kırar.
➠ Mum kapanışı direnç seviyesinin üzerinde gerçekleşir.
➠ Daha sonra fiyat kırdığı seviyeye geri çekilir (Retest).
➠ Eski direnç artık destek görevi görür.
➠ Destekten gelen tepki ile yükseliş trendi devam eder.
Bu yapı, kırılımın onaylandığını ve trendin güçlendiğini gösterir.
📌 YATIRIMCI İÇİN KRİTİK NOKTALAR
➠ Fake Out
Hacimsiz yükseliş ve direnç altında kapanış görülür. Acele işlem yapılmamalıdır.
➠ Breakout
Direnç üzerinde güçlü ve hacimli kapanış görülür. Kırılım teyidi aranmalıdır.
➠ Retest
Direncin desteğe dönüşmesi sağlıklı trendin en güçlü sinyallerinden biridir ve çoğu zaman alım fırsatı oluşturabilir.
Özet:
Gerçek bir kırılımı anlayabilmek için sadece seviyenin aşılması değil, direnç üzerinde kapanış ve mümkünse retest görülmesi beklenmelidir. Bu yaklaşım yanlış sinyalleri azaltarak daha sağlıklı işlem yapılmasını sağlar. 📈
#empae #netcd #akhan #atatr #meysu #arfye #frmpl #mcard #lxgyo #svgyo
🚨 BİZ BİR SONRAKİ BÜYÜK HAREKETİ YAPMAK ÜZEREYİZ
Henüz neredeyse kimse bizi izlemiyor.
4.500 dolar civarında ALTIN'ı açığa sattık → 4.000 dolar civarında kapattık
Sonra 4.000 dolarda UZUN pozisyona çevirdi → 4.400 dolar civarında sattık.
Şimdi tekrar başlıyoruz.
Ve bu sefer, hem ALTIN hem de GÜMÜŞ'te BÜYÜK bir pozisyon almaya hazırlanıyoruz.
Tam alım seviyelerini yorumlardaki telegramda paylaşıyoruz.
Geçen döngüde, 90 dolar civarında ETH aldık ve sonunda tüm pozisyonumuzu 4.000 dolar civarında sattık.
Bir çok büyük trader bizi takip ediyor.
Bu seviyeleri ÇOK yakından izliyoruz.
Bu grafiği kaydedin.
Bitcoin, Altın ve Gümüş giriş noktalarımıza denk gelirse, işler çok hızlı bir şekilde çok ilginç bir hal alabilir.
Ücretsiz işlemler telegram özel grubumuzda paylaşılıyor.