الخبير محمد السويّد كان لما يرد على تغريدة شخص باقتباس يصور التغريدة و يضعها في رده ليلغي احتمال مسح التغريدة
الليلة، لم يتّسع صدره لتساؤلات صدرت مني عن توقعاته المتشاءمة و بعض تفاصيل التعرض للسوق الأمريكي
وصّل امتعاضه عن طريق رسالة خاصة بشكل صريح ثم استخدم البلوك
على العموم ما قد لا يعلمه البعض أن شركة رزين المالية التي يتفرغ الخبير لإدارتها تحقق خسائر منذ نشأتها (أكثر من ٥ سنوات) و بشكل كبير و متزايد و تعتمد كل مرة على شركاء جدد لإنعاشها....حرفياً محرقة أموال 🔥🔥
الموضوع الثاني أُسست رزين المالية للعمل في إدارة الأصول و الثروات بشكل رئيسي و لكنها فعليا لا تحقق دخل يذكر من هذا النشاط و اكتُشِف مؤخرا أنها تحقق من المشورة و الاستشارات أكثر من إدارة الأصول....برضو حرق أموال 🔥🔥
الزبدة وصل الحال برزين المالية إلى بيع المشورة ب٩٠٠ ريال لعلّ و عسى يقوم حظها!
نصيحتي إلى الأخ الحبيب الخبير محمد السويّد: تنظيرك و فهمك أنت أولى به من غيرك لكنه ما أكّلك عيش فلا تشغل الناس به و السوق أكبر مني و منك و ليتّسع صدرك لبعض التساؤلات التي تصدر من هنا و هناك.....و التشاؤم المفرط ليس من صفات البشار بل من صفات طائر أسود اللون يسمى "الغراب".....فلا تكن غراباً.....
الخبير محمد السويّد كان لما يرد على تغريدة شخص باقتباس يصور التغريدة و يضعها في رده ليلغي احتمال مسح التغريدة
الليلة، لم يتّسع صدره لتساؤلات صدرت مني عن توقعاته المتشاءمة و بعض تفاصيل التعرض للسوق الأمريكي
وصّل امتعاضه عن طريق رسالة خاصة بشكل صريح ثم استخدم البلوك
على العموم ما قد لا يعلمه البعض أن شركة رزين المالية التي يتفرغ الخبير لإدارتها تحقق خسائر منذ نشأتها (أكثر من ٥ سنوات) و بشكل كبير و متزايد و تعتمد كل مرة على شركاء جدد لإنعاشها....حرفياً محرقة أموال 🔥🔥
الموضوع الثاني أُسست رزين المالية للعمل في إدارة الأصول و الثروات بشكل رئيسي و لكنها فعليا لا تحقق دخل يذكر من هذا النشاط و اكتُشِف مؤخرا أنها تحقق من المشورة و الاستشارات أكثر من إدارة الأصول....برضو حرق أموال 🔥🔥
الزبدة وصل الحال برزين المالية إلى بيع المشورة ب٩٠٠ ريال لعلّ و عسى يقوم حظها!
نصيحتي إلى الأخ الحبيب الخبير محمد السويّد: تنظيرك و فهمك أنت أولى به من غيرك لكنه ما أكّلك عيش فلا تشغل الناس به و السوق أكبر مني و منك و ليتّسع صدرك لبعض التساؤلات التي تصدر من هنا و هناك.....و التشاؤم المفرط ليس من صفات البشار بل من صفات طائر أسود اللون يسمى "الغراب".....فلا تكن غراباً.....
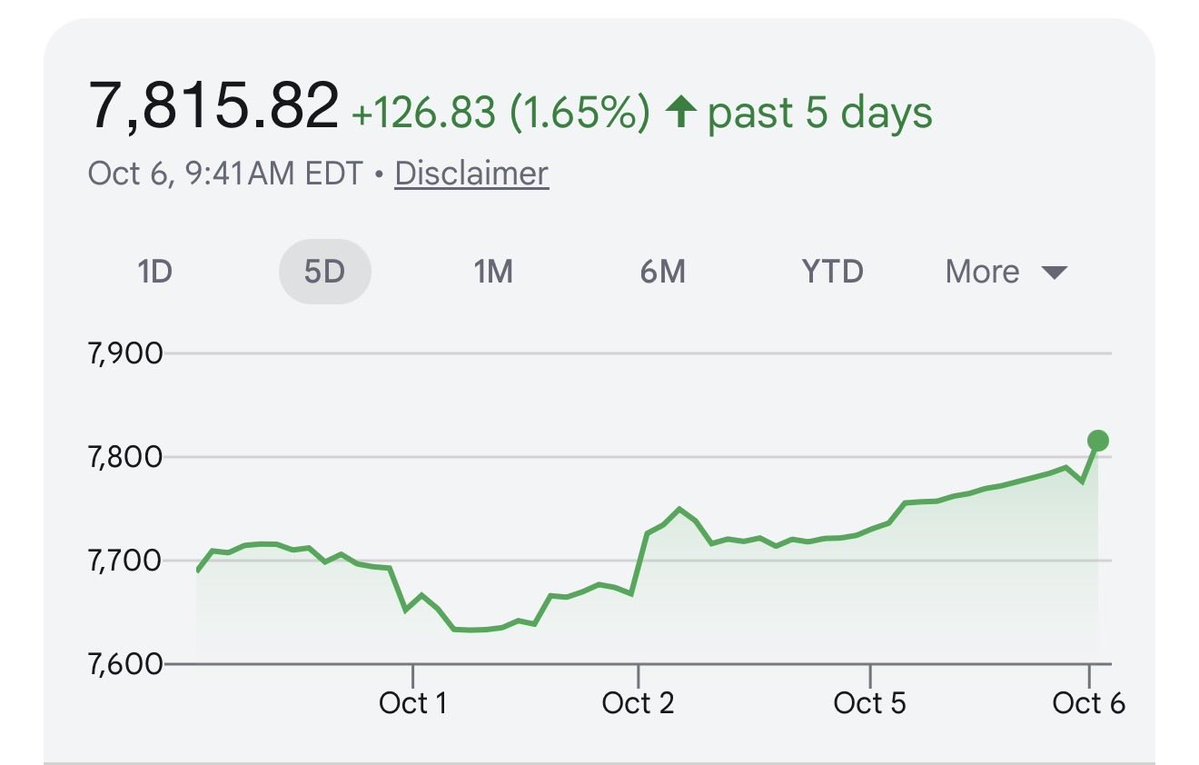
قطاع التقنية في السوق الأمريكي ارتفع 7% خلال هذا الأسبوع🟢
خلال ما يسميه البعض (انهييااار) 😱
(يحتاج ارتفاع 9% تقريباً للعوده لأعلى مستوى تاريخي)
إختر أسهمك صح 👍🏻
شركة "ذيب لتأجير السيارات" تنوي شراء أسهمها 📉
حوالي 6% من أسهم الشركة
السبب ؟؟
(ترى أنها أقل من قيمتها العادله)
🚨ملاحظه: الشركة ستسخدم تسهيلات بنكية لشراء الأسهم ، يعني ستدفع تكلفة إضافية (واضح أنهم يشوفون السعر جداً مغري)
#تاسي#السوق_السعودي
@aliiii_sara الله يصلحك ياخي نتكلم عن أداء
المستثمر يبغى مكاسب و لا يبغى تبرير و شرح و تفسير كبنا ندري ان ارامكو ثقيلة الحركة تراك ما جبت جديد
أعيد السؤال
انت من وين تفهم معه؟
للاسف تغريدة سطحية تطبيلية يا بو فهد 🥁🥁
أداء أسهم الشركات خلال ٢٠٢٦:
أرامكو ١٠%
بريتيش بتروليوم ٣٦%
شل ٤٠%
شيفرون ٤٥%
توتال ٤٧%
إكسون موبيل ٥٢%
الآن خل ال١% فرق توزيعات سنوي حق أرامكو ينفعك قدام الأرباح الرأسمالية اللي فوتتها في غيرها من شركات النفط!
يتفوق سهم أرامكو على الشركات المماثلة له عالميا من حيث العائد على التوزيع ب١%
حيث توزع
أرامكو ٥.٢%
برتش بتروليم ٤.٢%
توتال ٤.٢%
شيفرون ٣.١%
شيل ٣%
ايكسون موبيل ٢.٣%
بحسب بيانات من بلومبرج
توضيح بعد الكثير من التساؤلات
لماذا حقوق انتفاع؟ لأنها عوائد عالية مؤقتة بالإمكان توزيعها بالكامل على المساهمين
عوائد حقوق الانتفاع حالياً لمدد ١٠ سنوات أو أقل تبدأ من ٢٠% و انت طالع
طيب ليه؟ لأن جزء مهم من العائد هو تكلفة اطفاء لهذا الاستثمار
تخيل ٢٠% مثلاً على ٥٢ مليون، نتكلم عن ١٠.٤ مليون سنوي أو ١٥ هللة/وحدة سنوياً
يعني الصندوق بيقدر يوزع ٠.٣٠ ريال/ سهم سنوياً و هذا العائد على سعر اليوم ٧.٢٢% على أمل أن ينمو دخل و أصول الصندوق حين تنتهي حقوق الانتفاع هذه بنفس وزنها إلى أصول الصندوق...حوالي ١٤% فيكون التوزيع مستدام و الأثر السلبي معوض
هل تنجح أم لا؟ الله أعلم و لكن هذا للتوضيح بأمثلة قبل حتى إعلان تفاصيل حقوق الانتفاع
العزيزية ريت
يعلن عن النية للاستحواذ على حقي انتفاع بقيمة ٥٢ مليون ريال عن طريق زيادة إجمالي قيمة أصول الصندوق و إصدار وحدات جديدة و الصفقة تعتبر مع طرف ذو علاقة حيث يمتلك أحد أعضاء مجلس إدارة الصندوق حصة ٣٥% من الشركة البائعة لحقي الانتفاع
عدد وحدات العزيزية ريت قبل الاستحواذ:
٥٧.٢٤ مليون
آخر سعر إغلاق:
٤.١٥ ريال/وحدة
عدد وحدات العزيزية ريت بعد الاستحواذ:
٦٩.٧٧ مليون
القيمة الدفترية لعقارات الصندوق: ٣٦٨.٨ مليون ريال
الاستحواذ يشكل ١٤% من قيمة الأصول العقارية التي تتركز في أبراج مكة بشكل رئيسي ثم في مجمع مكتبي في شمال الرياض
اعتقد أن الهدف من هذا الاستحواذ هو دعم توزيعات الأرباح عدد من السنين يتم خلالها نمو عقارات الصندوق المملوكة ملكية حرة بنسبة أكبر من حجم هذا الاستحواذ
بافتراض نمو سنوي ٣%، يجب أن تكون مدة الانتفاع ٥ سنوات على الأقل
بافتراض نمو سنوي ٢%، يجب أن تكون مدة الانتفاع ٧ سنوات على الأقل...و هكذا
الفكرة جميلة على الورق فقط و سيحدث على الواقع يعلم به الله سبحانه
الاستحواذ لا يعتبر أصيل و إنما حل ترقيعي مؤقت و شخصياً لا أشجع مثل هذه الأفكار و لذلك أتمنى أن لا يوافق عليه غالب و عموم الملاك و أن لا يتم و ذلك للمصلحة العامة للملاك و القطاع بشكل عام
الرياض ريت
آخر توزيعة أرباح ليست أصيلة و لا مدعومة بنتائج
الأعجب أنه تم بيع عقار بخسارة كان الصندوق قد اقترض ليشتريه ثم لم يسدد جزء من القروض بقيمة البيع بل وزع جزء ليس بسيط منها كربح
مثل هذه التصرف الطائش من مدير الصندوق هو ما يأخذ الصندوق إلى الحظيظ لأن من يوزع ما لا يملك اليوم سيضطر إلى بيع ما يملك غداً و هو عقارات الصندوق التي تشكل ركن أصول الصندوق!
الطرح مبني على افتراض أن العلاقة بين سعر الوحدة و تكلفة الاستحواذ أو تقييم العقار بسيطة و مباشرة و خطية
و هذا غير صحيح سبق أن نبهت على هذا الخطأ الشائع و بالأمثلة بمجرد أن يقترض الصندوق و يدخل فيه التشغل مع التأجير و يزيد عدد العقارات تنخفض تتلاشى هذه العلاقة المباشرة بشكل سريع
راس مال الصندوق = ١.٦٣٣ مليار ريال
عدد وحدات الصندوق = ١٧١.٧ مليون وحدة
تكلفة الوحدة = ٩.٥١ ريال
سعر الوحدة = ٤.٤٦ ريال
الخصم الذي يعكسه سعر الوحدة على سعر التكلفة = ٥٣.١%
هل هذا هو الخصم على عقار فندق برج رافال (JW Marriott Hotel) و الذي كلف الاستحواذ عليه ٦٧٧ مليون ريال؟
الإجابة: لا
الخصم الذي يعكسه سعر وحدة سوقي عند ٤.٤٦ ريال هو ٢٨.٩% فقط و ذلك لأن الصندوق يتحمل قروض بحوالي ١.٣٨ مليار ريال و لديه رأس مال عامل في نشاط التشغيل
تكلفة شراء العقار: ٦٧٧ مليون ريال
القيمة التي يعكسها سعر الوحدة السوقي اليوم: ٤٨١ مليون ريال
طيب وش وضع الصندوق؟
الرياض ريت منكوب و اعتبره على حافة التعثر فمعدل تغطية تكاليف التمويل عند ١.٠٦ فقط و سعر ٤.٤٦ ريال الذي يراه البعض منخفض و رخيص هو في الحقيقية سعر مرتفع و عالي جداً
توزيع آخر أرباح كان خطأ و تهور قد يندم عليه مدير الصندوق و ملاكه لاحقاً
الصندوق لا يمكن أن يستمر بهذا الشكل و الهيكل يجب بيع ثلث عقاراته و تخفيض الدين بشكل مباشر
العزيزية ريت
يعلن عن النية للاستحواذ على حقي انتفاع بقيمة ٥٢ مليون ريال عن طريق زيادة إجمالي قيمة أصول الصندوق و إصدار وحدات جديدة و الصفقة تعتبر مع طرف ذو علاقة حيث يمتلك أحد أعضاء مجلس إدارة الصندوق حصة ٣٥% من الشركة البائعة لحقي الانتفاع
عدد وحدات العزيزية ريت قبل الاستحواذ:
٥٧.٢٤ مليون
آخر سعر إغلاق:
٤.١٥ ريال/وحدة
عدد وحدات العزيزية ريت بعد الاستحواذ:
٦٩.٧٧ مليون
القيمة الدفترية لعقارات الصندوق: ٣٦٨.٨ مليون ريال
الاستحواذ يشكل ١٤% من قيمة الأصول العقارية التي تتركز في أبراج مكة بشكل رئيسي ثم في مجمع مكتبي في شمال الرياض
اعتقد أن الهدف من هذا الاستحواذ هو دعم توزيعات الأرباح عدد من السنين يتم خلالها نمو عقارات الصندوق المملوكة ملكية حرة بنسبة أكبر من حجم هذا الاستحواذ
بافتراض نمو سنوي ٣%، يجب أن تكون مدة الانتفاع ٥ سنوات على الأقل
بافتراض نمو سنوي ٢%، يجب أن تكون مدة الانتفاع ٧ سنوات على الأقل...و هكذا
الفكرة جميلة على الورق فقط و سيحدث على الواقع يعلم به الله سبحانه
الاستحواذ لا يعتبر أصيل و إنما حل ترقيعي مؤقت و شخصياً لا أشجع مثل هذه الأفكار و لذلك أتمنى أن لا يوافق عليه غالب و عموم الملاك و أن لا يتم و ذلك للمصلحة العامة للملاك و القطاع بشكل عام